Der Komet 3055 – Seite 5
1944-08-26 · Seite 5 von 20
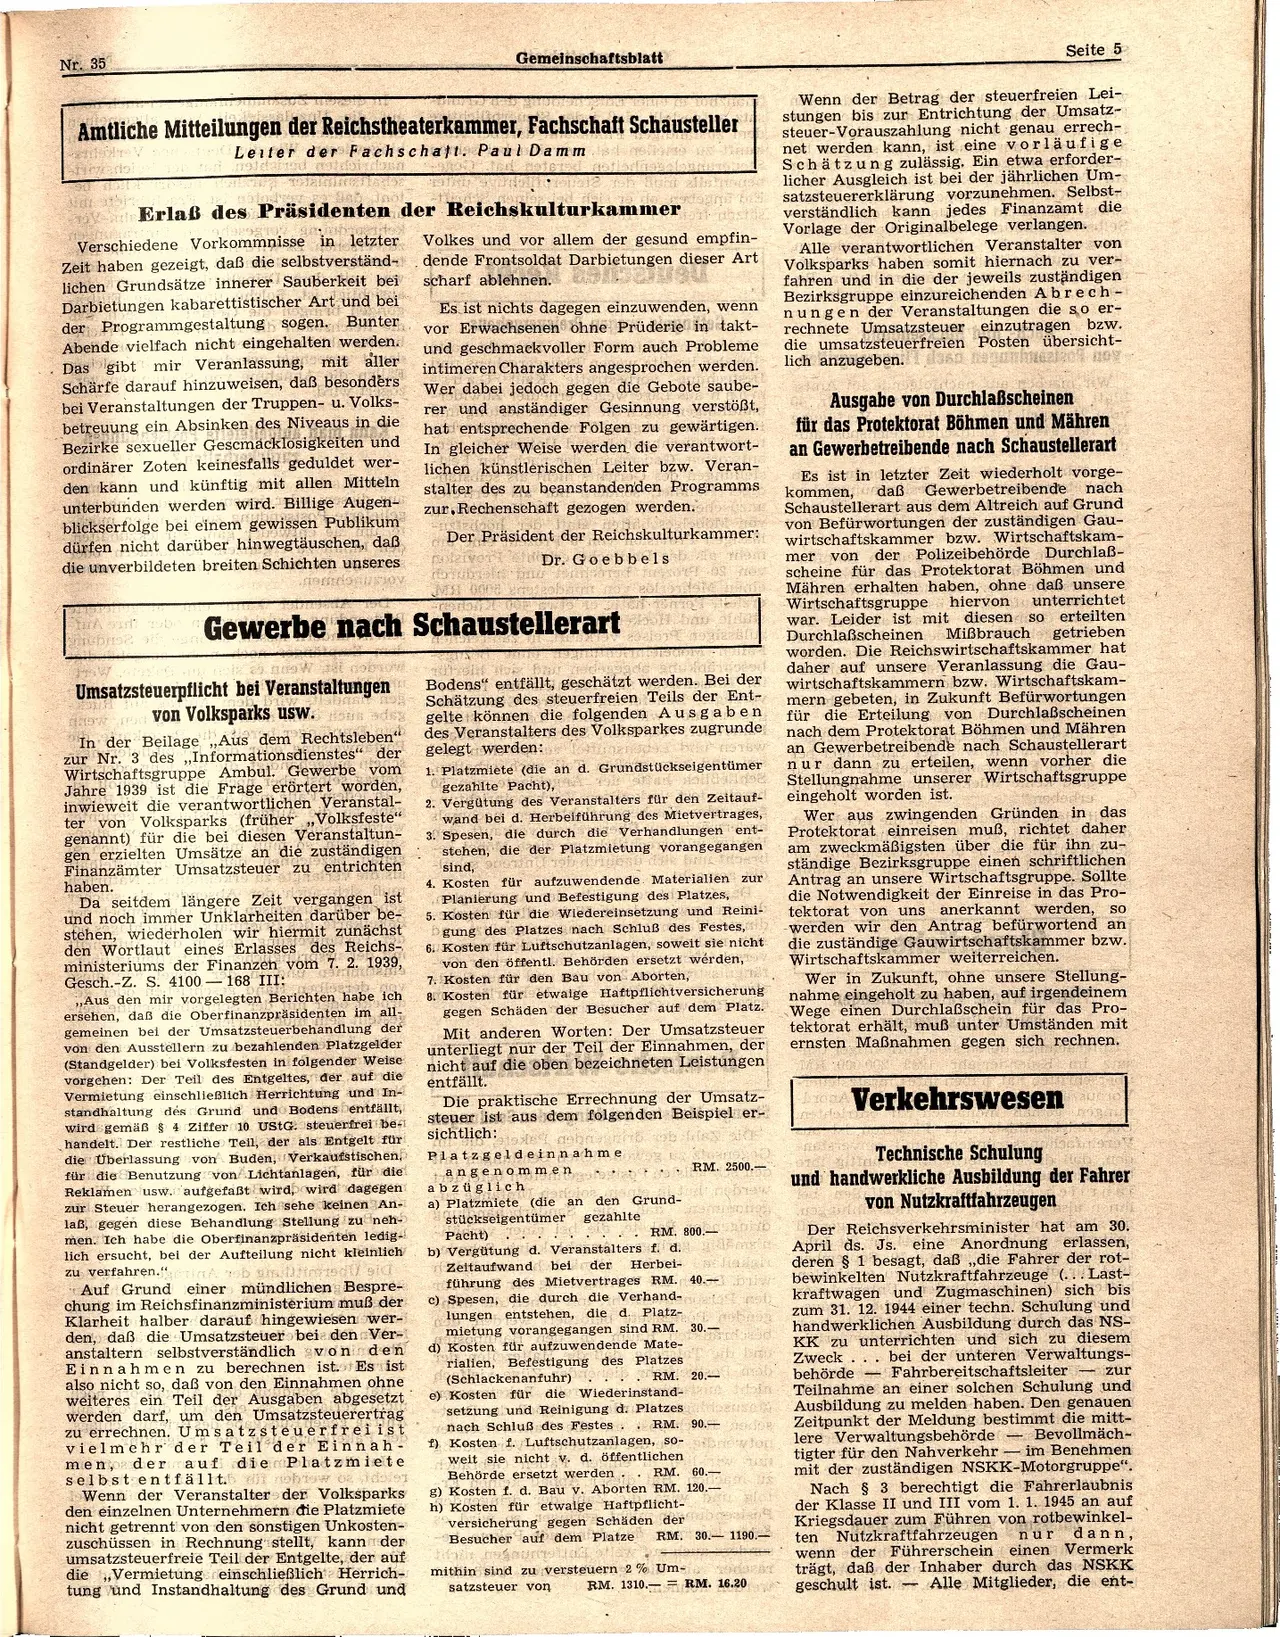
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 35
Gemeinschaftsblatt
Amtliche Mitteilungen der Reichstheaterkammer, Fachschaft Schausteller
Shivadbi
Leiter der Fachschaft. Paul Damm
staining
and natend
Erlaß des Präsidenten der Reichskulturkammer
Verschiedene Vorkommnisse in letzter
Zeit haben gezeigt, daß die selbstverständ-
lichen Grundsätze innerer Sauberkeit bei
Darbietungen kabarettistischer Art und bei
der Programmgestaltung sogen. Bunter
Abende vielfach nicht eingehalten werden.
Das gibt mir Veranlassung, mit aller
Schärfe darauf hinzuweisen, daß besonders
bei Veranstaltungen der Truppen- u. Volks-
betreuung eu
ein Absinken des Niveaus in die
Bezirke sexueller Gescmacklosigkeiten und
ordinärer Zoten keinesfalls geduldet wer-
den kann und künftig mit allen Mitteln
unterbunden werden wird. Billige Augen-
blickserfolge bei einem gewissen Publikum
dürfen nicht darüber hinwegtäuschen, daß
die unverbildeten breiten Schichten unseres
Volkes und vor allem der gesund empfin-
dende Frontsoldat Darbietungen dieser Art
scharf ablehnen.
A B 190-
Es ist nichts dagegen einzuwenden, wenn
vor Erwachsenen ohne Prüderie in takt-
und geschmackvoller Form auch Probleme
intimeren Charakters angesprochen werden.
Wer dabei jedoch gegen die Gebote saube-
rer und anständiger Gesinnung verstößt,
hat entsprechende Folgen zu gewärtigen.
In gleicher Weise werden die verantwort-
lichen künstlerischen Leiter bzw. Veran-
stalter des zu beanstandenden Programms
zur Rechenschaft gezogen werden.
Der Präsident der Reichskulturkammer:
poziver Dr. Goebbels
MI 0002 eraseobrirem no oldM
Gewerbe nach Schaustellerart bob of des
9W
Umsatzsteuerpflicht bei Veranstaltungen
43972
von Volksparks usw. Hos adsa
In der Beilage Aus dem Rechtsleben"
zur Nr. 3 des „Informationsdienstes" der
Wirtschaftsgruppe Ambul. Gewerbe vom
Jahre 1939 ist die Frage erörtert worden,
inwieweit die verantwortlichen Veranstal-
ter von Volksparks (früher Volksfeste"
genannt) für die bei diesen Veranstaltun-
gen erzielten Umsätze an die zuständigen
Finanzämter Umsatzsteuer zu entrichten
haben.
Da seitdem längere Zeit vergangen ist
und noch immer Unklarheiten darüber be-
stehen, wiederholen wir hiermit zunächst
den Wortlaut eines Erlasses des Reichs-
ministeriums der Finanzen vom 7. 2. 1939,
Gesch.-Z. S. 4100168 III:
Bodens entfällt, geschätzt werden. Bei der
Schätzung des steuerfreien Teils der Ent-
gelte können die folgenden Ausgaben
des Veranstalters des Volksparkes zugrunde
gelegt werden:
1. Platzmiete (die an d. Grundstückseigentümer
stad dolla
gezahlte Pacht),
2. Vergütung des Veranstalters für den Zeitauf-
wand bei d. Herbeiführung des Mietvertrages,
3. Spesen, die durch die Verhandlungen ent-
stehen, die der Platzmietung vorangegangen
sind, 919bdubs dale bring troed
4. Kosten für aufzuwendende Materialien zur
Planierung und Befestigung des Platzes,
5. Kosten für die Wiedereinsetzung und Reini-
bgung des Platzes nach Schluß des Festes,
6. Kosten für Luftschutzanlagen, soweit sie nicht
von den öffentl. Behörden ersetzt werden,
7. Kosten für den Bau von Aborten, aignet
8. Kosten für etwaige Haftpflichtversicherung
gegen Schäden der Besucher auf dem Platz.
Mit anderen Worten: Der Umsatzsteuer
unterliegt nur der Teil der Einnahmen, der
nicht auf die oben bezeichneten Leistungen
entfällt.
Die praktische Errechnung der Umsatz-
steuer ist aus dem folgenden Beispiel er-
sichtlich:
Platzgeldeinnahme
angenommen
17
abzüglich
a) Platzmiete (die an den Grund-
stückseigentümer gezahlte
Pacht)
,,Aus den mir vorgelegten Berichten habe ich.
ersehen, daß die Oberfinanzpräsidenten im all-
gemeinen bei der Umsatzsteuerbehandlung der
von den Ausstellern zu bezahlenden Platzgelder
(Standgelder) bei Volksfesten in folgender Weise
vorgehen: Der Teil des Entgeltes, der auf die
Vermietung einschließlich Herrichtung und In-
standhaltung des Grund und Bodens bentfällt,
wird gemäß § 4 Ziffer 10 UStG. steuerfrei be-1
handelt. Der restliche Teil, der als Entgelt für
die Überlassung von Buden, Verkaufstischen,
für die Benutzung von Lichtanlagen, für die
Reklamen usw. aufgefaßt wird, wird dagegen
zur Steuer herangezogen. Ich sehe keinen An-
laẞ, gegen diese Behandlung Stellung zu neh-
men. Ich habe die Oberfinanzpräsidenten ledig-
lich ersucht, bei der Aufteilung nicht kleinlich
zu verfahren." sb multimed sid
Auf Grund einer mündlichen Bespre-
chung im Reichsfinanzministerium muß der
Klarheit halber darauf hingewiesen wer-
den, daß die Umsatzsteuer bei den Ver-
anstaltern selbstverständlich von den
Einnahmen zu berechnen ist. Es ist
also nicht so, daß von den Einnahmen ohne
weiteres ein Teil der Ausgaben abgesetzt
werden darf, um den Umsatzsteuerertrag setzung und Reinigung d. Platzes
zu errechnen. Umsatzsteuerfrei ist
vielmehr der Teil der Einnah-
men, der auf die Platzmiete
selbst entfällt. dit nobisw ozdie
Wenn der Veranstalter der Volksparks
den einzelnen Unternehmern die Platzmiete
nicht getrennt von den sonstigen Unkosten-
zuschüssen in Rechnung stellt, kann der
umsatzsteuerfreie Teil der Entgelte, der auf
Vermietung einschließlich Herrich-
tung und Instandhaltung des Grund und
die
RM. 2500.-
RM. 800.
b) Vergütung d. Veranstalters f. d.
der Herbei-
Zeitaufwand bei
führung des Mietvertrages RM. 40.-
c) Spesen, die durch die Verhand-
lungen entstehen, die d. Platz-
mietung vorangegangen sind RM. 30.-
d) Kosten für aufzuwendende Mate-
rialien, Befestigung des Platzes
. RM. 20.-
(Schlackenanfuhr)
e) Kosten für die Wiederinstand-
nach Schluß des Festes. RM. 90.-
f) Kosten f. Luftschutzanlagen, so-
weit sie nicht v. d. öffentlichen
Behörde ersetzt werden
RM.
60.
g) Kosten f. d. Bau v. Aborten RM. 120.-
h) Kosten für etwaige Haftpflicht-
versicherung gegen Schäden der
Besucher auf dem Platze
RM. 30. 1190.-
mithin sind zu versteuern 2% Um-
satzsteuer von RM. 1310.RM. 16.20
Seite 5
Wenn der Betrag der steuerfreien Lei-
stungen bis zur Entrichtung der Umsatz-
steuer-Vorauszahlung nicht genau errech-
net werden kann, ist eine vorläufige
Schätzung zulässig. Ein etwa erforder-
licher Ausgleich ist bei der jährlichen Um-
satzsteuererklärung vorzunehmen. Selbst-
verständlich kann jedes Finanzamt die
Vorlage der Originalbelege verlangen.
Alle verantwortlichen Veranstalter von
Volksparks haben somit hiernach zu ver-
fahren und in die der jeweils zuständigen
Bezirksgruppe einzureichenden Abrech-
nungen der Veranstaltungen die so er-
rechnete Umsatzsteuer einzutragen bzw.
die umsatzsteuerfreien Posten übersicht-
1209
lich anzugeben.
Ausgabe von Durchlaẞscheinen
für das Protektorat Böhmen und Mähren
an Gewerbetreibende nach Schaustellerart
SO
Es ist in letzter Zeit wiederholt vorge-
kommen, daß Gewerbetreibende nach
Schaustellerart aus dem Altreich auf Grund
von Befürwortungen der zuständigen Gau-
wirtschaftskammer bzw. Wirtschaftskam-
mer von der Polizeibehörde Durchlaẞ-
scheine für das Protektorat Böhmen und
Mähren erhalten haben, ohne daß unsere
Wirtschaftsgruppe hiervon unterrichtet
war. Leider ist mit diesen
erteilten
Durchlaßscheinen Mißbrauch getrieben
worden. Die Reichswirtschaftskammer hat
daher auf unsere Veranlassung die Gau-
wirtschaftskammern bzw. Wirtschaftskam-
mern gebeten, in Zukunft Befürwortungen
für die Erteilung von Durchlaßscheinen
nach dem Protektorat Böhmen und Mähren
an Gewerbetreibende nach Schaustellerart
nur dann zu erteilen, wenn vorher die
Stellungnahme unserer Wirtschaftsgruppe
eingeholt worden ist.
neders
Wer aus zwingenden Gründen in das
Protektorat einreisen muß, richtet daher
am zweckmäßigsten über die für ihn zu-
ständige Bezirksgruppe einen schriftlichen
Antrag an unsere Wirtschaftsgruppe. Sollte
die Notwendigkeit der Einreise in das Pro-
tektorat von uns anerkannt werden, so
werden wir den Antrag befürwortend an
die zuständige Gauwirtschaftskammer bzw.
Wirtschaftskammer weiterreichen.
Wer in Zukunft, ohne unsere Stellung-
nahme eingeholt zu haben, auf irgendeinem
Wege einen Durchlaßschein für das Pro-
tektorat erhält, muß unter Umständen mit
ernsten Maßnahmen gegen sich rechnen.
A Verkehrswesen
astrol
Technische Schulung
und handwerkliche Ausbildung der Fahrer
von Nutzkraftfahrzeugen
zur
Der Reichsverkehrsminister hat am 30.
April ds. Js. eine Anordnung erlassen,
deren § 1 besagt, daß,,die Fahrer der rot-
bewinkelten Nutzkraftfahrzeuge (... Last-
kraftwagen und Zugmaschinen) sich bis
zum 31. 12. 1944 einer techn. Schulung und
handwerklichen Ausbildung durch das NS-
KK zu unterrichten und sich zu diesem
Zweck... bei der unteren Verwaltungs-
behörde Fahrbereitschaftsleiter
Teilnahme an einer solchen Schulung und
Ausbildung zu melden haben. Den genauen
Zeitpunkt der Meldung bestimmt die mitt-
lere Verwaltungsbehörde Bevollmäch-
tigter für den Nahverkehr im Benehmen
mit der zuständigen NSKK-Motorgruppe".
Nach § 3 berechtigt die Fahrerlaubnis
der Klasse II und III vom 1. 1. 1945 an auf
Kriegsdauer zum Führen von rotbewinkel-
nur
wenn der Führerschein einen Vermerk
trägt, daß der Inhaber durch das NSKK
geschult ist. Alle Mitglieder, die ent-