Der Komet 3706 – Seite 6
1965-07-30 · Seite 6 von 24
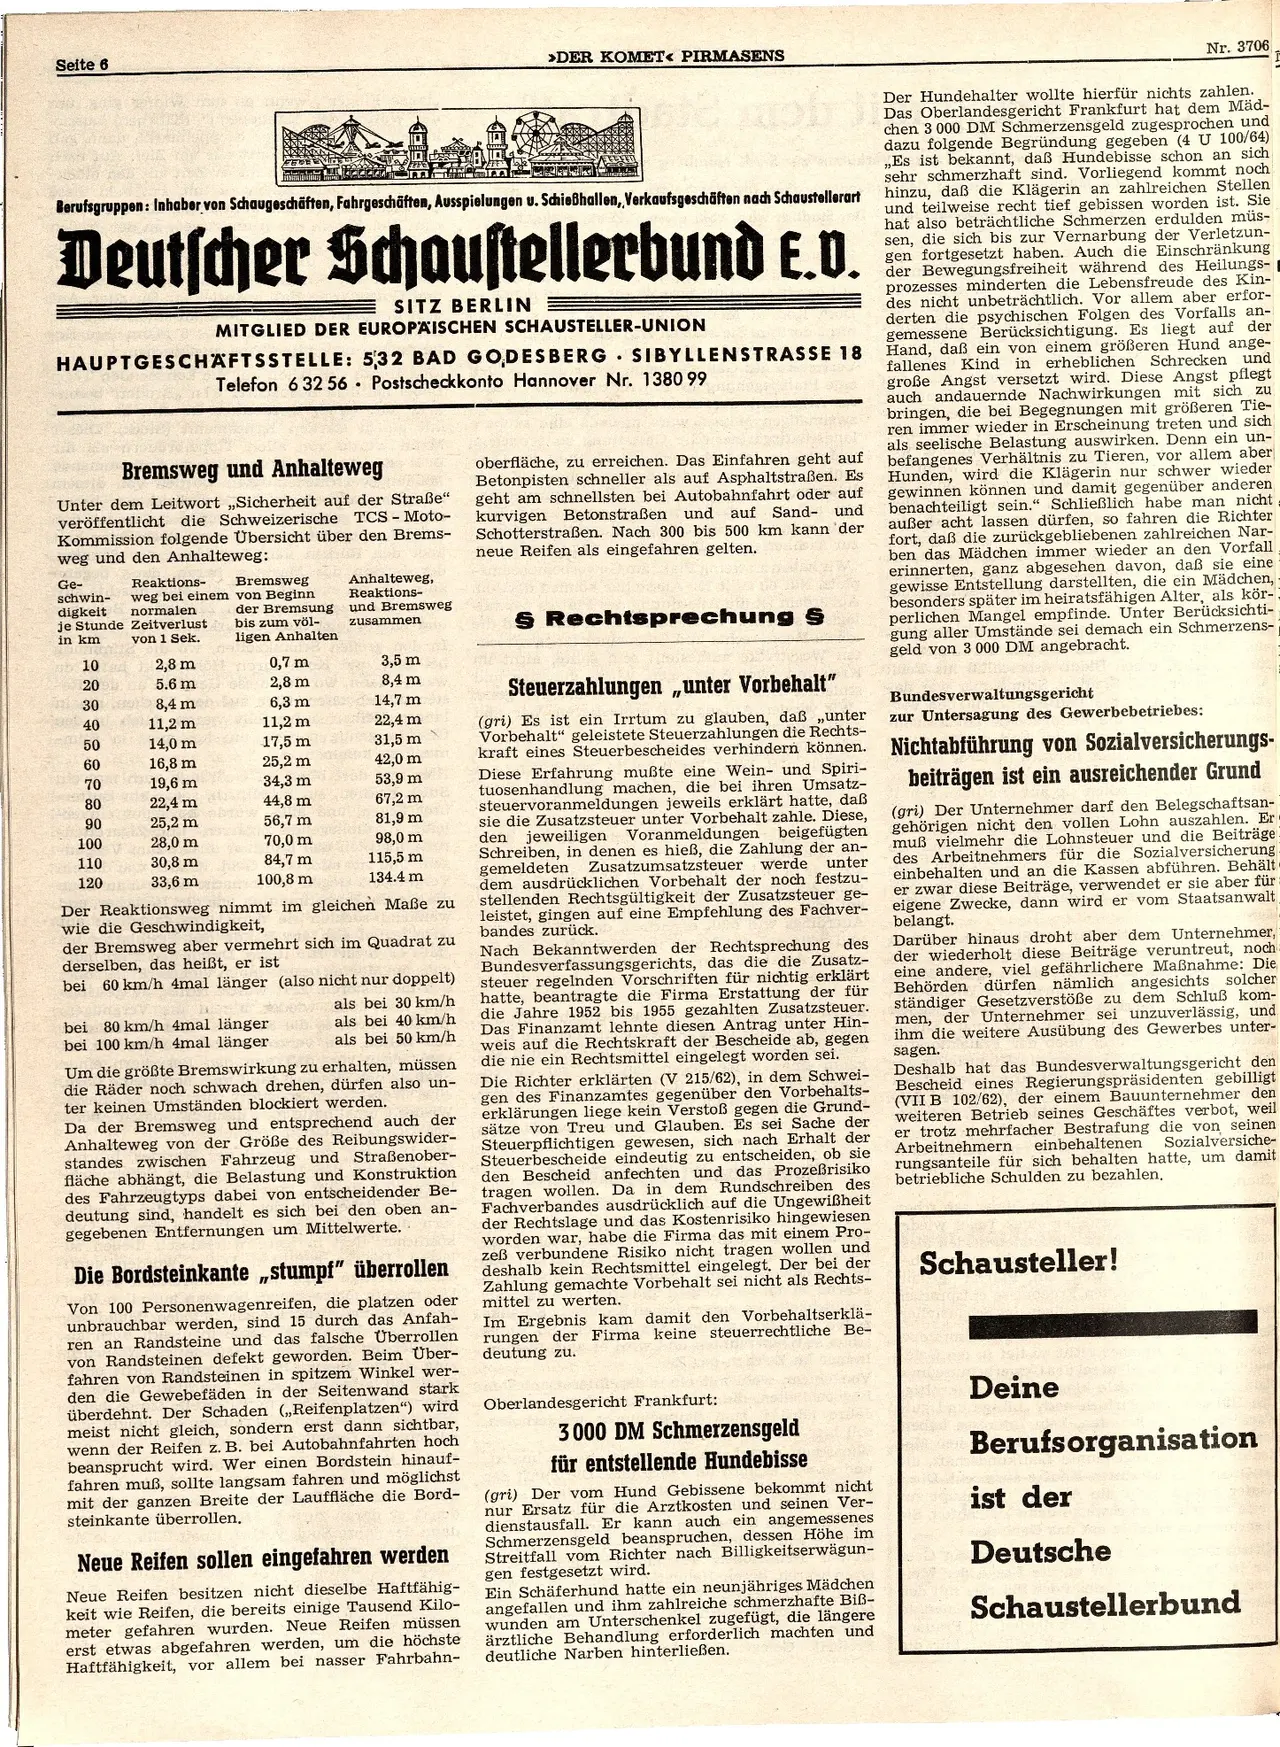
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
>DER KOMET< PIRMASENS
Berufsgruppen: Inhaber von Schaugeschäften, Fahrgeschäften, Ausspielungen u. Schießhallen, Verkaufsgeschäften nach Schaustellerart
Deutscher Schaustellerbund £.v.
E.D.
SITZ BERLIN
MITGLIED DER EUROPÄISCHEN SCHAUSTELLER-UNION
HAUPTGESCHÄFTSSTELLE: 532 BAD GODESBERG SIBYLLENSTRASSE 18
Postscheckkonto Hannover Nr. 1380 99
Telefon 6 32 56
Bremsweg und Anhalteweg
Unter dem Leitwort „Sicherheit auf der Straße"
veröffentlicht die Schweizerische TCS - Moto-
Kommission folgende Übersicht über den Brems-
weg und den Anhalteweg:
Ge-
Reaktions-
Bremsweg
schwin- weg bei einem von Beginn
digkeit normalen.
je Stunde Zeitverlust
Anhalteweg,
Reaktions-
und Bremsweg
zusammen
der Bremsung
in km
von 1 Sek.
bis zum völ-
ligen Anhalten
10
2,8 m
0,7 m
3,5 m
20
5.6 m
2,8 m
8,4 m
30
8,4 m
6,3 m
14,7 m
40
11,2 m
11,2 m
22,4 m
50
14,0 m
17,5 m
31,5 m
60
16,8 m
25,2 m
42,0 m
70
19,6 m
34,3 m
53,9 m
80
22,4 m
44,8 m
67,2 m
90
25,2 m
56,7 m
81,9 m
100
28,0 m
70,0 m
110
30,8 m
84,7 m
120
33,6 m
100,8 m
98,0 m
115,5 m
134.4 m
Der Reaktionsweg nimmt im gleichen Maße zu
wie die Geschwindigkeit,
der Bremsweg aber vermehrt sich im Quadrat zu
derselben, das heißt, er ist
bei
60 km/h 4mal länger (also nicht nur doppelt)
als bei 30 km/h
als bei 40 km/h
als bei 50 km/h
bei 80 km/h 4mal länger
bei 100 km/h 4mal länger
Um die größte Bremswirkung zu erhalten, müssen
die Räder noch schwach drehen, dürfen also un-
ter keinen Umständen blockiert werden.
Da der Bremsweg und entsprechend auch der
Anhalteweg von der Größe des Reibungswider-
standes zwischen Fahrzeug und Straßenober-
fläche abhängt, die Belastung und Konstruktion
des Fahrzeugtyps dabei von entscheidender Be-
deutung sind, handelt es sich bei den oben an-
gegebenen Entfernungen um Mittelwerte.
Die Bordsteinkante,,stumpf" überrollen
Von 100 Personenwagenreifen, die platzen oder
unbrauchbar werden, sind 15 durch das Anfah-
ren an Randsteine und das falsche Überrollen
von Randsteinen defekt geworden. Beim Über-
fahren von Randsteinen in spitzem Winkel wer-
den die Gewebefäden in der Seitenwand stark
überdehnt. Der Schaden (,,Reifenplatzen") wird
meist nicht gleich, sondern erst dann sichtbar,
wenn der Reifen z. B. bei Autobahnfahrten hoch
beansprucht wird. Wer einen Bordstein hinauf-
fahren muß, sollte langsam fahren und möglichst
mit der ganzen Breite der Lauffläche die Bord-
steinkante überrollen.
Neue Reifen sollen eingefahren werden
Neue Reifen besitzen nicht dieselbe Haftfähig-
keit wie Reifen, die bereits einige Tausend Kilo-
meter gefahren wurden. Neue Reifen
müssen
erst etwas abgefahren werden, um die höchste
Haftfähigkeit, vor allem bei nasser Fahrbahn-
oberfläche, zu erreichen. Das Einfahren geht auf
Betonpisten schneller als auf Asphaltstraßen. Es
geht am schnellsten bei Autobahnfahrt oder auf
und
und auf Sand-
kurvigen Betonstraßen
Schotterstraßen. Nach 300 bis 500 km kann der
neue Reifen als eingefahren gelten.
§ Rechtsprechung §
Steuerzahlungen, unter Vorbehalt"
(gri) Es ist ein Irrtum zu glauben, daß unter
Vorbehalt" geleistete Steuerzahlungen die Rechts-
Nr. 3706
Der Hundehalter wollte hierfür nichts zahlen.
Das Oberlandesgericht Frankfurt hat dem Mäd-
chen 3 000 DM Schmerzensgeld zugesprochen und
dazu folgende Begründung gegeben (4 U 100/64)
,,Es ist bekannt, daß Hundebisse schon an sich
sehr schmerzhaft sind. Vorliegend kommt noch
hinzu, daß die Klägerin an zahlreichen Stellen
und teilweise recht tief gebissen worden ist. Sie
hat also beträchtliche Schmerzen erdulden müs-
sen, die sich bis zur Vernarbung der Verletzun-
gen fortgesetzt haben. Auch die Einschränkung
der Bewegungsfreiheit während des Heilungs-
prozesses minderten die Lebensfreude des Kin-
des nicht unbeträchtlich. Vor allem aber erfor-
derten die psychischen Folgen des Vorfalls an-
gemessene Berücksichtigung. Es liegt auf der
Hand, daß ein von einem größeren Hund ange-
fallenes Kind in erheblichen Schrecken und
große Angst versetzt wird. Diese Angst pflegt.
auch andauernde Nachwirkungen mit sich zu
bringen, die bei Begegnungen mit größeren Tie-
ren immer wieder in Erscheinung treten und sich
als seelische Belastung auswirken. Denn ein un-
befangenes Verhältnis zu Tieren, vor allem aber
Hunden, wird die Klägerin nur schwer wieder
gewinnen können und damit gegenüber anderen
benachteiligt sein." Schließlich habe man nicht
außer acht lassen dürfen, so fahren die Richter
fort, daß die zurückgebliebenen zahlreichen Nar-
ben das Mädchen immer wieder an den Vorfall
erinnerten, ganz abgesehen davon, daß sie eine
gewisse Entstellung darstellten, die ein Mädchen,
besonders später im heiratsfähigen Alter, als kör-
perlichen Mangel empfinde. Unter Berücksichti-
gung aller Umstände sei demach ein Schmerzens-
geld von 3 000 DM angebracht.
Bundesverwaltungsgericht
zur Untersagung des Gewerbebetriebes:
kraft eines Steuerbescheides verhindern können. Nichtabführung von Sozialversicherungs-
Diese Erfahrung mußte eine Wein- und Spiri-
tuosenhandlung machen, die bei ihren Umsatz-
steuervoranmeldungen jeweils erklärt hatte, daß
sie die Zusatzsteuer unter Vorbehalt zahle. Diese,
den jeweiligen Voranmeldungen beigefügten
Schreiben, in denen es hieß, die Zahlung der an-
Zusatzumsatzsteuer werde unter
gemeldeten
dem ausdrücklichen Vorbehalt der noch festzu-
stellenden Rechtsgültigkeit der Zusatzsteuer ge-
leistet, gingen auf eine Empfehlung des Fachver-
bandes zurück.
Nach Bekanntwerden der Rechtsprechung des
Bundesverfassungsgerichts, das die die Zusatz-
steuer regelnden Vorschriften für nichtig erklärt
hatte, beantragte die Firma Erstattung der für
die Jahre 1952 bis 1955 gezahlten Zusatzsteuer.
Das Finanzamt lehnte diesen Antrag unter Hin-
weis auf die Rechtskraft der Bescheide ab, gegen
die nie ein Rechtsmittel eingelegt worden sei.
Die Richter erklärten (V 215/62), in dem Schwei-
gen des Finanzamtes gegenüber den Vorbehalts-
erklärungen liege kein Verstoß gegen die Grund-
sätze von Treu und Glauben. Es sei Sache
der
Steuerpflichtigen gewesen, sich nach Erhalt der
Steuerbescheide eindeutig zu entscheiden, ob sie
den Bescheid anfechten und das Prozeßrisiko
tragen wollen. Da in dem Rundschreiben des
Fachverbandes ausdrücklich auf die Ungewißheit
der Rechtslage und das Kostenrisiko hingewiesen
worden war, habe die Firma das mit einem Pro-
zeẞ verbundene Risiko nicht tragen wollen und
deshalb kein Rechtsmittel eingelegt. Der bei der
Zahlung gemachte Vorbehalt sei nicht als Rechts-
mittel zu werten.
Im Ergebnis kam damit den Vorbehaltserklä-
rungen der Firma keine steuerrechtliche Be-
deutung zu.
Oberlandesgericht Frankfurt:
3000 DM Schmerzensgeld
für entstellende Hundebisse
(gri) Der vom Hund Gebissene bekommt nicht
nur Ersatz für die Arztkosten und seinen
Ver-
dienstausfall. Er kann auch ein angemessenes
Schmerzensgeld beanspruchen, dessen Höhe im
Streitfall vom Richter nach Billigkeitserwägun-
gen festgesetzt wird.
Ein Schäferhund hatte ein neunjähriges Mädchen
angefallen und ihm zahlreiche schmerzhafte Biẞ-
wunden am Unterschenkel zugefügt, die längere
ärztliche Behandlung erforderlich machten
und
deutliche Narben hinterließen.
beiträgen ist ein ausreichender Grund
(gri) Der Unternehmer darf den Belegschaftsan-
gehörigen nicht den vollen Lohn auszahlen. Er
muß vielmehr die Lohnsteuer und die Beiträge
des Arbeitnehmers für die Sozialversicherung
einbehalten und an die Kassen abführen. Behält
er zwar diese Beiträge, verwendet er sie aber für
eigene Zwecke, dann wird er vom Staatsanwalt
belangt.
Darüber hinaus droht aber dem Unternehmer,
der wiederholt diese Beiträge veruntreut, noch
eine andere, viel gefährlichere Maßnahme: Die
Behörden dürfen nämlich angesichts solcher
ständiger Gesetzverstöße zu dem Schluß kom-
men, der Unternehmer sei unzuverlässig, und
ihm die weitere Ausübung des Gewerbes unter-
sagen.
Deshalb hat das Bundesverwaltungsgericht den
Bescheid eines Regierungspräsidenten gebilligt
(VII B 102/62), der einem Bauunternehmer den
weiteren Betrieb seines Geschäftes verbot, weil
er trotz mehrfacher Bestrafung die von seinen
Arbeitnehmern einbehaltenen Sozialversiche-
rungsanteile für sich behalten hatte, um damit
betriebliche Schulden zu bezahlen.
Schausteller!
Deine
Berufsorganisation
ist der
Deutsche
Schaustellerbund