Der Komet 3764 – Seite 8
1967-03-10 · Seite 8 von 24
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
>DER KOMET PIRMASENS
Hauptvereinigung des ambulanten Gewerbes
und der Schausteller in Deutschland E. V.
Sitz Bonn am Rhein Koblenzer Straße 77 Fernruf 36634
•
.
13. Bundesverbandstag der HAGD in Bremen
(Fortsetzung)
Nicht nur Marktstandgelderhöhungen, nicht
nur Mangel an Arbeitskräften, auch die Bun-
desbahn hat den Ausnahmetarif 23 B 10 mit
Wirkung vom 6. Mai 1966 außerordentlich er-
höht. Obschon es der HAGD gelungen ist, die
Inkraftsetzung des erhöhten Tarifs über das
Frühjahr 1966 hinauszuzögern, traf die Erhö-
hung des Tarifs unser Gewerbe mit seiner gan-
zen Wucht. Insbesondere die niedrigen Ge-
wichtsklassen erfuhren eine Frachterhöhung
von 50 bis 120 %. Durchschnittlich ist bei Be-
rücksichtigung der Erhöhung für alle Gewichts-
klassen eine Frachterhöhung für das Schau-
stellergewerbe von 37,5 % eingetreten. Die Ab-
teilung Statistik der Deutschen Bundesbahn
will festgestellt haben, daß im Jahre 1965 in
den Gewichtsklassen von 5 und 10 t nur noch
4000 Verladungen vorgenommen seien, woraus
die Bundesbahn folgert, daß tatsächlich für
diese Gewichtsklasse kein großer Bedarf be-
steht. Die Bundesbahn sollte sich eines besse-
ren belehren lassen: Um Fracht einzusparen,
ist schon bisher das Schaustellergewerbe dazu
übergegangen, bei Zusammenfassung ganzer
Volksfestplätze das Schaustellergut auf dem
Wege der Circussonderzüge zu verladen. Auch
das Schaustellergewerbe unterliegt in erster
Linie den Gesetzen der Wirtschaftlichkeit.
Rationalisierung und Automatisierung sind
zwar für die Wirtschaft markante Worte, las-
sen sich aber jedoch auf das Gewerbe nach
Schaustellerart sehr oft oder meistens nicht
verwirklichen. Wie das Schaustellergewerbe
aus dem Dilemma der erhöhten Frachten her-
auskommt, wäre einer Spezialüberlegung dien-
lich.
Ich möchte es mir eigentlich versagen, auf das
Problem der Mehrwert- bzw. Nettosteuer hier
noch einzugehen; zumal wir das Thema schon
in den Vorjahren ausführlich behandelt haben.
Es muß genügen, hier nochmals klipp und klar
zum Ausdruck zu bringen, daß das Schaustel-
lergewerbe, das weniger Waren umsetzt als
Dienstleistungen vollbringt, nach all seinen
sonstigen maßlosen Belastungen ganz einfach
nicht in der Lage ist, unter Umständen noch
eine Verdoppelung und Verdreifachung der
Umsatzsteuer hinzunehmen. So, wie die Vor-
bereitung des Nettosteuergesetzes heute aus-
sieht, wird den Schaustellern nicht mehr und
nicht weniger zugemutet, seine Einnahmen als
Umsatz mit einem Steuersatz von 10, unter Um-
ständen sogar von 11 Prozent, zu versteuern.
An Abzügen werden voraussichtlich nur die
auf den sogenannten Investitionen oder An-
schaffungen ruhenden Umsatzsteuern zugelas-
sen. Aber auch hierbei glaubt man schon zu
weit zu gehen; zumal neuerdings schon über-
legt wird, ob diese Steuern nicht ratenweise
zum Abzug zugelassen werden sollen.
Als Ihr verantwortlicher Vertreter halte ich
mich für verpflichtet, hier in Ihrer aller Namen
gegen eine derartige Drosselungssteuer ener-
gisch zu protestieren.
Nach Lage der Dinge möchte ich voraussagen,
daß kaum ein Schausteller in der Lage sein
wird, diese ungerechtfertigte Steuererhöhung
aufzubringen. Der wohlmeinende Rat, die
Steuererhöhung auf die Eintrittspreise abzu-
wälzen, klingt in unseren Ohren wie Spott und
Hohn. Wir können und wollen die bisher im
großen und ganzen stabil gebliebenen Schau-
stellerpreise nicht erhöhen. Ja, wir konnten sie
nie erhöhen, da eigentümlicherweise das Pu-
blikum glaubt, wir sollten etwas verschenken.
Und wir verschenken ja auch dadurch genug,
daß wir, ohne Rücksicht auf 8-Stunden-Tag,
ohne Rücksicht auf 12- und 16-Stunden-Tag,
ohne Rücksicht auf Urlaub, ohne Rücksicht auf
Wind und Wetter arbeiten.
Die Beförderungssteuer belastet uns nach wie
vor. Obschon es der HAGD gelungen ist, hier-
bei den Steuersatz auf einen Pfennig pro t/km
zu senken, sind wir nach wie vor der Meinung,
daß diese Steuer dem Schaustellergewerbe zu
Unrecht aufgelastet worden ist. Ganz abgese-
hen davon, daß die Schaustellerzugmaschinen
in der Regel nur mit einer Geschwindigkeit
von 20 km/h fahren und deshalb auch die Auto-
bahnen nicht benutzt werden, gehören die
Schaustellertransporte so sehr zu der Berufs-
ausübung, daß eine besondere Besteuerung
ebenso unangebracht ist wie zum Beispiel in
der Landwirtschaft, die auch keine Beförde-
rungssteuer entrichtet.
Sie sehen, daß unsere Berufssorgen sich auf
viele Bereiche unserer wirtschaftlichen Betäti-
gung erstrecken. Daß das Schaustellergewerbe
Nr. 3764
sich aber auch noch mit den Hygieneverord-
nungen der Länder beschäftigen muß, kann
von Außenstehenden eigentlich nicht erwartet
werden. Was uns in erster Linie ärgert, ist die
Tatsache der Verschiedenartigkeit der Hygiene-
verordnungen in den einzelnen Bundesländern.
Besonders für die Schausteller, die die Landes-
grenzen überschreiten - das ist wohl ziemlich
bei allen der Fall, können sich dabei uner-
trägliche Auswirkungen ergeben. Wenn je-
mand zum Beispiel seine Verkaufswagen, ganz
gleich für welche Lebensmittel, nach den Hy-
gienevorschriften, die in Bremen gelten, her-
gerichtet hat, so kann er sein blaues Wunder
erleben, wenn er mit dem selben Fahrzeug
etwa im Land Nordrhein-Westfalen oder in
Hessen einer Kontrolle unterzogen wird. Lei-
der sind bisher schon eine ganze Reihe von
Bestrafungen zu verzeichnen, die aber nicht
einmal so sehr ins Gewicht fallen im Vergleich
zu der Geschäftsschädigung, die bei etwaigen
Stillegungen der Betriebe eintreten können!
Wir haben deshalb beim Bundesministerium
für Gesundheitswesen beantragt, entweder
baldmöglichst eine Koordinierung der Hygiene-
verordnungen der Länder herbeizuführen oder
die schon früher begonnene Initiative auf Schaf-
fung einer Bundeshygieneverordnung fortzu-
setzen oder wieder aufzunehmen. Die Ver-
schiedenartigkeit der Hygieneverordnungen
macht sich leider auch bei der Herstellung und
dem Vertrieb von Speiseeis bemerkbar. Der
Arbeitskreis Speiseeis, in dem wir die Speise-
eishersteller des Reisegewerbes nach wie vor
vertreten, hat auf Wunsch des Bundesgesund-
heitsministeriums zwar eine bundeseinheitliche
Speiseeis-Hygieneverordnung vorgelegt, je-
doch ist nicht zu erwarten, daß eine schnelle
Bearbeitung und Verabschiedung erfolgt, weil
zunächst noch eine Einigung in der europä-
ischen Wirtschaftsgemeinschaft über den In-
halt der für die EWG-Länder vorgesehenen
Hygieneverordnung herbeigeführt werden soll.
Ich darf aber bei dieser Gelegenheit schon mit-
teilen, daß es der energischen Intervention der
HAGD gelungen ist, das Verbot der Abgabe
von losem Speiseeis außerhalb von festen Nie-
derlassungen, also im Reisegewerbe, zu Fall
zu bringen. Schon heute steht fest, daß die
schmucken Geschäfte der Speiseeishersteller
auf unseren Märkten und Volksfesten unge-
schmälert ihre Existenz erhalten können. Das
ist ganz zweifellos das alleinige Verdienst der
HAGD!
Schon in den Vorjahren haben wir uns auch
mit der Anwendung der neuen Hackfleischver-
ordnung auf die Herstellung, die Behandlung
und den Verkauf von Bratwurst befaßt. Die
neuen Bestimmungen sehen vor, daß Brat-
wurst zum Zwecke der Abgabe in gebratenem,
gebrühtem, gedämpftem oder gekochtem Zu-
stand in der Menge des voraussichtlichen Ta-
gesbedarfs nur bei einer Temperatur von nicht
mehr als 4 Grad Celsius zum Verkauf vorrätig
gehalten werden darf. Obschon die meisten
Betriebe über ausreichende Kühleinrichtungen
verfügen, sind wir doch der Meinung, daß diese
Bestimmungen als überspitzt zu gelten haben.
Die erlassenen Vorschriften sind auch deshalb
nicht zu erfüllen, weil der Transport von fri-
scher Bratwurst nur bei einer Gefriertempera-
tur von minus 18 Grad erfolgen darf. Die HAGD
hat sich dieser wichtigen Angelegenheit ange-
nommen und beim Bundesgesundheitsministe-
rium immer wieder gefordert, daß diese an der
Praxis vorbeigehenden Vorschriften so bald
als möglich abgeändert werden. Dies umso
mehr. als für das Schlachtergewerbe und für
das Gaststättengewerbe andere Bestimmungen
gelten und infolgedessen die Hackfleischver-
ordnung aller Voraussicht nach als verfas-
sungswidrig anzusehen ist, weil gleiche recht-
liche Tatbestände gesetzlich verschiedenartig
geregelt worden sind.
Auf meine Veranlassung hat die HAGD An-
fang 1966 ein Merkblatt für Bratwursthändler
im Reise- und Marktgewerbe herausgegeben.
das die für Bratwursthändler im Reise- und
Marktgewerbe geltenden Bestimmungen zum
Inhalt hat.
Nach langem Hin und Her hat das Bundesge-
sundheitsministerium unsere Anträge mit ei-
nem Schreiben abgelehnt. Interessierte Kreise
können den Wortlaut dieses Schreibens bei der
HAGD anfordern.
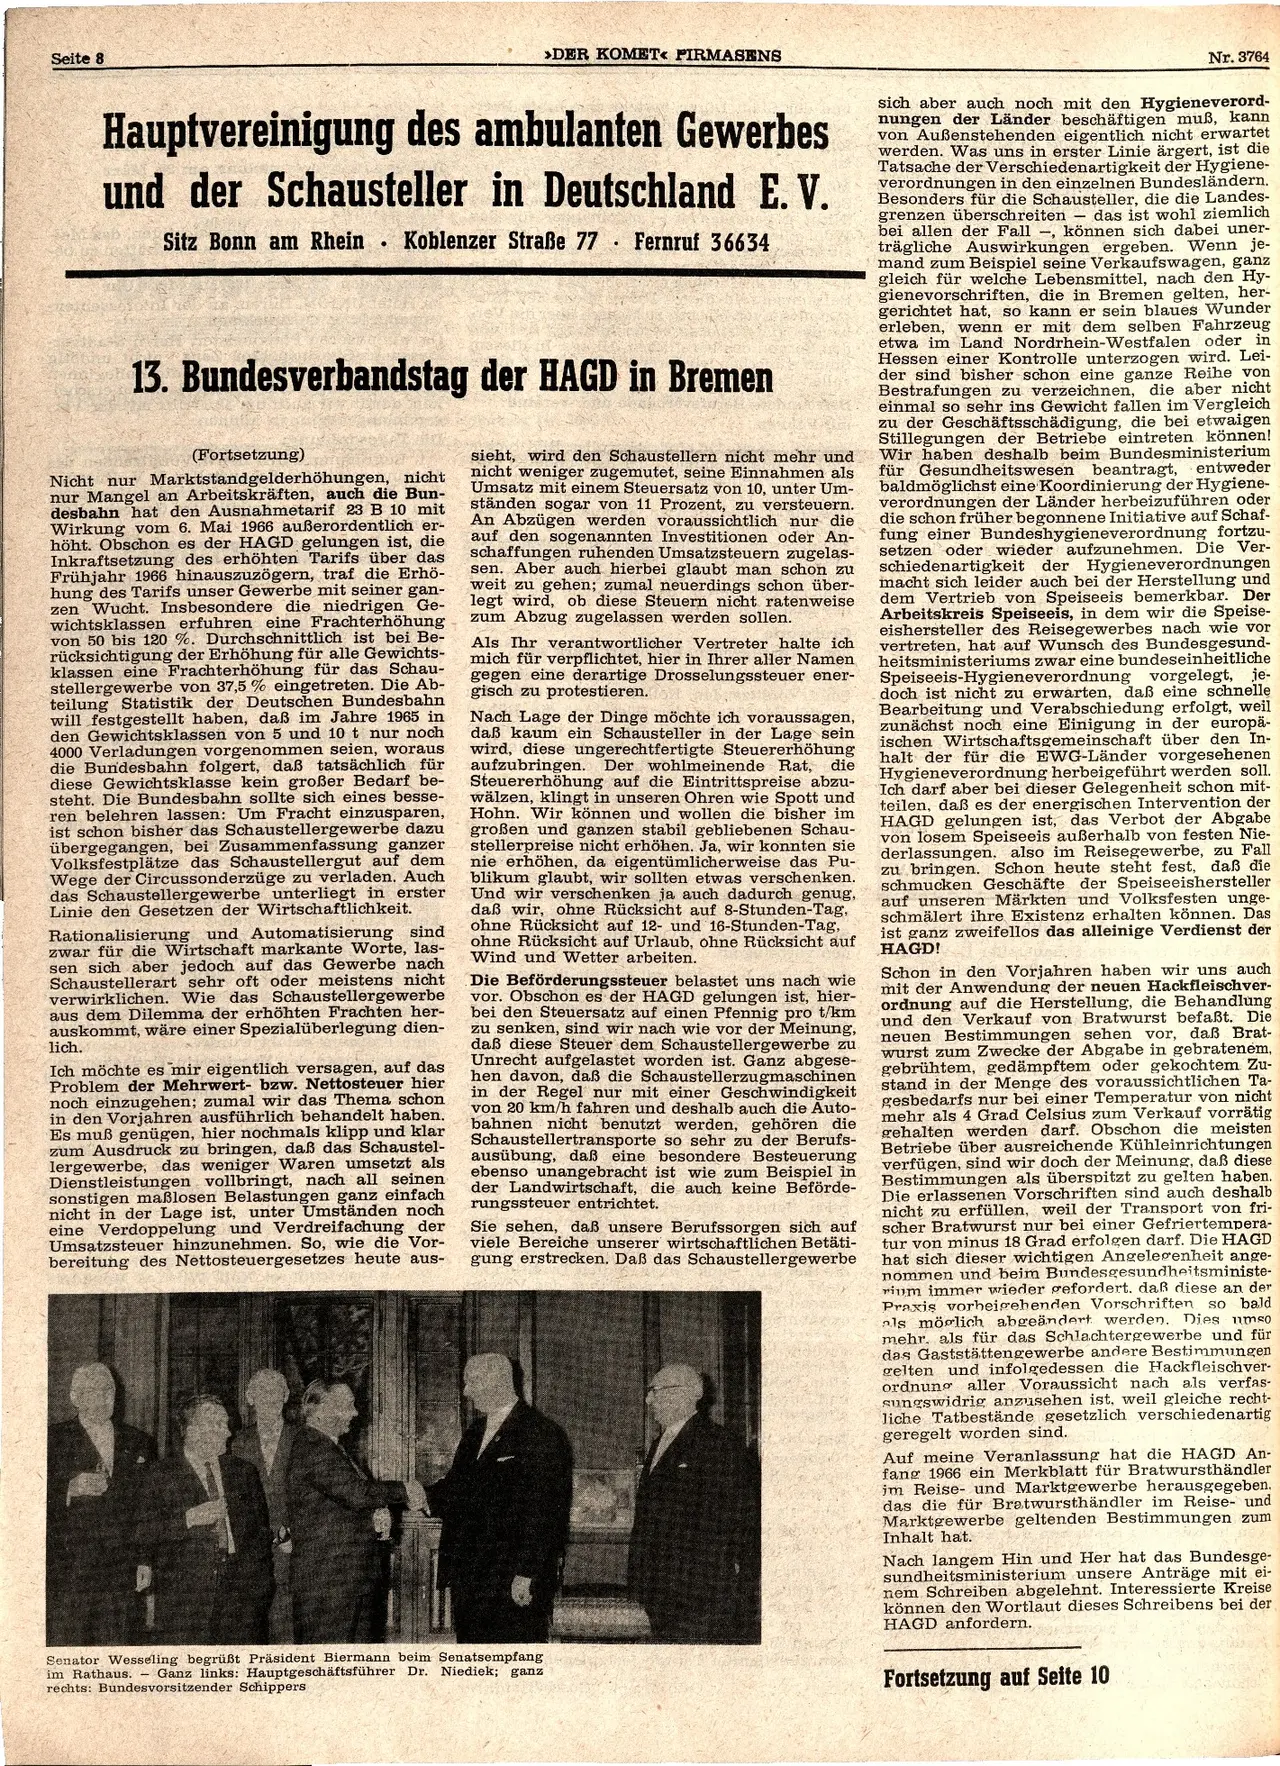
Senator Wesseling begrüßt Präsident Biermann beim Senatsempfang
im Rathaus. - Ganz links: Hauptgeschäftsführer Dr. Niediek; ganz
rechts: Bundesvorsitzender Schippers
Fortsetzung auf Seite 10