Der Komet 4349 – Seite 7
1983-06-10 · Seite 7 von 24
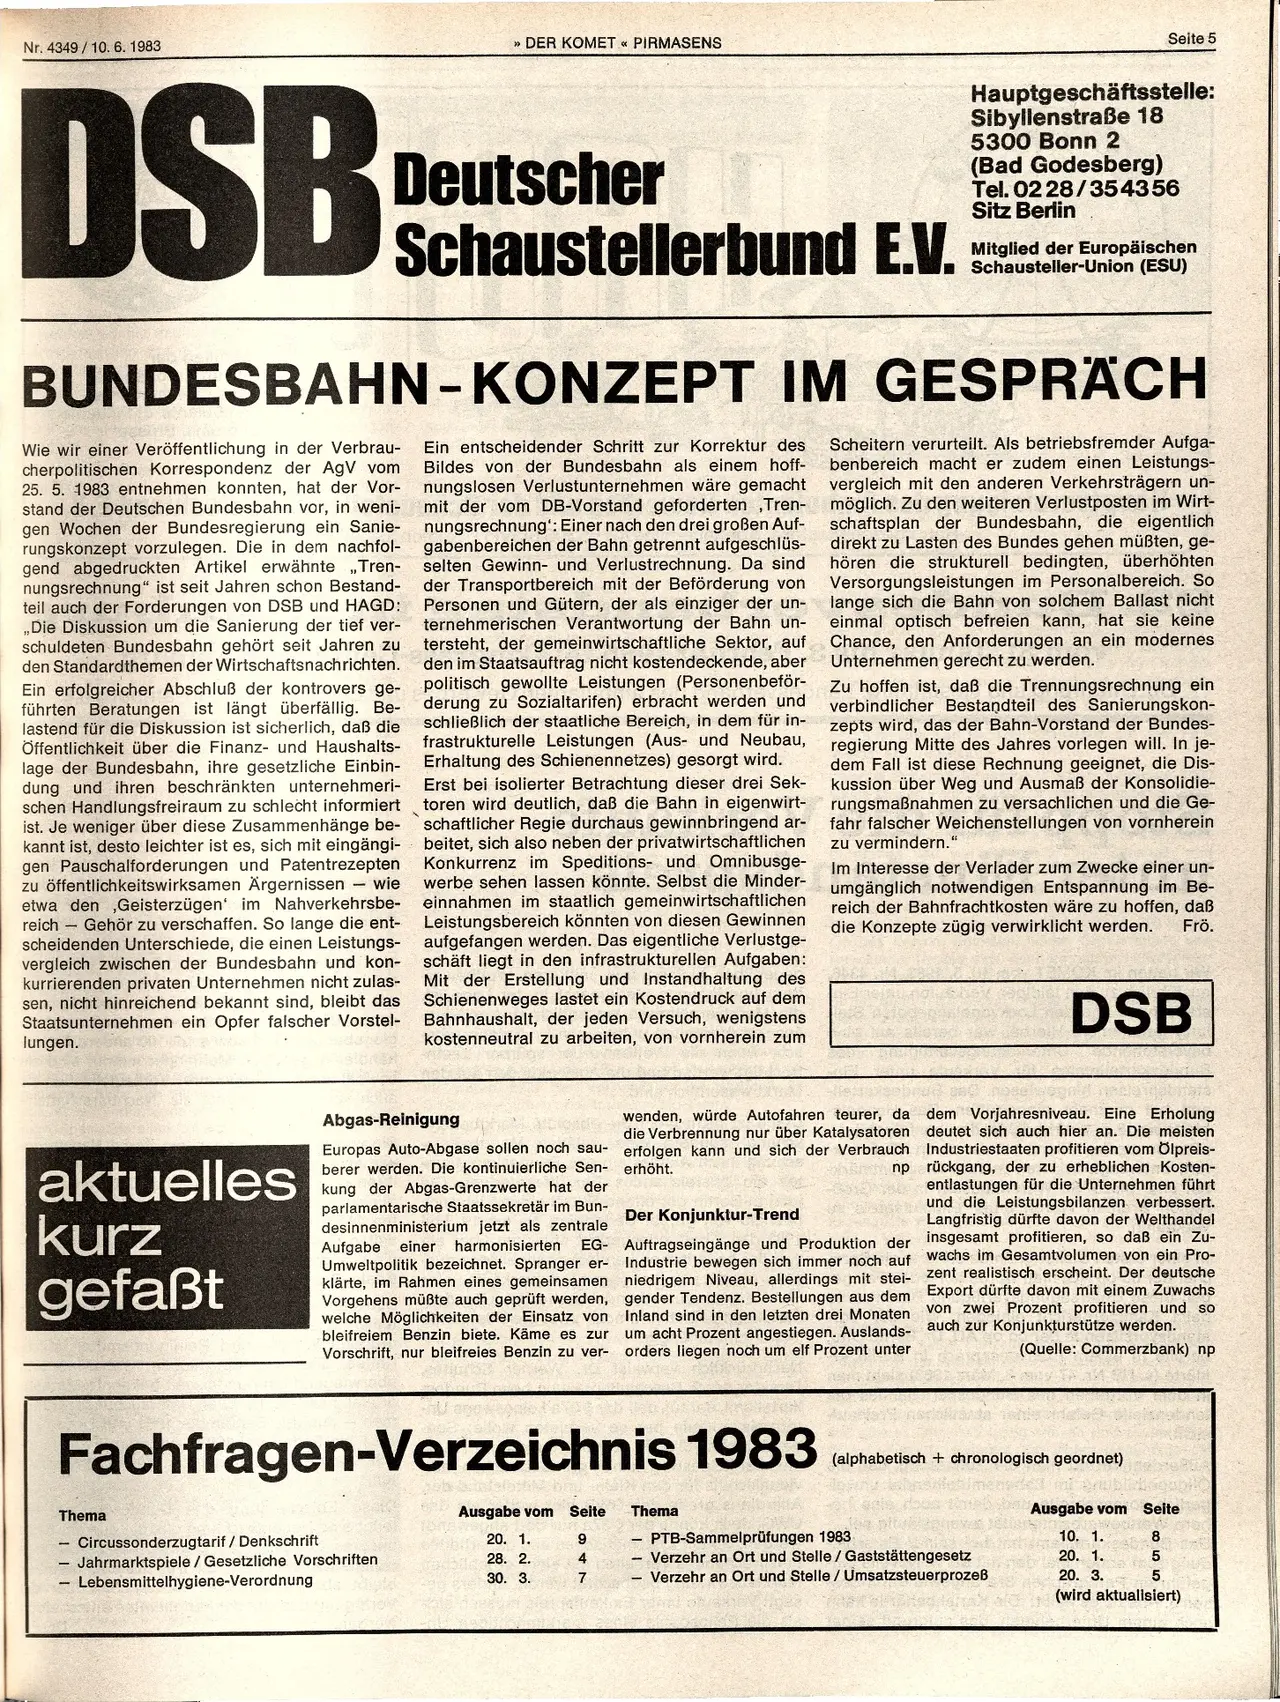
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4349/10. 6. 1983
» DER KOMET « PIRMASENS
Seite 5
DSB
Deutscher
Hauptgeschäftsstelle:
Sibyllenstraße 18
5300 Bonn 2
(Bad Godesberg)
Tel. 0228/354356
Sitz Berlin
Schaustellerbund E.V. Meddersy
Mitglied Europäischen
Schausteller-Union (ESU)
BUNDESBAHN-KONZEPT IM GESPRÄCH
"
,Tren-
Wie wir einer Veröffentlichung in der Verbrau-
cherpolitischen Korrespondenz der AgV vom
25. 5. 1983 entnehmen konnten, hat der Vor-
stand der Deutschen Bundesbahn vor, in weni-
gen Wochen der Bundesregierung ein Sanie-
rungskonzept vorzulegen. Die in dem nachfol-
gend abgedruckten Artikel erwähnte
nungsrechnung" ist seit Jahren schon Bestand-
teil auch der Forderungen von DSB und HAGD:
,,Die Diskussion um die Sanierung der tief ver-
schuldeten Bundesbahn gehört seit Jahren zu
den Standardthemen der Wirtschaftsnachrichten.
Ein erfolgreicher Abschluß der kontrovers ge-
führten Beratungen ist längt überfällig. Be-
lastend für die Diskussion ist sicherlich, daß die
Öffentlichkeit über die Finanz- und Haushalts-
lage der Bundesbahn, ihre gesetzliche Einbin-
dung und ihren beschränkten unternehmeri-
schen Handlungsfreiraum zu schlecht informiert
ist. Je weniger über diese Zusammenhänge be-
kannt ist, desto leichter ist es, sich mit eingängi-
gen Pauschalforderungen und Patentrezepten
zu öffentlichkeitswirksamen Ärgernissen
- wie
etwa den,Geisterzügen' im Nahverkehrsbe-
reich Gehör zu verschaffen. So lange die ent-
scheidenden Unterschiede, die einen Leistungs-
vergleich zwischen der Bundesbahn und kon-
kurrierenden privaten Unternehmen nicht zulas-
sen, nicht hinreichend bekannt sind, bleibt das
Staatsunternehmen ein Opfer falscher Vorstel-
lungen.
Ein entscheidender Schritt zur Korrektur des
Bildes von der Bundesbahn als einem hoff-
nungslosen Verlustunternehmen wäre gemacht
mit der vom DB-Vorstand geforderten,Tren-
nungsrechnung': Einer nach den drei großen Auf-
gabenbereichen der Bahn getrennt aufgeschlüs-
selten Gewinn- und Verlustrechnung. Da sind
der Transportbereich mit der Beförderung von
Personen und Gütern, der als einziger der un-
in-
ternehmerischen Verantwortung der Bahn un-
tersteht, der gemeinwirtschaftliche Sektor, auf
den im Staatsauftrag nicht kostendeckende, aber
politisch gewollte Leistungen (Personenbeför-
derung zu Sozialtarifen) erbracht werden und
schließlich der staatliche Bereich, in dem für in-
frastrukturelle Leistungen (Aus- und Neubau,
Erhaltung des Schienennetzes) gesorgt wird.
Erst bei isolierter Betrachtung dieser drei Sek-
toren wird deutlich, daß die Bahn in eigenwirt-
schaftlicher Regie durchaus gewinnbringend ar-
beitet, sich also neben der privatwirtschaftlichen
Konkurrenz im Speditions- und Omnibusge-
werbe sehen lassen könnte. Selbst die Minder-
einnahmen im staatlich gemeinwirtschaftlichen
Leistungsbereich könnten von diesen Gewinnen
aufgefangen werden. Das eigentliche Verlustge-
schäft liegt in den infrastrukturellen Aufgaben:
Mit der Erstellung und Instandhaltung des
Schienenweges lastet ein Kostendruck auf dem
Bahnhaushalt, der jeden Versuch, wenigstens
kostenneutral zu arbeiten, von vornherein zum
Scheitern verurteilt. Als betriebsfremder Aufga-
benbereich macht er zudem einen Leistungs-
vergleich mit den anderen Verkehrsträgern un-
möglich. Zu den weiteren Verlustposten im Wirt-
schaftsplan der Bundesbahn, die eigentlich
direkt zu Lasten des Bundes gehen müßten, ge-
hören die strukturell bedingten, überhöhten
Versorgungsleistungen im Personalbereich. So
lange sich die Bahn von solchem Ballast nicht
einmal optisch befreien kann, hat sie keine
Chance, den Anforderungen an ein modernes
Unternehmen gerecht zu werden.
la
Zu hoffen ist, daß die Trennungsrechnung ein
verbindlicher Bestandteil des Sanierungskon-
zepts wird, das der Bahn-Vorstand der Bundes-
regierung Mitte des Jahres vorlegen will. In je-
dem Fall ist diese Rechnung geeignet, die Dis-
kussion über Weg und Ausmaß der Konsolidie-
rungsmaßnahmen zu versachlichen und die Ge-
fahr falscher Weichenstellungen von vornherein
zu vermindern."
Im Interesse der Verlader zum Zwecke einer un-
umgänglich notwendigen Entspannung im Be-
reich der Bahnfrachtkosten wäre zu hoffen, daß
die Konzepte zügig verwirklicht werden.
DSB
Frö.
aktuelles
kurz
gefaßt
Abgas-Reinigung
Europas Auto-Abgase sollen noch sau-
berer werden. Die kontinuierliche Sen-
kung der Abgas-Grenzwerte hat der
parlamentarische Staatssekretär im Bun-
desinnenministerium jetzt als zentrale
Aufgabe einer harmonisierten EG-
Umweltpolitik bezeichnet. Spranger er-
klärte, im Rahmen eines gemeinsamen
Vorgehens müßte auch geprüft werden,
welche Möglichkeiten der Einsatz von
bleifreiem Benzin biete. Käme es zur
Vorschrift, nur bleifreies Benzin zu ver-
wenden, würde Autofahren teurer, da
die Verbrennung nur über Katalysatoren
erfolgen kann und sich der Verbrauch
erhöht.
Der Konjunktur-Trend
np
Auftragseingänge und Produktion der
Industrie bewegen sich immer noch auf
niedrigem Niveau, allerdings mit stei-
gender Tendenz. Bestellungen aus dem
Inland sind in den letzten drei Monaten
um acht Prozent angestiegen. Auslands-
orders liegen noch um elf Prozent unter
dem Vorjahresniveau. Eine Erholung
deutet sich auch hier an. Die meisten
Industriestaaten profitieren vom Ölpreis-
rückgang, der zu erheblichen Kosten-
entlastungen für die Unternehmen führt
und die Leistungsbilanzen verbessert.
Langfristig dürfte davon der Welthandel
insgesamt profitieren, so daß ein Zu-
wachs im Gesamtvolumen von ein Pro-
zent realistisch erscheint. Der deutsche
Export dürfte davon mit einem Zuwachs
von zwei Prozent profitieren und so
auch zur Konjunkturstütze werden.
(Quelle: Commerzbank) np
Fachfragen-Verzeichnis 1983
Thema
(alphabetisch + chronologisch geordnet)
Ausgabe vom Seite
Circussonderzugtarif / Denkschrift
- Jahrmarktspiele / Gesetzliche Vorschriften
Lebensmittelhygiene-Verordnung
Ausgabe vom
Seite
Thema
20. 1.
9
PTB-Sammelprüfungen 1983
10. 1.
8
28. 2.
4
30. 3.
7
Verzehr an Ort und Stelle / Gaststättengesetz
Verzehr an Ort und Stelle / Umsatzsteuerprozeß
20. 1.
5
20. 3.
5
(wird aktualisiert)