Der Komet 4637 – Seite 3
1991-06-10 · Seite 3 von 28
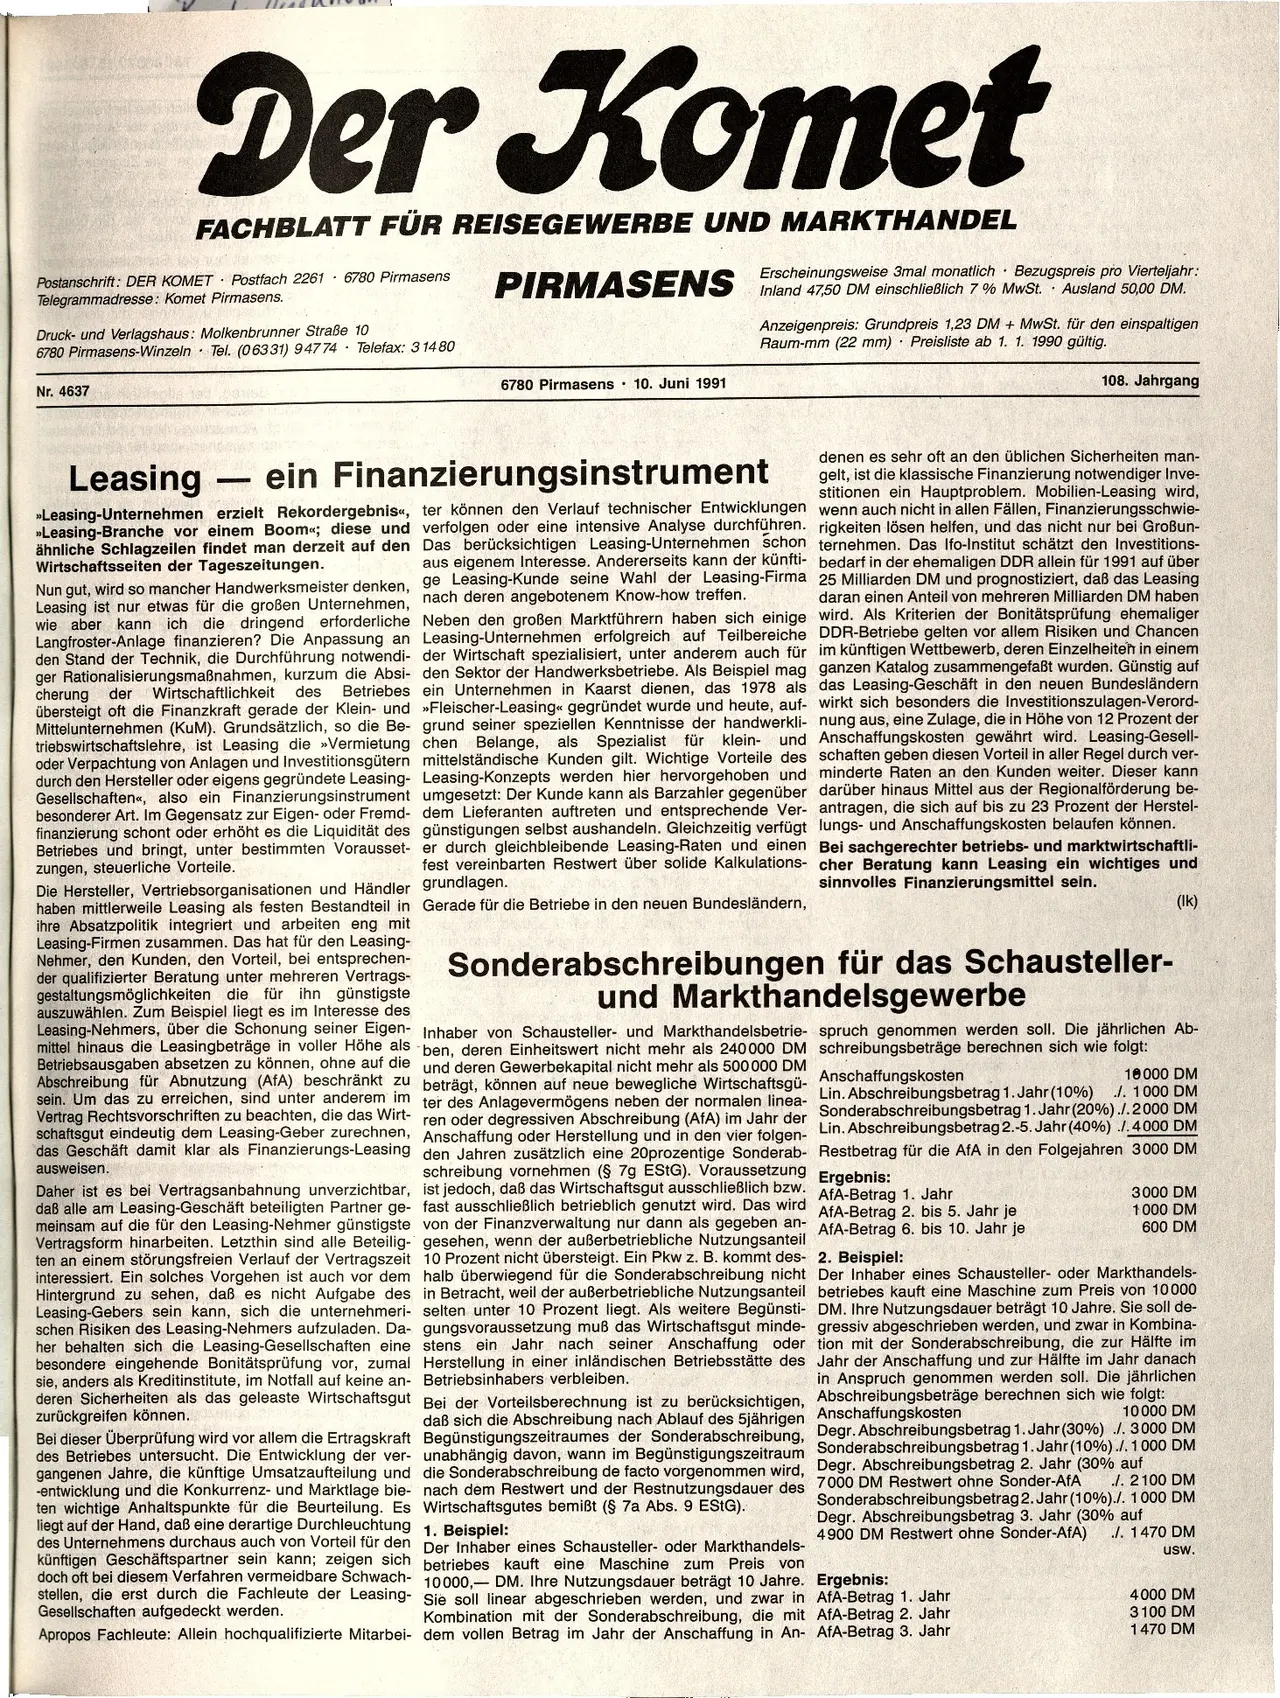
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774
Nr. 4637
PIRMASENS
Telefax: 31480
6780 Pirmasens 10. Juni 1991
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
Inland 47,50 DM einschließlich 7 % MwSt. Ausland 50,00 DM.
Anzeigenpreis: Grundpreis 1,23 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 1. 1990 gültig.
108. Jahrgang
Leasing
-
ein Finanzierungsinstrument
denen es sehr oft an den üblichen Sicherheiten man-
gelt, ist die klassische Finanzierung notwendiger Inve-
stitionen ein Hauptproblem. Mobilien-Leasing wird,
»Leasing-Unternehmen erzielt Rekordergebnis«, ter können den Verlauf technischer Entwicklungen wenn auch nicht in allen Fällen, Finanzierungsschwie-
»Leasing-Branche vor einem Boom«<; diese und verfolgen oder eine intensive Analyse durchführen. rigkeiten lösen helfen, und das nicht nur bei Groẞun-
ähnliche Schlagzeilen findet man derzeit auf den Das berücksichtigen Leasing-Unternehmen schon ternehmen. Das Ifo-Institut schätzt den Investitions-
Wirtschaftsseiten der Tageszeitungen.
aus eigenem Interesse. Andererseits kann der künfti- bedarf in der ehemaligen DDR allein für 1991 auf über
Nun gut, wird so mancher Handwerksmeister denken, ge Leasing-Kunde seine Wahl der Leasing-Firma 25 Milliarden DM und prognostiziert, daß das Leasing
daran einen Anteil von mehreren Milliarden DM haben
Leasing ist nur etwas für die großen Unternehmen, nach deren angebotenem
Know-how treffen.
wie aber kann ich die dringend erforderliche Neben den großen Marktführern haben sich einige wird. Als Kriterien der Bonitätsprüfung ehemaliger
Langfroster-Anlage finanzieren? Die Anpassung an Leasing-Unternehmen erfolgreich auf Teilbereiche DDR-Betriebe gelten vor
allem Risiken und Chancen
den Stand der Technik, die Durchführung notwendi- der Wirtschaft spezialisiert, unter anderem auch für im künftigen
Wettbewerb, deren Einzelheiten in einem
ger Rationalisierungsmaßnahmen, kurzum die Absi- den Sektor der Handwerksbetriebe. Als Beispiel mag ganzen Katalog zusammengefaßt
wurden. Günstig auf
cherung der Wirtschaftlichkeit des Betriebes ein Unternehmen in Kaarst dienen, das 1978 als das Leasing-Geschäft in den
neuen Bundesländern
übersteigt oft die Finanzkraft gerade der Klein- und »Fleischer-Leasing« gegründet wurde und heute, auf- wirkt sich besonders die Investitionszulagen-
Verord-
Mittelunternehmen (KuM). Grundsätzlich, so die Be- grund seiner speziellen Kenntnisse der handwerkli- nung aus, eine Zulage, die in
Höhe von 12 Prozent der
klein- und Anschaffungskosten gewährt
wird. Leasing-Gesell-
triebswirtschaftslehre, ist Leasing die »Vermietung chen Belange, als Spezialist für
oder Verpachtung von Anlagen und Investitionsgütern mittelständische Kunden gilt. Wichtige Vorteile des schaften geben diesen Vorteil in aller Regel durch ver-
durch den Hersteller oder eigens gegründete Leasing- Leasing-Konzepts werden hier hervorgehoben und minderte Raten an den
Kunden weiter. Dieser kann
Gesellschaften«<, also ein Finanzierungsinstrument umgesetzt: Der Kunde kann als Barzahler gegenüber darüber hinaus Mittel aus der
Regionalförderung be-
besonderer Art. Im Gegensatz zur Eigen- oder Fremd- dem Lieferanten auftreten und entsprechende Ver- antragen, die sich auf bis zu
23 Prozent der Herstel-
finanzierung schont oder erhöht es die Liquidität des günstigungen selbst aushandeln. Gleichzeitig verfügt lungs- und Anschaffungskosten belaufen können.
Betriebes und bringt, unter bestimmten Vorausset- er durch gleichbleibende Leasing-Raten und einen Bei sachgerechter betriebs- und marktwirtschaftli-
zungen, steuerliche Vorteile.
fest vereinbarten Restwert über solide Kalkulations- cher Beratung kann Leasing ein wichtiges und
sinnvolles Finanzierungsmittel sein.
grundlagen.
Die Hersteller, Vertriebsorganisationen und Händler
haben mittlerweile Leasing als festen Bestandteil in
ihre Absatzpolitik integriert und arbeiten eng mit
Leasing-Firmen zusammen. Das hat für den Leasing-
Nehmer, den Kunden, den Vorteil, bei entsprechen-
der qualifizierter Beratung unter mehreren Vertrags-
gestaltungsmöglichkeiten die für ihn günstigste
auszuwählen. Zum Beispiel liegt es im Interesse des
Leasing-Nehmers, über die Schonung seiner Eigen-
mittel hinaus die Leasingbeträge in voller Höhe als
Betriebsausgaben absetzen zu können, ohne auf die
Abschreibung für Abnutzung (AfA) beschränkt zu
sein. Um das zu erreichen, sind unter anderem im
Vertrag Rechtsvorschriften zu beachten, die das Wirt-
schaftsgut eindeutig dem Leasing-Geber zurechnen,
das Geschäft damit klar als Finanzierungs-Leasing
ausweisen.
Gerade für die Betriebe in den neuen Bundesländern,
Sonderabschreibungen für das Schausteller-
und Markthandelsgewerbe
Anschaffungskosten
(lk)
18000 DM
./. 1000 DM
Lin. Abschreibungsbetrag 1. Jahr (10%)
Sonderabschreibungsbetrag 1. Jahr (20%) ./.2000 DM
Lin. Abschreibungsbetrag 2.-5. Jahr (40%) ./.4000 DM
Restbetrag für die AfA in den Folgejahren 3000 DM
Ergebnis:
AfA-Betrag 1. Jahr
AfA-Betrag 2. bis 5. Jahr je
AfA-Betrag 6. bis 10. Jahr je
3000 DM
1000 DM
600 DM
Inhaber von Schausteller- und Markthandelsbetrie- spruch genommen werden soll. Die jährlichen Ab-
ben, deren Einheitswert nicht mehr als 240000 DM schreibungsbeträge berechnen sich wie folgt:
und deren Gewerbekapital nicht mehr als 500000 DM
beträgt, können auf neue bewegliche Wirtschaftsgü-
ter des Anlagevermögens neben der normalen linea-
ren oder degressiven Abschreibung (AfA) im Jahr der
Anschaffung oder Herstellung und in den vier folgen-
den Jahren zusätzlich eine 20prozentige Sonderab-
schreibung vornehmen (§ 7g EStG). Voraussetzung
Daher ist es bei Vertragsanbahnung unverzichtbar, ist jedoch, daß das Wirtschaftsgut ausschließlich bzw.
daß alle am Leasing-Geschäft beteiligten Partner ge- fast ausschließlich betrieblich genutzt wird. Das wird
meinsam auf die für den Leasing-Nehmer günstigste von der Finanzverwaltung nur dann als gegeben an-
Vertragsform hinarbeiten. Letzthin sind alle Beteilig- gesehen, wenn der außerbetriebliche Nutzungsanteil
ten an einem störungsfreien Verlauf der Vertragszeit 10 Prozent nicht übersteigt. Ein Pkw z. B. kommt des- 2. Beispiel:
interessiert. Ein solches Vorgehen ist auch vor dem halb überwiegend für die Sonderabschreibung nicht Der Inhaber eines Schausteller- oder Markthandels-
Hintergrund zu sehen, daß es nicht Aufgabe des in Betracht, weil der außerbetriebliche Nutzungsanteil betriebes kauft eine Maschine zum Preis von 10000
Leasing-Gebers sein kann, sich die unternehmeri- selten unter 10 Prozent liegt. Als weitere Begünsti- DM. Ihre Nutzungsdauer beträgt 10 Jahre. Sie soll de-
schen Risiken des Leasing-Nehmers aufzuladen. Da- gungsvoraussetzung muß das Wirtschaftsgut minde- gressiv abgeschrieben werden, und zwar in Kombina-
her behalten sich die Leasing-Gesellschaften eine stens ein Jahr nach seiner Anschaffung oder tion mit der Sonderabschreibung, die zur Hälfte im
besondere eingehende Bonitätsprüfung vor, zumal Herstellung in einer inländischen Betriebsstätte des Jahr der Anschaffung und zur Hälfte im Jahr danach
sie, anders als Kreditinstitute, im Notfall auf keine an- Betriebsinhabers verbleiben.
deren Sicherheiten als das geleaste Wirtschaftsgut
zurückgreifen können.sens
10000 DM
in Anspruch genommen werden soll. Die jährlichen
Abschreibungsbeträge berechnen sich wie folgt:
Anschaffungskosten
Degr. Abschreibungsbetrag 1. Jahr (30%) ./. 3000 DM
Sonderabschreibungsbetrag 1. Jahr (10%) ./. 1000 DM
Degr. Abschreibungsbetrag 2. Jahr (30% auf
./. 2100 DM
7000 DM Restwert ohne Sonder-AfA
Sonderabschreibungsbetrag 2. Jahr (10%)./. 1000 DM
Degr. Abschreibungsbetrag 3. Jahr (30% auf
4900 DM Restwert ohne Sonder-AfA) ./. 1470 DM
usw.
Bei der Vorteilsberechnung ist zu berücksichtigen,
daß sich die Abschreibung nach Ablauf des 5jährigen
Bei dieser Überprüfung wird vor allem die Ertragskraft Begünstigungszeitraumes der Sonderabschreibung,
des Betriebes untersucht. Die Entwicklung der ver- unabhängig davon, wann im Begünstigungszeitraum
gangenen Jahre, die künftige Umsatzaufteilung und die Sonderabschreibung de facto vorgenommen wird,
-entwicklung und die Konkurrenz- und Marktlage bie- nach dem Restwert und der Restnutzungsdauer des
ten wichtige Anhaltspunkte für die Beurteilung. Es Wirtschaftsgutes bemißt (§ 7a Abs. 9 EStG).
liegt auf der Hand, daß eine derartige Durchleuchtung 1. Beispiel:
des Unternehmens durchaus auch von Vorteil für den Der Inhaber eines Schausteller- oder Markthandels-
künftigen Geschäftspartner sein kann; zeigen sich betriebes kauft eine Maschine zum Preis von
doch oft bei diesem Verfahren vermeidbare Schwach- 10000,- DM. Ihre Nutzungsdauer beträgt 10 Jahre. Ergebnis:
stellen, die erst durch die Fachleute der Leasing- Sie soll linear abgeschrieben werden, und zwar in AfA-Betrag 1. Jahr
Gesellschaften aufgedeckt werden.
Kombination mit der Sonderabschreibung, die mit AfA-Betrag 2. Jahr
Apropos Fachleute: Allein hochqualifizierte Mitarbei- dem vollen Betrag im Jahr der Anschaffung in An- AfA-Betrag 3. Jahr
4000 DM
3100 DM
1470 DM