Der Komet 4683 – Seite 8
1992-09-20 · Seite 8 von 56
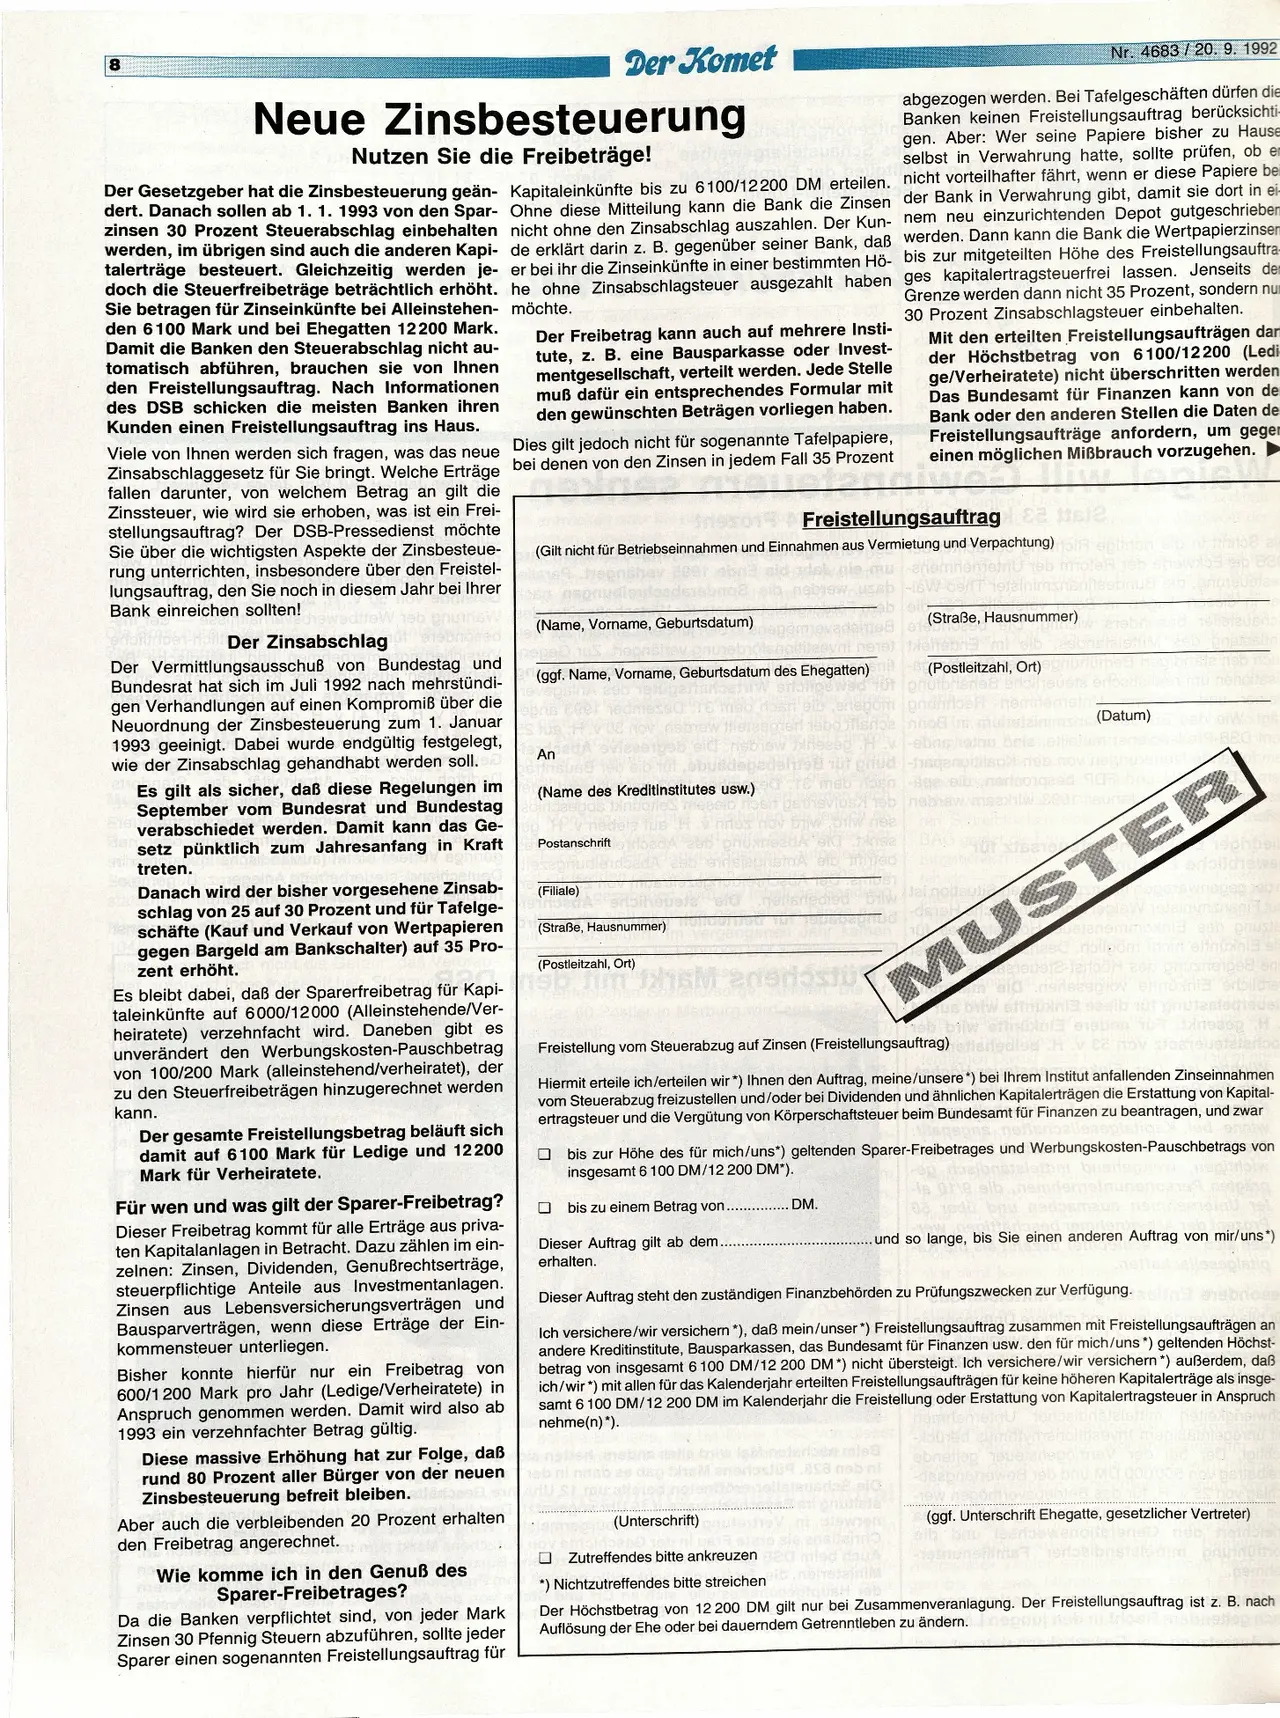
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
8
Der Komet
Neue Zinsbesteuerung
Nutzen Sie die Freibeträge!
Nr. 4683/20. 9. 1992
abgezogen werden. Bei Tafelgeschäften dürfen die
Banken keinen Freistellungsauftrag berücksichti
gen. Aber: Wer seine Papiere bisher zu Hause
selbst in Verwahrung hatte, sollte prüfen, ob e
Der Gesetzgeber hat die Zinsbesteuerung geän- Kapitaleinkünfte bis zu 6100/12200 DM erteilen. nicht vorteilhafter fährt, wenn er diese Papiere be
dert. Danach sollen ab 1. 1. 1993 von den Spar- Ohne
diese Mitteilung kann die Bank die Zinsen der Bank in Verwahrung gibt, damit sie dort in ei
zinsen 30 Prozent Steuerabschlag einbehalten nicht ohne
den Zinsabschlag auszahlen. Der Kun- nem neu einzurichtenden Depot gutgeschrieber
werden, im übrigen sind auch die anderen Kapi- de erklärt darin
z. B. gegenüber seiner Bank, daß werden. Dann kann die Bank die Wertpapierzinser
talerträge besteuert. Gleichzeitig werden je- er
bei ihr die Zinseinkünfte in einer bestimmten Hö- bis zur mitgeteilten Höhe des Freistellungsauftra
doch die Steuerfreibeträge beträchtlich erhöht. he ohne Zinsabschlagsteuer
ausgezahlt haben ges kapitalertragsteuerfrei lassen. Jenseits de
Sie betragen für Zinseinkünfte bei Alleinstehen-
den 6100 Mark und bei Ehegatten 12200 Mark.
Damit die Banken den Steuerabschlag nicht au-
tomatisch abführen, brauchen sie von Ihnen
den Freistellungsauftrag. Nach Informationen
des DSB schicken die meisten Banken ihren
Kunden einen Freistellungsauftrag ins Haus.
Viele von Ihnen werden sich fragen, was das neue
Zinsabschlaggesetz für Sie bringt. Welche Erträge
fallen darunter, von welchem Betrag an gilt die
Zinssteuer, wie wird sie erhoben, was ist ein Frei-
stellungsauftrag? Der DSB-Pressedienst möchte
Sie über die wichtigsten Aspekte der Zinsbesteue-
rung unterrichten, insbesondere über den Freistel-
lungsauftrag, den Sie noch in diesem Jahr bei Ihrer
Bank einreichen sollten!
chewed
Der Zinsabschlag
Der Vermittlungsausschuß von Bundestag und
Bundesrat hat sich im Juli 1992 nach mehrstündi-
gen Verhandlungen auf einen Kompromiß über die
Neuordnung der Zinsbesteuerung zum 1. Januar
1993 geeinigt. Dabei wurde endgültig festgelegt,
wie der Zinsabschlag gehandhabt werden soll.
Es gilt als sicher, daß diese Regelungen im
September vom Bundesrat und Bundestag
verabschiedet werden. Damit kann das Ge-
setz pünktlich zum Jahresanfang in Kraft
treten.
Danach wird der bisher vorgesehene Zinsab-
schlag von 25 auf 30 Prozent und für Tafelge-
Her schäfte (Kauf und Verkauf von Wertpapieren
gegen Bargeld am Bankschalter) auf 35 Pro-
zent erhöht.
Es bleibt dabei, daß der Sparerfreibetrag für Kapi-
taleinkünfte auf 6000/12000 (Alleinstehende/Ver-
heiratete) verzehnfacht wird. Daneben gibt es
unverändert den Werbungskosten-Pauschbetrag
von 100/200 Mark (alleinstehend/verheiratet), der
zu den Steuerfreibeträgen hinzugerechnet werden
kann.
Der gesamte Freistellungsbetrag beläuft sich
damit auf 6100 Mark für Ledige und 12200
Mark für Verheiratete.
Für wen und was gilt der Sparer-Freibetrag?
Dieser Freibetrag kommt für alle Erträge aus priva-
ten Kapitalanlagen in Betracht. Dazu zählen im ein-
zelnen: Zinsen, Dividenden, Genußrechtserträge,
steuerpflichtige Anteile aus Investmentanlagen.
Zinsen aus Lebensversicherungsverträgen und
Bausparverträgen, wenn diese Erträge der Ein-
kommensteuer unterliegen.
Bisher konnte hierfür nur ein Freibetrag von
600/1200 Mark pro Jahr (Ledige/Verheiratete) in
Anspruch genommen werden. Damit wird also ab
1993 ein verzehnfachter Betrag gültig.
Diese massive Erhöhung hat zur Folge, daß
rund 80 Prozent aller Bürger von der neuen
Zinsbesteuerung befreit bleiben.
Aber auch die verbleibenden 20 Prozent erhalten
den Freibetrag angerechnet.
Wie komme ich in den Genuß des
Sparer-Freibetrages?
Da die Banken verpflichtet sind, von jeder Mark
Zinsen 30 Pfennig Steuern abzuführen, sollte jeder
Sparer einen sogenannten Freistellungsauftrag für
möchte.
Der Freibetrag kann auch auf mehrere Insti-
tute, z. B. eine Bausparkasse oder Invest-
mentgesellschaft, verteilt werden. Jede Stelle
muß dafür ein entsprechendes Formular mit
den gewünschten Beträgen vorliegen haben.
Dies gilt jedoch nicht für sogenannte Tafelpapiere,
bei denen von den Zinsen in jedem Fall 35 Prozent
Grenze werden dann nicht 35 Prozent, sondern nu
30 Prozent Zinsabschlagsteuer einbehalten.
Mit den erteilten Freistellungsaufträgen dar
der Höchstbetrag von 6100/12200 (Ledi
ge/Verheiratete) nicht überschritten werden
Das Bundesamt für Finanzen kann von de
Bank oder den anderen Stellen die Daten de
Freistellungsaufträge anfordern, um gege
einen möglichen Mißbrauch vorzugehen.
Freistellungsauftrag 2
(Gilt nicht für Betriebseinnahmen und Einnahmen aus Vermietung und Verpachtung)
(Name, Vorname, Geburtsdatum)
916
(Straße, Hausnummer)
(ggf. Name, Vorname, Geburtsdatum des Ehegatten) (Postleitzahl, Ort)
An
(Name des Kreditinstitutes usw.)
Postanschrift
(Filiale)
(Straße, Hausnummer)
(Postleitzahl, Ort)
Hebagenu Briselle
82
enditsa
(Datum)
20 me
ut prud -hagenpitils de nov
eb nebhawmealwaɛeenbauca
пог
101
MUSTER
tal But
-de
eb
epis
uetaner
ephber
gap beb
aeb powst
deasglov en
interbilche
ва по
Freistellung vom Steuerabzug auf Zinsen (Freistellungsauftrag)
Hiermit erteile ich/erteilen wir *) Ihnen den Auftrag, meine/unsere*) bei Ihrem Institut anfallenden Zinseinnahmen
vom Steuerabzug freizustellen und/oder bei Dividenden und ähnlichen Kapitalerträgen die Erstattung von Kapital-
ertragsteuer und die Vergütung von Körperschaftsteuer beim Bundesamt für Finanzen zu beantragen, und zwar
nefisd
☐
☐
bis zur Höhe des für mich/uns*) geltenden Sparer-Freibetrages und Werbungskosten-Pauschbetrags von
insgesamt 6 100 DM/12 200 DM*).
bis zu einem Betrag von ....... DM.
Dieser Auftrag gilt ab dem...
erhalten.
und so lange, bis Sie einen anderen Auftrag von mir/uns *)
Dieser Auftrag steht den zuständigen Finanzbehörden zu Prüfungszwecken zur Verfügung.
Ich versichere/wir versichern *), daß mein/unser *) Freistellungsauftrag zusammen mit Freistellungsaufträgen an
andere Kreditinstitute, Bausparkassen, das Bundesamt für Finanzen usw. den für mich/uns *) geltenden Höchst-
betrag von insgesamt 6100 DM/12 200 DM *) nicht übersteigt. Ich versichere/wir versichern *) außerdem, daß
ich/wir*) mit allen für das Kalenderjahr erteilten Freistellungsaufträgen für keine höheren Kapitalerträge als insge-
samt 6100 DM/12 200 DM im Kalenderjahr die Freistellung oder Erstattung von Kapitalertragsteuer in Anspruch
nehme(n)*).
70 (Unterschrift)
☐ Zutreffendes bitte ankreuzen
se mies
s109.88 nab ni
nellstausda2 sic
suadie
ov pein.
(ggf. Unterschrift Ehegatte, gesetzlicher Vertreter)
*) Nichtzutreffendes bitte streichen
elb
Der Höchstbetrag von 12 200 DM gilt nur bei Zusammenveranlagung. Der Freistellungsauftrag ist z. B. nach
Auflösung der Ehe oder bei dauerndem Getrenntleben zu ändern.