Der Komet 4691 – Seite 3
1992-12-10 · Seite 3 von 40
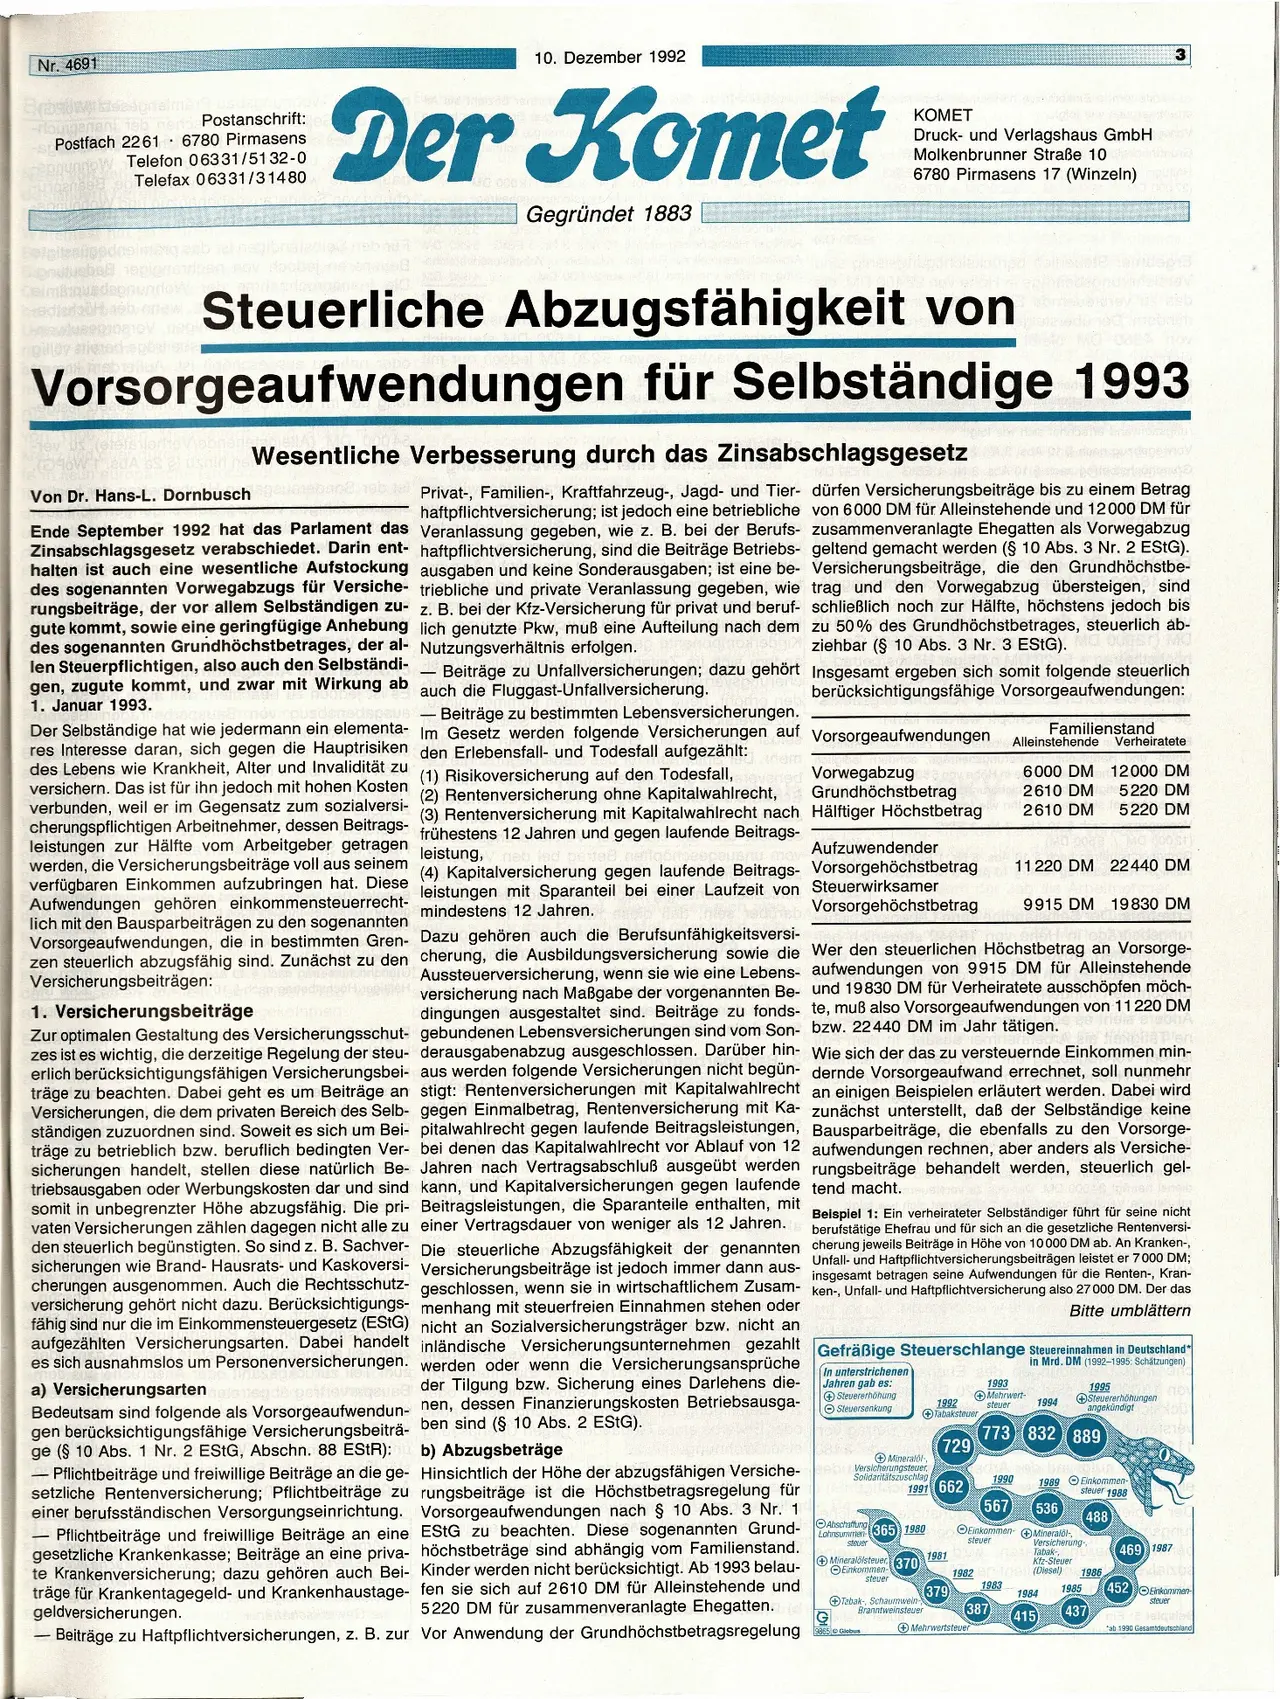
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4691
onelma19-us
-longanan teb nedo Postanschrift:
S
ngill
Postfach 2261 6780 Pirmasens
Telefon 06331/5132-0
Telefax 06331/31480
negi
iede
10. Dezember 1992
Der Komet
G000
Gegründet 1883
KOMET
Druck- und Verlagshaus GmbH
Molkenbrunner Straße 10
6780 Pirmasens 17 (Winzeln)
Steuerliche Abzugsfähigkeit von
Vorsorgeaufwendungen für Selbständige 1993
Mebnode.
Wesentliche Verbesserung durch das Zinsabschlagsgesetz
Von Dr. Hans-L. Dornbuschgau Privat-, Familien-, Kraftfahrzeug-, Jagd- und Tier- dürfen Versicherungsbeiträge bis zu einem Betrag
haftpflichtversicherung; ist jedoch eine betriebliche von 6000 DM für Alleinstehende und 12000 DM für
Ende September 1992 hat das Parlament das Veranlassung gegeben, wie z. B. bei der Berufs- zusammenveranlagte Ehegatten als Vorwegabzug
Zinsabschlagsgesetz verabschiedet. Darin ent- haftpflichtversicherung, sind die Beiträge Betriebs- geltend gemacht werden (§ 10 Abs. 3 Nr. 2 EStG).
halten ist auch eine wesentliche Aufstockung ausgaben und keine Sonderausgaben; ist eine be- Versicherungsbeiträge, die den Grundhöchstbe-
des sogenannten Vorwegabzugs für Versiche- triebliche und private Veranlassung gegeben, wie trag und den Vorwegabzug übersteigen, sind
rungsbeiträge, der vor allem Selbständigen zu- z. B. bei der Kfz-Versicherung für privat und beruf- schließlich noch zur Hälfte, höchstens jedoch bis
gute kommt, sowie eine geringfügige Anhebung lich genutzte Pkw, muß eine Aufteilung nach dem zu 50% des Grundhöchstbetrages, steuerlich ab-
des sogenannten Grundhöchstbetrages, der al- Nutzungsverhältnis erfolgen.
bziehbar (§ 10 Abs. 3 Nr. 3 EStG).
len Steuerpflichtigen, also auch den Selbständi-
gen, zugute kommt, und zwar mit Wirkung ab
1. Januar 1993.
Der Selbständige hat wie jedermann ein elementa-
res Interesse daran, sich gegen die Hauptrisiken
des Lebens wie Krankheit, Alter und Invalidität zu
versichern. Das ist für ihn jedoch mit hohen Kosten
verbunden, weil er im Gegensatz zum sozialversi-
cherungspflichtigen Arbeitnehmer, dessen Beitrags-
leistungen zur Hälfte vom Arbeitgeber getragen
werden, die Versicherungsbeiträge voll aus seinem
Beiträge zu Unfallversicherungen; dazu gehört Insgesamt ergeben sich somit folgende steuerlich
auch die Fluggast-Unfallversicherung.
berücksichtigungsfähige Vorsorgeaufwendungen:
Beiträge zu bestimmten Lebensversicherungen.
Im Gesetz werden folgende Versicherungen auf Vorsorgeaufwendungen
den Erlebensfall- und Todesfall aufgezählt:
(1) Risikoversicherung auf den Todesfall,
(2) Rentenversicherung ohne Kapitalwahlrecht,
(3) Rentenversicherung mit Kapitalwahlrecht nach Hälftiger Höchstbetrag
frühestens 12 Jahren und gegen laufende Beitrags-
leistung, led pee8, neftgör
ed Vorwegabzug
Grundhöchstbetrag
Aufzuwendender
Familienstand
Alleinstehende Verheiratete
6000 DM 12000 DM
2610 DM 5220 DM
2610 DM
MO
5220 DM
verfügbaren Einkommen aufzubringen hat. Diese (4) Kapitalversicherung gegen laufende Beitrags- Vorsorgehöchstbetrag 11220 DM 22440 DM
leistungen mit Sparanteil bei einer Laufzeit von Steuerwirksamer
Vorsorgehöchstbetrag
mindestens 12 Jahren.
Aufwendungen gehören einkommensteuerrecht-
lich mit den Bausparbeiträgen zu den sogenannten
Vorsorgeaufwendungen, die in bestimmten Gren-
zen steuerlich abzugsfähig sind. Zunächst zu den
Versicherungsbeiträgen:
9915 DM 19830 DM
Ten
Beispiel 1: Ein verheirateter Selbständiger führt für seine nicht
berufstätige Ehefrau und für sich an die gesetzliche Rentenversi-
cherung jeweils Beiträge in Höhe von 10000 DM ab. An Kranken->
insgesamt betragen seine Aufwendungen für die Renten-, Kran-
ken-, Unfall- und Haftpflichtversicherung also 27000 DM. Der das
Unfall- und Haftpflichtversicherungsbeiträgen leistet er 7000 DM;
Dazu gehören auch die Berufsunfähigkeitsversi-
cherung, die Ausbildungsversicherung sowie die Wer den steuerlichen Höchstbetrag an Vorsorge-
Aussteuerversicherung, wenn sie wie eine Lebens- aufwendungen von 9915 DM für Alleinstehende
versicherung nach Maßgabe der vorgenannten Be- und 19830 DM für Verheiratete ausschöpfen möch-
1. Versicherungsbeiträge
dingungen ausgestaltet sind. Beiträge zu fonds- te, muß also Vorsorgeaufwendungen von 11220 DM
Zur optimalen Gestaltung des Versicherungsschut- gebundenen Lebensversicherungen sind vom Son- bzw. 22440 DM im Jahr tätigen.
zes ist es wichtig, die derzeitige Regelung der steu- derausgabenabzug ausgeschlossen. Darüber hin- Wie sich der das zu versteuernde Einkommen min-
erlich berücksichtigungsfähigen Versicherungsbei- aus werden folgende Versicherungen nicht begün- dernde Vorsorgeaufwand errechnet, soll nunmehr
träge zu beachten. Dabei geht es um Beiträge an stigt: Rentenversicherungen mit Kapitalwahlrecht an einigen Beispielen erläutert werden. Dabei wird
Versicherungen, die dem privaten Bereich des Selb- gegen Einmalbetrag, Rentenversicherung mit Ka- zunächst unterstellt, daß der Selbständige keine
ständigen zuzuordnen sind. Soweit es sich um Bei- pitalwahlrecht gegen laufende Beitragsleistungen, Bausparbeiträge, die ebenfalls zu den Vorsorge-
träge zu betrieblich bzw. beruflich bedingten Ver- bei denen das Kapitalwahlrecht vor Ablauf von 12 aufwendungen rechnen, aber anders als Versiche-
sicherungen handelt, stellen diese natürlich Be- Jahren nach Vertragsabschluß ausgeübt werden rungsbeiträge behandelt werden, steuerlich gel-
triebsausgaben oder Werbungskosten dar und sind kann, und Kapitalversicherungen gegen laufende tend macht.
somit in unbegrenzter Höhe abzugsfähig. Die pri- Beitragsleistungen, die Sparanteile enthalten, mit
vaten Versicherungen zählen dagegen nicht alle zu einer Vertragsdauer von weniger als 12 Jahren.
den steuerlich begünstigten. So sind z. B. Sachver- Die steuerliche Abzugsfähigkeit der genannten
sicherungen wie Brand- Hausrats- und Kaskoversi- Versicherungsbeiträge ist jedoch immer dann aus-
cherungen ausgenommen. Auch die Rechtsschutz- geschlossen, wenn sie in wirtschaftlichem Zusam-
versicherung gehört nicht dazu. Berücksichtigungs- menhang mit steuerfreien Einnahmen stehen oder
fähig sind nur die im Einkommensteuergesetz (EStG) nicht an Sozialversicherungsträger bzw. nicht an
aufgezählten Versicherungsarten. Dabei handelt inländische Versicherungsunternehmen gezahlt Gefräßige Steuerschlange Steuereinnahmen in Deutschland
es sich ausnahmslos um Personenversicherungen. werden oder wenn die Versicherungsansprüche
causa der Tilgung bzw. Sicherung eines Darlehens die-
a) Versicherungsarten
Bedeutsam sind folgende als Vorsorgeaufwendun- nen, dessen Finanzierungskosten Betriebsausga-
gen berücksichtigungsfähige Versicherungsbeiträ- ben sind (§ 10 Abs. 2 EStG
).
ge (§ 10 Abs. 1 Nr. 2 EStG, Abschn. 88 EStR): b) Abzugsbeträge
-Pflichtbeiträge und freiwillige Beiträge an die ge- Hinsichtlich der Höhe der abzugsfähigen Versiche-
setzliche Rentenversicherung; Pflichtbeiträge zu rungsbeiträge ist die Höchstbetragsregelung für
einer berufsständischen Versorgungseinrichtung. Vorsorgeaufwendungen nach § 10 Abs. 3 Nr. 1
Pflichtbeiträge und freiwillige Beiträge an eine EStG zu beachten. Diese sogenannten Grund-
gesetzliche Krankenkasse; Beiträge an eine priva-
te Krankenversicherung; dazu gehören auch Bei-
träge für Krankentagegeld- und Krankenhaustage-
geldversicherungen.
höchstbeträge sind abhängig vom Familienstand.
Kinder werden nicht berücksichtigt. Ab 1993 belau-
fen sie sich auf 2610 DM für Alleinstehende und
5220 DM für zusammenveranlagte Ehegatten.
Bitte umblättern
in Mrd. DM (1992-1995: Schätzungen)
In unterstrichenen
Jahren gab es:
Steuererhöhung
Steuersenkung
1993
+Mehrwert-
1995
1992
Tabaksteuer
steuer
1994
Steuererhöhungen
angekündigt
729
Mineralöl-,
BebiVersicherungsteuer,
Solidaritätszuschlag
1991 662
Abschaffung
Lohnsummen-365 1980
steuer
Mineralölsteuer, 370
Einkommen-
steuer
773 832 889
steuer 1988
488
1990 1989 Einkommen-
567 536
OEinkommen- Mineralöl-
steuer
Versicherung-,
1981 Tabak-
Kfz-Steuer
1982 (Diesel)
1986
1983
379
1985
1984
387
415
437
Mehrwertsteuer
Tabak-, Schaumwein-
Branntweinsteuer
- Beiträge zu Haftpflichtversicherungen, z. B. zur Vor Anwendung der Grundhöchstbetragsregelung 9865Globus
nov
Cep
469 1987
452 Einkommen
steuer
13: leigaled
"ab 1990 Gesamtdeutschland