Der Komet 4761 – Seite 3
1994-11-20 · Seite 3 von 36
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4761
Postanschrift:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0
Telefax 06331/31480 p
nebab
20. November 1994
Der Komet
Gegründet 1883
KOMET
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
3
ses in der KG einzubringen, so müssen den Kin-
odern als Mitunternehmer wenigstens annäherungs-
weise diejenigen Rechte eingeräumt werden, die
einem Kommanditisten nach dem HGB zukommen
(Abschn. 138a Abs. 2 Satz 1 EStR). Eine Mitunter-
nehmerschaft liegt nicht vor,
Steuerersparnisse durch
Einkommensübertragungen
Von Dr. Hans-L. Dornbusch
Fortsetzung aus Nr. 4760
das im vorhinein vertraglich vereinbart worden sein
(BFH vom 13. 11. 1986, BStBl. 1987 II S. 121).
Gesellschaftsverträge
- wenn die Kinder über die auf ihre Gesellschafts-
anteile entfallenden Gewinnanteile nur in dem von
den Eltern gebilligten Umfang verfügen dürfen (Ab-
schn. 138a Abs. 3 Satz 1 ESTR),
- wenn die Gesellschafterstellung der Kinder von
vornherein nur befristet ist, etwa auf die Zeit, in der
ein Kind vermutlich unterhaltungsbedürftig ist und
eine persönliche Aktivität als Gesellschafter noch
nicht entfalten wird (Abschn. 138a Abs. 3 Satz 7
EStR) oder
We
pauter Ausbildungsverträge
Die Aufnahme von Kindern als Gesellschafter im
Ähnliche Grundsätze wie für die Arbeitsverträge Betrieb kann zu erheblichen Steuerminderungen
mit nahen Angehörigen wie Kindern und Ehepart- führen, da sich dann der Gewinn auf mehrere Per-
nern gelten auch für Ausbildungsverträge mit den sonen verteilt. Die steuerliche Anerkennung einer
eigenen Kindern. Ihre steuerrechtliche Anerken- Familiengesellschaft zwischen dem Betriebsinha-
wenn sich die Eltern die Verwaltung der Gesell-
nung setzt voraus, daß die vertragliche Absprache ber und seinen Kindern (OHG, KG, Gesellschaft schaftsanteile der Kinder vorbehalten (Abschn.
auf klaren und eindeutigen Vereinbarungen vor Be- bürgerlichen Rechts, atypische stille Gesellschaft) 138a Abs. 3 Satz 11 EStR).
ginn des Ausbildungsverhältnisses beruht sowie setzt grundsätzlich voraus, daß eine echte Mitun- In Grenzfällen kann bei der Würdigung des Ge-
nach Inhalt und Durchführung dem Fremdver- ternehmerschaft vorliegt, der Gesellschaftsvertrag samtbildes für die Anerkennung als Mitunterneh-
gleich standhält. Nach Auffassung des Bundesfi- zivilrechtlich wirksam, die tatsächlichen Gegeben- mer sprechen, daß die Vertragsgestaltung darauf
nanzhofs kann nur so sichergestellt werden, daß heiten mit der formellen Gestaltung übereinstim- abgestellt ist, die Kinder oder Enkel an den Betrieb
die Vertragsbeziehungen und die auf ihnen beru- men und die Kinder auch volle Gesellschaftsrechte heranzuführen, um dessen Fortbestand zu sichern
henden Leistungen tatsächlich dem betrieblichen genießen (Abschn. 138a Abs. 1 Satz 2 EStR).
und nicht zum Beispiel als Unterhaltsleistungen
Im Rahmen dieses Beitrages ist es nicht mög-
dem privaten Bereich zuzurechnen sind (BFH lich, die Frage, warum welche gesellschaftliche Be-
vom 13. 11. 1986, BStBI. 1987 II S. 121). teiligungsform mit Kindern gewählt werden sollte,
Unangemessen hohe oder unregelmäßig ausge- einigermaßen erschöpfend zu behandeln, zumal
zahlte Ausbildungsvergütungen werden nicht als auf die individuellen Verhältnisse des Betriebes ab-
Betriebsausgabe anerkannt (Abschn. 23 Abs. 3 zustellen ist und steuerliche Gesichtspunkte nur
Satz 9 ESTR). Wenn die Mitarbeit des eigenen Kin- ein Entscheidungskriterium darstellen. Schenken
des das bei Ausbildungsverträgen übliche Maß z. B. Eltern ihren Kindern Anteile an einer KG oder
übersteigt und deshalb höher entlohnt wird, muß schenken sie ihnen Bargeld mit der Auflage, die
29683; 0919 AND
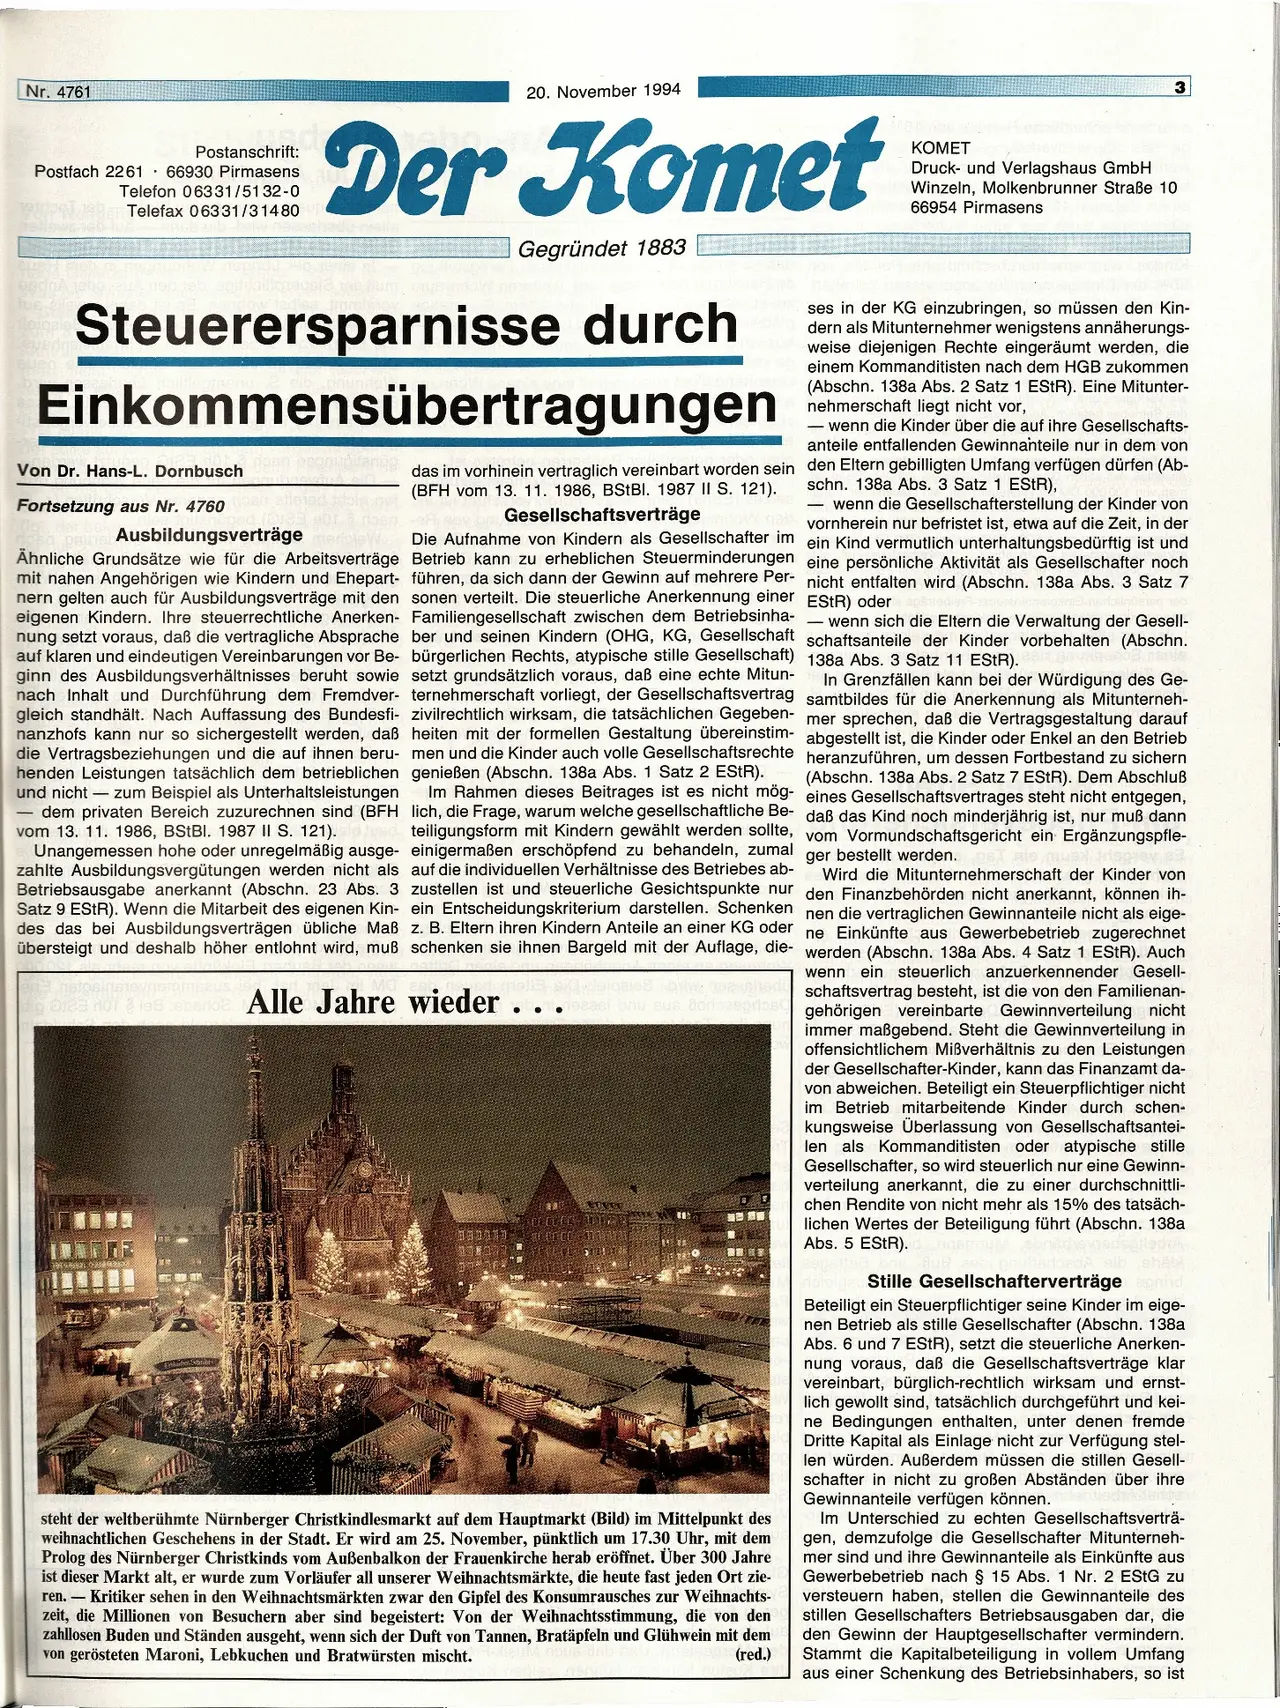
Alle Jahre wieder
steht der weltberühmte Nürnberger Christkindlesmarkt auf dem Hauptmarkt (Bild) im Mittelpunkt des
weihnachtlichen Geschehens in der Stadt. Er wird am 25. November, pünktlich um 17.30 Uhr, mit dem
Prolog des Nürnberger Christkinds vom Außenbalkon der Frauenkirche herab eröffnet. Über 300 Jahre
ist dieser Markt alt, er wurde zum Vorläufer all unserer Weihnachtsmärkte, die heute fast jeden Ort zie-
ren. - Kritiker sehen in den Weihnachtsmärkten zwar den Gipfel des Konsumrausches zur Weihnachts-
zeit, die Millionen von Besuchern aber sind begeistert: Von der Weihnachtsstimmung, die von den
zahllosen Buden und Ständen ausgeht, wenn sich der Duft von Tannen, Bratäpfeln und Glühwein mit dem
von gerösteten Maroni, Lebkuchen und Bratwürsten mischt.
(red.)
neples rennox
(Abschn. 138a Abs. 2 Satz 7 EStR). Dem Abschluß
eines Gesellschaftsvertrages steht nicht entgegen,
daß das Kind noch minderjährig ist, nur muß dann
vom Vormundschaftsgericht ein Ergänzungspfle-
ger bestellt werden.
Wird die Mitunternehmerschaft der Kinder von
den Finanzbehörden nicht anerkannt, können ih-
nen die vertraglichen Gewinnanteile nicht als eige-
ne Einkünfte aus Gewerbebetrieb zugerechnet
werden (Abschn. 138a Abs. 4 Satz 1 EStR). Auch
wenn ein steuerlich anzuerkennender Gesell-
schaftsvertrag besteht, ist die von den Familienan-
gehörigen vereinbarte Gewinnverteilung nicht
immer maßgebend. Steht die Gewinnverteilung in
offensichtlichem Mißverhältnis zu den Leistungen
der Gesellschafter-Kinder, kann das Finanzamt da-
von abweichen. Beteiligt ein Steuerpflichtiger nicht
im Betrieb mitarbeitende Kinder durch schen-
kungsweise Überlassung von Gesellschaftsantei-
len als Kommanditisten oder atypische stille
Gesellschafter, so wird steuerlich nur eine Gewinn-
verteilung anerkannt, die zu einer durchschnittli-
chen Rendite von nicht mehr als 15% des tatsäch-
lichen Wertes der Beteiligung führt (Abschn. 138a
Abs. 5 ESTR).
lists
noelpad Stille Gesellschafterverträge
Beteiligt ein Steuerpflichtiger seine Kinder im eige-
nen Betrieb als stille Gesellschafter (Abschn. 138a
Abs. 6 und 7 EStR), setzt die steuerliche Anerken-
nung voraus, daß die Gesellschaftsverträge klar
vereinbart, bürglich-rechtlich wirksam und ernst-
lich gewollt sind, tatsächlich durchgeführt und kei-
ne Bedingungen enthalten, unter denen fremde
Dritte Kapital als Einlage nicht zur Verfügung stel-
len würden. Außerdem müssen die stillen Gesell-
schafter in nicht zu großen Abständen über ihre
Gewinnanteile verfügen können.
Im Unterschied zu echten Gesellschaftsverträ-
gen, demzufolge die Gesellschafter Mitunterneh-
mer sind und ihre Gewinnanteile als Einkünfte aus
Gewerbebetrieb nach § 15 Abs. 1 Nr. 2 EStG zu
versteuern haben, stellen die Gewinnanteile des
stillen Gesellschafters Betriebsausgaben dar, die
den Gewinn der Hauptgesellschafter vermindern.
Stammt die Kapitalbeteiligung in vollem Umfang
aus einer Schenkung des Betriebsinhabers, so ist