Der Komet 5299 – Seite 5
2009-10-30 · Seite 5 von 36
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5299/30. 10. 2009
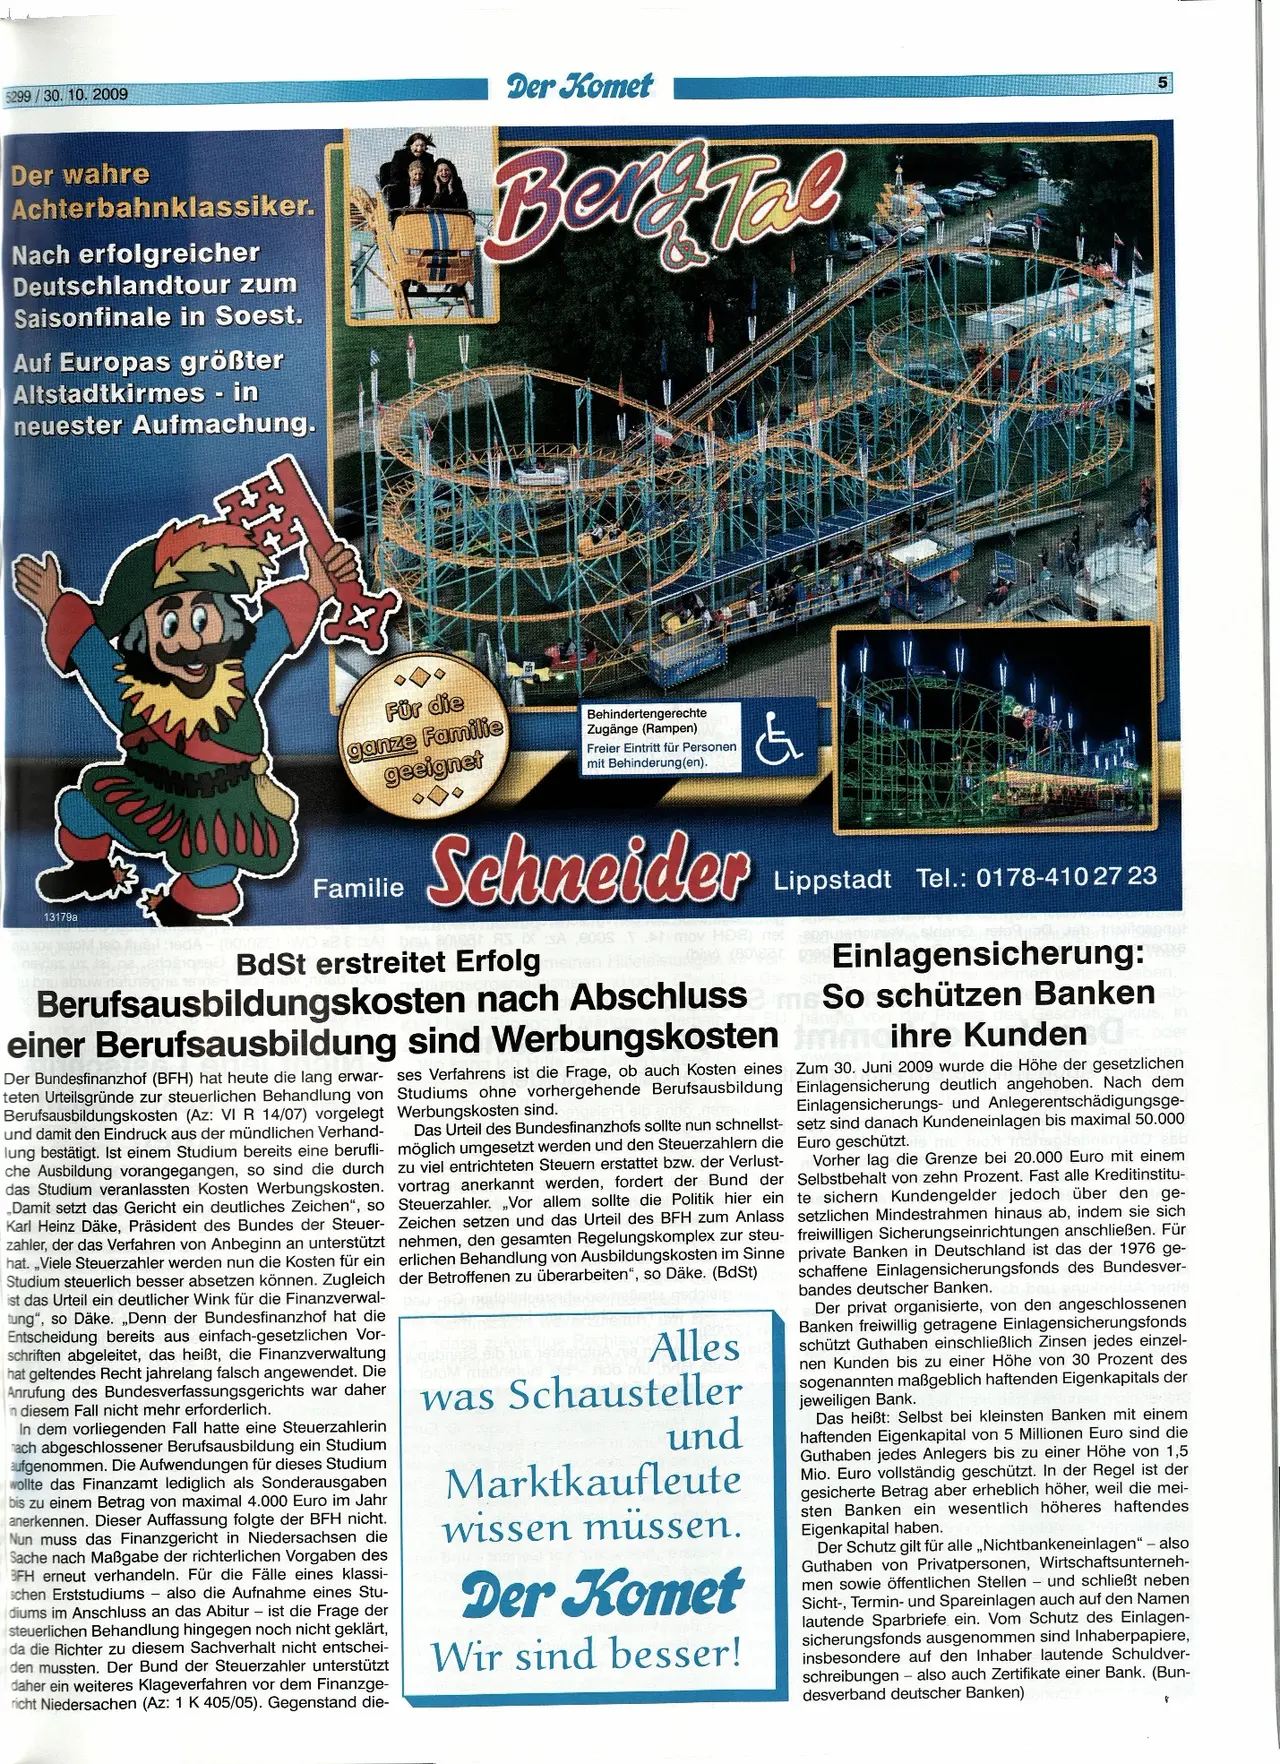
Der wahre
Achterbahnklassiker.
Nach erfolgreicher
Deutschlandtour zum
Saisonfinale in Soest.
Auf Europas größter
Altstadtkirmes - in
neuester Aufmachung.
Der Komet
Berk Tal
5
13179a
00000
A-(801020 wo
Für die
ganze Familie
geeignet
Familie
Behindertengerechte
Zugänge (Rampen)
Freier Eintritt für Personen
mit Behinderung(en).
Schneider
200S TAN
&
Lippstadt Tel.: 0178-410 27 23
HD8) net apuser
BdSt erstreitet Erfolgsinen Hilfeleistur
Berufsausbildungskosten nach Abschluss
site
ben.
veste Einlagensicherung:
me So schützen Banken
einer Berufsausbildung sind Werbungskosten immcihre Kunden
Der Bundesfinanzhof (BFH) hat heute die lang erwar-
teten Urteilsgründe zur steuerlichen Behandlung von
Berufsausbildungskosten (Az: VI R 14/07) vorgelegt
und damit den Eindruck aus der mündlichen Verhand-
lung bestätigt. Ist einem Studium bereits eine berufli-
che Ausbildung vorangegangen, so sind die durch
das Studium veranlassten Kosten Werbungskosten.
Damit setzt das Gericht ein deutliches Zeichen“, so
Karl Heinz Däke, Präsident des Bundes der Steuer-
zahler, der das Verfahren von Anbeginn an unterstützt
hat.,,Viele Steuerzahler werden nun die Kosten für ein
Studium steuerlich besser absetzen können. Zugleich
ist das Urteil ein deutlicher Wink für die Finanzverwal-
tung", so Däke. „Denn der Bundesfinanzhof hat die
Entscheidung bereits aus einfach-gesetzlichen Vor-
schriften abgeleitet, das heißt, die Finanzverwaltung
hat geltendes Recht jahrelang falsch angewendet. Die
Anrufung des Bundesverfassungsgerichts war daher
in diesem Fall nicht mehr erforderlich.
In dem vorliegenden Fall hatte eine Steuerzahlerin
mach abgeschlossener Berufsausbildung ein Studium
aufgenommen. Die Aufwendungen für dieses Studium
wollte das Finanzamt lediglich als Sonderausgaben
bis zu einem Betrag von maximal 4.000 Euro im Jahr
anerkennen. Dieser Auffassung folgte der BFH nicht.
Nun muss das Finanzgericht in Niedersachsen die
Sache nach Maßgabe der richterlichen Vorgaben des
BFH erneut verhandeln. Für die Fälle eines klassi-
schen Erststudiums also die Aufnahme eines Stu-
diums im Anschluss an das Abitur ist die Frage der
steuerlichen Behandlung hingegen noch nicht geklärt,
da die Richter zu diesem Sachverhalt nicht entschei-
den mussten. Der Bund der Steuerzahler unterstützt
daher ein weiteres Klageverfahren vor dem Finanzge-
richt Niedersachen (Az: 1 K 405/05). Gegenstand die-
ses Verfahrens ist die Frage, ob auch Kosten eines Zum 30. Juni 2009 wurde die Höhe der gesetzlichen
Studiums ohne vorhergehende Berufsausbildung Einlagensicherung deutlich angehoben. Nach
dem
Einlagensicherungs- und Anlegerentschädigungsge-
Werbungskosten sind.
setz sind danach Kundeneinlagen bis maximal 50.000
Euro geschützt.
Das Urteil des Bundesfinanzhofs sollte nun schnellst-
möglich umgesetzt werden und den Steuerzahlern die
zu viel entrichteten Steuern erstattet bzw. der Verlust-
vortrag anerkannt werden, fordert der Bund der
Steuerzahler. „Vor allem sollte die Politik hier ein
Zeichen setzen und das Urteil des BFH zum Anlass
nehmen, den gesamten Regelungskomplex zur steu-
erlichen Behandlung von Ausbildungskosten im Sinne
der Betroffenen zu überarbeiten", so Däke. (BdSt)
Alles
was Schausteller
und
Marktkaufleute
wissen müssen.
Der Komet
Wir sind besser!
esb
Vorher lag die Grenze bei 20.000 Euro mit einem
Selbstbehalt von zehn Prozent. Fast alle Kreditinstitu-
te sichern Kundengelder jedoch über den ge-
setzlichen Mindestrahmen hinaus ab, indem sie sich
freiwilligen Sicherungseinrichtungen anschließen. Für
private Banken in Deutschland ist das der 1976 ge-
schaffene Einlagensicherungsfonds des Bundesver-
bandes deutscher Banken.
Der privat organisierte, von den angeschlossenen
Banken freiwillig getragene Einlagensicherungsfonds
schützt Guthaben einschließlich Zinsen jedes einzel-
nen Kunden bis zu einer Höhe von 30 Prozent des
sogenannten maßgeblich haftenden Eigenkapitals der
jeweiligen Bank.
Das heißt: Selbst bei kleinsten Banken mit einem
haftenden Eigenkapital von 5 Millionen Euro sind die
Guthaben jedes Anlegers bis zu einer Höhe von 1,5
Mio. Euro vollständig geschützt. In der Regel ist der
gesicherte Betrag aber erheblich höher, weil die mei-
sten Banken ein wesentlich höheres haftendes
Eigenkapital haben.
Der Schutz gilt für alle,,Nichtbankeneinlagen" - also
Guthaben von Privatpersonen, Wirtschaftsunterneh-
men sowie öffentlichen Stellen - und schließt neben
Sicht-, Termin- und Spareinlagen auch auf den Namen
lautende Sparbriefe ein. Vom Schutz des Einlagen-
sicherungsfonds ausgenommen sind Inhaberpapiere,
insbesondere auf den Inhaber lautende Schuldver-
schreibungen - also auch Zertifikate einer Bank. (Bun-
desverband deutscher Banken)