Der Komet 5319 – Seite 12
2010-05-20 · Seite 12 von 24
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
12
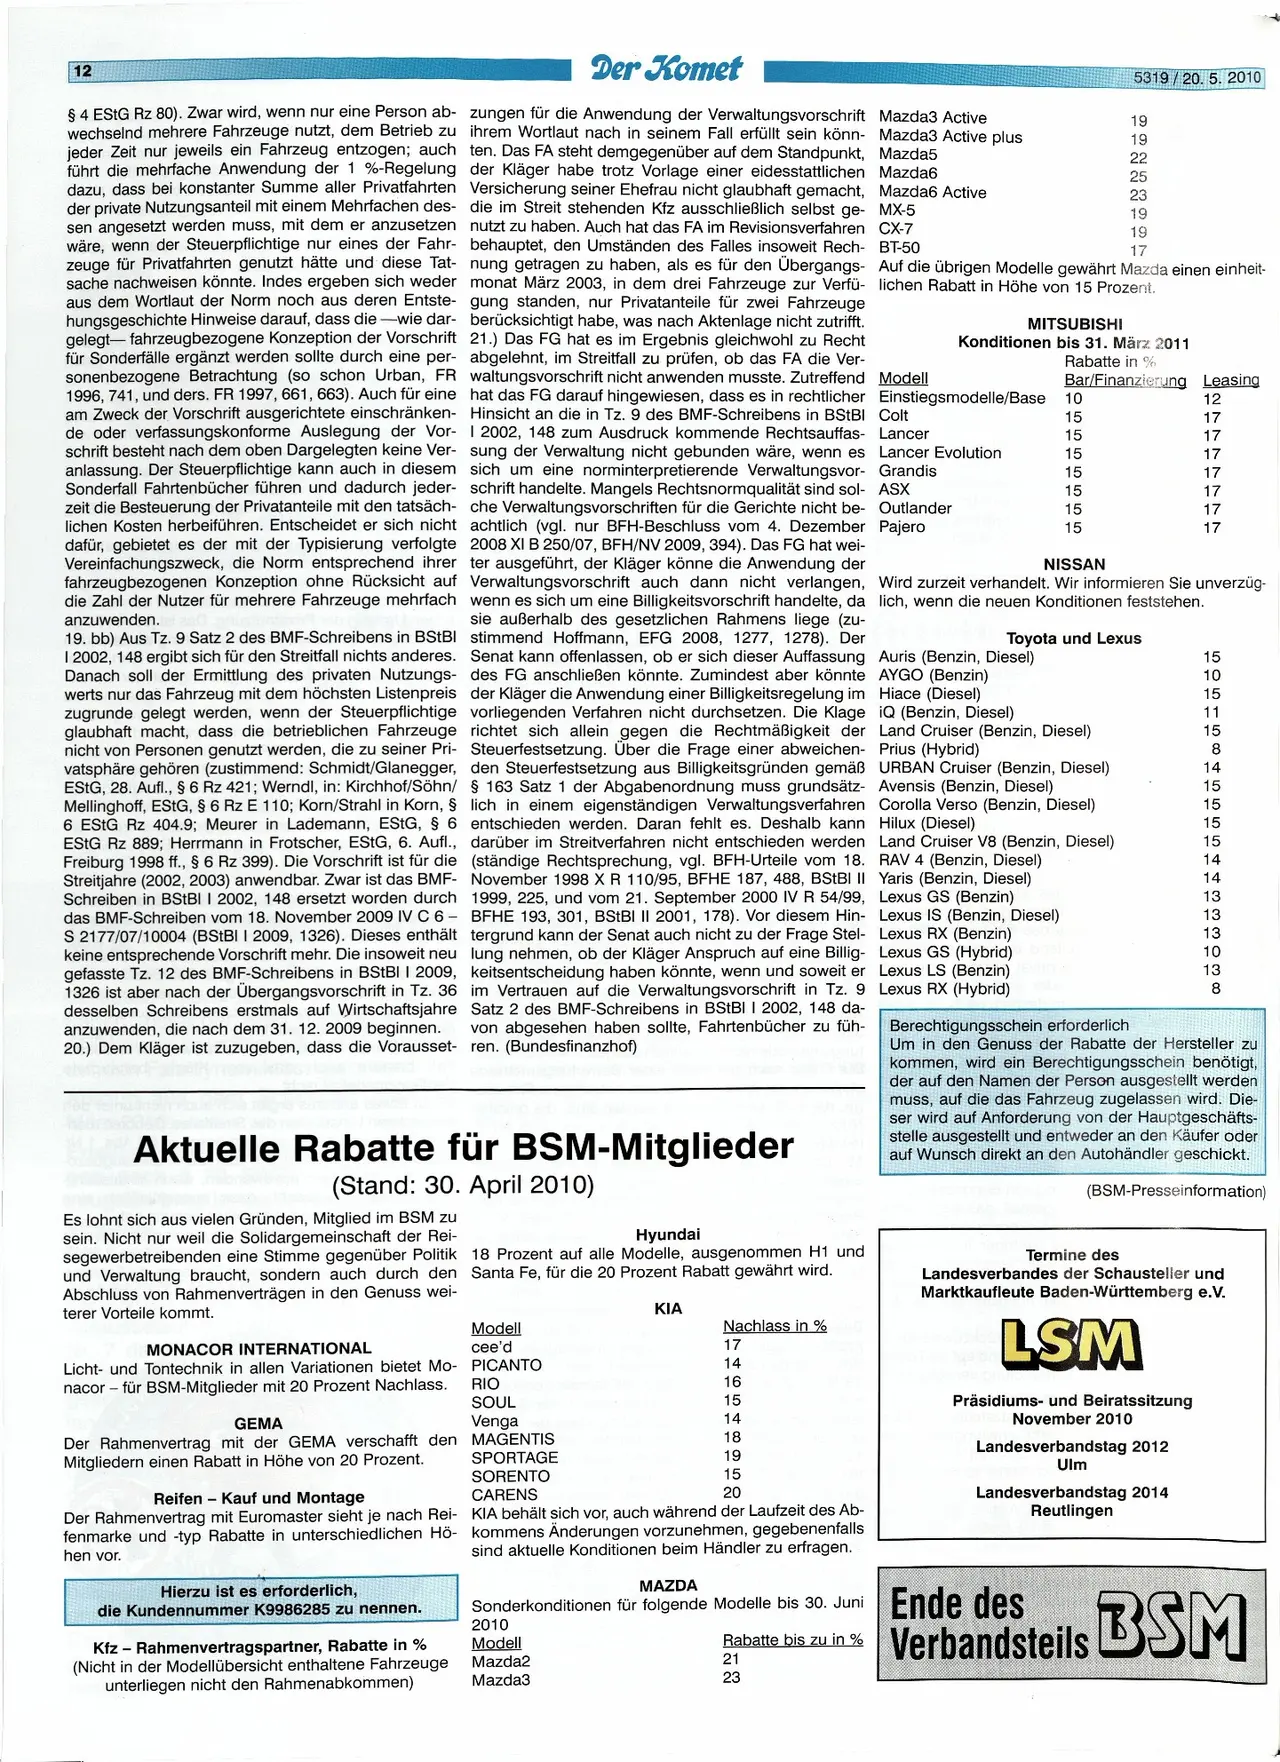
§ 4 EStG Rz 80). Zwar wird, wenn nur eine Person ab-
wechselnd mehrere Fahrzeuge nutzt, dem Betrieb zu
jeder Zeit nur jeweils ein Fahrzeug entzogen; auch
führt die mehrfache Anwendung der 1 %-Regelung
dazu, dass bei konstanter Summe aller Privatfahrten
der private Nutzungsanteil mit einem Mehrfachen des-
sen angesetzt werden muss, mit dem er anzusetzen
wäre, wenn der Steuerpflichtige nur eines der Fahr-
zeuge für Privatfahrten genutzt hätte und diese Tat-
sache nachweisen könnte. Indes ergeben sich weder
aus dem Wortlaut der Norm noch aus deren Entste-
hungsgeschichte Hinweise darauf, dass die-wie dar-
gelegt fahrzeugbezogene Konzeption der Vorschrift
für Sonderfälle ergänzt werden sollte durch eine per-
sonenbezogene Betrachtung (so schon Urban, FR
1996, 741, und ders. FR 1997, 661, 663). Auch für eine
am Zweck der Vorschrift ausgerichtete einschränken-
de oder verfassungskonforme Auslegung der Vor-
schrift besteht nach dem oben Dargelegten keine Ver-
anlassung. Der Steuerpflichtige kann auch in diesem
Sonderfall Fahrtenbücher führen und dadurch jeder-
zeit die Besteuerung der Privatanteile mit den tatsäch-
lichen Kosten herbeiführen. Entscheidet er sich nicht
dafür, gebietet es der mit der Typisierung verfolgte
Vereinfachungszweck, die Norm entsprechend ihrer
fahrzeugbezogenen Konzeption ohne Rücksicht auf
die Zahl der Nutzer für mehrere Fahrzeuge mehrfach
anzuwenden.
Der Komet
Modell
5319/20. 5. 2010
19
19
22
25
23
19
19
17
MITSUBISHI
Konditionen bis 31. März 2011
Rabatte in %
Bar/Finanzierung Leasing
12
17
15
17
15
17
15
17
15
17
15
17
15
17
NISSAN
zungen für die Anwendung der Verwaltungsvorschrift Mazda3 Active
ihrem Wortlaut nach in seinem Fall erfüllt sein könn- Mazda3 Active plus
ten. Das FA steht demgegenüber auf dem Standpunkt, Mazda5
der Kläger habe trotz Vorlage einer eidesstattlichen Mazda6
Versicherung seiner Ehefrau nicht glaubhaft gemacht, Mazda6 Active
die im Streit stehenden Kfz ausschließlich selbst ge- MX-5
nutzt zu haben. Auch hat das FA im Revisionsverfahren CX-7
behauptet, den Umständen des Falles insoweit Rech- BT-50
nung getragen zu haben, als es für den Übergangs- Auf die übrigen Modelle gewährt Mazda einen einheit-
monat März 2003, in dem drei Fahrzeuge zur Verfü- lichen Rabatt in Höhe von 15 Prozent.
gung standen, nur Privatanteile für zwei Fahrzeuge
berücksichtigt habe, was nach Aktenlage nicht zutrifft.
21.) Das FG hat es im Ergebnis gleichwohl zu Recht
abgelehnt, im Streitfall zu prüfen, ob das FA die Ver-
waltungsvorschrift nicht anwenden musste. Zutreffend
hat das FG darauf hingewiesen, dass es in rechtlicher Einstiegsmodelle/Base 10
Hinsicht an die in Tz. 9 des BMF-Schreibens in BStBI Colt
15
I 2002, 148 zum Ausdruck kommende Rechtsauffas- Lancer
sung der Verwaltung nicht gebunden wäre, wenn es Lancer Evolution
sich um eine norminterpretierende Verwaltungsvor- Grandis
schrift handelte. Mangels Rechtsnormqualität sind sol- ASX
che Verwaltungsvorschriften für die Gerichte nicht be- Outlander
achtlich (vgl. nur BFH-Beschluss vom 4. Dezember Pajero
2008 XI B 250/07, BFH/NV 2009, 394). Das FG hat wei-
ter ausgeführt, der Kläger könne die Anwendung der
Verwaltungsvorschrift auch dann nicht verlangen, Wird zurzeit verhandelt. Wir informieren Sie unverzüg-
wenn es sich um eine Billigkeitsvorschrift handelte, da lich, wenn die neuen Konditionen feststehen.
sie außerhalb des gesetzlichen Rahmens liege (zu-
19. bb) Aus Tz. 9 Satz 2 des BMF-Schreibens in BStBI stimmend Hoffmann, EFG 2008, 1277, 1278). Der
I 2002, 148 ergibt sich für den Streitfall nichts anderes. Senat kann offenlassen, ob er sich dieser Auffassung
Danach soll der Ermittlung des privaten Nutzungs- des FG anschließen könnte. Zumindest aber könnte
werts nur das Fahrzeug mit dem höchsten Listenpreis der Kläger die Anwendung einer Billigkeitsregelung im
zugrunde gelegt werden, wenn der Steuerpflichtige vorliegenden Verfahren nicht durchsetzen. Die Klage
glaubhaft macht, dass die betrieblichen Fahrzeuge richtet sich allein gegen die Rechtmäßigkeit der
nicht von Personen genutzt werden, die zu seiner Pri- Steuerfestsetzung. Über die Frage einer abweichen-
vatsphäre gehören (zustimmend: Schmidt/Glanegger, den Steuerfestsetzung aus Billigkeitsgründen gemäß
EStG, 28. Aufl., § 6 Rz 421; Werndl, in: Kirchhof/Söhn/ § 163 Satz 1 der Abgabenordnung muss grundsätz-
Mellinghoff, EStG, § 6 Rz E 110; Korn/Strahl in Korn, § lich in einem eigenständigen Verwaltungsverfahren
6 EStG Rz 404.9; Meurer in Lademann, EStG, § 6 entschieden werden. Daran fehlt es. Deshalb kann
EStG Rz 889; Herrmann in Frotscher, EStG, 6. Aufl., darüber im Streitverfahren nicht entschieden werden
Freiburg 1998 ff., § 6 Rz 399). Die Vorschrift ist für die (ständige Rechtsprechung, vgl. BFH-Urteile vom 18.
Streitjahre (2002, 2003) anwendbar. Zwar ist das BMF- November 1998 X R 110/95, BFHE 187, 488, BStBI II
Schreiben in BStBI I 2002, 148 ersetzt worden durch 1999, 225, und vom 21. September 2000 IV R 54/99,
das BMF-Schreiben vom 18. November 2009 IV C 6- BFHE 193, 301, BStBI II 2001, 178). Vor diesem Hin-
S 2177/07/10004 (BStBI I 2009, 1326). Dieses enthält tergrund kann der Senat auch nicht zu der Frage Stel-
keine entsprechende Vorschrift mehr. Die insoweit neu lung nehmen, ob der Kläger Anspruch auf eine Billig-
gefasste Tz. 12 des BMF-Schreibens in BStBI I 2009, keitsentscheidung haben könnte, wenn und soweit er
1326 ist aber nach der Übergangsvorschrift in Tz. 36 im Vertrauen auf die Verwaltungsvorschrift in Tz. 9
desselben Schreibens erstmals auf Wirtschaftsjahre Satz 2 des BMF-Schreibens in BStBI I 2002, 148 da-
anzuwenden, die nach dem 31. 12. 2009 beginnen. von abgesehen haben sollte, Fahrtenbücher zu füh-
20.) Dem Kläger ist zuzugeben, dass die Vorausset- ren. (Bundesfinanzhof)
Toyota und Lexus
Auris (Benzin, Diesel)
AYGO (Benzin)
Hiace (Diesel)
iQ (Benzin, Diesel)
Land Cruiser (Benzin, Diesel)
Prius (Hybrid)
URBAN Cruiser (Benzin, Diesel)
Avensis (Benzin, Diesel)
Corolla Verso (Benzin, Diesel)
Hilux (Diesel)
Land Cruiser V8 (Benzin, Diesel)
RAV 4 (Benzin, Diesel)
Yaris (Benzin, Diesel)
Lexus GS (Benzin)
Lexus IS (Benzin, Diesel)
Lexus RX (Benzin)
Lexus GS (Hybrid)
Lexus LS (Benzin)
Lexus RX (Hybrid)
Berechtigungsschein erforderlich
15
10
15
11
15
8
14
15
15
15
15
14
14
13
13
13
10
13
8
www.
Um in den Genuss der Rabatte der Hersteller zu
kommen, wird ein Berechtigungsschein benötigt,
der auf den Namen der Person ausgestellt werden
muss, auf die das Fahrzeug zugelassen wird. Die-
ser wird auf Anforderung von der Hauptgeschäfts-
stelle ausgestellt und entweder an den Käufer oder
auf Wunsch direkt an den Autohändler geschickt.
(BSM-Presseinformation)
Aktuelle Rabatte für BSM-Mitglieder
(Stand: 30. April 2010)
Es lohnt sich aus vielen Gründen, Mitglied im BSM zu
sein. Nicht nur weil die Solidargemeinschaft der Rei-
segewerbetreibenden eine Stimme gegenüber Politik
und Verwaltung braucht, sondern auch durch den
Abschluss von Rahmenverträgen in den Genuss wei-
terer Vorteile kommt.
MONACOR INTERNATIONAL
Licht- und Tontechnik in allen Variationen bietet Mo-
nacor für BSM-Mitglieder mit 20 Prozent Nachlass.
GEMA
Der Rahmenvertrag mit der GEMA verschafft den
Mitgliedern einen Rabatt in Höhe von 20 Prozent.
Reifen - Kauf und Montage
Der Rahmenvertrag mit Euromaster sieht je nach Rei-
fenmarke und -typ Rabatte in unterschiedlichen Hö-
hen vor.
Hierzu ist es erforderlich,
die Kundennummer K9986285 zu nennen.
Kfz-Rahmenvertragspartner, Rabatte in %
(Nicht in der Modellübersicht enthaltene Fahrzeuge
unterliegen nicht den Rahmenabkommen)
Hyundai
18 Prozent auf alle Modelle, ausgenommen H1 und
Santa Fe, für die 20 Prozent Rabatt gewährt wird.
Modell
cee'd
PICANTO
RIO
SOUL
Venga
MAGENTIS
SPORTAGE
SORENTO
CARENS
KIA
Nachlass in %
17
14
16
15
14
18
19
15
20
KIA behält sich vor, auch während der Laufzeit des Ab-
kommens Änderungen vorzunehmen, gegebenenfalls
sind aktuelle Konditionen beim Händler zu erfragen.
MAZDA
Sonderkonditionen für folgende Modelle bis 30. Juni
2010
Modell
Mazda2
Mazda3
Rabatte bis zu in %
#22
21
23
Termine des
Landesverbandes der Schausteller und
Marktkaufleute Baden-Württemberg e.V.
LSM
Präsidiums- und Beiratssitzung
November 2010
Landesverbandstag 2012
Ulm
Landesverbandstag 2014
Reutlingen
Ende des
Verbandsteils BSM