Der Komet 5371 – Seite 3
2011-10-30 · Seite 3 von 32
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5371
30. Oktober 2011
3
Der Komet
Fachzeitung für Schausteller und Marktkaufleute
-
- Gegründet 1883-
66930 Pirmasens, Postfach 2261
ISSN 0177-2422
Verlag und Druck:
KOMET Druck- und Verlagshaus GmbH
66954 Pirmasens, Molkenbrunner Str. 10
Telefon: 06331/5132-0, Fax: 06331/31480
E-Mail: info@komet-pirmasens.de
Internet: www.komet-pirmasens.de
derkomet-fachzeitung.de derkomet.com
Erscheinungsweise:
10., 20., 30. eines Monats
Verlagsleitung:
Rita Endres-Grimm, Klaus Endres
Redaktion:
Detlef Weide
Telefon: 06331/5132-20
E-Mail: redaktion@komet-pirmasens.de
Redaktionsschluss:
3., 13., 23. eines Monats
Anzeigen:
Birgit Jennewein, Martina Füger-Schmidt
Telefon: 06331/5132-13
E-Mail: info@komet-pirmasens.de
Anzeigenschluss:
5., 15., 25. eines Monats
Abweichungen sind möglich.
Für den Inhalt des Anzeigenteils übernimmt
der Verlag keine Haftung.
Anzeigenpreisliste
vom 1. Januar 2009 gültig.
Vertrieb:
Waltraud Fischer
Telefon: 06331/5132-14
E-Mail: info@komet-pirmasens.de
Jahresbezugspreis
Inland: 142 Euro - Ausland: 170 Euro
Zahlungsmöglichkeiten:
HypoVereinsbank Pirmasens
Konto-Nr. 3580106969 (BLZ 54220091)
Postbank Ludwigshafen
Konto-Nr. 1352-675 (BLZ 54510067)
Bei Nichterscheinen infolge höherer
Gewalt oder Streik besteht kein Anspruch auf
Leistung, Schadenersatz oder
Minderung des Bezugspreises.
Erfüllungsort und Gerichtsstand:
Pirmasens
Es gelten unsere Geschäftsbedingungen für
Anzeigen und Fremdbeilagen.
Die mit dem Namen des Verfassers gezeich-
neten Beiträge geben nicht die Meinung der
Redaktion wieder. Für Veröffentlichungen der
Verbände zeichnen diese verantwortlich.
Kürzungen und Überarbeitung eingesandter
Manuskripte vorbehalten. Unaufgefordert ein-
gesandte Berichte und Bilder werden nicht
zurückgesandt. Nachdruck, auch auszugswei-
se nur mit Genehmigung des Verlages
Auszüge aus dem Redaktionsteil im Internet
unter www.
komet-pirmasens.de/derkomet/online.html
Offizielles Organ:
Deutscher Schaustellerbund e.V., Berlin
Bundesverband Deutscher Schausteller
und Marktkaufleute e.V., Bonn
Anzeigenschluss für die nächste Ausgabe:
Freitag, 4. November
Versandtag: 9. November
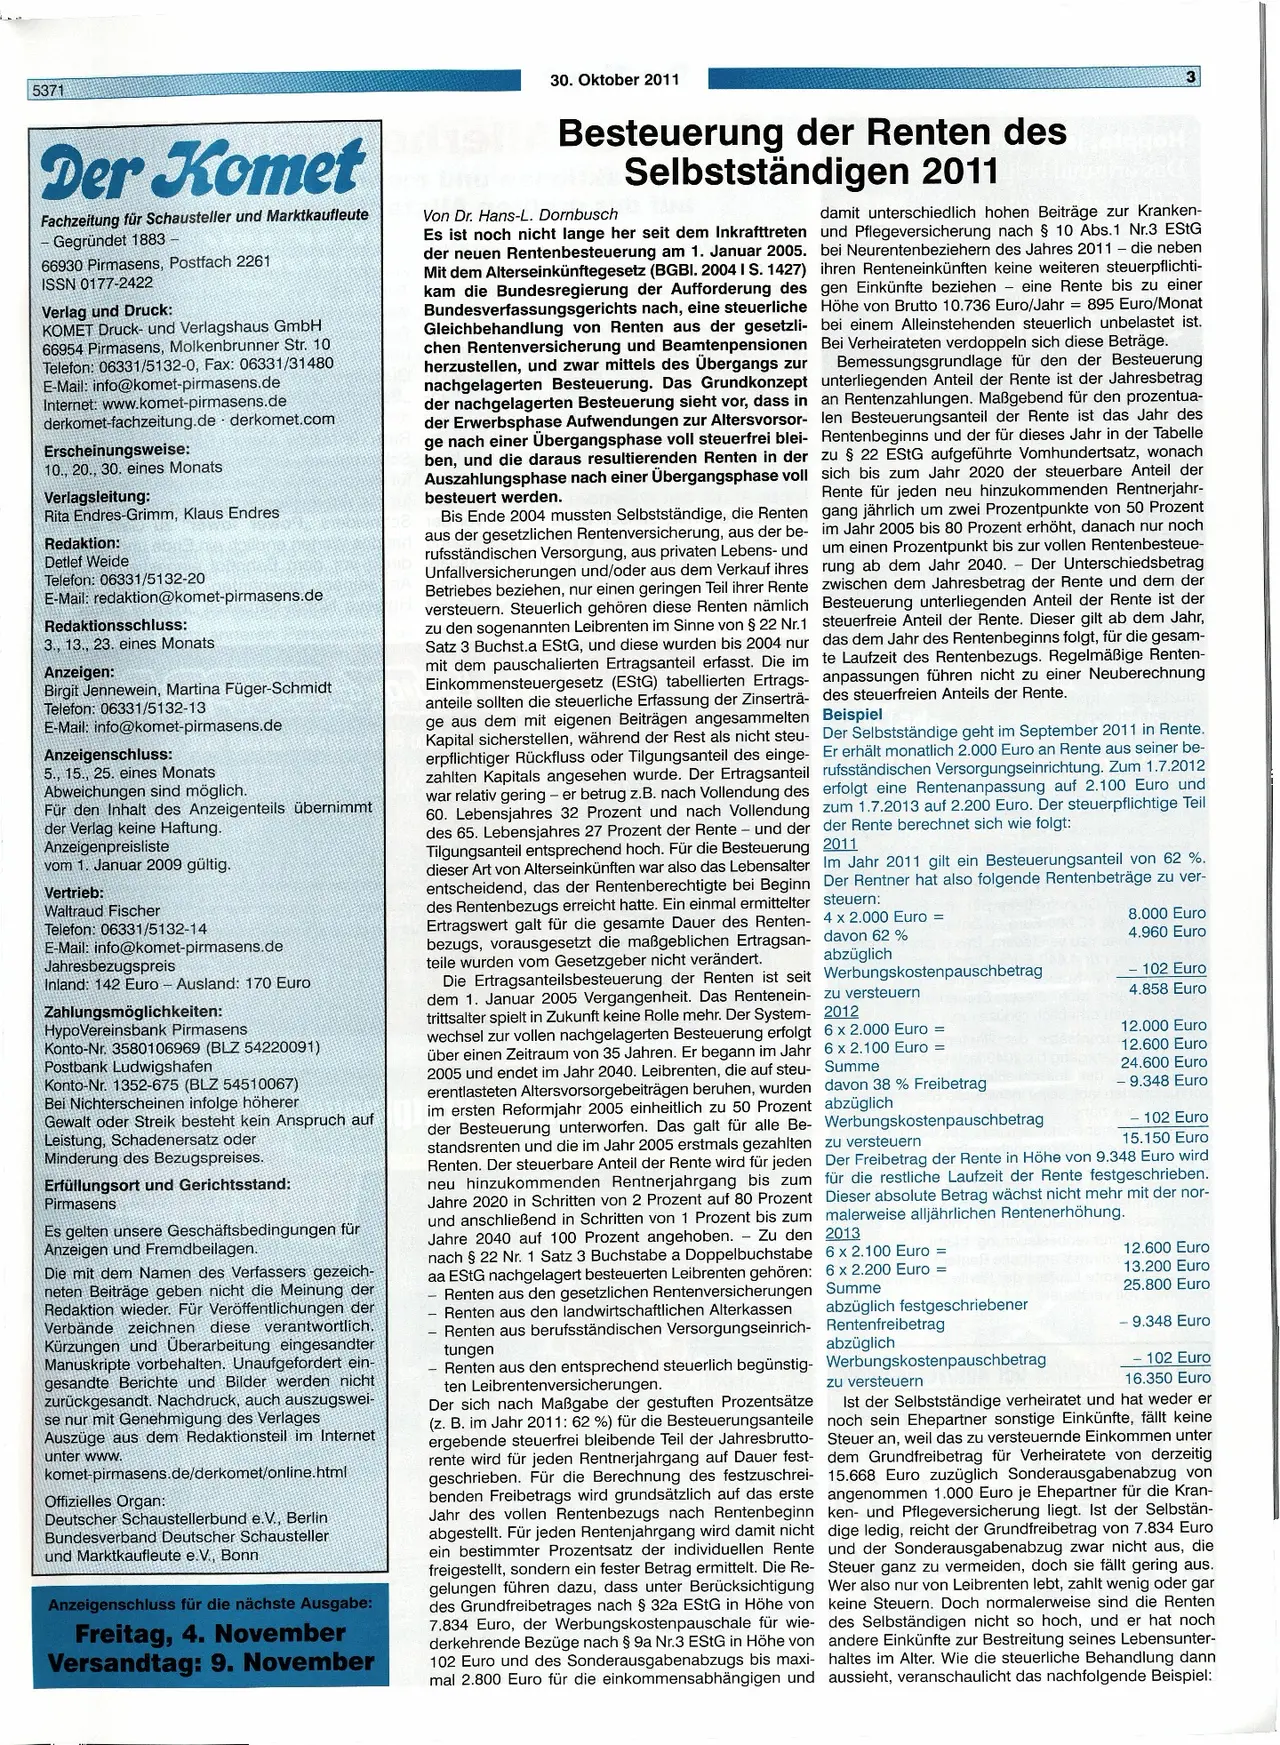
Besteuerung der Renten des
Selbstständigen 2011
Von Dr. Hans-L. Dornbusch
siggoH
damit unterschiedlich hohen Beiträge zur Kranken-
bei Neurentenbeziehern des Jahres 2011 - die neben
ihren Renteneinkünften keine weiteren steuerpflichti-
gen Einkünfte beziehen eine Rente bis zu einer
Höhe von Brutto 10.736 Euro/Jahr = 895 Euro/Monat
bei einem Alleinstehenden steuerlich unbelastet ist.
Bei Verheirateten verdoppeln sich diese Beträge.
Es ist noch nicht lange her seit dem Inkrafttreten und Pflegeversicherung nach § 10 Abs. 1 Nr.3 EStG
der neuen Rentenbesteuerung am 1. Januar 2005.
Mit dem Alterseinkünftegesetz (BGBI. 2004 IS. 1427)
kam die Bundesregierung der Aufforderung des
Bundesverfassungsgerichts nach, eine steuerliche
Gleichbehandlung von Renten aus der gesetzli-
chen Rentenversicherung und Beamtenpensionen
herzustellen, und zwar mittels des Übergangs zur
nachgelagerten Besteuerung. Das Grundkonzept
der nachgelagerten Besteuerung sieht vor, dass in
der Erwerbsphase Aufwendungen zur Altersvorsor-
ge nach einer Übergangsphase voll steuerfrei blei-
ben, und die daraus resultierenden Renten in der
Auszahlungsphase nach einer Übergangsphase voll
besteuert werden.
Bemessungsgrundlage für den der Besteuerung
unterliegenden Anteil der Rente ist der Jahresbetrag
an Rentenzahlungen. Maßgebend für den prozentua-
len Besteuerungsanteil der Rente ist das Jahr des
Rentenbeginns und der für dieses Jahr in der Tabelle
zu § 22 EStG aufgeführte Vomhundertsatz, wonach
sich bis zum Jahr 2020 der steuerbare Anteil der
Rente für jeden neu hinzukommenden Rentnerjahr-
gang jährlich um zwei Prozentpunkte von 50 Prozent
im Jahr 2005 bis 80 Prozent erhöht, danach nur noch
um einen Prozentpunkt bis zur vollen Rentenbesteue-
rung ab dem Jahr 2040. - Der Unterschiedsbetrag
zwischen dem Jahresbetrag der Rente und dem der
Besteuerung unterliegenden Anteil der Rente ist der
steuerfreie Anteil der Rente. Dieser gilt ab dem Jahr,
das dem Jahr des Rentenbeginns folgt, für die gesam-
te Laufzeit des Rentenbezugs. Regelmäßige Renten-
anpassungen führen nicht zu einer Neuberechnung
des steuerfreien Anteils der Rente.
Beispiel
Der Selbstständige geht im September 2011 in Rente.
Er erhält monatlich 2.000 Euro an Rente aus seiner be-
rufsständischen Versorgungseinrichtung. Zum 1.7.2012
erfolgt eine Rentenanpassung auf 2.100 Euro und
zum 1.7.2013 auf 2.200 Euro. Der steuerpflichtige Teil
der Rente berechnet sich wie folgt:
2011
Bis Ende 2004 mussten Selbstständige, die Renten
aus der gesetzlichen Rentenversicherung, aus der be-
rufsständischen Versorgung, aus privaten Lebens- und
Unfallversicherungen und/oder aus dem Verkauf ihres
Betriebes beziehen, nur einen geringen Teil ihrer Rente
versteuern. Steuerlich gehören diese Renten nämlich
zu den sogenannten Leibrenten im Sinne von § 22 Nr.1
Satz 3 Buchst.a EStG, und diese wurden bis 2004 nur
mit dem pauschalierten Ertragsanteil erfasst. Die im
Einkommensteuergesetz (EStG) tabellierten Ertrags-
anteile sollten die steuerliche Erfassung der Zinserträ-
ge aus dem mit eigenen Beiträgen angesammelten
Kapital sicherstellen, während der Rest als nicht steu-
erpflichtiger Rückfluss oder Tilgungsanteil des einge-
zahlten Kapitals angesehen wurde. Der Ertragsanteil
war relativ gering - er betrug z.B. nach Vollendung des
60. Lebensjahres 32 Prozent und nach Vollendung
des 65. Lebensjahres 27 Prozent der Rente - und der
Tilgungsanteil entsprechend hoch. Für die Besteuerung
dieser Art von Alterseinkünften war also das Lebensalter Im Jahr 2011 gilt ein Besteuerungsanteil von 62 %.
entscheidend, das der Rentenberechtigte bei Beginn Der Rentner hat also folgende Rentenbeträge zu ver-
des Rentenbezugs erreicht hatte. Ein einmal ermittelter steuern:
Ertragswert galt für die gesamte Dauer des Renten-
bezugs, vorausgesetzt die maßgeblichen Ertragsan-
teile wurden vom Gesetzgeber nicht verändert.
Die Ertragsanteilsbesteuerung der Renten ist seit Werbungskostenpauschbetrag
dem 1. Januar 2005 Vergangenheit. Das Rentenein- zu versteuern
trittsalter spielt in Zukunft keine Rolle mehr. Der System- 2012
wechsel zur vollen nachgelagerten Besteuerung erfolgt 6 x 2.000 Euro =
über einen Zeitraum von 35 Jahren. Er begann im Jahr 6 x 2.100 Euro =
2005 und endet im Jahr 2040. Leibrenten, die auf steu- Summe
erentlasteten Altersvorsorgebeiträgen beruhen, wurden
im ersten Reformjahr 2005 einheitlich zu 50 Prozent
der Besteuerung unterworfen. Das galt für alle Be- Werbungskostenpauschbetrag
standsrenten und die im Jahr 2005 erstmals gezahlten zu versteuern
Renten. Der steuerbare Anteil der Rente wird für jeden
neu hinzukommenden Rentnerjahrgang bis zum
Jahre 2020 in Schritten von 2 Prozent auf 80 Prozent
und anschließend in Schritten von 1 Prozent bis zum
Jahre 2040 auf 100 Prozent angehoben. - Zu den
nach § 22 Nr. 1 Satz 3 Buchstabe a Doppelbuchstabe 6 x 2.100 Euro
aa EStG nachgelagert besteuerten Leibrenten gehören: 6 x 2.200 Euro =
Renten aus den gesetzlichen Rentenversicherungen Summe
Renten aus den landwirtschaftlichen Alterkassen
Renten aus berufsständischen Versorgungseinrich-
tungen
4 x 2.000 Euro =
davon 62 %
abzüglich
davon 38 % Freibetrag
abzüglich
8.000 Euro
4.960 Euro
- 102 Euro
4.858 Euro
12.000 Euro
12.600 Euro
24.600 Euro
-9.348 Euro
- 102 Euro
15.150 Euro
Der Freibetrag der Rente in Höhe von 9.348 Euro wird
für die restliche Laufzeit der Rente festgeschrieben.
Dieser absolute Betrag wächst nicht mehr mit der nor-
malerweise alljährlichen Rentenerhöhung.
2013
abzüglich festgeschriebener
Rentenfreibetrag
abzüglich
- Renten aus den entsprechend steuerlich begünstig- Werbungskostenpauschbetrag
ten Leibrentenversicherungen.
Der sich nach Maßgabe der gestuften Prozentsätze
(z. B. im Jahr 2011: 62 %) für die Besteuerungsanteile
ergebende steuerfrei bleibende Teil der Jahresbrutto-
rente wird für jeden Rentnerjahrgang auf Dauer fest-
geschrieben. Für die Berechnung des festzuschrei-
benden Freibetrags wird grundsätzlich auf das erste
Jahr des vollen Rentenbezugs nach Rentenbeginn
abgestellt. Für jeden Rentenjahrgang wird damit nicht
ein bestimmter Prozentsatz der individuellen Rente
freigestellt, sondern ein fester Betrag ermittelt. Die Re-
gelungen führen dazu, dass unter Berücksichtigung
des Grundfreibetrages nach § 32a EStG in Höhe von
7.834 Euro, der Werbungskostenpauschale für wie-
derkehrende Bezüge nach § 9a Nr.3 EStG in Höhe von
102 Euro und des Sonderausgabenabzugs bis maxi-
mal 2.800 Euro für die einkommensabhängigen und
zu versteuern
12.600 Euro
13.200 Euro
25.800 Euro
- 9.348 Euro
-102 Euro
16.350 Euro
Ist der Selbstständige verheiratet und hat weder er
noch sein Ehepartner sonstige Einkünfte, fällt keine
Steuer an, weil das zu versteuernde Einkommen unter
dem Grundfreibetrag für Verheiratete von derzeitig
15.668 Euro zuzüglich Sonderausgabenabzug von
angenommen 1.000 Euro je Ehepartner für die Kran-
ken- und Pflegeversicherung liegt. Ist der Selbstän-
dige ledig, reicht der Grundfreibetrag von 7.834 Euro
und der Sonderausgabenabzug zwar nicht aus, die
Steuer ganz zu vermeiden, doch sie fällt gering aus.
Wer also nur von Leibrenten lebt, zahlt wenig oder gar
keine Steuern. Doch normalerweise sind die Renten
des Selbständigen nicht so hoch, und er hat noch
andere Einkünfte zur Bestreitung seines Lebensunter-
haltes im Alter. Wie die steuerliche Behandlung dann
aussieht, veranschaulicht das nachfolgende Beispiel: