Der Komet 5413 – Seite 13
2012-12-30 · Seite 13 von 32
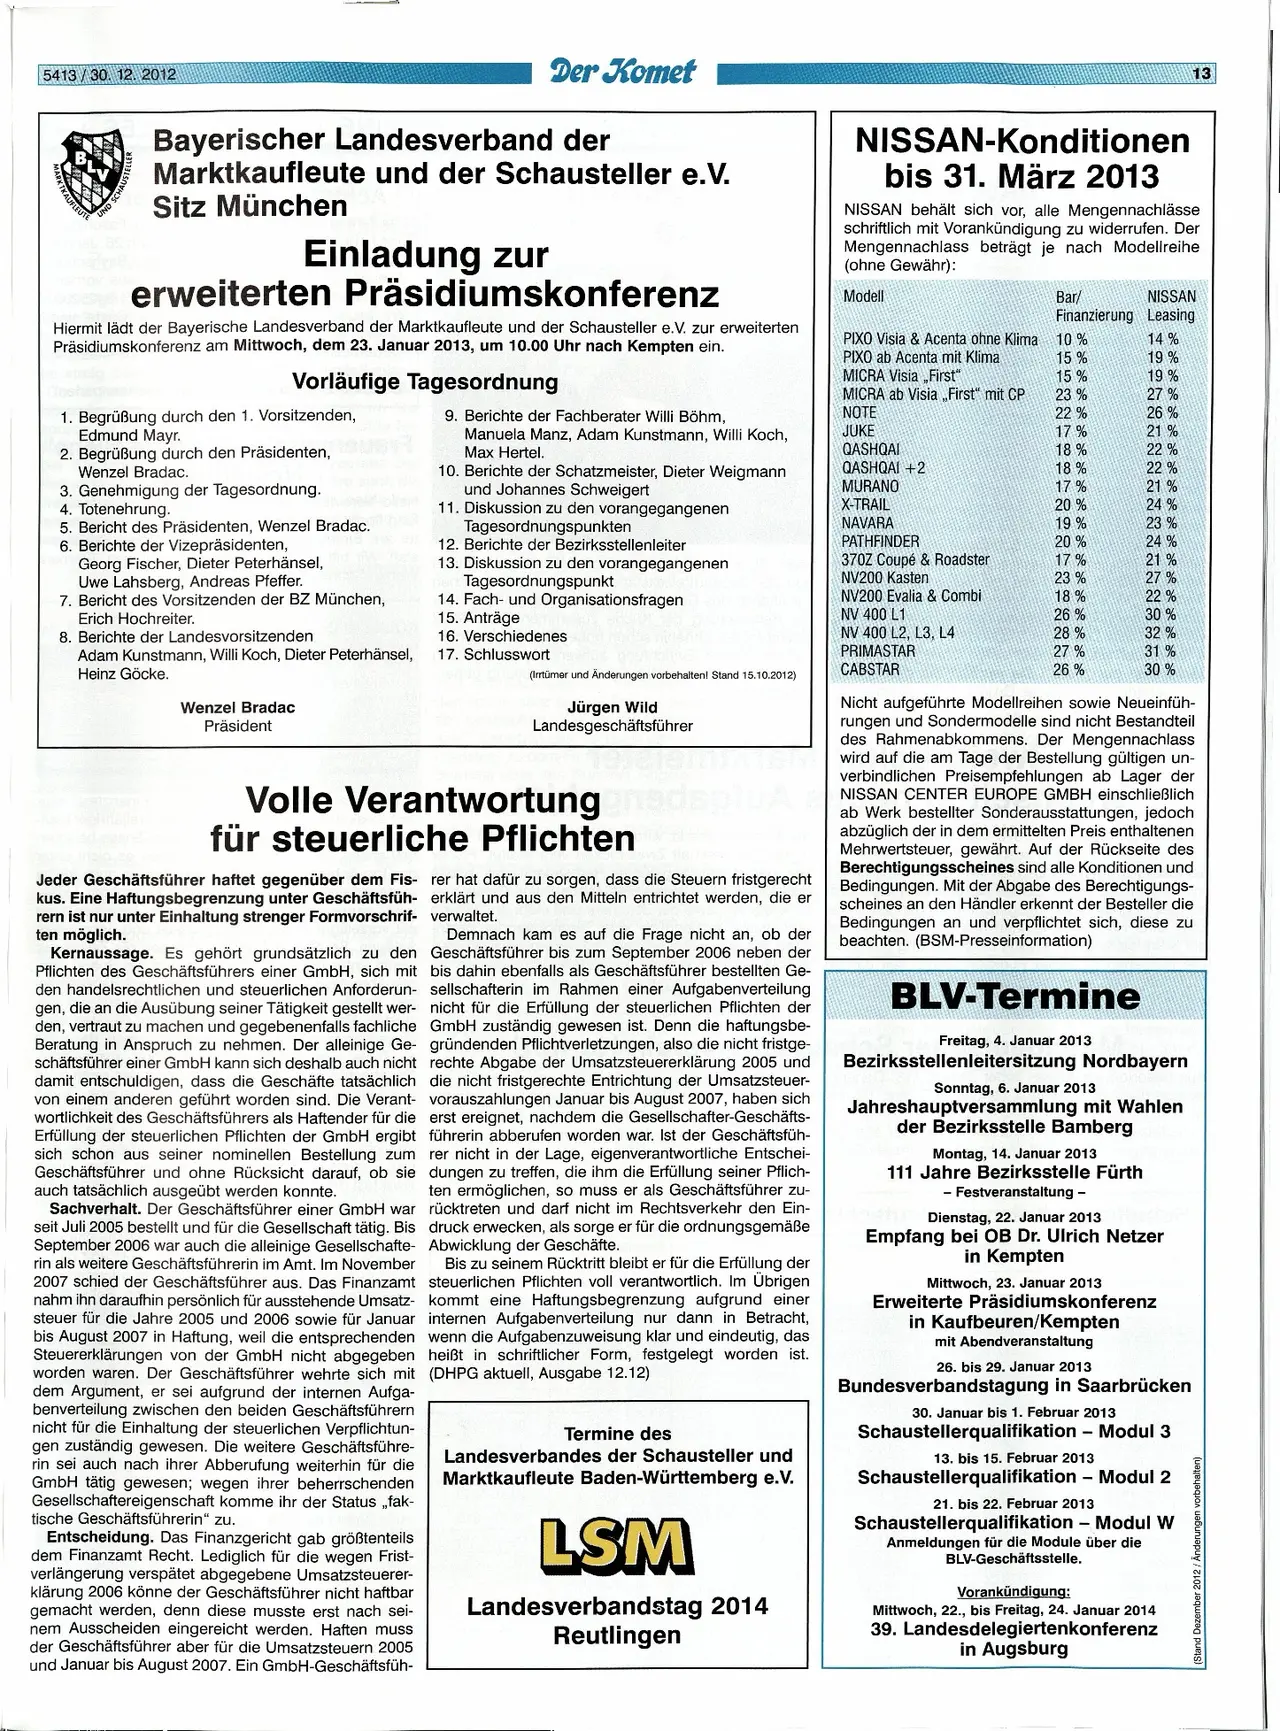
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5413/30. 12. 2012
TKAUFLEUTE
UND SCHA
Der Komet
Bayerischer Landesverband der
Marktkaufleute und der Schausteller e.V.
Sitz München
Einladung zur
erweiterten Präsidiumskonferenz
Hiermit lädt der Bayerische Landesverband der Marktkaufleute und der Schausteller e.V. zur erweiterten
Präsidiumskonferenz am Mittwoch, dem 23. Januar 2013, um 10.00 Uhr nach Kempten ein.
Vorläufige Tagesordnung
1. Begrüßung durch den 1. Vorsitzenden,
Edmund Mayr.
2. Begrüßung durch den Präsidenten,
Wenzel Bradac.
3. Genehmigung der Tagesordnung.
4. Totenehrung.
5. Bericht des Präsidenten, Wenzel Bradac.
6. Berichte der Vizepräsidenten,
Georg Fischer, Dieter Peterhänsel,
Uwe Lahsberg, Andreas Pfeffer.
7. Bericht des Vorsitzenden der BZ München,
Erich Hochreiter.
8. Berichte der Landesvorsitzenden
Adam Kunstmann, Willi Koch, Dieter Peterhänsel,
Heinz Göcke.
Wenzel Bradac
Präsident
9. Berichte der Fachberater Willi Böhm,
Manuela Manz, Adam Kunstmann, Willi Koch,
Max Hertel.
10. Berichte der Schatzmeister, Dieter Weigmann
und Johannes Schweigert
11. Diskussion zu den vorangegangenen
Tagesordnungspunkten
12. Berichte der Bezirksstellenleiter
13. Diskussion zu den vorangegangenen
Tagesordnungspunkt
14. Fach- und Organisationsfragen
15. Anträge
16. Verschiedenes
17. Schlusswort
(Irrtümer und Änderungen vorbehalten! Stand 15.10.2012)
Jürgen Wild
Landesgeschäftsführer
Volle Verantwortung ned
für steuerliche Pflichten
Jeder Geschäftsführer haftet gegenüber dem Fis-
kus. Eine Haftungsbegrenzung unter Geschäftsfüh-
rern ist nur unter Einhaltung strenger Formvorschrif-
ten möglich.
Kernaussage. Es gehört grundsätzlich zu den
Pflichten des Geschäftsführers einer GmbH, sich mit
den handelsrechtlichen und steuerlichen Anforderun-
gen, die an die Ausübung seiner Tätigkeit gestellt wer-
den, vertraut zu machen und gegebenenfalls fachliche
Beratung in Anspruch zu nehmen. Der alleinige Ge-
schäftsführer einer GmbH kann sich deshalb auch nicht
damit entschuldigen, dass die Geschäfte tatsächlich
von einem anderen geführt worden sind. Die Verant-
wortlichkeit des Geschäftsführers als Haftender für die
Erfüllung der steuerlichen Pflichten der GmbH ergibt
sich schon aus seiner nominellen Bestellung zum
Geschäftsführer und ohne Rücksicht darauf, ob sie
auch tatsächlich ausgeübt werden konnte.
Sachverhalt. Der Geschäftsführer einer GmbH war
seit Juli 2005 bestellt und für die Gesellschaft tätig. Bis
September 2006 war auch die alleinige Gesellschafte-
rin als weitere Geschäftsführerin im Amt. Im November
2007 schied der Geschäftsführer aus. Das Finanzamt
nahm ihn daraufhin persönlich für ausstehende Umsatz-
steuer für die Jahre 2005 und 2006 sowie für Januar
bis August 2007 in Haftung, weil die entsprechenden
Steuererklärungen von der GmbH nicht abgegeben
worden waren. Der Geschäftsführer wehrte sich mit
dem Argument, er sei aufgrund der internen Aufga-
benverteilung zwischen den beiden Geschäftsführern
nicht für die Einhaltung der steuerlichen Verpflichtun-
gen zuständig gewesen. Die weitere Geschäftsführe-
rin sei auch nach ihrer Abberufung weiterhin für die
GmbH tätig gewesen; wegen ihrer beherrschenden
Gesellschaftereigenschaft komme ihr der Status „,fak-
tische Geschäftsführerin" zu.
Entscheidung. Das Finanzgericht gab größtenteils
dem Finanzamt Recht. Lediglich für die wegen Frist-
verlängerung verspätet abgegebene Umsatzsteuerer-
klärung 2006 könne der Geschäftsführer nicht haftbar
gemacht werden, denn diese musste erst nach sei-
nem Ausscheiden eingereicht werden. Haften muss
der Geschäftsführer aber für die Umsatzsteuern 2005
und Januar bis August 2007. Ein GmbH-Geschäftsfüh-
rer hat dafür zu sorgen, dass die Steuern fristgerecht
erklärt und aus den Mitteln entrichtet werden, die er
verwaltet.
Demnach kam es auf die Frage nicht an, ob der
Geschäftsführer bis zum September 2006 neben der
bis dahin ebenfalls als Geschäftsführer bestellten Ge-
sellschafterin im Rahmen einer Aufgabenverteilung
nicht für die Erfüllung der steuerlichen Pflichten der
GmbH zuständig gewesen ist. Denn die haftungsbe-
gründenden Pflichtverletzungen, also die nicht fristge-
rechte Abgabe der Umsatzsteuererklärung 2005 und
die nicht fristgerechte Entrichtung der Umsatzsteuer-
vorauszahlungen Januar bis August 2007, haben sich
erst ereignet, nachdem die Gesellschafter-Geschäfts-
führerin abberufen worden war. Ist der Geschäftsfüh-
rer nicht in der Lage, eigenverantwortliche Entschei-
dungen zu treffen, die ihm die Erfüllung seiner Pflich-
ten ermöglichen, so muss er als Geschäftsführer zu-
rücktreten und darf nicht im Rechtsverkehr den Ein-
druck erwecken, als sorge er für die ordnungsgemäße
Abwicklung der Geschäfte.
Bis zu seinem Rücktritt bleibt er für die Erfüllung der
steuerlichen Pflichten voll verantwortlich. Im Übrigen
kommt eine Haftungsbegrenzung aufgrund einer
internen Aufgabenverteilung nur dann in Betracht,
wenn die Aufgabenzuweisung klar und eindeutig, das
heißt in schriftlicher Form, festgelegt worden ist.
(DHPG aktuell, Ausgabe 12.12)
Termine des
Landesverbandes der Schausteller und
Marktkaufleute Baden-Württemberg e.V.
LSM
Landesverbandstag 2014
Reutlingen
NISSAN-Konditionen
bis 31. März 2013
13
NISSAN behält sich vor, alle Mengennachlässe
schriftlich mit Vorankündigung zu widerrufen. Der
Mengennachlass beträgt je nach Modellreihe
(ohne Gewähr):
Modell
Bar/
NISSAN
Finanzierung Leasing
PIXO Visia & Acenta ohne Klima
10 %
14%
PIXO ab Acenta mit Klima
15%
19%
MICRA Visia,First"
15%
19%
MICRA ab Visia,,First" mit CP
23%
27%
NOTE
22%
26%
JUKE
17%
21 %
QASHQAI
18%
22%
QASHQAI +2
18%
22%
MURANO
17%
21%
X-TRAIL
20%
24 %
NAVARA
19%
23%
PATHFINDER
20%
24%
370Z Coupé & Roadster
17%
21 %
NV200 Kasten
23%
27%
NV200 Evalia & Combi
18%
22%
NV 400 L1
26%
30%
NV 400 L2, L3, L4
28%
32%
PRIMASTAR
CABSTAR
27%
31%
26%
30%
Nicht aufgeführte Modellreihen sowie Neueinfüh-
rungen und Sondermodelle sind nicht Bestandteil
des Rahmenabkommens. Der Mengennachlass
wird auf die am Tage der Bestellung gültigen un-
verbindlichen Preisempfehlungen ab Lager der
NISSAN CENTER EUROPE GMBH einschließlich
ab Werk bestellter Sonderausstattungen, jedoch
abzüglich der in dem ermittelten Preis enthaltenen
Mehrwertsteuer, gewährt. Auf der Rückseite des
Berechtigungsscheines sind alle Konditionen und
Bedingungen. Mit der Abgabe des Berechtigungs-
scheines an den Händler erkennt der Besteller die
Bedingungen an und verpflichtet sich, diese zu
beachten. (BSM-Presseinformation)
BLV-Termine
Freitag, 4. Januar 2013
Bezirksstellenleitersitzung Nordbayern
Sonntag, 6. Januar 2013
Jahreshauptversammlung mit Wahlen
der Bezirksstelle Bamberg
Montag, 14. Januar 2013
111 Jahre Bezirksstelle Fürth
- Festveranstaltung -
Dienstag, 22. Januar 2013
Empfang bei OB Dr. Ulrich Netzer
in Kempten
Mittwoch, 23. Januar 2013
Erweiterte Präsidiumskonferenz
in Kaufbeuren/Kempten
mit Abendveranstaltung
26. bis 29. Januar 2013
Bundesverbandstagung in Saarbrücken
30. Januar bis 1. Februar 2013
Schaustellerqualifikation
-
Modul 3
13. bis 15. Februar 2013
Schaustellerqualifikation - Modul 2
21. bis 22. Februar 2013
Schaustellerqualifikation - Modul W
Anmeldungen für die Module über die
BLV-Geschäftsstelle.
Vorankündigung:
Mittwoch, 22., bis Freitag, 24. Januar 2014
39. Landesdelegiertenkonferenz
in Augsburg
(Stand Dezember 2012 / Änderungen vorbehalten)