Der Komet 5452 – Seite 14
2014-01-30 · Seite 14 von 32
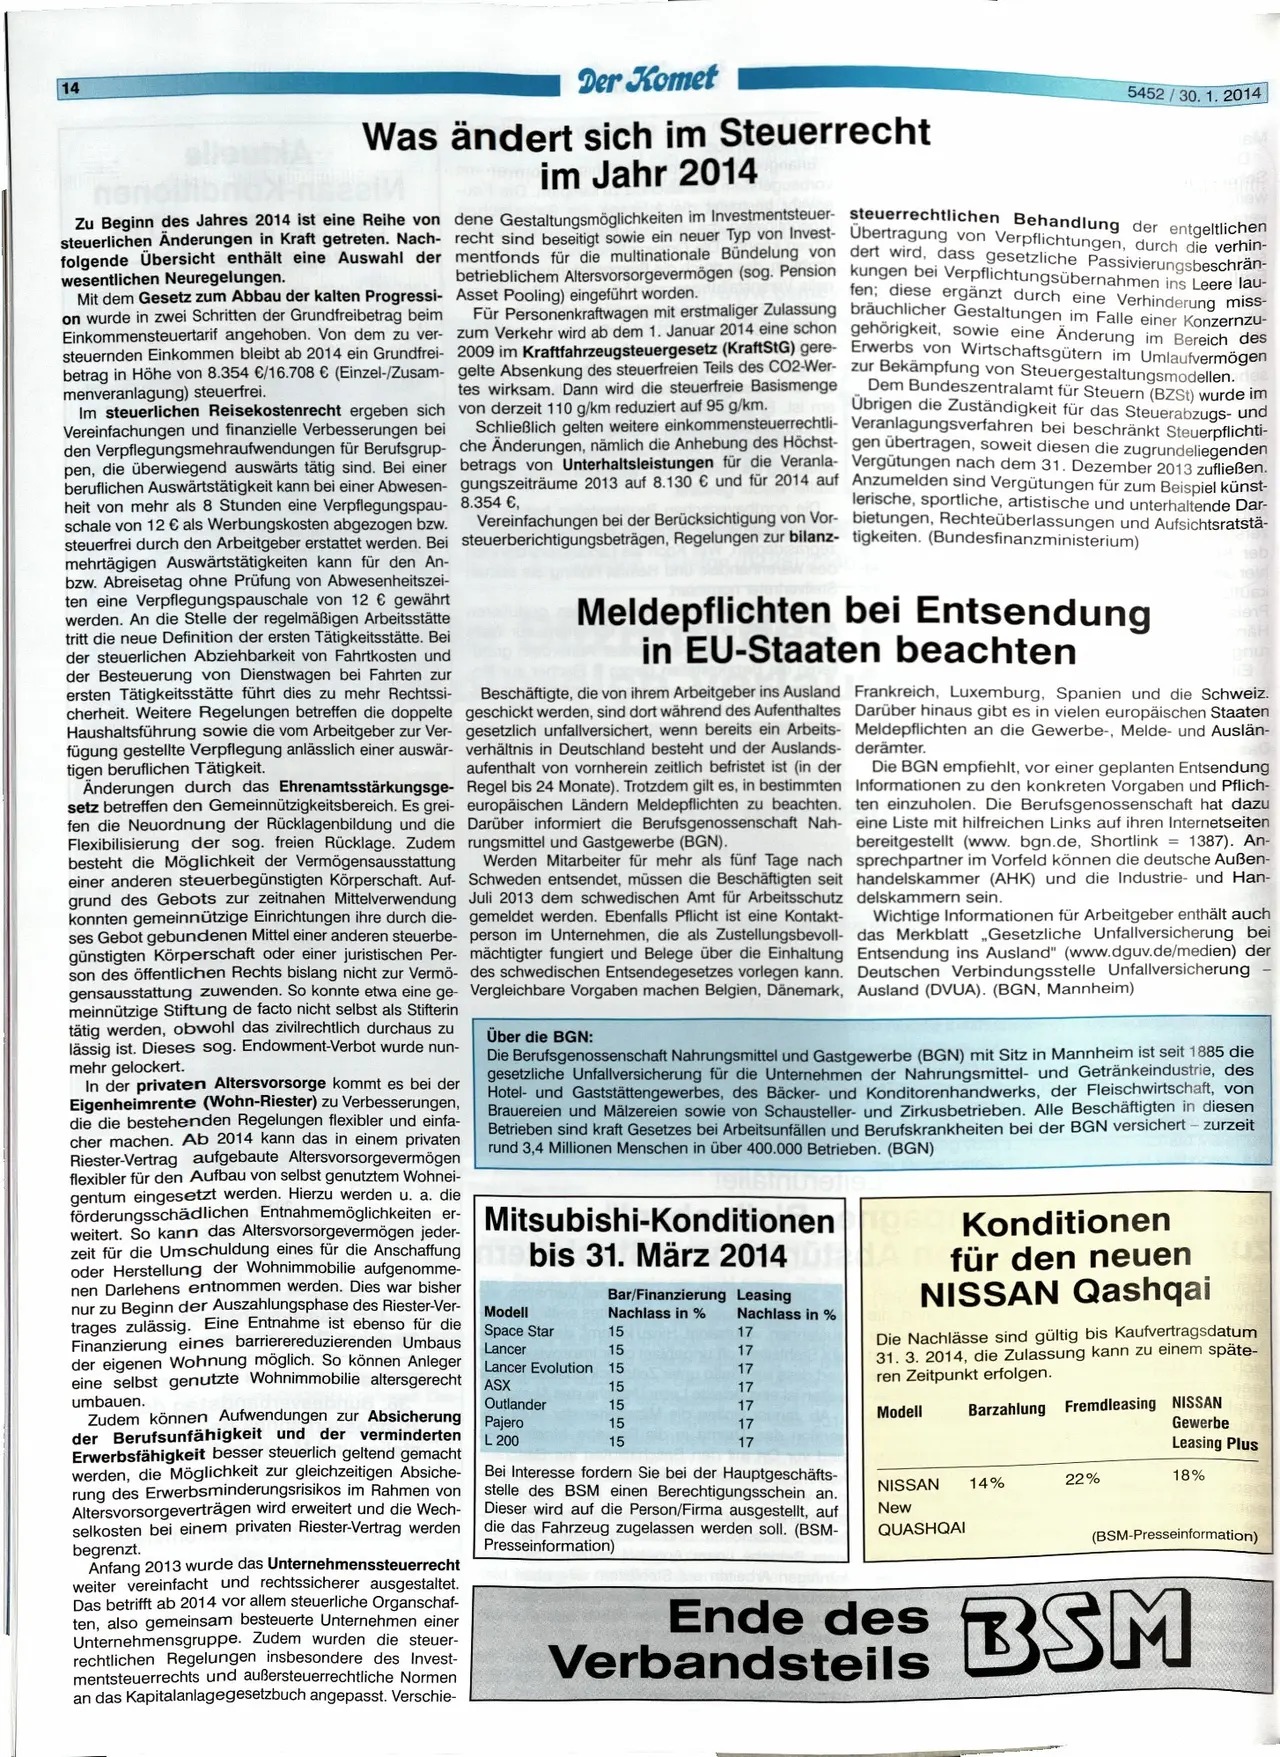
OCR-Text · Seite 14
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
14
alloubiA
Der Komet
Was ändert sich im Steuerrecht
Zu Beginn des Jahres 2014 ist eine Reihe von
steuerlichen Änderungen in Kraft getreten. Nach-
folgende Übersicht enthält eine Auswahl der
wesentlichen Neuregelungen.
Mit dem Gesetz zum Abbau der kalten Progressi-
on wurde in zwei Schritten der Grundfreibetrag beim
Einkommensteuertarif angehoben. Von dem zu ver-
steuernden Einkommen bleibt ab 2014 ein Grundfrei-
betrag in Höhe von 8.354 €/16.708 € (Einzel-/Zusam-
menveranlagung) steuerfrei.
im Jahr 2014
5452/30. 1. 2014
eliew
dene Gestaltungsmöglichkeiten im Investmentsteuer- steuerrechtlichen Behandlung der entgeltlichen
recht sind beseitigt sowie ein neuer Typ von Invest- Übertragung von Verpflichtungen, durch die verhin
mentfonds für die multinationale Bündelung von dert wird, dass gesetzliche Passivierungsbeschrän-
betrieblichem Altersvorsorgevermögen (sog. Pension kungen bei Verpflichtungsübernahmen ins Leere lau-
fen; diese ergänzt durch eine Verhinderung miss-
Asset Pooling) eingeführt worden.
Für Personenkraftwagen mit erstmaliger Zulassung bräuchlicher Gestaltungen im Falle einer Konzernzu-
zum Verkehr wird ab dem 1. Januar 2014 eine schon gehörigkeit, sowie eine Änderung im Bereich des
2009 im Kraftfahrzeugsteuergesetz (KraftStG) gere- Erwerbs von Wirtschaftsgütern im Umlaufvermögen
gelte Absenkung des steuerfreien Teils des CO2-Wer- zur Bekämpfung von Steuergestaltungsmodellen.
Dem Bundeszentralamt für Steuern (BZSt) wurde im
Übrigen die Zuständigkeit für das Steuerabzugs- und
tes wirksam. Dann wird die steuerfreie Basismenge
von derzeit 110 g/km reduziert auf 95 g/km.
Schließlich gelten weitere einkommensteuerrechtli- Veranlagungsverfahren bei beschränkt Steuerpflichti-
che Änderungen, nämlich die Anhebung des Höchst- gen übertragen, soweit diesen die zugrundeliegenden
betrags von Unterhaltsleistungen für die Veranla- Vergütungen nach dem 31. Dezember 2013 zufließen.
gungszeiträume 2013 auf 8.130 € und für 2014 auf Anzumelden sind Vergütungen für zum Beispiel künst-
lerische, sportliche, artistische und unterhaltende Dar-
8.354 €,
bietungen, Rechteüberlassungen und Aufsichtsratstä-
Vereinfachungen bei der Berücksichtigung von Vor-
Im steuerlichen Reisekostenrecht ergeben sich
Vereinfachungen und finanzielle Verbesserungen bei
den Verpflegungsmehraufwendungen für Berufsgrup-
pen, die überwiegend auswärts tätig sind. Bei einer
beruflichen Auswärtstätigkeit kann bei einer Abwesen-
heit von mehr als 8 Stunden eine Verpflegungspau-
schale von 12 € als Werbungskosten abgezogen bzw.
steuerfrei durch den Arbeitgeber erstattet werden. Bei steuerberichtigungsbeträgen, Regelungen zur bilanz- tigkeiten. (Bundesfinanzministerium)
mehrtägigen Auswärtstätigkeiten kann für den An-
bzw. Abreisetag ohne Prüfung von Abwesenheitszei-
ten eine Verpflegungspauschale von 12 € gewährt
werden. An die Stelle der regelmäßigen Arbeitsstätte
tritt die neue Definition der ersten Tätigkeitsstätte. Bei
der steuerlichen Abziehbarkeit von Fahrtkosten und
der Besteuerung von Dienstwagen bei Fahrten zur
ersten Tätigkeitsstätte führt dies zu mehr Rechtssi-
cherheit. Weitere Regelungen betreffen die doppelte
Haushaltsführung sowie die vom Arbeitgeber zur Ver-
fügung gestellte Verpflegung anlässlich einer auswär-
tigen beruflichen Tätigkeit.
Änderungen durch das Ehrenamtsstärkungsge-
setz betreffen den Gemeinnützigkeitsbereich. Es grei-
fen die Neuordnung der Rücklagenbildung und die
Flexibilisierung der sog. freien Rücklage. Zudem
besteht die Möglichkeit der Vermögensausstattung
einer anderen steuerbegünstigten Körperschaft. Auf-
grund des Gebots zur zeitnahen Mittelverwendung
konnten gemeinnützige Einrichtungen ihre durch die-
ses Gebot gebundenen Mittel einer anderen steuerbe-
günstigten Körperschaft oder einer juristischen Per-
son des öffentlichen Rechts bislang nicht zur Vermö-
gensausstattung zuwenden. So konnte etwa eine ge-
meinnützige Stiftung de facto nicht selbst als Stifterin
tätig werden, obwohl das zivilrechtlich durchaus zu
lässig ist. Dieses sog. Endowment-Verbot wurde nun-
mehr gelockert.
In der privaten Altersvorsorge kommt es bei der
Eigenheimrente (Wohn-Riester) zu Verbesserungen,
die die bestehenden Regelungen flexibler und einfa-
cher machen. Ab 2014 kann das in einem privaten
Riester-Vertrag aufgebaute Altersvorsorgevermögen
flexibler für den Aufbau von selbst genutztem Wohnei-
gentum eingesetzt werden. Hierzu werden u. a. die
förderungsschädlichen Entnahmemöglichkeiten er-
weitert. So kann das Altersvorsorgevermögen jeder-
Meldepflichten bei Entsendung
in EU-Staaten beachten
19b
06 191
elen
phut
13
Beschäftigte, die von ihrem Arbeitgeber ins Ausland Frankreich, Luxemburg, Spanien und die Schweiz.
geschickt werden, sind dort während des Aufenthaltes Darüber hinaus gibt es in vielen europäischen Staaten
gesetzlich unfallversichert, wenn bereits ein Arbeits- Meldepflichten an die Gewerbe-, Melde- und Auslän-
verhältnis in Deutschland besteht und der Auslands- derämter.
aufenthalt von vornherein zeitlich befristet ist (in der
Regel bis 24 Monate). Trotzdem gilt es, in bestimmten
europäischen Ländern Meldepflichten zu beachten.
Darüber informiert die Berufsgenossenschaft Nah-
rungsmittel und Gastgewerbe (BGN).
Die BGN empfiehlt, vor einer geplanten Entsendung
Informationen zu den konkreten Vorgaben und Pflich-
ten einzuholen. Die Berufsgenossenschaft hat dazu
eine Liste mit hilfreichen Links auf ihren Internetseiten
bereitgestellt (www. bgn.de, Shortlink = 1387). An-
sprechpartner im Vorfeld können die deutsche Außen-
handelskammer (AHK) und die Industrie- und Han-
delskammern sein.
Werden Mitarbeiter für mehr als fünf Tage nach
Schweden entsendet, müssen die Beschäftigten seit
Juli 2013 dem schwedischen Amt für Arbeitsschutz
gemeldet werden. Ebenfalls Pflicht ist eine Kontakt- Wichtige Informationen für Arbeitgeber enthält auch
person im Unternehmen, die als Zustellungsbevoll- das Merkblatt „Gesetzliche Unfallversicherung bei
mächtigter fungiert und Belege über die Einhaltung Entsendung ins Ausland" (www.dguv.de/medien) der
des schwedischen Entsendegesetzes vorlegen kann. Deutschen Verbindungsstelle Unfallversicherung
Vergleichbare Vorgaben machen Belgien, Dänemark, Ausland (DVUA). (BGN, Mannheim)
Über die BGN:
Die Berufsgenossenschaft Nahrungsmittel und Gastgewerbe (BGN) mit Sitz in Mannheim ist seit 1885 die
gesetzliche Unfallversicherung für die Unternehmen der Nahrungsmittel- und Getränkeindustrie, des
Hotel- und Gaststättengewerbes, des Bäcker- und Konditorenhandwerks, der Fleischwirtschaft, von
Brauereien und Mälzereien sowie von Schausteller- und Zirkusbetrieben. Alle Beschäftigten in diesen
Betrieben sind kraft Gesetzes bei Arbeitsunfällen und Berufskrankheiten bei der BGN versichert - zurzeit
rund 3,4 Millionen Menschen in über 400.000 Betrieben. (BGN)
Mitsubishi-Konditionen
osa Konditionen
NISSAN Qashqai
zeit für die Umschuldung eines für die Anschaffung bis 31. März 2014 Anfür den neuen
oder Herstellung der Wohnimmobilie aufgenomme-
nen Darlehens entnommen werden. Dies war bisher
nur zu Beginn der Auszahlungsphase des Riester-Ver-
trages zulässig. Eine Entnahme ist ebenso für die
Finanzierung eines barrierereduzierenden Umbaus
der eigenen Wohnung möglich. So können Anleger
eine selbst genutzte Wohnimmobilie altersgerecht
umbauen.
Zudem können Aufwendungen zur Absicherung
der Berufsunfähigkeit und der verminderten
Erwerbsfähigkeit besser steuerlich geltend gemacht
werden, die Möglichkeit zur gleichzeitigen Absiche-
rung des Erwerbsminderungsrisikos im Rahmen von
Altersvorsorgeverträgen wird erweitert und die Wech-
selkosten bei einem privaten Riester-Vertrag werden
begrenzt.
Anfang 2013 wurde das Unternehmenssteuerrecht
weiter vereinfacht und rechtssicherer ausgestaltet.
Das betrifft ab 2014 vor allem steuerliche Organschaf-
ten, also gemeinsam besteuerte Unternehmen einer
Unternehmensgruppe. Zudem wurden die steuer-
rechtlichen Regelungen insbesondere des Invest-
mentsteuerrechts und außersteuerrechtliche Normen
an das Kapitalanlagegesetzbuch angepasst. Verschie-
Modell
Space Star
Lancer
Bar/Finanzierung Leasing
Nachlass in % Nachlass in %
15
17
15
17
Lancer Evolution
ASX
15
17
15
17
15
17
15
15
17
17
Outlander
Pajero
L 200
55555
Bei Interesse fordern Sie bei der Hauptgeschäfts-
stelle des BSM einen Berechtigungsschein an.
Dieser wird auf die Person/Firma ausgestellt, auf
die das Fahrzeug zugelassen werden soll. (BSM-
Presseinformation)
maried
Die Nachlässe sind gültig bis Kaufvertragsdatum
31. 3. 2014, die Zulassung kann zu einem späte-
ren Zeitpunkt erfolgen.
Modell
Barzahlung Fremdleasing NISSAN
Gewerbe
Leasing Plus
NISSAN
New
14%
22%
18%
QUASHQAI
(BSM-Presseinformation)
Ende des BSM
Verbandsteils