Der Komet 5509 – Seite 10
2015-08-30 · Seite 10 von 51
OCR-Text · Seite 10
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
10
Ist der Euro eine
stabile Währung?
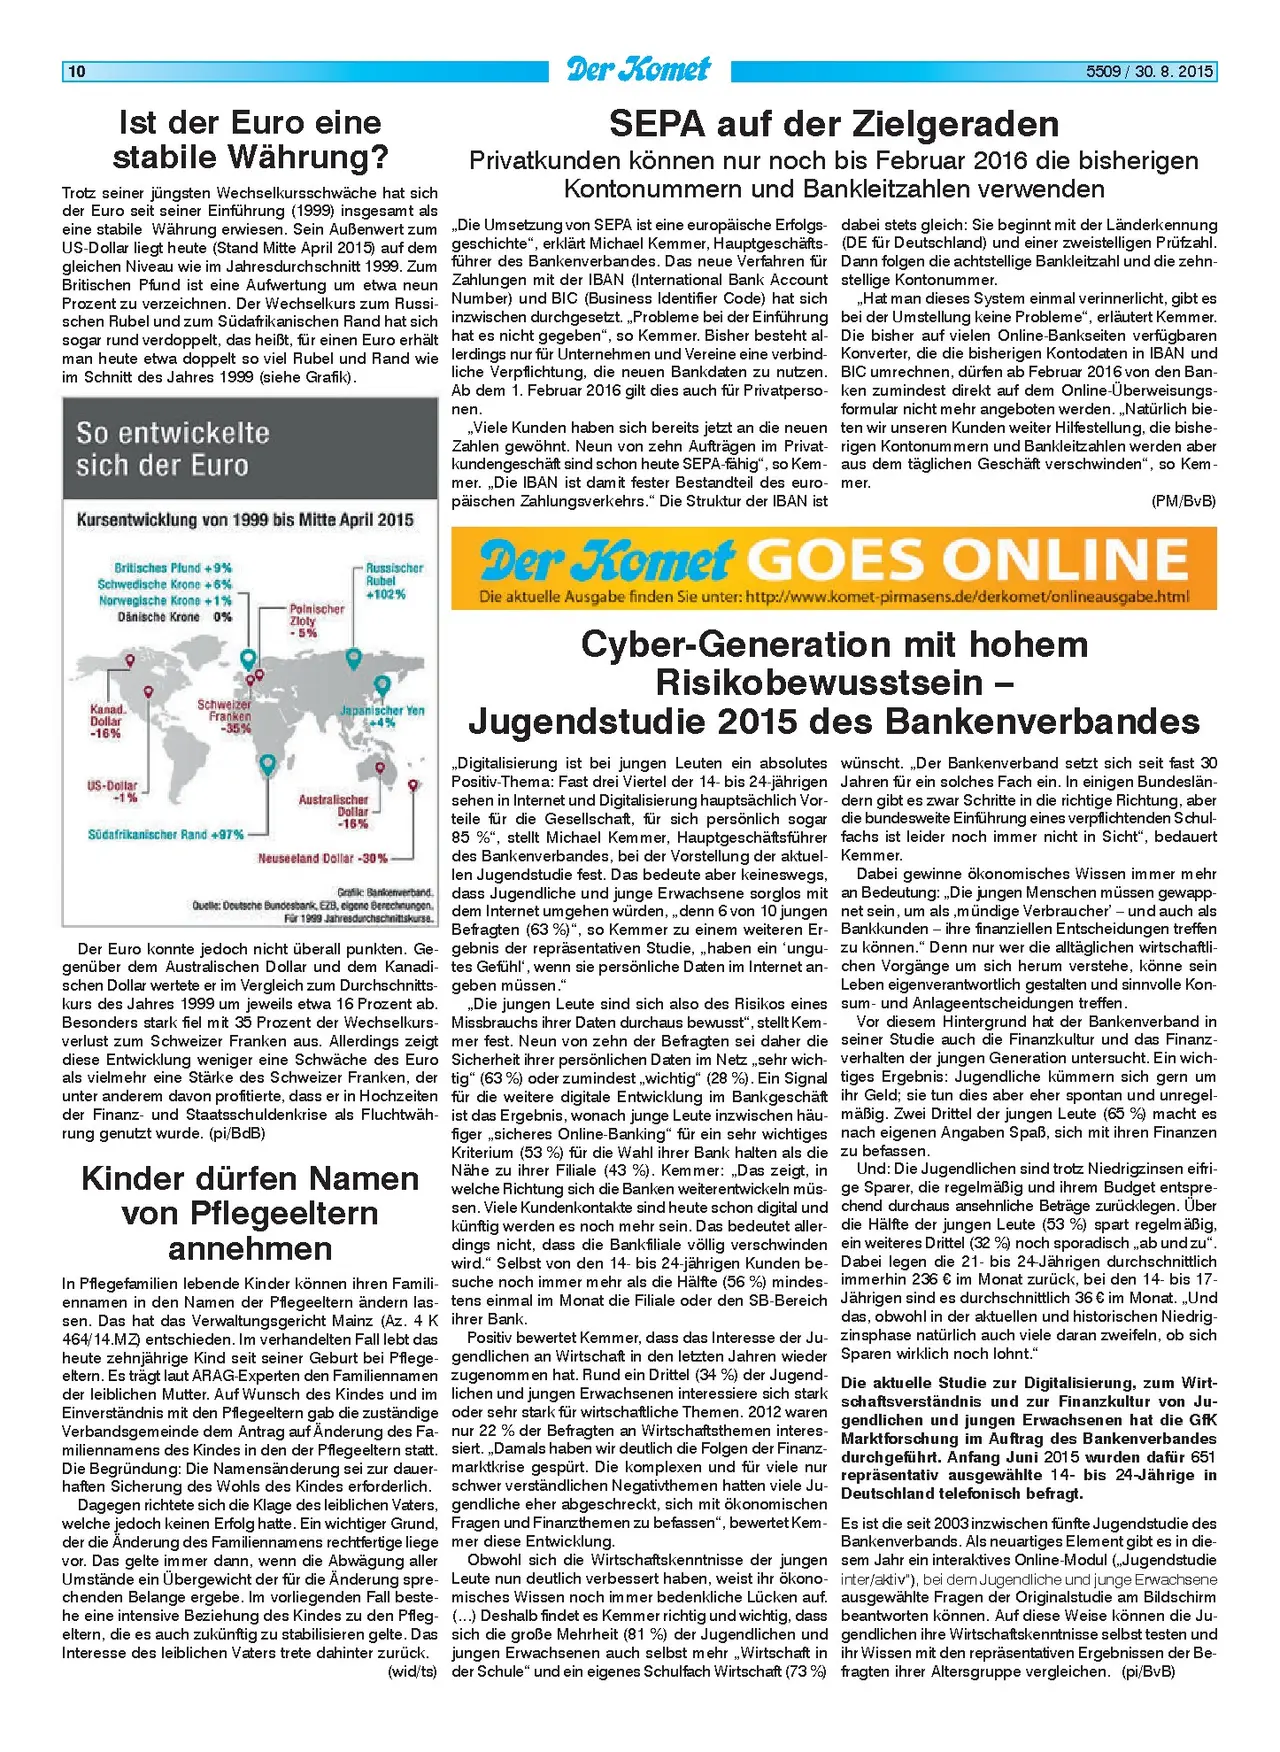
Trotz seiner jüngsten Wechselkursschwäche hat sich
der Euro seit seiner Einführung (1999) insgesamt als
eine stabile Währung erwiesen. Sein Außenwert zum
US-Dollar liegt heute (Stand Mitte April 2015) auf dem
gleichen Niveau wie im Jahresdurchschnitt 1999. Zum
Britischen Pfund ist eine Aufwertung um etwa neun
Prozent zu verzeichnen. Der Wechselkurs zum Russi-
schen Rubel und zum Südafrikanischen Rand hat sich
sogar rund verdoppelt, das heißt, für einen Euro erhält
man heute etwa doppelt so viel Rubel und Rand wie
im Schnitt des Jahres 1999 (siehe Grafik).
So entwickelte
sich der Euro
Kursentwicklung von 1999 bis Mitte April 2015
Britisches Pfund +9%
Schwedische Krone +6%
Russischer
Rubel
+102%
Norwegische Krone +1%"
Polnischer
Dänische Krone 0%
Zloty
-5%
Kanad.
Dollar
Schweizer
Franken
-35%
Japanischer Yen
5+4%
-16%
US-Dollar
-1%
Südafrikanischer Rand +97%-
Australischer
Dollar
-16%
Neuseeland Dollar -30%
Grafik: Bankenverband.
Quelle: Deutsche Bundesbank, EZB, eigene Berechnungen.
Für 1999 Jahresdurchschnittskurse.
Der Euro konnte jedoch nicht überall punkten. Ge-
genüber dem Australischen Dollar und dem Kanadi-
schen Dollar wertete er im Vergleich zum Durchschnitts-
kurs des Jahres 1999 um jeweils etwa 16 Prozent ab.
Besonders stark fiel mit 35 Prozent der Wechselkurs-
verlust zum Schweizer Franken aus. Allerdings zeigt
diese Entwicklung weniger eine Schwäche des Euro
als vielmehr eine Stärke des Schweizer Franken, der
unter anderem davon profitierte, dass er in Hochzeiten
der Finanz- und Staatsschuldenkrise als Fluchtwäh-
rung genutzt wurde. (pi/BdB)
Kinder dürfen Namen
von Pflegeeltern
annehmen
In Pflegefamilien lebende Kinder können ihren Famili-
ennamen in den Namen der Pflegeeltern ändern las-
sen. Das hat das Verwaltungsgericht Mainz (Az. 4 K
464/14.MZ) entschieden. Im verhandelten Fall lebt das
heute zehnjährige Kind seit seiner Geburt bei Pflege-
eltern. Es trägt laut ARAG-Experten den Familiennamen
der leiblichen Mutter. Auf Wunsch des Kindes und im
Einverständnis mit den Pflegeeltern gab die zuständige
Verbandsgemeinde dem Antrag auf Änderung des Fa-
miliennamens des Kindes in den der Pflegeeltern statt.
Die Begründung: Die Namensänderung sei zur dauer-
haften Sicherung des Wohls des Kindes erforderlich.
Dagegen richtete sich die Klage des leiblichen Vaters,
welche jedoch keinen Erfolg hatte. Ein wichtiger Grund,
der die Änderung des Familiennamens rechtfertige liege
vor. Das gelte immer dann, wenn die Abwägung aller
Umstände ein Übergewicht der für die Änderung spre-
chenden Belange ergebe. Im vorliegenden Fall beste-
he eine intensive Beziehung des Kindes zu den Pfleg-
eltern, die es auch zukünftig zu stabilisieren gelte. Das
Interesse des leiblichen Vaters trete dahinter zurück.
(wid/ts)
Der Komet
SEPA auf der Zielgeraden
5509/30. 8. 2015
Privatkunden können nur noch bis Februar 2016 die bisherigen
Kontonummern und Bankleitzahlen verwenden
„Die Umsetzung von SEPA ist eine europäische Erfolgs- dabei stets gleich: Sie beginnt mit der Länderkennung
geschichte“, erklärt Michael Kemmer, Hauptgeschäfts- (DE für Deutschland) und einer zweistelligen Prüfzahl.
führer des Bankenverbandes. Das neue Verfahren für Dann folgen die achtstellige Bankleitzahl und die zehn-
Zahlungen mit der IBAN (International Bank Account stellige Kontonummer.
Number) und BIC (Business Identifier Code) hat sich
inzwischen durchgesetzt. „,Probleme bei der Einführung
hat es nicht gegeben“, so Kemmer. Bisher besteht al-
lerdings nur für Unternehmen und Vereine eine verbind-
liche Verpflichtung, die neuen Bankdaten zu nutzen.
Ab dem 1. Februar 2016 gilt dies auch für Privatperso-
nen.
,,Viele Kunden haben sich bereits jetzt an die neuen
Zahlen gewöhnt. Neun von zehn Aufträgen im Privat-
kundengeschäft sind schon heute SEPA-fähig", so Kem-
mer. „Die IBAN ist damit fester Bestandteil des euro-
päischen Zahlungsverkehrs." Die Struktur der IBAN ist
,,Hat man dieses System einmal verinnerlicht, gibt es
bei der Umstellung keine Probleme“, erläutert Kemmer.
Die bisher auf vielen Online-Bankseiten verfügbaren
Konverter, die die bisherigen Kontodaten in IBAN und
BIC umrechnen, dürfen ab Februar 2016 von den Ban-
ken zumindest direkt auf dem Online-Überweisungs-
formular nicht mehr angeboten werden. „,Natürlich bie-
ten wir unseren Kunden weiter Hilfestellung, die bishe-
rigen Kontonummern und Bankleitzahlen werden aber
aus dem täglichen Geschäft verschwinden", so Kem-
mer.
(PM/BvB)
Der Komet GOES ONLINE
Die aktuelle Ausgabe finden Sie unter: http://www.komet-pirmasens.de/derkomet/onlineausgabe.html
Cyber-Generation mit hohem
Risikobewusstsein -
Jugendstudie 2015 des Bankenverbandes
Jahren für ein solches Fach ein. In einigen Bundeslän-
dern gibt es zwar Schritte in die richtige Richtung, aber
die bundesweite Einführung eines verpflichtenden Schul-
fachs ist leider noch immer nicht in Sicht“, bedauert
Kemmer.
,,Digitalisierung ist bei jungen Leuten ein absolutes wünscht. „Der Bankenverband setzt sich seit fast 30
Positiv-Thema: Fast drei Viertel der 14- bis 24-jährigen
sehen in Internet und Digitalisierung hauptsächlich Vor-
teile für die Gesellschaft, für sich persönlich sogar
85 %", stellt Michael Kemmer, Hauptgeschäftsführer
des Bankenverbandes, bei der Vorstellung der aktuel-
len Jugendstudie fest. Das bedeute aber keineswegs,
dass Jugendliche und junge Erwachsene sorglos mit
dem Internet umgehen würden, „denn 6 von 10 jungen
Befragten (63%)", so Kemmer zu einem weiteren Er-
gebnis der repräsentativen Studie, „haben ein 'ungu-
tes Gefühl', wenn sie persönliche Daten im Internet an-
geben müssen."
„Die jungen Leute sind sich also des Risikos eines
Missbrauchs ihrer Daten durchaus bewusst", stellt Kem-
mer fest. Neun von zehn der Befragten sei daher die
Sicherheit ihrer persönlichen Daten im Netz „,sehr wich-
tig" (63%) oder zumindest „wichtig" (28%). Ein Signal
für die weitere digitale Entwicklung im Bankgeschäft
ist das Ergebnis, wonach junge Leute inzwischen häu-
figer,,sicheres Online-Banking" für ein sehr wichtiges
Kriterium (53%) für die Wahl ihrer Bank halten als die
Nähe zu ihrer Filiale (43%). Kemmer: „Das zeigt, in
welche Richtung sich die Banken weiterentwickeln müs-
sen. Viele Kundenkontakte sind heute schon digital und
künftig werden es noch mehr sein. Das bedeutet aller-
dings nicht, dass die Bankfiliale völlig verschwinden
wird." Selbst von den 14- bis 24-jährigen Kunden be-
suche noch immer mehr als die Hälfte (56%) mindes-
tens einmal im Monat die Filiale oder den SB-Bereich
ihrer Bank.
Positiv bewertet Kemmer, dass das Interesse der Ju-
gendlichen an Wirtschaft in den letzten Jahren wieder
zugenommen hat. Rund ein Drittel (34%) der Jugend-
lichen und jungen Erwachsenen interessiere sich stark
oder sehr stark für wirtschaftliche Themen. 2012 waren
nur 22 % der Befragten an Wirtschaftsthemen interes-
siert. „Damals haben wir deutlich die Folgen der Finanz-
marktkrise gespürt. Die komplexen und für viele nur
schwer verständlichen Negativthemen hatten viele Ju-
gendliche eher abgeschreckt, sich mit ökonomischen
Fragen und Finanzthemen zu befassen“, bewertet Kem-
mer diese Entwicklung.
Obwohl sich die Wirtschaftskenntnisse der jungen
Leute nun deutlich verbessert haben, weist ihr ökono-
misches Wissen noch immer bedenkliche Lücken auf.
(...) Deshalb findet es Kemmer richtig und wichtig, dass
sich die große Mehrheit (81%) der Jugendlichen und
jungen Erwachsenen auch selbst mehr „Wirtschaft in
der Schule" und ein eigenes Schulfach Wirtschaft (73%)
Dabei gewinne ökonomisches Wissen immer mehr
an Bedeutung: „Die jungen Menschen müssen gewapp-
net sein, um als,mündige Verbraucher' - und auch als
Bankkunden - ihre finanziellen Entscheidungen treffen
zu können.“ Denn nur wer die alltäglichen wirtschaftli-
chen Vorgänge um sich herum verstehe, könne sein
Leben eigenverantwortlich gestalten und sinnvolle Kon-
sum- und Anlageentscheidungen treffen.
Vor diesem Hintergrund hat der Bankenverband in
seiner Studie auch die Finanzkultur und das Finanz-
verhalten der jungen Generation untersucht. Ein wich-
tiges Ergebnis: Jugendliche kümmern sich gern um
ihr Geld; sie tun dies aber eher spontan und unregel-
mäßig. Zwei Drittel der jungen Leute (65%) macht es
nach eigenen Angaben Spaß, sich mit ihren Finanzen
zu befassen.
Und: Die Jugendlichen sind trotz Niedrigzinsen eifri-
ge Sparer, die regelmäßig und ihrem Budget entspre-
chend durchaus ansehnliche Beträge zurücklegen. Über
die Hälfte der jungen Leute (53%) spart regelmäßig,
ein weiteres Drittel (32%) noch sporadisch ab und zu".
Dabei legen die 21- bis 24-Jährigen durchschnittlich
immerhin 236 € im Monat zurück, bei den 14- bis 17-
Jährigen sind es durchschnittlich 36 € im Monat. „, Und
das, obwohl in der aktuellen und historischen Niedrig-
zinsphase natürlich auch viele daran zweifeln, ob sich
Sparen wirklich noch lohnt."
Die aktuelle Studie zur Digitalisierung, zum Wirt-
schaftsverständnis und zur Finanzkultur von Ju-
gendlichen und jungen Erwachsenen hat die GfK
Marktforschung im Auftrag des Bankenverbandes
durchgeführt. Anfang Juni 2015 wurden dafür 651
repräsentativ ausgewählte 14- bis 24-Jährige in
Deutschland telefonisch befragt.
Es ist die seit 2003 inzwischen fünfte Jugendstudie des
Bankenverbands. Als neuartiges Element gibt es in die-
sem Jahr ein interaktives Online-Modul (,,Jugendstudie
inter/aktiv"), bei dem Jugendliche und junge Erwachsene
ausgewählte Fragen der Originalstudie am Bildschirm
beantworten können. Auf diese Weise können die Ju-
gendlichen ihre Wirtschaftskenntnisse selbst testen und
ihr Wissen mit den repräsentativen Ergebnissen der Be-
fragten ihrer Altersgruppe vergleichen. (pi/BvB)