Der Komet 5532 – Seite 13
2016-04-20 · Seite 13 von 32
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5532/20. 4. 2016
Der Komet
13
2. Teil der Projektdarstellung
Den zweiten Teil der Projekt-
darstellung übernahm Anja Pflüger,
Dozentin beim Emscher Berufskolleg.
Derzeit werden 9 Schüler im Alter von 16 bis 18 Jahren
im Berufskolleg unterrichtet, wobei auch bei ihnen das
Kompetenzfeststellungsverfahren durchgeführt wird.
Grundsätzlich können Zertifikate oder Bildungsnach-
weise für eine verkürzte Ausbildungsdauer anerkannt
werden.
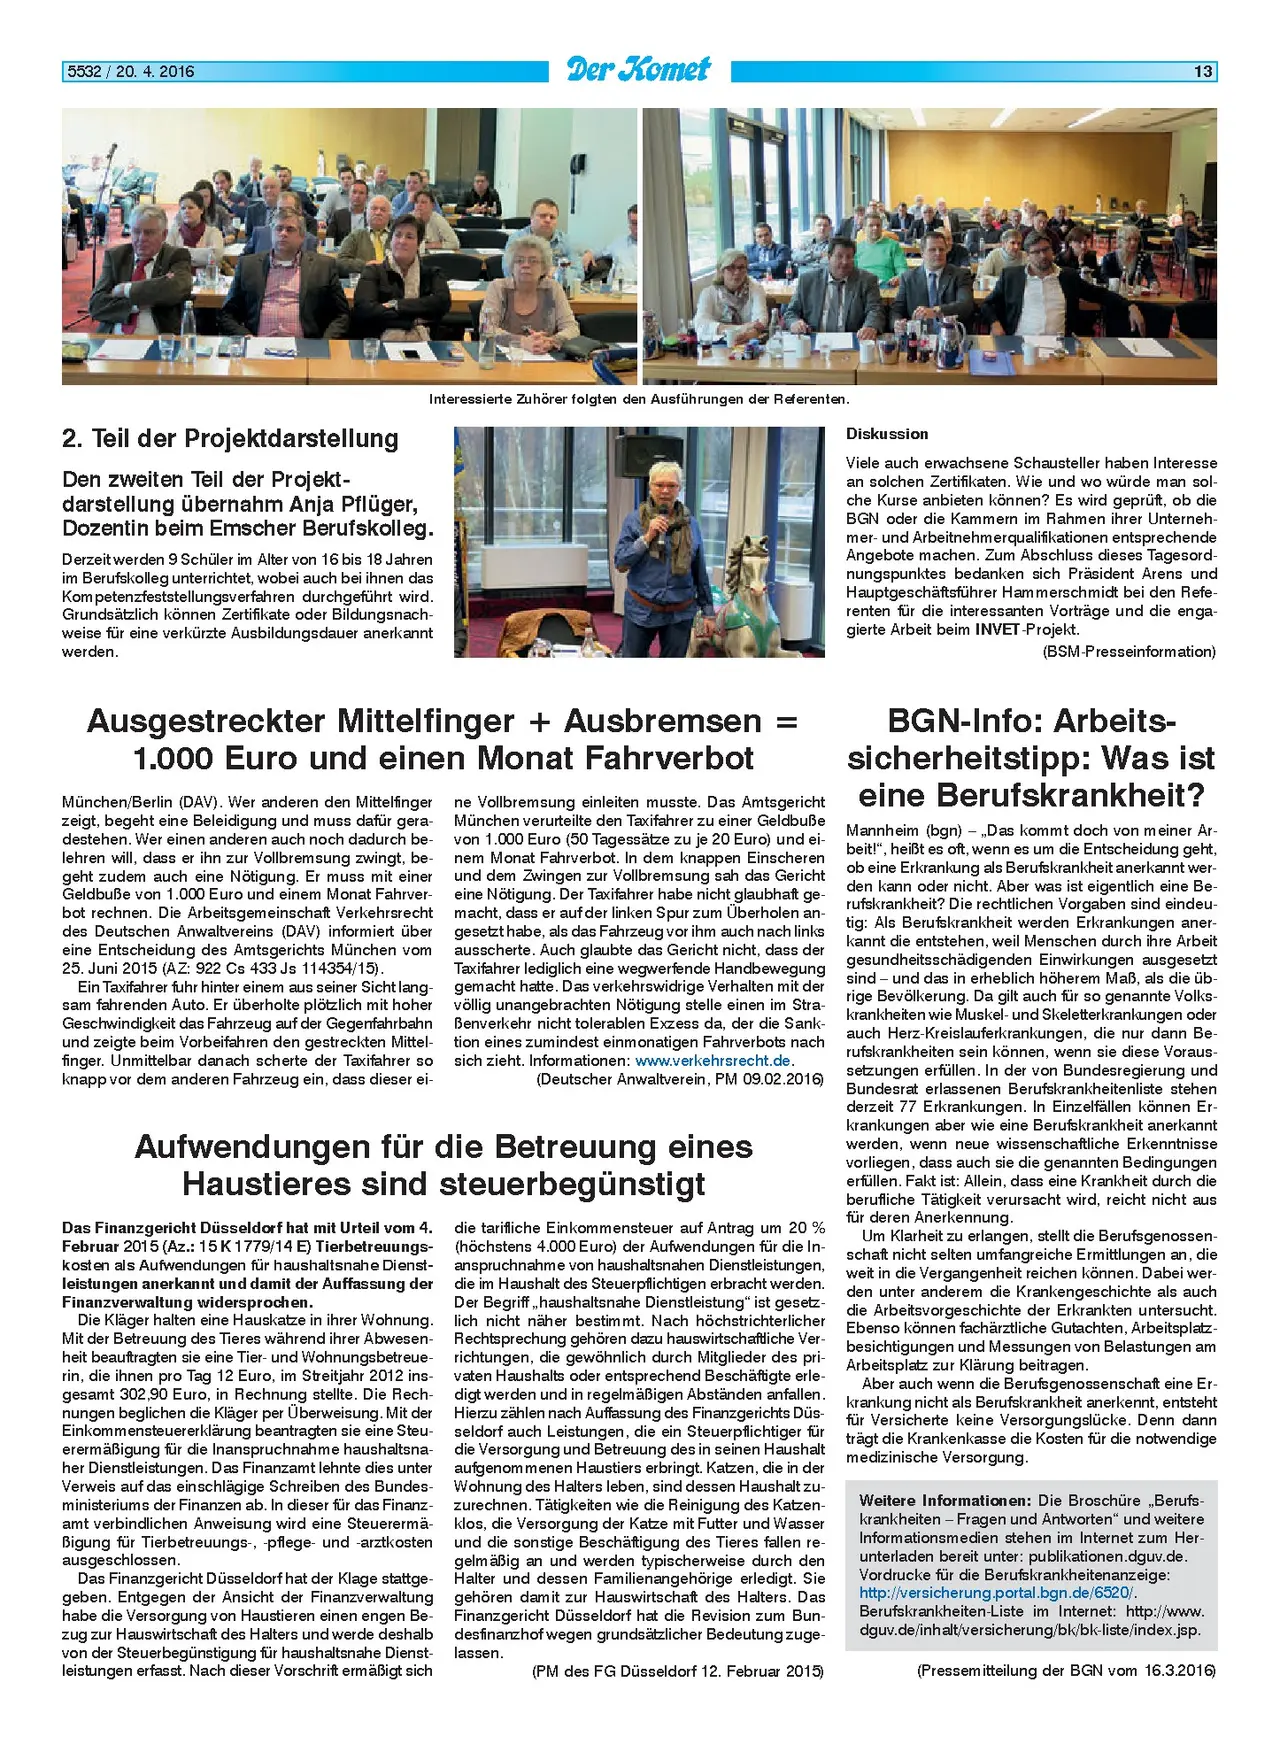
Interessierte Zuhörer folgten den Ausführungen der Referenten.
Diskussion
Viele auch erwachsene Schausteller haben Interesse
an solchen Zertifikaten. Wie und wo würde man sol-
che Kurse anbieten können? Es wird geprüft, ob die
BGN oder die Kammern im Rahmen ihrer Unterneh-
mer- und Arbeitnehmerqualifikationen entsprechende
Angebote machen. Zum Abschluss dieses Tagesord-
nungspunktes bedanken sich Präsident Arens und
Hauptgeschäftsführer Hammerschmidt bei den Refe-
renten für die interessanten Vorträge und die enga-
gierte Arbeit beim INVET-Projekt.
(BSM-Presseinformation)
Ausgestreckter Mittelfinger + Ausbremsen =
1.000 Euro und einen Monat Fahrverbot
München/Berlin (DAV). Wer anderen den Mittelfinger
zeigt, begeht eine Beleidigung und muss dafür gera-
destehen. Wer einen anderen auch noch dadurch be-
lehren will, dass er ihn zur Vollbremsung zwingt, be-
geht zudem auch eine Nötigung. Er muss mit einer
Geldbuẞe von 1.000 Euro und einem Monat Fahrver-
bot rechnen. Die Arbeitsgemeinschaft Verkehrsrecht
des Deutschen Anwaltvereins (DAV) informiert über
eine Entscheidung des Amtsgerichts München vom
25. Juni 2015 (AZ: 922 Cs 433 Js 114354/15).
Ein Taxifahrer fuhr hinter einem aus seiner Sicht lang-
sam fahrenden Auto. Er überholte plötzlich mit hoher
Geschwindigkeit das Fahrzeug auf der Gegenfahrbahn
und zeigte beim Vorbeifahren den gestreckten Mittel-
finger. Unmittelbar danach scherte der Taxifahrer so
knapp vor dem anderen Fahrzeug ein, dass dieser ei-
ne Vollbremsung einleiten musste. Das Amtsgericht
München verurteilte den Taxifahrer zu einer Geldbuẞe
von 1.000 Euro (50 Tagessätze zu je 20 Euro) und ei-
nem Monat Fahrverbot. In dem knappen Einscheren
und dem Zwingen zur Vollbremsung sah das Gericht
eine Nötigung. Der Taxifahrer habe nicht glaubhaft ge-
macht, dass er auf der linken Spur zum Überholen an-
gesetzt habe, als das Fahrzeug vor ihm auch nach links
ausscherte. Auch glaubte das Gericht nicht, dass der
Taxifahrer lediglich eine wegwerfende Handbewegung
gemacht hatte. Das verkehrswidrige Verhalten mit der
völlig unangebrachten Nötigung stelle einen im Stra-
Benverkehr nicht tolerablen Exzess da, der die Sank-
tion eines zumindest einmonatigen Fahrverbots nach
sich zieht. Informationen: www.verkehrsrecht.de.
(Deutscher Anwaltverein, PM 09.02.2016)
Aufwendungen für die Betreuung eines
Haustieres sind steuerbegünstigt
Das Finanzgericht Düsseldorf hat mit Urteil vom 4.
Februar 2015 (Az.: 15 K 1779/14 E) Tierbetreuungs-
kosten als Aufwendungen für haushaltsnahe Dienst-
leistungen anerkannt und damit der Auffassung der
Finanzverwaltung widersprochen.
Die Kläger halten eine Hauskatze in ihrer Wohnung.
Mit der Betreuung des Tieres während ihrer Abwesen-
heit beauftragten sie eine Tier- und Wohnungsbetreue-
rin, die ihnen pro Tag 12 Euro, im Streitjahr 2012 ins-
gesamt 302,90 Euro, in Rechnung stellte. Die Rech-
nungen beglichen die Kläger per Überweisung. Mit der
Einkommensteuererklärung beantragten sie eine Steu-
erermäßigung für die Inanspruchnahme haushaltsna-
her Dienstleistungen. Das Finanzamt lehnte dies unter
Verweis auf das einschlägige Schreiben des Bundes-
ministeriums der Finanzen ab. In dieser für das Finanz-
amt verbindlichen Anweisung wird eine Steuerermä-
Bigung für Tierbetreuungs-, -pflege- und -arztkosten
ausgeschlossen.
Das Finanzgericht Düsseldorf hat der Klage stattge-
geben. Entgegen der Ansicht der Finanzverwaltung
habe die Versorgung von Haustieren einen engen Be-
zug zur Hauswirtschaft des Halters und werde deshalb
von der Steuerbegünstigung für haushaltsnahe Dienst-
leistungen erfasst. Nach dieser Vorschrift ermäßigt sich
die tarifliche Einkommensteuer auf Antrag um 20%
(höchstens 4.000 Euro) der Aufwendungen für die In-
anspruchnahme von haushaltsnahen Dienstleistungen,
die im Haushalt des Steuerpflichtigen erbracht werden.
Der Begriff,,haushaltsnahe Dienstleistung" ist gesetz-
lich nicht näher bestimmt. Nach höchstrichterlicher
Rechtsprechung gehören dazu hauswirtschaftliche Ver-
richtungen, die gewöhnlich durch Mitglieder des pri-
vaten Haushalts oder entsprechend Beschäftigte erle-
digt werden und in regelmäßigen Abständen anfallen.
Hierzu zählen nach Auffassung des Finanzgerichts Düs-
seldorf auch Leistungen, die ein Steuerpflichtiger für
die Versorgung und Betreuung des in seinen Haushalt
aufgenommenen Haustiers erbringt. Katzen, die in der
Wohnung des Halters leben, sind dessen Haushalt zu-
zurechnen. Tätigkeiten wie die Reinigung des Katzen-
klos, die Versorgung der Katze mit Futter und Wasser
und die sonstige Beschäftigung des Tieres fallen re-
gelmäßig an und werden typischerweise durch den
Halter und dessen Familienangehörige erledigt. Sie
gehören damit zur Hauswirtschaft des Halters. Das
Finanzgericht Düsseldorf hat die Revision zum Bun-
desfinanzhof wegen grundsätzlicher Bedeutung zuge-
lassen.
(PM des FG Düsseldorf 12. Februar 2015)
BGN-Info: Arbeits-
sicherheitstipp: Was ist
eine Berufskrankheit?
Mannheim (bgn) -,,Das kommt doch von meiner Ar-
beit!", heißt es oft, wenn es um die Entscheidung geht,
ob eine Erkrankung als Berufskrankheit anerkannt wer-
den kann oder nicht. Aber was ist eigentlich eine Be-
rufskrankheit? Die rechtlichen Vorgaben sind eindeu-
tig: Als Berufskrankheit werden Erkrankungen aner-
kannt die entstehen, weil Menschen durch ihre Arbeit
gesundheitsschädigenden Einwirkungen ausgesetzt
sind und das in erheblich höherem Maß, als die üb-
rige Bevölkerung. Da gilt auch für so genannte Volks-
krankheiten wie Muskel- und Skeletterkrankungen oder
auch Herz-Kreislauferkrankungen, die nur dann Be-
rufskrankheiten sein können, wenn sie diese Voraus-
setzungen erfüllen. In der von Bundesregierung und
Bundesrat erlassenen Berufskrankheitenliste stehen
derzeit 77 Erkrankungen. In Einzelfällen können Er-
krankungen aber wie eine Berufskrankheit anerkannt
werden, wenn neue wissenschaftliche Erkenntnisse
vorliegen, dass auch sie die genannten Bedingungen
erfüllen. Fakt ist: Allein, dass eine Krankheit durch die
berufliche Tätigkeit verursacht wird, reicht nicht aus
für deren Anerkennung.
Um Klarheit zu erlangen, stellt die Berufsgenossen-
schaft nicht selten umfangreiche Ermittlungen an, die
weit in die Vergangenheit reichen können. Dabei wer-
den unter anderem die Krankengeschichte als auch
die Arbeitsvorgeschichte der Erkrankten untersucht.
Ebenso können fachärztliche Gutachten, Arbeitsplatz-
besichtigungen und Messungen von Belastungen am
Arbeitsplatz zur Klärung beitragen.
Aber auch wenn die Berufsgenossenschaft eine Er-
krankung nicht als Berufskrankheit anerkennt, entsteht
für Versicherte keine Versorgungslücke. Denn dann
trägt die Krankenkasse die Kosten für die notwendige
medizinische Versorgung.
Weitere Informationen: Die Broschüre „Berufs-
krankheiten - Fragen und Antworten“ und weitere
Informationsmedien stehen im Internet zum Her-
unterladen bereit unter: publikationen.dguv.de.
Vordrucke für die Berufskrankheitenanzeige:
http://versicherung.portal.bgn.de/6520/.
Berufskrankheiten-Liste im Internet: http://www.
dguv.de/inhalt/versicherung/bk/bk-liste/index.jsp.
(Pressemitteilung der BGN vom 16.3.2016)