Der Komet 5537 – Seite 12
2016-06-10 · Seite 12 von 36
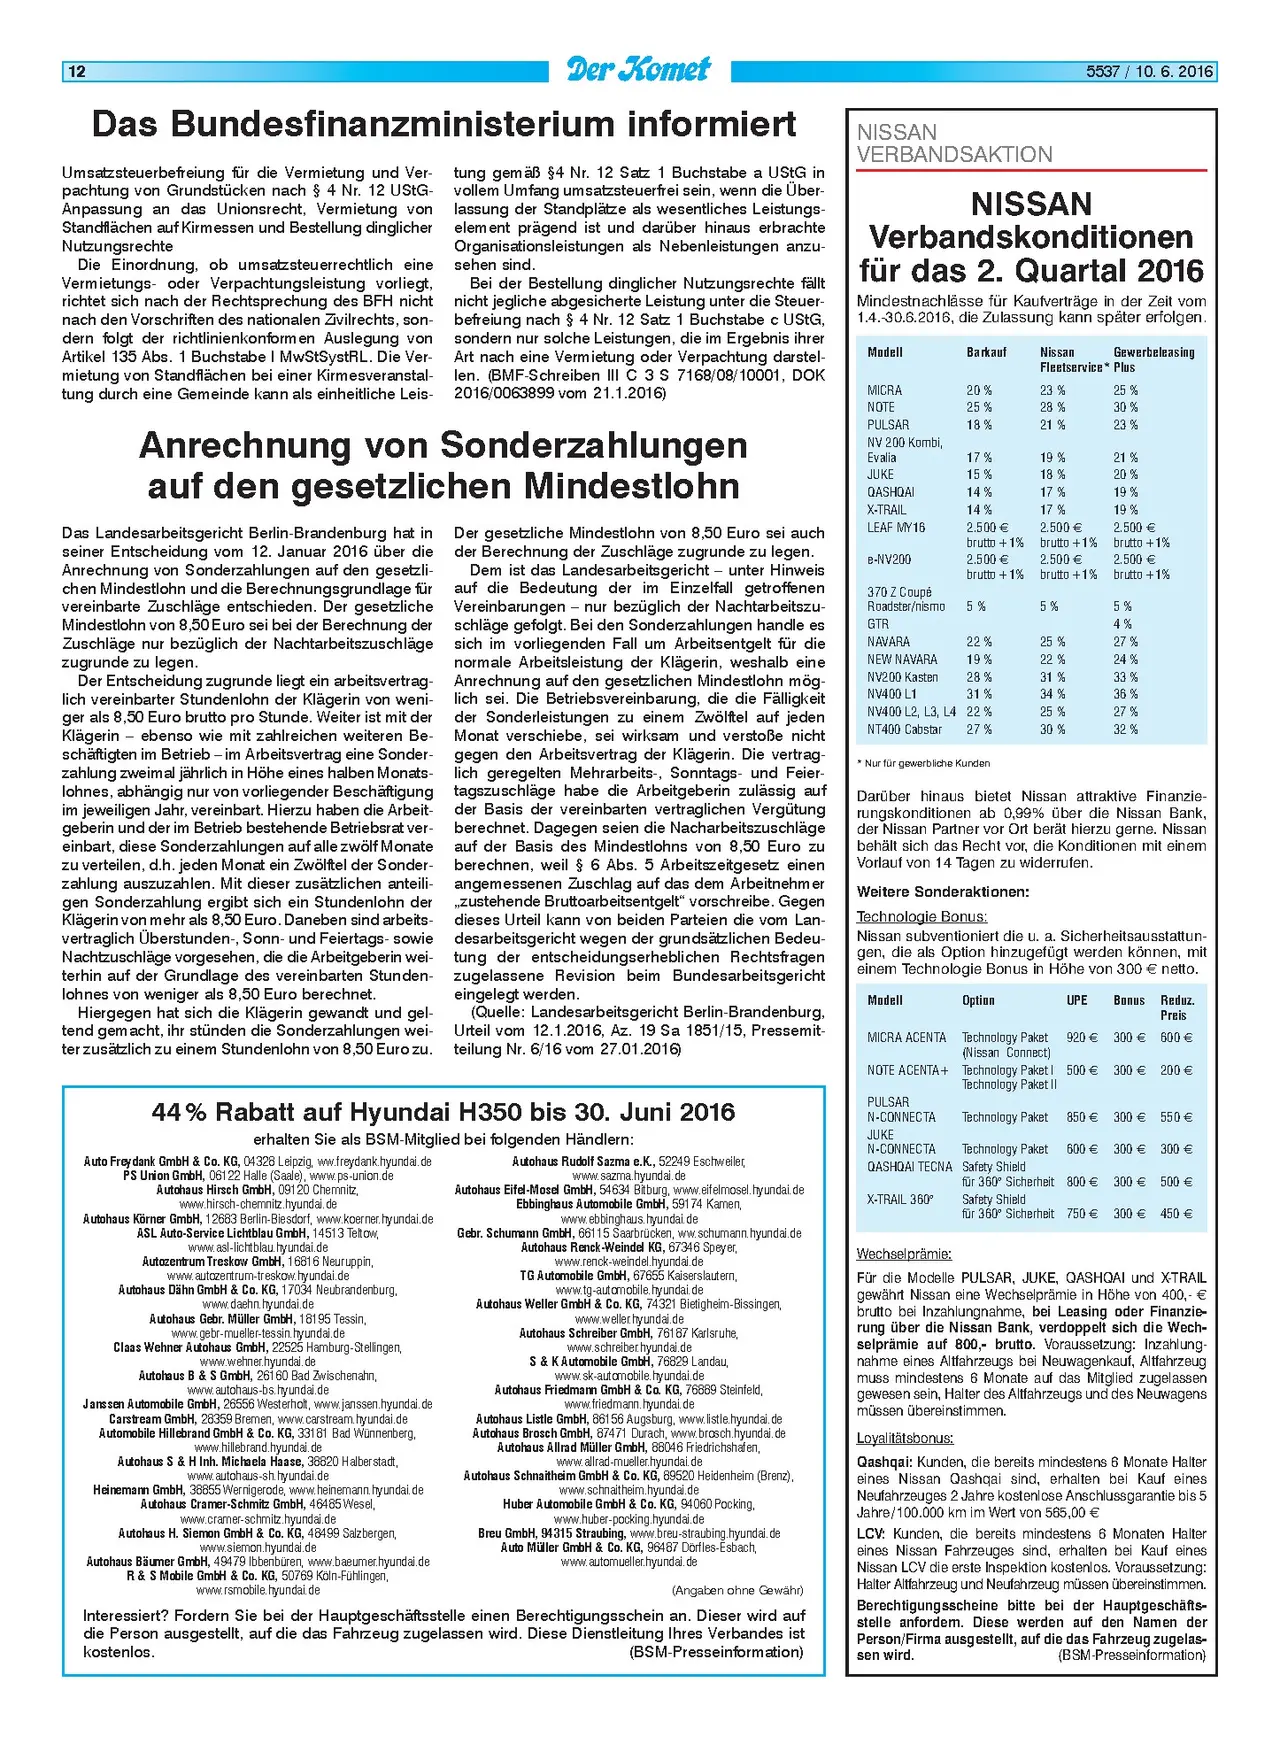
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
12
Der Komet
Das Bundesfinanzministerium informiert
Umsatzsteuerbefreiung für die Vermietung und Ver-
pachtung von Grundstücken nach § 4 Nr. 12 UStG-
Anpassung an das Unionsrecht, Vermietung von
Standflächen auf Kirmessen und Bestellung dinglicher
Nutzungsrechte
Die Einordnung, ob umsatzsteuerrechtlich eine
Vermietungs- oder Verpachtungsleistung vorliegt,
richtet sich nach der Rechtsprechung des BFH nicht
nach den Vorschriften des nationalen Zivilrechts, son-
dern folgt der richtlinienkonformen Auslegung von
Artikel 135 Abs. 1 Buchstabe | MwStSystRL. Die Ver-
mietung von Standflächen bei einer Kirmesveranstal-
tung durch eine Gemeinde kann als einheitliche Leis-
tung gemäß §4 Nr. 12 Satz 1 Buchstabe a UStG in
vollem Umfang umsatzsteuerfrei sein, wenn die Über-
lassung der Standplätze als wesentliches Leistungs-
element prägend ist und darüber hinaus erbrachte
Organisationsleistungen als Nebenleistungen anzu-
sehen sind.
Bei der Bestellung dinglicher Nutzungsrechte fällt
nicht jegliche abgesicherte Leistung unter die Steuer-
befreiung nach § 4 Nr. 12 Satz 1 Buchstabe c UStG,
sondern nur solche Leistungen, die im Ergebnis ihrer
Art nach eine Vermietung oder Verpachtung darstel-
len. (BMF-Schreiben III C 3 S 7168/08/10001, DOK
2016/0063899 vom 21.1.2016)
Anrechnung von Sonderzahlungen
auf den gesetzlichen Mindestlohn
Das Landesarbeitsgericht Berlin-Brandenburg hat in
seiner Entscheidung vom 12. Januar 2016 über die
Anrechnung von Sonderzahlungen auf den gesetzli-
chen Mindestlohn und die Berechnungsgrundlage für
vereinbarte Zuschläge entschieden. Der gesetzliche
Mindestlohn von 8,50 Euro sei bei der Berechnung der
Zuschläge nur bezüglich der Nachtarbeitszuschläge
zugrunde zu legen.
Der Entscheidung zugrunde liegt ein arbeitsvertrag-
lich vereinbarter Stundenlohn der Klägerin von weni-
ger als 8,50 Euro brutto pro Stunde. Weiter ist mit der
Klägerin ebenso wie mit zahlreichen weiteren Be-
schäftigten im Betrieb - im Arbeitsvertrag eine Sonder-
zahlung zweimal jährlich in Höhe eines halben Monats-
lohnes, abhängig nur von vorliegender Beschäftigung
im jeweiligen Jahr, vereinbart. Hierzu haben die Arbeit-
geberin und der im Betrieb bestehende Betriebsrat ver-
einbart, diese Sonderzahlungen auf alle zwölf Monate
zu verteilen, d.h. jeden Monat ein Zwölftel der Sonder-
zahlung auszuzahlen. Mit dieser zusätzlichen anteili-
gen Sonderzahlung ergibt sich ein Stundenlohn der
Klägerin von mehr als 8,50 Euro. Daneben sind arbeits-
vertraglich Überstunden-, Sonn- und Feiertags- sowie
Nachtzuschläge vorgesehen, die die Arbeitgeberin wei-
terhin auf der Grundlage des vereinbarten Stunden-
lohnes von weniger als 8,50 Euro berechnet.
Hiergegen hat sich die Klägerin gewandt und gel-
tend gemacht, ihr stünden die Sonderzahlungen wei-
ter zusätzlich zu einem Stundenlohn von 8,50 Euro zu.
Der gesetzliche Mindestlohn von 8,50 Euro sei auch
der Berechnung der Zuschläge zugrunde zu legen.
Dem ist das Landesarbeitsgericht - unter Hinweis
auf die Bedeutung der im Einzelfall getroffenen
Vereinbarungen - nur bezüglich der Nachtarbeitszu-
schläge gefolgt. Bei den Sonderzahlungen handle es
sich im vorliegenden Fall um Arbeitsentgelt für die
normale Arbeitsleistung der Klägerin, weshalb eine
Anrechnung auf den gesetzlichen Mindestlohn mög-
lich sei. Die Betriebsvereinbarung, die die Fälligkeit
der Sonderleistungen zu einem Zwölftel auf jeden
Monat verschiebe, sei wirksam und verstoße nicht
gegen den Arbeitsvertrag der Klägerin. Die vertrag-
lich geregelten Mehrarbeits-, Sonntags- und Feier-
tagszuschläge habe die Arbeitgeberin zulässig auf
der Basis der vereinbarten vertraglichen Vergütung
berechnet. Dagegen seien die Nacharbeitszuschläge
auf der Basis des Mindestlohns von 8,50 Euro zu
berechnen, weil § 6 Abs. 5 Arbeitszeitgesetz einen
angemessenen Zuschlag auf das dem Arbeitnehmer
„zustehende Bruttoarbeitsentgelt" vorschreibe. Gegen
dieses Urteil kann von beiden Parteien die vom Lan-
desarbeitsgericht wegen der grundsätzlichen Bedeu-
tung der entscheidungserheblichen Rechtsfragen
zugelassene Revision beim Bundesarbeitsgericht
eingelegt werden.
(Quelle: Landesarbeitsgericht Berlin-Brandenburg,
Urteil vom 12.1.2016, Az. 19 Sa 1851/15, Pressemit-
teilung Nr. 6/16 vom 27.01.2016)
44% Rabatt auf Hyundai H350 bis 30. Juni 2016
erhalten Sie als BSM-Mitglied bei folgenden Händlern:
Auto Freydank GmbH & Co. KG, 04328 Leipzig, ww.freydank.hyundai.de
PS Union GmbH, 06122 Halle (Saale), www.ps-union.de
Autohaus Hirsch GmbH, 09120 Chemnitz,
www.hirsch-chemnitz.hyundai.de
Autohaus Körner GmbH, 12683 Berlin-Biesdorf, www.koerner.hyundai.de
ASL Auto-Service Lichtblau GmbH, 14513 Teltow,
www.asl-lichtblau.hyundai.de
Autozentrum Treskow GmbH, 16816 Neuruppin,
www.autozentrum-treskow.hyundai.de
Autohaus Dähn GmbH & Co. KG, 17034 Neubrandenburg,
www.daehn.hyundai.de
Autohaus Gebr. Müller GmbH, 18195 Tessin,
www.gebr-mueller-tessin.hyundai.de
Claas Wehner Autohaus GmbH, 22525 Hamburg-Stellingen,
www.wehner.hyundai.de
Autohaus B & S GmbH, 26160 Bad Zwischenahn,
www.autohaus-bs.hyundai.de
Janssen Automobile GmbH, 26556 Westerholt, www.janssen.hyundai.de
Carstream GmbH, 28359 Bremen, www.carstream.hyundai.de
Automobile Hillebrand GmbH & Co. KG, 33181 Bad Wünnenberg,
www.hillebrand.hyundai.de
Autohaus S&H Inh. Michaela Haase, 38820 Halberstadt,
www.autohaus-sh.hyundai.de
Heinemann GmbH, 38855 Wernigerode, www.heinemann.hyundai.de
Autohaus Cramer-Schmitz GmbH, 46485 Wesel,
www.cramer-schmitz.hyundai.de
Autohaus H. Siemon GmbH & Co. KG, 48499 Salzbergen,
www.siemon.hyundai.de
Autohaus Bäumer GmbH, 49479 Ibbenbüren, www.baeumer.hyundai.de
R & S Mobile GmbH & Co. KG, 50769 Köln-Fühlingen,
www.rsmobile.hyundai.de
Autohaus Rudolf Sazma e.K., 52249 Eschweiler,
www.sazma.hyundai.de
Autohaus Eifel-Mosel GmbH, 54634 Bitburg, www.eifelmosel.hyundai.de
Ebbinghaus Automobile GmbH, 59174 Kamen,
www.ebbinghaus.hyundai.de
Gebr. Schumann GmbH, 66115 Saarbrücken, ww.schumann.hyundai.de
Autohaus Renck-Weindel KG, 67346 Speyer,
www.renck-weindel.hyundai.de
TG Automobile GmbH, 67655 Kaiserslautern,
www.tg-automobile.hyundai.de
Autohaus Weller GmbH & Co. KG, 74321 Bietigheim-Bissingen,
www.weller.hyundai.de
Autohaus Schreiber GmbH, 76187 Karlsruhe,
www.schreiber.hyundai.de
S&K Automobile GmbH, 76829 Landau,
www.sk-automobile.hyundai.de
Autohaus Friedmann GmbH & Co. KG, 76889 Steinfeld,
www.friedmann.hyundai.de
Autohaus Listle GmbH, 86156 Augsburg, www.listle.hyundai.de
Autohaus Brosch GmbH, 87471 Durach, www.brosch.hyundai.de
Autohaus Allrad Müller GmbH, 88046 Friedrichshafen,
www.allrad-mueller.hyundai.de
Autohaus Schnaitheim GmbH & Co. KG, 89520 Heidenheim (Brenz),
www.schnaitheim.hyundai.de
Huber Automobile GmbH & Co. KG, 94060 Pocking,
www.huber-pocking.hyundai.de
Breu GmbH, 94315 Straubing, www.breu-straubing.hyundai.de
Auto Müller GmbH & Co. KG, 96487 Dörfles-Esbach,
www.automueller.hyundai.de
(Angaben ohne Gewähr)
Interessiert? Fordern Sie bei der Hauptgeschäftsstelle einen Berechtigungsschein an. Dieser wird auf
die Person ausgestellt, auf die das Fahrzeug zugelassen wird. Diese Dienstleitung Ihres Verbandes ist
kostenlos.
(BSM-Presseinformation)
NISSAN
VERBANDSAKTION
553710. 6. 2016
NISSAN
Verbandskonditionen
für das 2. Quartal 2016
Mindestnachlässe für Kaufverträge in der Zeit vom
1.4.-30.6.2016, die Zulassung kann später erfolgen.
LEAF MY16
Barkauf
Modell
Nissan
Fleetservice * Plus
Gewerbeleasing
MICRA
20%
23 %
25%
NOTE
25 %
28 %
30 %
PULSAR
18 %
21 %
23 %
NV 200 Kombi,
Evalia
17 %
19 %
21 %
JUKE
15%
18 %
20%
QASHQAI
14%
17%
19%
X-TRAIL
14 %
17 %
19 %
2.500 €
brutto +1%
2.500 €
brutto +1%
2.500 €
2.500 €
brutto +1%
2.500 €
brutto +1%
brutto +1%
5 %
5%
5 %
GTR
NAVARA
NEW NAVARA
4%
22%
25 %
27%
19 %
22 %
24 %
NV200 Kasten
28 %
31 %
33 %
NV400 L1
31 %
34 %
36%
NV400 L2, L3, L4 22%
NT400 Cabstar 27%
25%
27%
30%
32%
e-NV200
370 Z Coupé
Roadster/nismo
* Nur für gewerbliche Kunden
brutto +1%
2.500 €
Darüber hinaus bietet Nissan attraktive Finanzie-
rungskonditionen ab 0,99% über die Nissan Bank,
der Nissan Partner vor Ort berät hierzu gerne. Nissan
behält sich das Recht vor, die Konditionen mit einem
Vorlauf von 14 Tagen zu widerrufen.
Weitere Sonderaktionen:
Technologie Bonus:
Nissan subventioniert die u. a. Sicherheitsausstattun-
gen, die als Option hinzugefügt werden können, mit
einem Technologie Bonus in Höhe von 300 € netto.
Modell
Option
MICRA ACENTA Technology Paket
(Nissan Connect)
UPE Bonus Reduz.
Preis
920 € 300 € 600 €
NOTE ACENTA + Technology Paket 500 € 300 € 200 €
Technology Paket II
PULSAR
N-CONNECTA
JUKE
N-CONNECTA
QASHQAI TECNA
X-TRAIL 360°
Wechselprämie:
Technology Paket
850 € 300 € 550 €
Technology Paket
Safety Shield
600 €
300 € 300 €
für 360° Sicherheit 800 € 300 € 500 €
Safety Shield
für 360° Sicherheit 750 € 300 € 450 €
Für die Modelle PULSAR, JUKE, QASHQAI und X-TRAIL
gewährt Nissan eine Wechselprämie in Höhe von 400,- €
brutto bei Inzahlungnahme, bei Leasing oder Finanzie-
rung über die Nissan Bank, verdoppelt sich die Wech-
selprämie auf 800,- brutto. Voraussetzung: Inzahlung-
nahme eines Altfahrzeugs bei Neuwagenkauf, Altfahrzeug
muss mindestens 6 Monate auf das Mitglied zugelassen
gewesen sein, Halter des Altfahrzeugs und des Neuwagens
müssen übereinstimmen.
Loyalitätsbonus:
Qashqai: Kunden, die bereits mindestens 6 Monate Halter
eines Nissan Qashqai sind, erhalten bei Kauf eines
Neufahrzeuges 2 Jahre kostenlose Anschlussgarantie bis 5
Jahre/100.000 km im Wert von 565,00 €
LCV: Kunden, die bereits mindestens 6 Monaten Halter
eines Nissan Fahrzeuges sind, erhalten bei Kauf eines
Nissan LCV die erste Inspektion kostenlos. Voraussetzung:
Halter Altfahrzeug und Neufahrzeug müssen übereinstimmen.
Berechtigungsscheine bitte bei der Hauptgeschäfts-
stelle anfordern. Diese werden auf den Namen der
Person/Firma ausgestellt, auf die das Fahrzeug zugelas-
sen wird.
(BSM-Presseinformation)