Der Komet 5537 – Seite 4
2016-06-10 · Seite 4 von 36
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
553710. 6. 2016
Damit Sie nichts
verpassen...
• Fachbeiträge
• Themenbezogene
Specials
• Fachausstellungen
• Vorschauen auf
Veranstaltungen
• Specials
zu Volksfesten
• Neuvorstellungen
und Messen
• Festberichte
● Sonderteile
der Verbände
• Aktuelles aus dem
Vereinsleben
• Termine, Daten,
Geburtstage
• Familienanzeigen
• Verkäufe, Gesuche
und vieles mehr...
Der Komet
Wir halten Sie
auf dem
Laufenden!
Alle
10 Tage
neu!
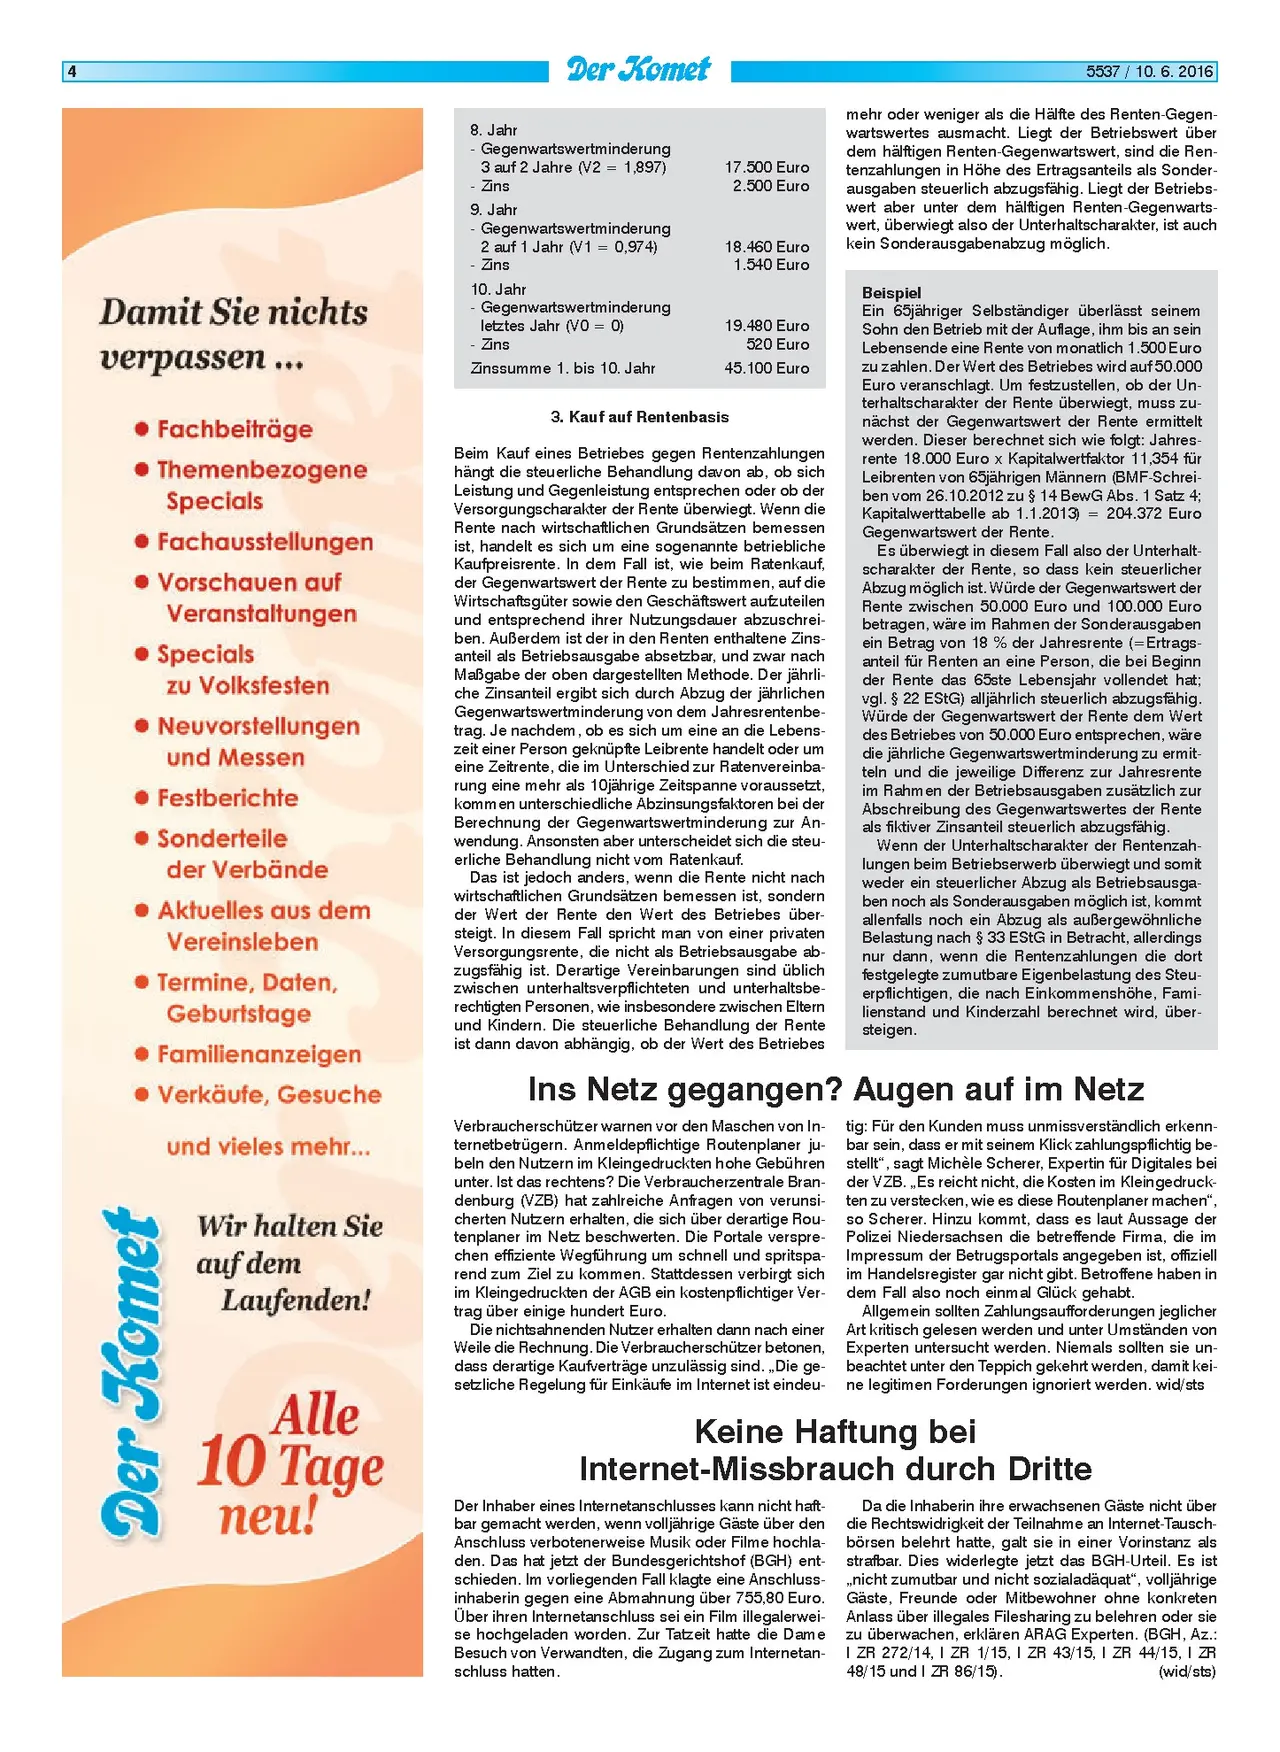
8. Jahr
Gegenwartswertminderung
3 auf 2 Jahre (V2 = 1,897)
Zins
9. Jahr
Gegenwartswertminderung
17.500 Euro
2.500 Euro
2 auf 1 Jahr (V1 = 0,974)
18.460 Euro
1.540 Euro
- Zins
10. Jahr
- Gegenwartswertminderung
letztes Jahr (VO = 0)
- Zins
Zinssumme 1. bis 10. Jahr
3. Kauf auf Rentenbasis
19.480 Euro
520 Euro
45.100 Euro
Beim Kauf eines Betriebes gegen Rentenzahlungen
hängt die steuerliche Behandlung davon ab, ob sich
Leistung und Gegenleistung entsprechen oder ob der
Versorgungscharakter der Rente überwiegt. Wenn die
Rente nach wirtschaftlichen Grundsätzen bemessen
ist, handelt es sich um eine sogenannte betriebliche
Kaufpreisrente. In dem Fall ist, wie beim Ratenkauf,
der Gegenwartswert der Rente zu bestimmen, auf die
Wirtschaftsgüter sowie den Geschäftswert aufzuteilen
und entsprechend ihrer Nutzungsdauer abzuschrei-
ben. Außerdem ist der in den Renten enthaltene Zins-
anteil als Betriebsausgabe absetzbar, und zwar nach
Maßgabe der oben dargestellten Methode. Der jährli-
che Zinsanteil ergibt sich durch Abzug der jährlichen
Gegenwartswertminderung von dem Jahresrentenbe-
trag. Je nachdem, ob es sich um eine an die Lebens-
zeit einer Person geknüpfte Leibrente handelt oder um
eine Zeitrente, die im Unterschied zur Ratenvereinba-
rung eine mehr als 10jährige Zeitspanne voraussetzt,
kommen unterschiedliche Abzinsungsfaktoren bei der
Berechnung der Gegenwartswertminderung zur An-
wendung. Ansonsten aber unterscheidet sich die steu-
erliche Behandlung nicht vom Ratenkauf.
Das ist jedoch anders, wenn die Rente nicht nach
wirtschaftlichen Grundsätzen bemessen ist, sondern
der Wert der Rente den Wert des Betriebes über-
steigt. In diesem Fall spricht man von einer privaten
Versorgungsrente, die nicht als Betriebsausgabe ab-
zugsfähig ist. Derartige Vereinbarungen sind üblich
zwischen unterhaltsverpflichteten und unterhaltsbe-
rechtigten Personen, wie insbesondere zwischen Eltern
und Kindern. Die steuerliche Behandlung der Rente
ist dann davon abhängig, ob der Wert des Betriebes
mehr oder weniger als die Hälfte des Renten-Gegen-
wartswertes ausmacht. Liegt der Betriebswert über
dem hälftigen Renten-Gegenwartswert, sind die Ren-
tenzahlungen in Höhe des Ertragsanteils als Sonder-
ausgaben steuerlich abzugsfähig. Liegt der Betriebs-
wert aber unter dem hälftigen Renten-Gegenwarts-
wert, überwiegt also der Unterhaltscharakter, ist auch
kein Sonderausgabenabzug möglich.
Beispiel
Ein 65jähriger Selbständiger überlässt seinem
Sohn den Betrieb mit der Auflage, ihm bis an sein
Lebensende eine Rente von monatlich 1.500 Euro
zu zahlen. Der Wert des Betriebes wird auf 50.000
Euro veranschlagt. Um festzustellen, ob der Un-
terhaltscharakter der Rente überwiegt, muss zu-
nächst der Gegenwartswert der Rente ermittelt
werden. Dieser berechnet sich wie folgt: Jahres-
rente 18.000 Euro x Kapitalwertfaktor 11,354 für
Leibrenten von 65jährigen Männern (BMF-Schrei-
ben vom 26.10.2012 zu § 14 BewG Abs. 1 Satz 4;
Kapitalwerttabelle ab 1.1.2013) =204.372 Euro
Gegenwartswert der Rente.
Es überwiegt in diesem Fall also der Unterhalt-
scharakter der Rente, so dass kein steuerlicher
Abzug möglich ist. Würde der Gegenwartswert der
Rente zwischen 50.000 Euro und 100.000 Euro
betragen, wäre im Rahmen der Sonderausgaben
ein Betrag von 18 % der Jahresrente (=Ertrags-
anteil für Renten an eine Person, die bei Beginn
der Rente das 65ste Lebensjahr vollendet hat;
vgl. § 22 EStG) alljährlich steuerlich abzugsfähig.
Würde der Gegenwartswert der Rente dem Wert
des Betriebes von 50.000 Euro entsprechen, wäre
die jährliche Gegenwartswertminderung zu ermit-
teln und die jeweilige Differenz zur Jahresrente
im Rahmen der Betriebsausgaben zusätzlich zur
Abschreibung des Gegenwartswertes der Rente
als fiktiver Zinsanteil steuerlich abzugsfähig.
Wenn der Unterhaltscharakter der Rentenzah-
lungen beim Betriebserwerb überwiegt und somit
weder ein steuerlicher Abzug als Betriebsausga-
ben noch als Sonderausgaben möglich ist, kommt
allenfalls noch ein Abzug als außergewöhnliche
Belastung nach § 33 EStG in Betracht, allerdings
nur dann, wenn die Rentenzahlungen die dort
festgelegte zumutbare Eigenbelastung des Steu-
erpflichtigen, die nach Einkommenshöhe, Fami-
lienstand und Kinderzahl berechnet wird, über-
steigen.
Ins Netz gegangen? Augen auf im Netz
Verbraucherschützer warnen vor den Maschen von In-
ternetbetrügern. Anmeldepflichtige Routenplaner ju-
beln den Nutzern im Kleingedruckten hohe Gebühren
unter. Ist das rechtens? Die Verbraucherzentrale Bran-
denburg (VZB) hat zahlreiche Anfragen von verunsi-
cherten Nutzern erhalten, die sich über derartige Rou-
tenplaner im Netz beschwerten. Die Portale verspre-
chen effiziente Wegführung um schnell und spritspa-
rend zum Ziel zu kommen. Stattdessen verbirgt sich
im Kleingedruckten der AGB ein kostenpflichtiger Ver-
trag über einige hundert Euro.
Die nichtsahnenden Nutzer erhalten dann nach einer
Weile die Rechnung. Die Verbraucherschützer betonen,
dass derartige Kaufverträge unzulässig sind. „Die ge-
setzliche Regelung für Einkäufe im Internet ist eindeu-
tig: Für den Kunden muss unmissverständlich erkenn-
bar sein, dass er mit seinem Klick zahlungspflichtig be-
stellt“, sagt Michèle Scherer, Expertin für Digitales bei
der VZB.,,Es reicht nicht, die Kosten im Kleingedruck-
ten zu verstecken, wie es diese Routenplaner machen",
so Scherer. Hinzu kommt, dass es laut Aussage der
Polizei Niedersachsen die betreffende Firma, die im
Impressum der Betrugsportals angegeben ist, offiziell
im Handelsregister gar nicht gibt. Betroffene haben in
dem Fall also noch einmal Glück gehabt.
Allgemein sollten Zahlungsaufforderungen jeglicher
Art kritisch gelesen werden und unter Umständen von
Experten untersucht werden. Niemals sollten sie un-
beachtet unter den Teppich gekehrt werden, damit kei-
ne legitimen Forderungen ignoriert werden. wid/sts
Keine Haftung bei
Internet-Missbrauch durch Dritte
Der Inhaber eines Internetanschlusses kann nicht haft-
bar gemacht werden, wenn volljährige Gäste über den
Anschluss verbotenerweise Musik oder Filme hochla-
den. Das hat jetzt der Bundesgerichtshof (BGH) ent-
schieden. Im vorliegenden Fall klagte eine Anschluss-
inhaberin gegen eine Abmahnung über 755,80 Euro.
Über ihren Internetanschluss sei ein Film illegalerwei-
se hochgeladen worden. Zur Tatzeit hatte die Dame
Besuch von Verwandten, die Zugang zum Internetan-
schluss hatten.
Da die Inhaberin ihre erwachsenen Gäste nicht über
die Rechtswidrigkeit der Teilnahme an Internet-Tausch-
börsen belehrt hatte, galt sie in einer Vorinstanz als
strafbar. Dies widerlegte jetzt das BGH-Urteil. Es ist
,,nicht zumutbar und nicht sozialadäquat", volljährige
Gäste, Freunde oder Mitbewohner ohne konkreten
Anlass über illegales Filesharing zu belehren oder sie
zu überwachen, erklären ARAG Experten. (BGH, Az.:
I ZR 272/14, I ZR 1/15, I ZR 43/15, I ZR 44/15, I ZR
48/15 und I ZR 86/15).
(wid/sts)