Der Komet 5556 – Seite 13
2016-12-20 · Seite 13 von 40
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
555620. 12. 2016
gen mit zu hohem Kraftaufwand kann sie beschädigt
sein oder sie geht verloren. Also auch auf den Dicht-
ring müssen Betreiber achten."
Fehler 4: Keine Prüfung auf Dichtheit
,,Man muss prüfen, ob die Verbindung dicht ist, das
wird aber immer wieder vergessen. Nach jedem Fla-
schenwechsel muss eine Dichtheitsprüfung durchge-
führt werden. Das kann man mit einem Leckgassuch-
spray oder auch mit Seifenlauge machen. Eine Bla-
senbildung ähnlich wie bei der Fahrradschlauchrepa-
ratur zeigt eindeutig eine gefährliche Leckage an.“
Fehler 5: Leistungsstarkes Gerät - kleine Flasche
„Wenn man ein leistungsstarkes Verbrauchsgerät, z.B.
einen 24-kW-Herd, an eine kleine 11-kg-Flasche an-
schließt, dann stimmt die Dimensionierung nicht. Die
Folge: Insbesondere bei kalten Außentemperaturen
kann es bei einer Entnahme großer Flüssiggasmen-
gen aus der Gasphase zu Vereisungen an der Fla-
sche und auch im Flaschenventil kommen. Und dann
kommt kein Gas mehr durch. Der Betreiber meint, die
Flasche ist leer. Er schraubt den Regler ab und stellt
Der Komet
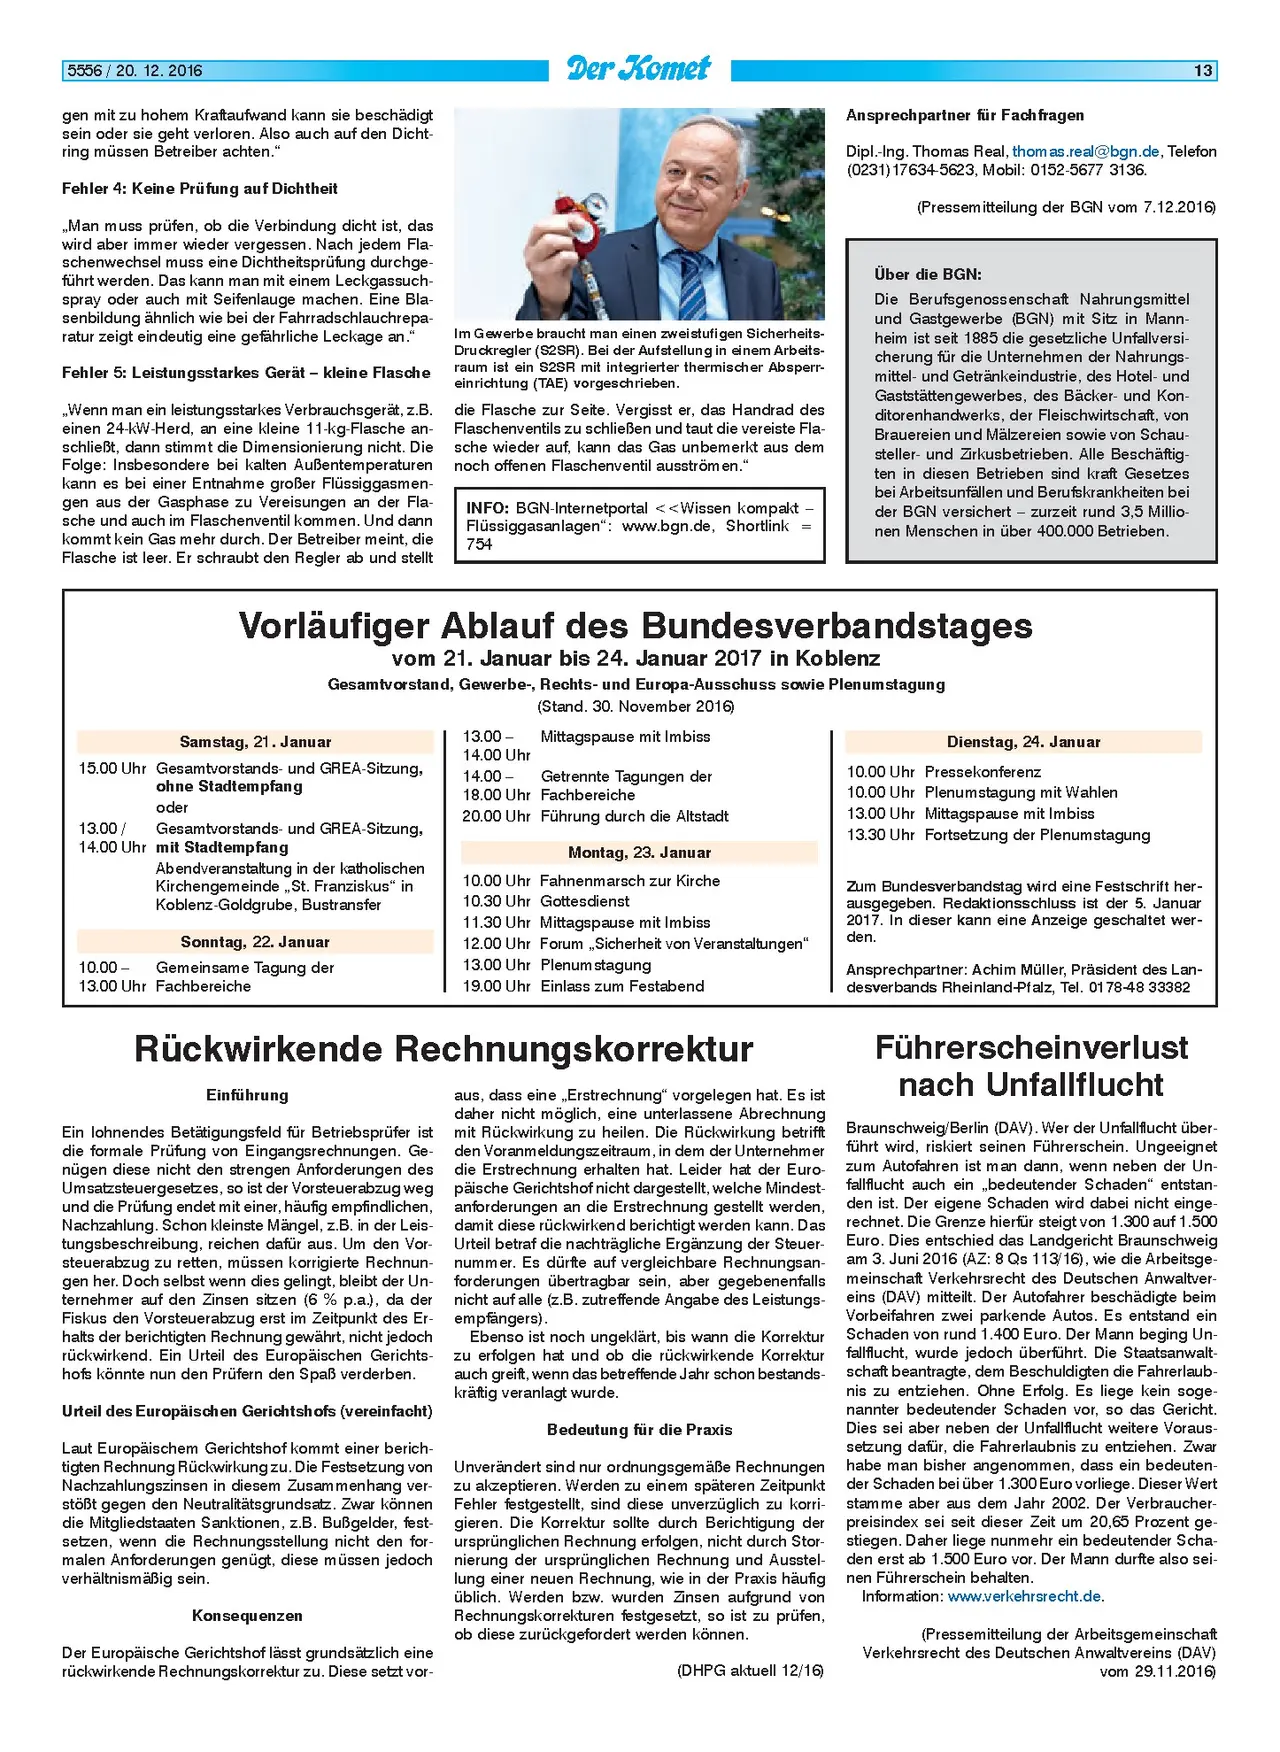
Im Gewerbe braucht man einen zweistufigen Sicherheits-
Druckregler (S2SR). Bei der Aufstellung in einem Arbeits-
raum ist ein S2SR mit integrierter thermischer Absperr-
einrichtung (TAE) vorgeschrieben.
die Flasche zur Seite. Vergisst er, das Handrad des
Flaschenventils zu schließen und taut die vereiste Fla-
sche wieder auf, kann das Gas unbemerkt aus dem
noch offenen Flaschenventil ausströmen."
INFO: BGN-Internetportal <<Wissen kompakt
Flüssiggasanlagen": www.bgn.de, Shortlink =
754
13
Ansprechpartner für Fachfragen
Dipl.-Ing. Thomas Real, thomas.real@bgn.de, Telefon
(0231)17634-5623, Mobil: 0152-5677 3136.
(Pressemitteilung der BGN vom 7.12.2016)
Über die BGN:
Die Berufsgenossenschaft Nahrungsmittel
und Gastgewerbe (BGN) mit Sitz in Mann-
heim ist seit 1885 die gesetzliche Unfallversi-
cherung für die Unternehmen der Nahrungs-
mittel- und Getränkeindustrie, des Hotel- und
Gaststättengewerbes, des Bäcker- und Kon-
ditorenhandwerks, der Fleischwirtschaft, von
Brauereien und Mälzereien sowie von Schau-
steller- und Zirkusbetrieben. Alle Beschäftig-
ten in diesen Betrieben sind kraft Gesetzes
bei Arbeitsunfällen und Berufskrankheiten bei
der BGN versichert - zurzeit rund 3,5 Millio-
nen Menschen in über 400.000 Betrieben.
Vorläufiger Ablauf des Bundesverbandstages
Samstag, 21. Januar
vom 21. Januar bis 24. Januar 2017 in Koblenz
Gesamtvorstand, Gewerbe-, Rechts- und Europa-Ausschuss sowie Plenumstagung
15.00 Uhr Gesamtvorstands- und GREA-Sitzung,
ohne Stadtempfang
oder
13.00/
Gesamtvorstands- und GREA-Sitzung,
14.00 Uhr mit Stadtempfang
Abendveranstaltung in der katholischen
Kirchengemeinde „St. Franziskus" in
Koblenz-Goldgrube, Bustransfer
Sonntag, 22. Januar
10.00 - Gemeinsame Tagung der
13.00 Uhr Fachbereiche
(Stand. 30. November 2016)
Mittagspause mit Imbiss
13.00
14.00 Uhr
14.00 - Getrennte Tagungen der
18.00 Uhr Fachbereiche
20.00 Uhr Führung durch die Altstadt
Montag, 23. Januar
10.00 Uhr Fahnenmarsch zur Kirche
10.30 Uhr Gottesdienst
11.30 Uhr Mittagspause mit Imbiss
12.00 Uhr Forum „Sicherheit von Veranstaltungen"
13.00 Uhr Plenumstagung
19.00 Uhr Einlass zum Festabend
Dienstag, 24. Januar
10.00 Uhr Pressekonferenz
10.00 Uhr Plenumstagung mit Wahlen
13.00 Uhr Mittagspause mit Imbiss
13.30 Uhr Fortsetzung der Plenumstagung
Zum Bundesverbandstag wird eine Festschrift her-
ausgegeben. Redaktionsschluss ist der 5. Januar
2017. In dieser kann eine Anzeige geschaltet wer-
den.
Ansprechpartner: Achim Müller, Präsident des Lan-
desverbands Rheinland-Pfalz, Tel. 0178-48 33382
Rückwirkende Rechnungskorrektur
Einführung
Ein lohnendes Betätigungsfeld für Betriebsprüfer ist
die formale Prüfung von Eingangsrechnungen. Ge-
nügen diese nicht den strengen Anforderungen des
Umsatzsteuergesetzes, so ist der Vorsteuerabzug weg
und die Prüfung endet mit einer, häufig empfindlichen,
Nachzahlung. Schon kleinste Mängel, z.B. in der Leis-
tungsbeschreibung, reichen dafür aus. Um den Vor-
steuerabzug zu retten, müssen korrigierte Rechnun-
gen her. Doch selbst wenn dies gelingt, bleibt der Un-
ternehmer auf den Zinsen sitzen (6 % p.a.), da der
Fiskus den Vorsteuerabzug erst im Zeitpunkt des Er-
halts der berichtigten Rechnung gewährt, nicht jedoch
rückwirkend. Ein Urteil des Europäischen Gerichts-
hofs könnte nun den Prüfern den Spaß verderben.
Urteil des Europäischen Gerichtshofs (vereinfacht)
Laut Europäischem Gerichtshof kommt einer berich-
tigten Rechnung Rückwirkung zu. Die Festsetzung von
Nachzahlungszinsen in diesem Zusammenhang ver-
stößt gegen den Neutralitätsgrundsatz. Zwar können
die Mitgliedstaaten Sanktionen, z.B. Bußgelder, fest-
setzen, wenn die Rechnungsstellung nicht den for-
malen Anforderungen genügt, diese müssen jedoch
verhältnismäßig sein.
Konsequenzen
Der Europäische Gerichtshof lässt grundsätzlich eine
rückwirkende Rechnungskorrektur zu. Diese setzt vor-
aus, dass eine „Erstrechnung“ vorgelegen hat. Es ist
daher nicht möglich, eine unterlassene Abrechnung
mit Rückwirkung zu heilen. Die Rückwirkung betrifft
den Voranmeldungszeitraum, in dem der Unternehmer
die Erstrechnung erhalten hat. Leider hat der Euro-
päische Gerichtshof nicht dargestellt, welche Mindest-
anforderungen an die Erstrechnung gestellt werden,
damit diese rückwirkend berichtigt werden kann. Das
Urteil betraf die nachträgliche Ergänzung der Steuer-
nummer. Es dürfte auf vergleichbare Rechnungsan-
forderungen übertragbar sein, aber gegebenenfalls
nicht auf alle (z. B. zutreffende Angabe des Leistungs-
empfängers).
Ebenso ist noch ungeklärt, bis wann die Korrektur
zu erfolgen hat und ob die rückwirkende Korrektur
auch greift, wenn das betreffende Jahr schon bestands-
kräftig veranlagt wurde.
Bedeutung für die Praxis
Unverändert sind nur ordnungsgemäße Rechnungen
zu akzeptieren. Werden zu einem späteren Zeitpunkt
Fehler festgestellt, sind diese unverzüglich zu korri-
gieren. Die Korrektur sollte durch Berichtigung der
ursprünglichen Rechnung erfolgen, nicht durch Stor-
nierung der ursprünglichen Rechnung und Ausstel-
lung einer neuen Rechnung, wie in der Praxis häufig
üblich. Werden bzw. wurden Zinsen aufgrund von
Rechnungskorrekturen festgesetzt, so ist zu prüfen,
ob diese zurückgefordert werden können.
(DHPG aktuell 12/16)
Führerscheinverlust
nach Unfallflucht
Braunschweig/Berlin (DAV). Wer der Unfallflucht über-
führt wird, riskiert seinen Führerschein. Ungeeignet
zum Autofahren ist man dann, wenn neben der Un-
fallflucht auch ein „bedeutender Schaden" entstan-
den ist. Der eigene Schaden wird dabei nicht einge-
rechnet. Die Grenze hierfür steigt von 1.300 auf 1.500
Euro. Dies entschied das Landgericht Braunschweig
am 3. Juni 2016 (AZ: 8 Qs 113/16), wie die Arbeitsge-
meinschaft Verkehrsrecht des Deutschen Anwaltver-
eins (DAV) mitteilt. Der Autofahrer beschädigte beim
Vorbeifahren zwei parkende Autos. Es entstand ein
Schaden von rund 1.400 Euro. Der Mann beging Un-
fallflucht, wurde jedoch überführt. Die Staatsanwalt-
schaft beantragte, dem Beschuldigten die Fahrerlaub-
nis zu entziehen. Ohne Erfolg. Es liege kein soge-
nannter bedeutender Schaden vor, so das Gericht.
Dies sei aber neben der Unfallflucht weitere Voraus-
setzung dafür, die Fahrerlaubnis zu entziehen. Zwar
habe man bisher angenommen, dass ein bedeuten-
der Schaden bei über 1.300 Euro vorliege. Dieser Wert
stamme aber aus dem Jahr 2002. Der Verbraucher-
preisindex sei seit dieser Zeit um 20,65 Prozent ge-
stiegen. Daher liege nunmehr ein bedeutender Scha-
den erst ab 1.500 Euro vor. Der Mann durfte also sei-
nen Führerschein behalten.
Information: www.verkehrsrecht.de.
(Pressemitteilung der Arbeitsgemeinschaft
Verkehrsrecht des Deutschen Anwaltvereins (DAV)
vom 29.11.2016)