Der Komet 5618 – Seite 22
2018-09-10 · Seite 22 von 49
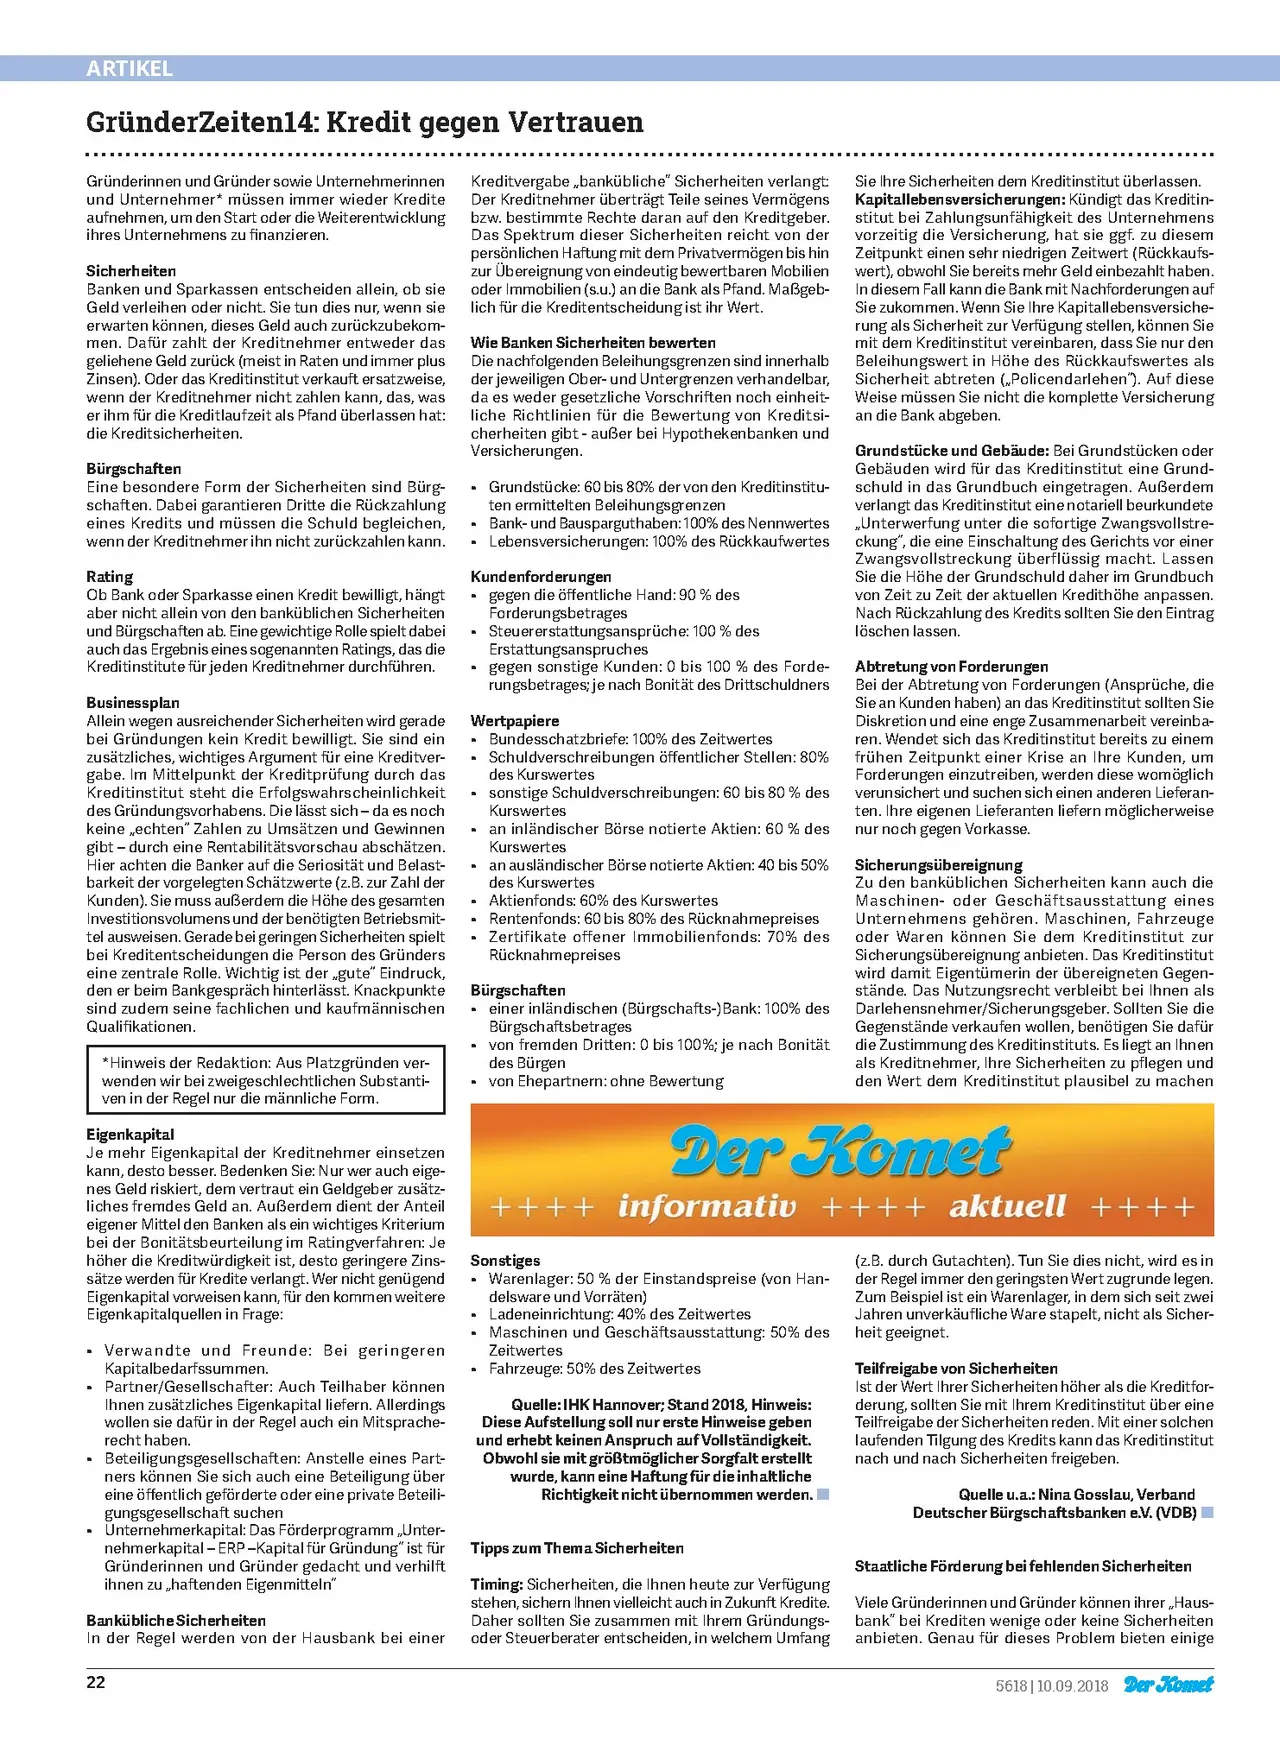
OCR-Text · Seite 22
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
ARTIKEL
GründerZeiten14: Kredit gegen Vertrauen
Gründerinnen und Gründer sowie Unternehmerinnen
und Unternehmer* müssen immer wieder Kredite
aufnehmen, um den Start oder die Weiterentwicklung
ihres Unternehmens zu finanzieren.
Sicherheiten
Banken und Sparkassen entscheiden allein, ob sie
Geld verleihen oder nicht. Sie tun dies nur, wenn sie
erwarten können, dieses Geld auch zurückzubekom-
men. Dafür zahlt der Kreditnehmer entweder das
geliehene Geld zurück (meist in Raten und immer plus
Zinsen). Oder das Kreditinstitut verkauft ersatzweise,
wenn der Kreditnehmer nicht zahlen kann, das, was
er ihm für die Kreditlaufzeit als Pfand überlassen hat:
die Kreditsicherheiten.
Bürgschaften
Eine besondere Form der Sicherheiten sind Bürg-
schaften. Dabei garantieren Dritte die Rückzahlung
eines Kredits und müssen die Schuld begleichen,
wenn der Kreditnehmer ihn nicht zurückzahlen kann.
Rating
Ob Bank oder Sparkasse einen Kredit bewilligt, hängt
aber nicht allein von den banküblichen Sicherheiten
und Bürgschaften ab. Eine gewichtige Rolle spielt dabei
auch das Ergebnis eines sogenannten Ratings, das die
Kreditinstitute für jeden Kreditnehmer durchführen.
Businessplan
Allein wegen ausreichender Sicherheiten wird gerade
bei Gründungen kein Kredit bewilligt. Sie sind ein
zusätzliches, wichtiges Argument für eine Kreditver-
gabe. Im Mittelpunkt der Kreditprüfung durch das
Kreditinstitut steht die Erfolgswahrscheinlichkeit
des Gründungsvorhabens. Die lässt sich - da es noch
keine "echten" Zahlen zu Umsätzen und Gewinnen
gibt durch eine Rentabilitätsvorschau abschätzen.
Hier achten die Banker auf die Seriosität und Belast-
barkeit der vorgelegten Schätzwerte (z.B. zur Zahl der
Kunden). Sie muss außerdem die Höhe des gesamten
Investitionsvolumens und der benötigten Betriebsmit-
tel ausweisen. Gerade bei geringen Sicherheiten spielt
bei Kreditentscheidungen die Person des Gründers
eine zentrale Rolle. Wichtig ist der „gute" Eindruck,
den er beim Bankgespräch hinterlässt. Knackpunkte
sind zudem seine fachlichen und kaufmännischen
Qualifikationen.
*Hinweis der Redaktion: Aus Platzgründen ver-
wenden wir bei zweigeschlechtlichen Substanti-
ven in der Regel nur die männliche Form.
Eigenkapital
Je mehr Eigenkapital der Kreditnehmer einsetzen
kann, desto besser. Bedenken Sie: Nur wer auch eige-
nes Geld riskiert, dem vertraut ein Geldgeber zusätz-
liches fremdes Geld an. Außerdem dient der Anteil
eigener Mittel den Banken als ein wichtiges Kriterium
bei der Bonitätsbeurteilung im Ratingverfahren: Je
höher die Kreditwürdigkeit ist, desto geringere Zins-
sätze werden für Kredite verlangt. Wer nicht genügend
Eigenkapital vorweisen kann, für den kommen weitere
Eigenkapitalquellen in Frage:
• Verwandte und Freunde: Bei geringeren
Kapitalbedarfssummen.
Partner/Gesellschafter: Auch Teilhaber können
Ihnen zusätzliches Eigenkapital liefern. Allerdings
wollen sie dafür in der Regel auch ein Mitsprache-
recht haben.
Beteiligungsgesellschaften: Anstelle eines Part-
ners können Sie sich auch eine Beteiligung über
eine öffentlich geförderte oder eine private Beteili-
gungsgesellschaft suchen
Unternehmerkapital: Das Förderprogramm „Unter-
nehmerkapital - ERP-Kapital für Gründung" ist für
Gründerinnen und Gründer gedacht und verhilft
ihnen zu „haftenden Eigenmitteln"
Bankübliche Sicherheiten
In der Regel werden von der Hausbank bei einer
22
Kreditvergabe „bankübliche" Sicherheiten verlangt:
Der Kreditnehmer überträgt Teile seines Vermögens
bzw. bestimmte Rechte daran auf den Kreditgeber.
Das Spektrum dieser Sicherheiten reicht von der
persönlichen Haftung mit dem Privatvermögen bis hin
zur Übereignung von eindeutig bewertbaren Mobilien
oder Immobilien (s.u.) an die Bank als Pfand. Maßgeb-
lich für die Kreditentscheidung ist ihr Wert.
Wie Banken Sicherheiten bewerten
Die nachfolgenden Beleihungsgrenzen sind innerhalb
der jeweiligen Ober- und Untergrenzen verhandelbar,
da es weder gesetzliche Vorschriften noch einheit-
liche Richtlinien für die Bewertung von Kreditsi-
cherheiten gibt - außer bei Hypothekenbanken und
Versicherungen.
.
.
•
•
•
Grundstücke: 60 bis 80% der von den Kreditinstitu-
ten ermittelten Beleihungsgrenzen
Bank- und Bausparguthaben: 100% des Nennwertes
Lebensversicherungen: 100% des Rückkaufwertes
Kundenforderungen
gegen die öffentliche Hand: 90% des
Forderungsbetrages
Steuererstattungsansprüche: 100 % des
Erstattungsanspruches
⚫ gegen sonstige Kunden: 0 bis 100 % des Forde-
rungsbetrages; je nach Bonität des Drittschuldners
Wertpapiere
•
•
•
•
Bundesschatzbriefe: 100% des Zeitwertes
Schuldverschreibungen öffentlicher Stellen: 80%
des Kurswertes
sonstige Schuldverschreibungen: 60 bis 80 % des
Kurswertes
an inländischer Börse notierte Aktien: 60 % des
Kurswertes
an ausländischer Börse notierte Aktien: 40 bis 50%
des Kurswertes
Aktienfonds: 60% des Kurswertes
Rentenfonds: 60 bis 80% des Rücknahmepreises
• Zertifikate offener Immobilienfonds: 70% des
Rücknahmepreises
Bürgschaften
•
.
•
einer inländischen (Bürgschafts-)Bank: 100% des
Bürgschaftsbetrages
von fremden Dritten: 0 bis 100%; je nach Bonität
des Bürgen
von Ehepartnern: ohne Bewertung
Sie Ihre Sicherheiten dem Kreditinstitut überlassen.
Kapitallebensversicherungen: Kündigt das Kreditin-
stitut bei Zahlungsunfähigkeit des Unternehmens
vorzeitig die Versicherung, hat sie ggf. zu diesem
Zeitpunkt einen sehr niedrigen Zeitwert (Rückkaufs-
wert), obwohl Sie bereits mehr Geld einbezahlt haben.
In diesem Fall kann die Bank mit Nachforderungen auf
Sie zukommen. Wenn Sie Ihre Kapitallebensversiche-
rung als Sicherheit zur Verfügung stellen, können Sie
mit dem Kreditinstitut vereinbaren, dass Sie nur den
Beleihungswert in Höhe des Rückkaufswertes als
Sicherheit abtreten („Policendarlehen"). Auf diese
Weise müssen Sie nicht die komplette Versicherung
an die Bank abgeben.
Grundstücke und Gebäude: Bei Grundstücken oder
Gebäuden wird für das Kreditinstitut eine Grund-
schuld in das Grundbuch eingetragen. Außerdem
verlangt das Kreditinstitut eine notariell beurkundete
„Unterwerfung unter die sofortige Zwangsvollstre-
ckung", die eine Einschaltung des Gerichts vor einer
Zwangsvollstreckung überflüssig macht. Lassen
Sie die Höhe der Grundschuld daher im Grundbuch
von Zeit zu Zeit der aktuellen Kredithöhe anpassen.
Nach Rückzahlung des Kredits sollten Sie den Eintrag
löschen lassen.
Abtretung von Forderungen
Bei der Abtretung von Forderungen (Ansprüche, die
Sie an Kunden haben) an das Kreditinstitut sollten Sie
Diskretion und eine enge Zusammenarbeit vereinba-
ren. Wendet sich das Kreditinstitut bereits zu einem
frühen Zeitpunkt einer Krise an Ihre Kunden, um
Forderungen einzutreiben, werden diese womöglich
verunsichert und suchen sich einen anderen Lieferan-
ten. Ihre eigenen Lieferanten liefern möglicherweise
nur noch gegen Vorkasse.
Sicherungsübereignung
Zu den banküblichen Sicherheiten kann auch die
Maschinen- oder Geschäftsausstattung eines
Unternehmens gehören. Maschinen, Fahrzeuge
oder Waren können Sie dem Kreditinstitut zur
Sicherungsübereignung anbieten. Das Kreditinstitut
wird damit Eigentümerin der übereigneten Gegen-
stände. Das Nutzungsrecht verbleibt bei Ihnen als
Darlehensnehmer/Sicherungsgeber. Sollten Sie die
Gegenstände verkaufen wollen, benötigen Sie dafür
die Zustimmung des Kreditinstituts. Es liegt an Ihnen
als Kreditnehmer, Ihre Sicherheiten zu pflegen und
den Wert dem Kreditinstitut plausibel zu machen
Der Komet
++++ informativ
Sonstiges
•
.
•
++++ aktuell
Warenlager: 50 % der Einstandspreise (von Han-
delsware und Vorräten)
Ladeneinrichtung: 40% des Zeitwertes
Maschinen und Geschäftsausstattung: 50% des
Zeitwertes
• Fahrzeuge: 50% des Zeitwertes
Quelle: IHK Hannover; Stand 2018, Hinweis:
Diese Aufstellung soll nur erste Hinweise geben
und erhebt keinen Anspruch auf Vollständigkeit.
Obwohl sie mit größtmöglicher Sorgfalt erstellt
wurde, kann eine Haftung für die inhaltliche
Richtigkeit nicht übernommen werden.
Tipps zum Thema Sicherheiten
Timing: Sicherheiten, die Ihnen heute zur Verfügung
stehen, sichern Ihnen vielleicht auch in Zukunft Kredite.
Daher sollten Sie zusammen mit Ihrem Gründungs-
oder Steuerberater entscheiden, in welchem Umfang
++++
(z. B. durch Gutachten). Tun Sie dies nicht, wird es in
der Regel immer den geringsten Wert zugrunde legen.
Zum Beispiel ist ein Warenlager, in dem sich seit zwei
Jahren unverkäufliche Ware stapelt, nicht als Sicher-
heit geeignet.
Teilfreigabe von Sicherheiten
Ist der Wert Ihrer Sicherheiten höher als die Kreditfor-
derung, sollten Sie mit Ihrem Kreditinstitut über eine
Teilfreigabe der Sicherheiten reden. Mit einer solchen
laufenden Tilgung des Kredits kann das Kreditinstitut
nach und nach Sicherheiten freigeben.
Quelle u.a.: Nina Gosslau, Verband
Deutscher Bürgschaftsbanken e.V. (VDB)
Staatliche Förderung bei fehlenden Sicherheiten
Viele Gründerinnen und Gründer können ihrer „Haus-
bank" bei Krediten wenige oder keine Sicherheiten
anbieten. Genau für dieses Problem bieten einige
5618 | 10.09.2018 Der Komet