Der Komet 5647 – Seite 13
2019-06-30 · Seite 13 von 36
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Erinnerung für Minijob-Arbeitgeber:
Fehlende Meldung zur Sozialversicherung
verursacht Lücke im Rentenkonto
Mit der sogenannten Vollständigkeitskontrolle
informiert die Minijob-Zentrale die Arbeitgeber von
Minijobbern jährlich über fehlende Meldungen zur
Sozialversicherung.
Meldung zur Sozialversicherung
Mit der Meldung zur Sozialversicherung erstellt der
Arbeitgeber für jeden seiner Beschäftigten eine
individuelle und namensbezogene Meldung. Das
gilt auch für Minijobs. Hier geht die Meldung an die
Minijob-Zentrale. Die Meldedaten sind insbesondere
für das persönliche Rentenkonto des Arbeitnehmers
wichtig. Damit es hier keine Lücken im Versicherungs-
verlauf des Minijobbers gibt, prüft die Minijob-Zent-
rale jährlich die Vollständigkeit der Meldungen zur
Sozialversicherung für das Vorjahr.
Vollständigkeitskontrolle für das Vorjahr
In der 1. Jahreshälfte startet unsere Vollständig-
keitskontrolle für das Vorjahr. Wir informieren die
Arbeitgeber für welche Arbeitnehmer mindestens
eine Meldung fehlt. Hierzu zählt zum Beispiel auch
die Jahresmeldung oder eine Abmeldung aus dem
Vorjahr. Zudem weisen wir auf fehlende Unterbre-
chungsmeldungen hin. Diese sind notwendig, wenn
ein Beschäftigungsverhältnis beispielweise durch
Arbeitsunfähigkeit ohne Entgeltfortzahlung, Eltern-
zeit, Streik, unbezahlten Urlaub oder wegen des
Bezugs von Mutterschaftsgeld unterbrochen wurde.
Fehlende Meldungen bitte einreichen
Arbeitgeber, die im Rahmen der Vollständigkeits-
kontrolle von uns angeschrieben werden, müssen
die fehlenden Meldungen nachholen und uns elekt-
ronisch übermitteln. Dafür können sie auch die Aus-
füllhilfe-Software sv.net nutzen. Wichtig: Minijobber
auf 450-Euro-Basis erwerben Anwartschaftszeiten für
ihr Rentenkonto. Solange die fehlende Meldung vom
Arbeitgeber nicht übermittelt wurde, entsteht eine
Lücke im Rentenversicherungsverlauf des Minijob-
bers. Hat der Arbeitgeber die angeforderte Meldung
laut seinem System bereits vorgenommen, ohne dass
diese bei der Minijob-Zentrale eingegangen und verar-
beitet wurde, kann er die fehlende Meldung per Post,
Fax oder E-Mail zusenden.
In unseren Erklärvideos zeigen wir, wie mit dem
Programm sv.net eine Jahresmeldung bzw. eine
Abmeldung erstellt wird.
Beitragsnachweis ersetzt keine Meldung zur
Sozialversicherung
Manche Arbeitgeber verwechseln die Beitragsnach-
weise mit den Meldungen zur Sozialversicherung.
Mit dem Beitragsnachweis teilen Arbeitgeber nur
die Höhe der Abgaben zur Sozialversicherung für alle
Beschäftigten ihres Betriebes mit. Die Meldungen zur
Sozialversicherung hingegen beinhalten Angaben
über einen einzelnen Mitarbeiter.
Minijobber sollten Angaben des Arbeitgebers
prüfen
Für den Minijobber ist wichtig, welches Arbeitsentgelt
der Arbeitgeber der Minijob-Zentrale gemeldet hat.
Deshalb wird ihm vom Arbeitgeber jeweils ein Beleg
über die gemeldeten Daten ausgehändigt. Diesen
sollte er kontrollieren, Unrichtigkeiten gegebenenfalls
mit dem Arbeitgeber klären und mindestens so lange
aufbewahren, bis die gemeldeten Zeiträume und
Arbeitsentgelte im nächsten Versicherungsverlauf
des Rentenversicherungsträgers aufgeführt werden.
(Minijobzentrale 16. Mai 2018)
„Nummer der Rechnung" als formelle Voraussetzung
eines Vorsteuervergütungsantrags
Beschluss vom 13.2.2019 XI R 13/17
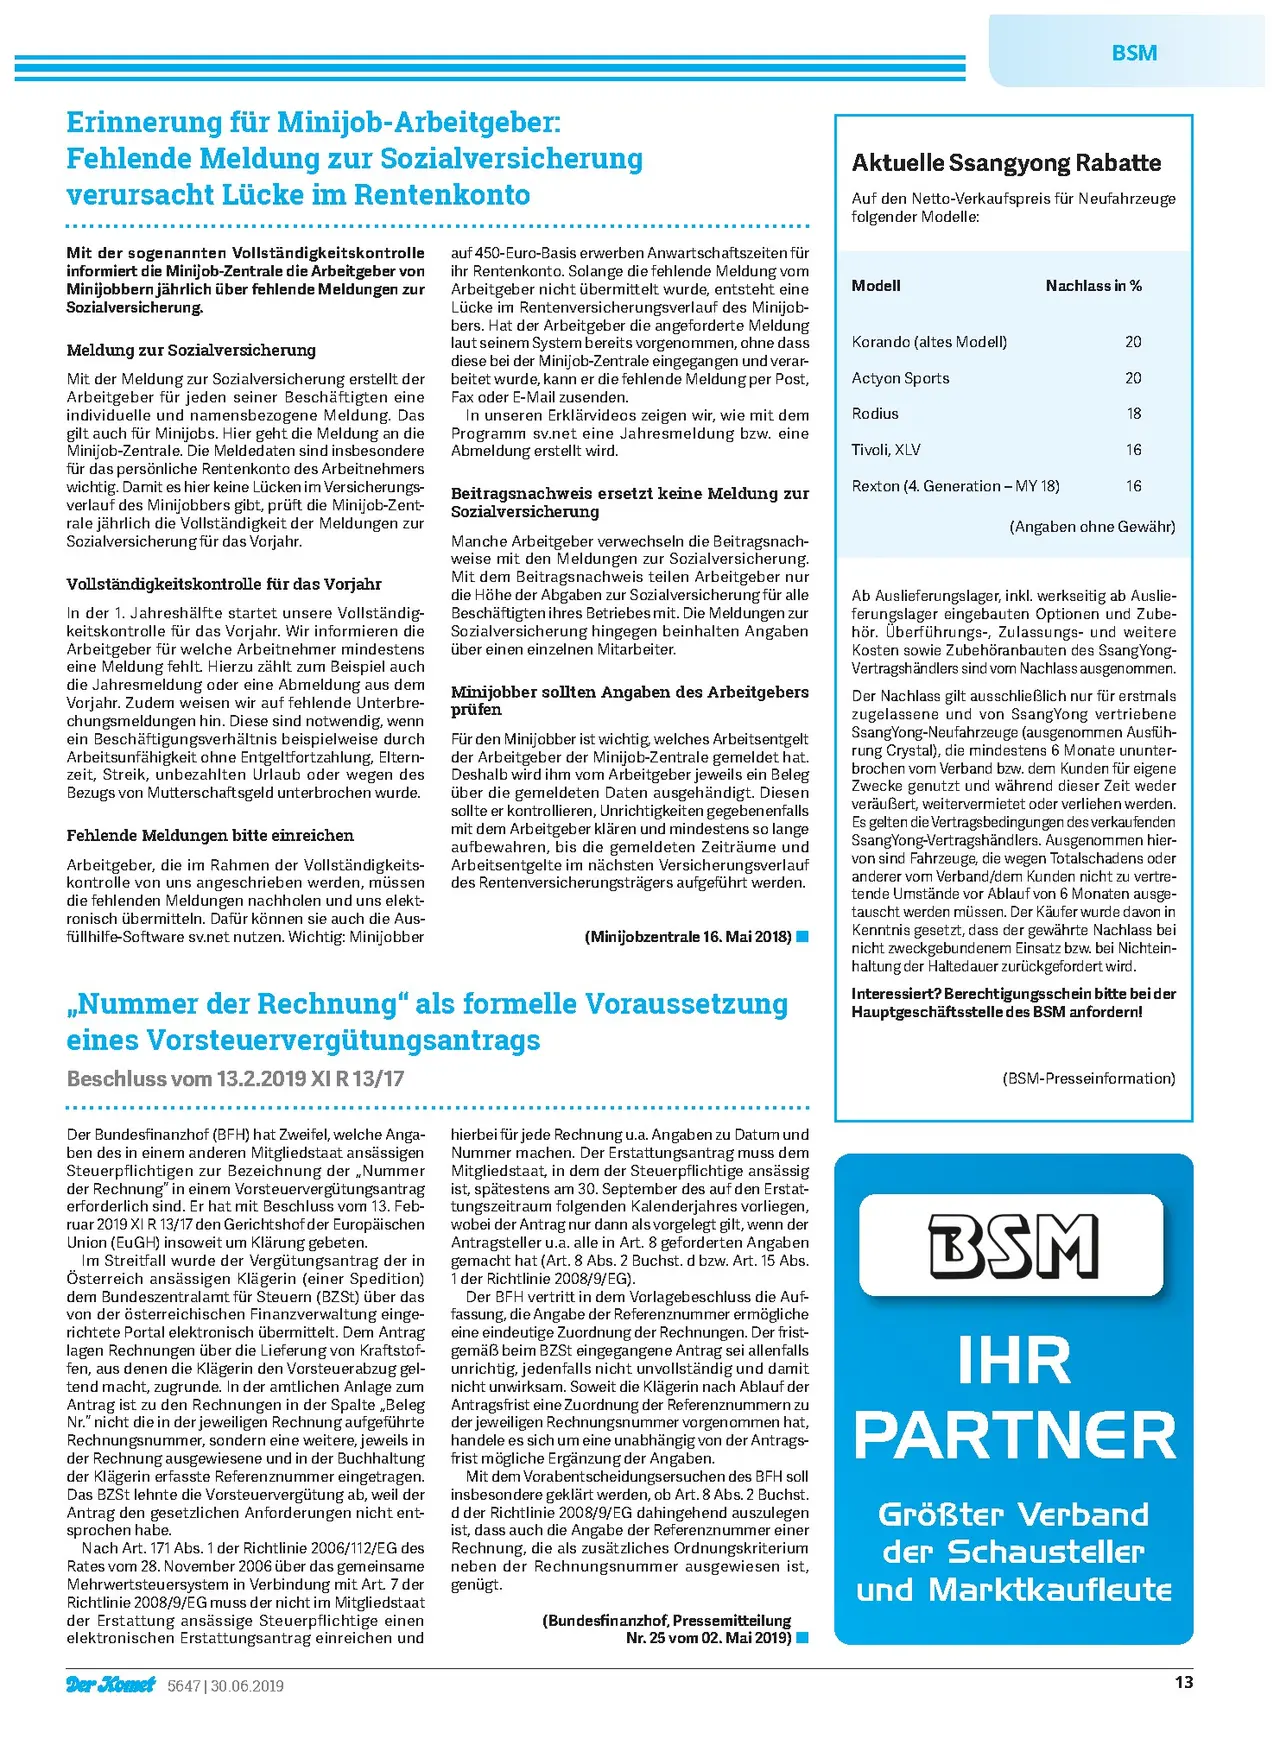
Aktuelle Ssangyong Rabatte
Auf den Netto-Verkaufspreis für Neufahrzeuge
folgender Modelle:
Modell
Korando (altes Modell)
Actyon Sports
Rodius
Tivoli, XLV
Nachlass in %
Rexton (4. Generation - MY 18)
2200 66
18
16
16
(Angaben ohne Gewähr)
Ab Auslieferungslager, inkl. werkseitig ab Auslie-
ferungslager eingebauten Optionen und Zube-
hör. Überführungs-, Zulassungs- und weitere
Kosten sowie Zubehöranbauten des SsangYong-
Vertragshändlers sind vom Nachlass ausgenommen.
Der Nachlass gilt ausschließlich nur für erstmals
zugelassene und von SsangYong vertriebene
SsangYong-Neufahrzeuge (ausgenommen Ausfüh-
rung Crystal), die mindestens 6 Monate ununter-
brochen vom Verband bzw. dem Kunden für eigene
Zwecke genutzt und während dieser Zeit weder
veräußert, weitervermietet oder verliehen werden.
Es gelten die Vertragsbedingungen des verkaufenden
SsangYong-Vertragshändlers. Ausgenommen hier-
von sind Fahrzeuge, die wegen Totalschadens oder
anderer vom Verband/dem Kunden nicht zu vertre-
tende Umstände vor Ablauf von 6 Monaten ausge-
tauscht werden müssen. Der Käufer wurde davon in
Kenntnis gesetzt, dass der gewährte Nachlass bei
nicht zweckgebundenem Einsatz bzw. bei Nichtein-
haltung der Haltedauer zurückgefordert wird.
Interessiert? Berechtigungsschein bitte bei der
Hauptgeschäftsstelle des BSM anfordern!
(BSM-Presseinformation)
Der Bundesfinanzhof (BFH) hat Zweifel, welche Anga-
ben des in einem anderen Mitgliedstaat ansässigen
Steuerpflichtigen zur Bezeichnung der „Nummer
der Rechnung" in einem Vorsteuervergütungsantrag
erforderlich sind. Er hat mit Beschluss vom 13. Feb-
ruar 2019 XI R 13/17 den Gerichtshof der Europäischen
Union (EuGH) insoweit um Klärung gebeten.
Im Streitfall wurde der Vergütungsantrag der in
Österreich ansässigen Klägerin (einer Spedition)
dem Bundeszentralamt für Steuern (BZSt) über das
von der österreichischen Finanzverwaltung einge-
richtete Portal elektronisch übermittelt. Dem Antrag
lagen Rechnungen über die Lieferung von Kraftstof-
fen, aus denen die Klägerin den Vorsteuerabzug gel-
tend macht, zugrunde. In der amtlichen Anlage zum
Antrag ist zu den Rechnungen in der Spalte „Beleg
Nr." nicht die in der jeweiligen Rechnung aufgeführte
Rechnungsnummer, sondern eine weitere, jeweils in
der Rechnung ausgewiesene und in der Buchhaltung
der Klägerin erfasste Referenznummer eingetragen.
Das BZSt lehnte die Vorsteuervergütung ab, weil der
Antrag den gesetzlichen Anforderungen nicht ent-
sprochen habe.
Nach Art. 171 Abs. 1 der Richtlinie 2006/112/EG des
Rates vom 28. November 2006 über das gemeinsame
Mehrwertsteuersystem in Verbindung mit Art. 7 der
Richtlinie 2008/9/EG muss der nicht im Mitgliedstaat
der Erstattung ansässige Steuerpflichtige einen
elektronischen Erstattungsantrag einreichen und
Der Komet 5647|30.06.2019
hierbei für jede Rechnung u.a. Angaben zu Datum und
Nummer machen. Der Erstattungsantrag muss dem
Mitgliedstaat, in dem der Steuerpflichtige ansässig
ist, spätestens am 30. September des auf den Erstat-
tungszeitraum folgenden Kalenderjahres vorliegen,
wobei der Antrag nur dann als vorgelegt gilt, wenn der
Antragsteller u.a. alle in Art. 8 geforderten Angaben
gemacht hat (Art. 8 Abs. 2 Buchst. d bzw. Art. 15 Abs.
1 der Richtlinie 2008/9/EG).
Der BFH vertritt in dem Vorlagebeschluss die Auf-
fassung, die Angabe der Referenznummer ermögliche
eine eindeutige Zuordnung der Rechnungen. Der frist-
gemäß beim BZSt eingegangene Antrag sei allenfalls
unrichtig, jedenfalls nicht unvollständig und damit
nicht unwirksam. Soweit die Klägerin nach Ablauf der
Antragsfrist eine Zuordnung der Referenznummern zu
der jeweiligen Rechnungsnummer vorgenommen hat,
handele es sich um eine unabhängig von der Antrags-
frist mögliche Ergänzung der Angaben.
Mit dem Vorabentscheidungsersuchen des BFH soll
insbesondere geklärt werden, ob Art. 8 Abs. 2 Buchst.
d der Richtlinie 2008/9/EG dahingehend auszulegen
ist, dass auch die Angabe der Referenznummer einer
Rechnung, die als zusätzliches Ordnungskriterium
neben der Rechnungsnummer ausgewiesen ist,
genügt.
(Bundesfinanzhof, Pressemitteilung
Nr. 25 vom 02. Mai 2019)
BSM
IHR
PARTNER
Größter Verband
der Schausteller
und Marktkaufleute
13