Der Komet 5753 – Seite 20
2022-06-10 · Seite 20 von 52
OCR-Text · Seite 20
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Bundesverband Deutscher Schausteller und Marktkaufleute e. V.
BSM
Größter Spitzenverband der Schausteller und Marktaufleute
Mitglied in der Europäischen Schausteller-Union (ESU)
Hauptgeschäftsstelle: Im Johdorf 26 53227 Bonn Telefon (02 28) 22 40 26 Telefax (02 28) 22 19 36 www.bsmev.de E-Mail: info@bsmev.de
Ehrenpreis „gelebte Volksfestkultur"
Chiengers
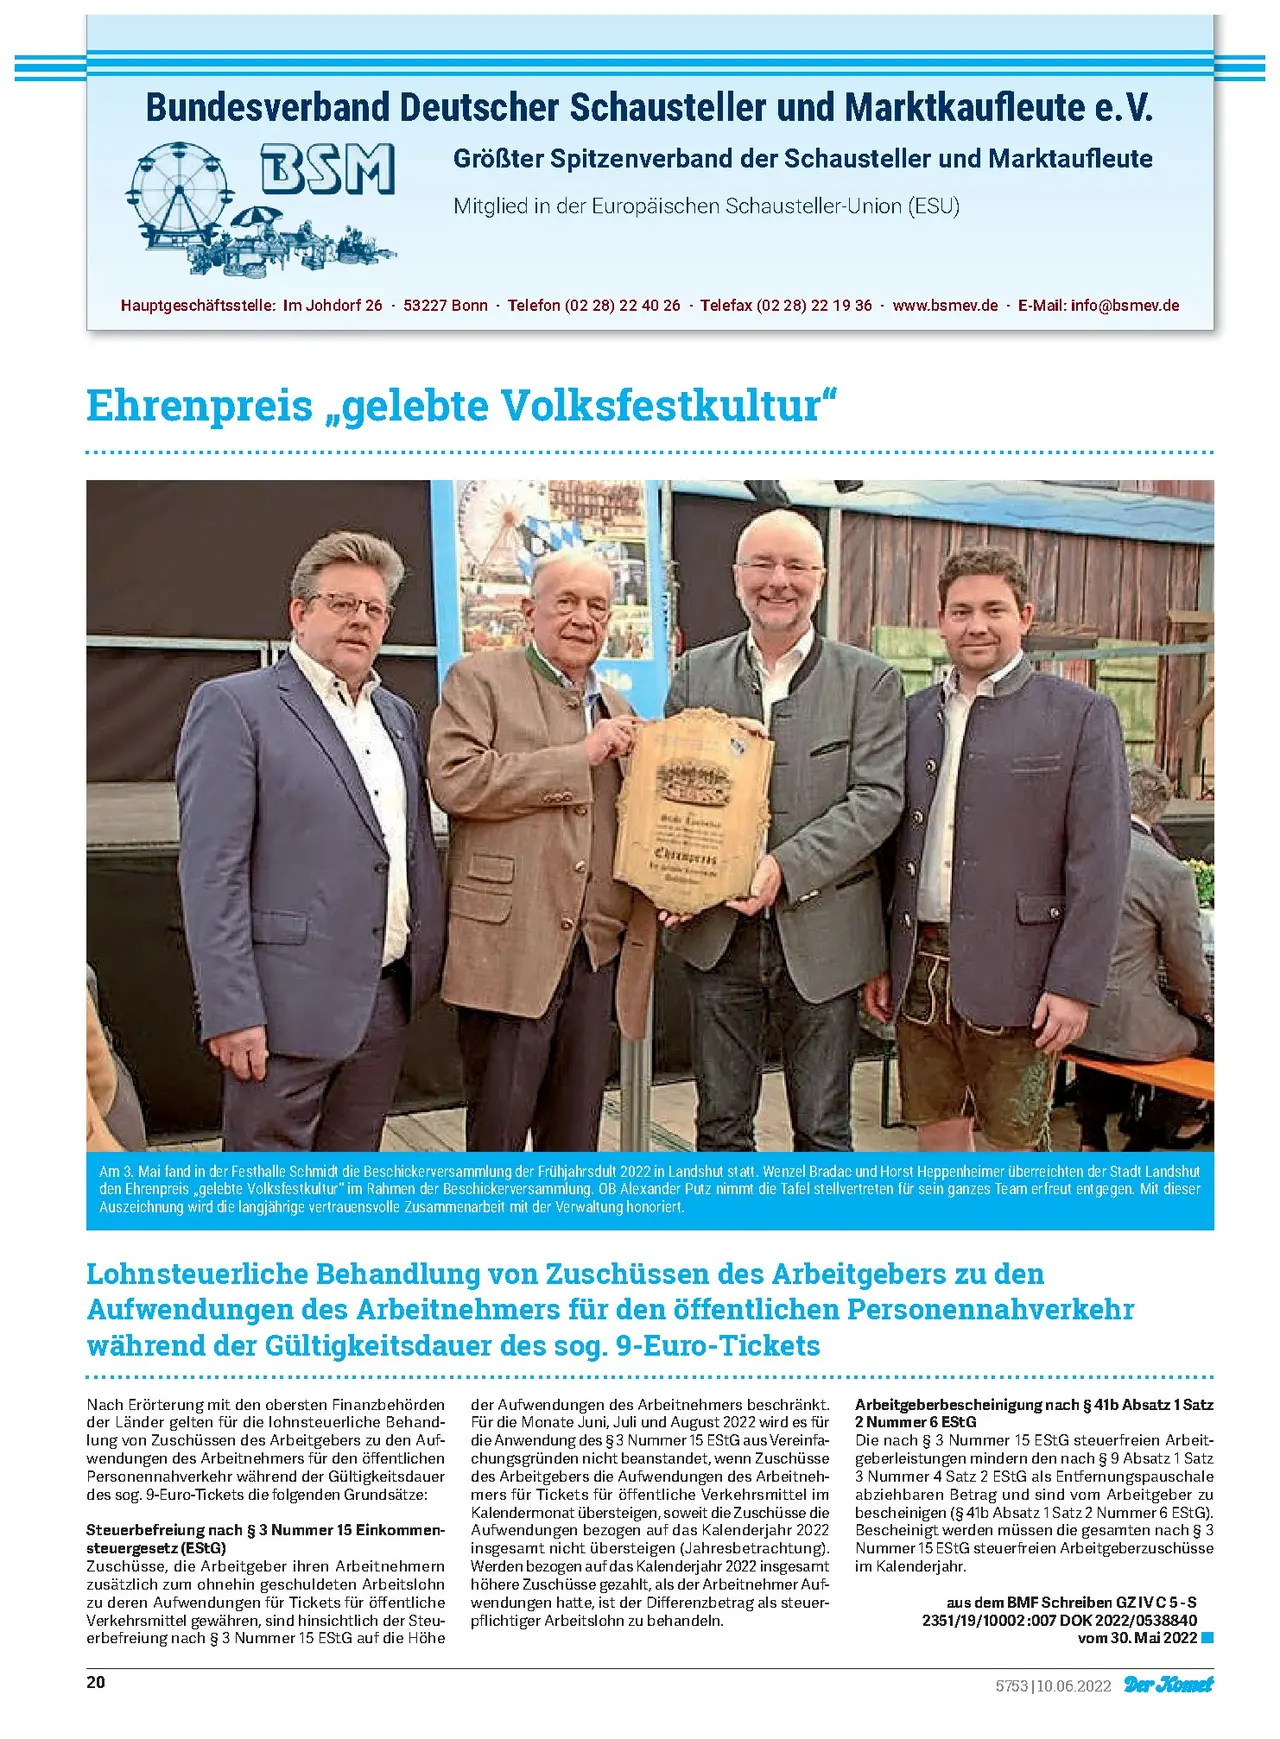
Am 3. Mai fand in der Festhalle Schmidt die Beschickerversammlung der Frühjahrsdult 2022 in Landshut statt. Wenzel Bradac und Horst Heppenheimer überreichten der Stadt Landshut
den Ehrenpreis „gelebte Volksfestkultur" im Rahmen der Beschickerversammlung. OB Alexander Putz nimmt die Tafel stellvertreten für sein ganzes Team erfreut entgegen. Mit dieser
Auszeichnung wird die langjährige vertrauensvolle Zusammenarbeit mit der Verwaltung honoriert.
Lohnsteuerliche Behandlung von Zuschüssen des Arbeitgebers zu den
Aufwendungen des Arbeitnehmers für den öffentlichen Personennahverkehr
während der Gültigkeitsdauer des sog. 9-Euro-Tickets
Nach Erörterung mit den obersten Finanzbehörden
der Länder gelten für die lohnsteuerliche Behand-
lung von Zuschüssen des Arbeitgebers zu den Auf-
wendungen des Arbeitnehmers für den öffentlichen
Personennahverkehr während der Gültigkeitsdauer
des sog. 9-Euro-Tickets die folgenden Grundsätze:
Steuerbefreiung nach § 3 Nummer 15 Einkommen-
steuergesetz (EStG)
Zuschüsse, die Arbeitgeber ihren Arbeitnehmern
zusätzlich zum ohnehin geschuldeten Arbeitslohn
zu deren Aufwendungen für Tickets für öffentliche
Verkehrsmittel gewähren, sind hinsichtlich der Steu-
erbefreiung nach § 3 Nummer 15 EStG auf die Höhe
20
20
der Aufwendungen des Arbeitnehmers beschränkt.
Für die Monate Juni, Juli und August 2022 wird es für
die Anwendung des § 3 Nummer 15 EStG aus Vereinfa-
chungsgründen nicht beanstandet, wenn Zuschüsse
des Arbeitgebers die Aufwendungen des Arbeitneh-
mers für Tickets für öffentliche Verkehrsmittel im
Kalendermonat übersteigen, soweit die Zuschüsse die
Aufwendungen bezogen auf das Kalenderjahr 2022
insgesamt nicht übersteigen (Jahresbetrachtung).
Werden bezogen auf das Kalenderjahr 2022 insgesamt
höhere Zuschüsse gezahlt, als der Arbeitnehmer Auf-
wendungen hatte, ist der Differenzbetrag als steuer-
pflichtiger Arbeitslohn zu behandeln.
Arbeitgeberbescheinigung nach § 41b Absatz 1 Satz
2 Nummer 6 EStG
Die nach § 3 Nummer 15 EStG steuerfreien Arbeit-
geberleistungen mindern den nach § 9 Absatz 1 Satz
3 Nummer 4 Satz 2 EStG als Entfernungspauschale
abziehbaren Betrag und sind vom Arbeitgeber zu
bescheinigen (§ 41b Absatz 1 Satz 2 Nummer 6 EStG).
Bescheinigt werden müssen die gesamten nach § 3
Nummer 15 EStG steuerfreien Arbeitgeberzuschüsse
im Kalenderjahr.
aus dem BMF Schreiben GZ IV C5-S
2351/19/10002:007 DOK 2022/0538840
vom 30. Mai 2022
5753 | 10.06.2022 Der Komet