Der Komet 5774 – Seite 14
2023-01-10 · Seite 14 von 44
OCR-Text · Seite 14
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Bundesverband Deutscher Schausteller und Marktkaufleute e. V.
BSM
Größter Spitzenverband der Schausteller und Marktaufleute
Mitglied in der Europäischen Schausteller-Union (ESU)
Hauptgeschäftsstelle: Im Johdorf 26 53227 Bonn Telefon (02 28) 22 40 26 Telefax (02 28) 22 19 36 www.bsmev.de E-Mail: info@bsmev.de
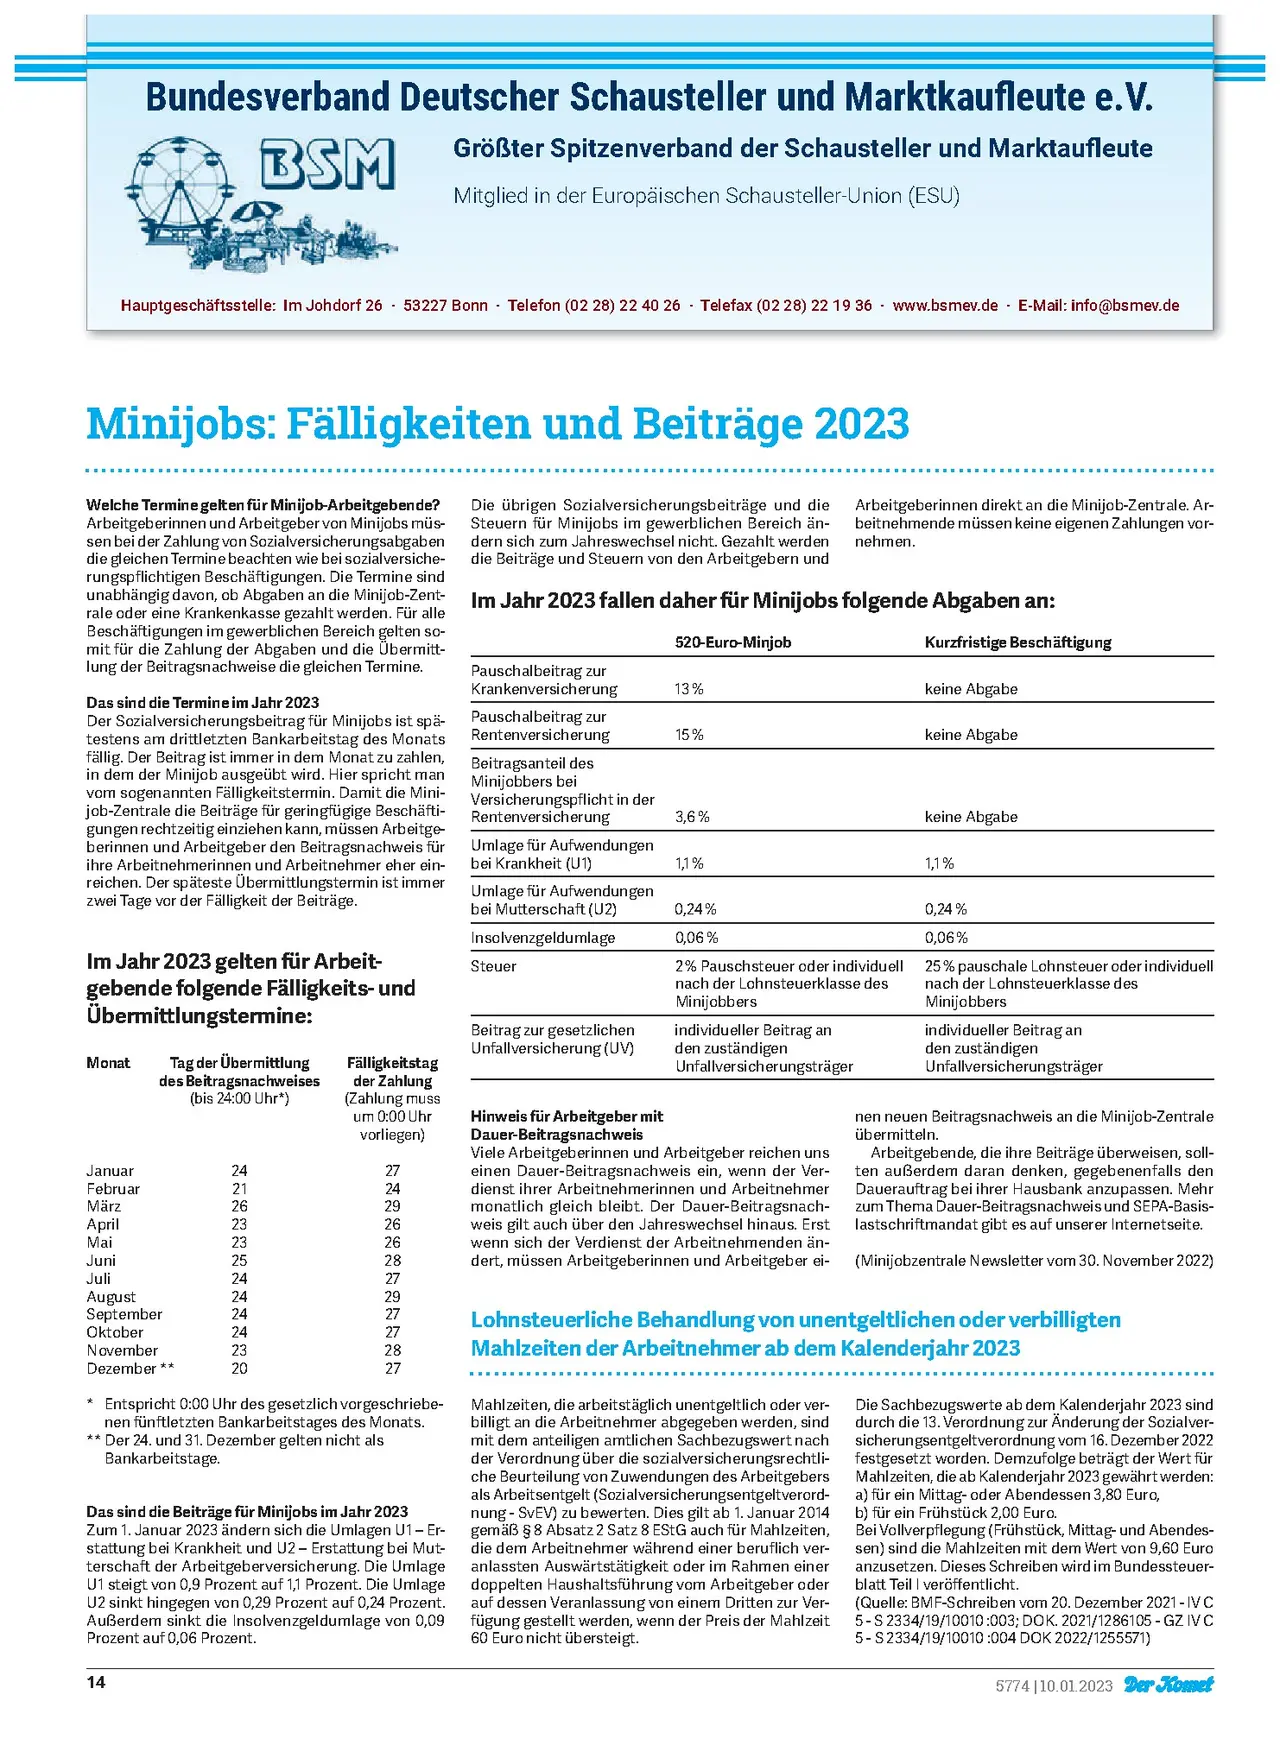
Minijobs: Fälligkeiten und Beiträge 2023
Welche Termine gelten für Minijob-Arbeitgebende?
Arbeitgeberinnen und Arbeitgeber von Minijobs müs-
sen bei der Zahlung von Sozialversicherungsabgaben
die gleichen Termine beachten wie bei sozialversiche-
rungspflichtigen Beschäftigungen. Die Termine sind
unabhängig davon, ob Abgaben an die Minijob-Zent-
rale oder eine Krankenkasse gezahlt werden. Für alle
Beschäftigungen im gewerblichen Bereich gelten so-
mit für die Zahlung der Abgaben und die Übermitt-
lung der Beitragsnachweise die gleichen Termine.
Das sind die Termine im Jahr 2023
Der Sozialversicherungsbeitrag für Minijobs ist spä-
testens am drittletzten Bankarbeitstag des Monats
fällig. Der Beitrag ist immer in dem Monat zu zahlen,
in dem der Minijob ausgeübt wird. Hier spricht man
vom sogenannten Fälligkeitstermin. Damit die Mini-
job-Zentrale die Beiträge für geringfügige Beschäfti-
gungen rechtzeitig einziehen kann, müssen Arbeitge-
berinnen und Arbeitgeber den Beitragsnachweis für
ihre Arbeitnehmerinnen und Arbeitnehmer eher ein-
reichen. Der späteste Übermittlungstermin ist immer
zwei Tage vor der Fälligkeit der Beiträge.
Die übrigen Sozialversicherungsbeiträge und die
Steuern für Minijobs im gewerblichen Bereich än-
dern sich zum Jahreswechsel nicht. Gezahlt werden
die Beiträge und Steuern von den Arbeitgebern und
Arbeitgeberinnen direkt an die Minijob-Zentrale. Ar-
beitnehmende müssen keine eigenen Zahlungen vor-
nehmen.
Im Jahr 2023 fallen daher für Minijobs folgende Abgaben an:
Pauschalbeitrag zur
Krankenversicherung
Pauschalbeitrag zur
Rentenversicherung
520-Euro-Minjob
13%
15%
Kurzfristige Beschäftigung
keine Abgabe
keine Abgabe
Beitragsanteil des
Minijobbers bei
Versicherungspflicht in der
Rentenversicherung
3,6%
keine Abgabe
Umlage für Aufwendungen
bei Krankheit (U1)
1,1%
1,1%
Umlage für Aufwendungen
bei Mutterschaft (U2)
Insolvenzgeldumlage
0,24%
0,06%
0,06%
0,24%
Im Jahr 2023 gelten für Arbeit-
gebende folgende Fälligkeits- und
Übermittlungstermine:
Monat
Tag der Übermittlung
des Beitragsnachweises
(bis 24:00 Uhr*)
222222222222
Fälligkeitstag
der Zahlung
(Zahlung muss
um 0:00 Uhr
vorliegen)
222222222222
Januar
24
27
Februar
21
24
März
26
29
April
23
26
Mai
23
26
Juni
25
28
Juli
24
27
August
24
29
September
24
27
Oktober
24
27
November
23
28
Dezember **
20
27
Entspricht 0:00 Uhr des gesetzlich vorgeschriebe-
nen fünftletzten Bankarbeitstages des Monats.
** Der 24. und 31. Dezember gelten nicht als
Bankarbeitstage.
Das sind die Beiträge für Minijobs im Jahr 2023
Zum 1. Januar 2023 ändern sich die Umlagen U1 – Er-
stattung bei Krankheit und U2 - Erstattung bei Mut-
terschaft der Arbeitgeberversicherung. Die Umlage
U1 steigt von 0,9 Prozent auf 1,1 Prozent. Die Umlage
U2 sinkt hingegen von 0,29 Prozent auf 0,24 Prozent.
Außerdem sinkt die Insolvenzgeldumlage von 0,09
Prozent auf 0,06 Prozent.
14
Steuer
Beitrag zur gesetzlichen
Unfallversicherung (UV)
Hinweis für Arbeitgeber mit
Dauer-Beitragsnachweis
2% Pauschsteuer oder individuell
nach der Lohnsteuerklasse des
Minijobbers
individueller Beitrag an
den zuständigen
Unfallversicherungsträger
Viele Arbeitgeberinnen und Arbeitgeber reichen uns
einen Dauer-Beitragsnachweis ein, wenn der Ver-
dienst ihrer Arbeitnehmerinnen und Arbeitnehmer
monatlich gleich bleibt. Der Dauer-Beitragsnach-
weis gilt auch über den Jahreswechsel hinaus. Erst
wenn sich der Verdienst der Arbeitnehmenden än-
dert, müssen Arbeitgeberinnen und Arbeitgeber ei-
25% pauschale Lohnsteuer oder individuell
nach der Lohnsteuerklasse des
Minijobbers
individueller Beitrag an
den zuständigen
Unfallversicherungsträger
nen neuen Beitragsnachweis an die Minijob-Zentrale
übermitteln.
Arbeitgebende, die ihre Beiträge überweisen, soll-
ten außerdem daran denken, gegebenenfalls den
Dauerauftrag bei ihrer Hausbank anzupassen. Mehr
zum Thema Dauer-Beitragsnachweis und SEPA-Basis-
lastschriftmandat gibt es auf unserer Internetseite.
(Minijobzentrale Newsletter vom 30. November 2022)
Lohnsteuerliche Behandlung von unentgeltlichen oder verbilligten
Mahlzeiten der Arbeitnehmer ab dem Kalenderjahr 2023
Mahlzeiten, die arbeitstäglich unentgeltlich oder ver-
billigt an die Arbeitnehmer abgegeben werden, sind
mit dem anteiligen amtlichen Sachbezugswert nach
der Verordnung über die sozialversicherungsrechtli-
che Beurteilung von Zuwendungen des Arbeitgebers
als Arbeitsentgelt (Sozialversicherungsentgeltverord-
nung - SVEV) zu bewerten. Dies gilt ab 1. Januar 2014
gemäß § 8 Absatz 2 Satz 8 EStG auch für Mahlzeiten,
die dem Arbeitnehmer während einer beruflich ver-
anlassten Auswärtstätigkeit oder im Rahmen einer
doppelten Haushaltsführung vom Arbeitgeber oder
auf dessen Veranlassung von einem Dritten zur Ver-
fügung gestellt werden, wenn der Preis der Mahlzeit
60 Euro nicht übersteigt.
Die Sachbezugswerte ab dem Kalenderjahr 2023 sind
durch die 13. Verordnung zur Änderung der Sozialver-
sicherungsentgeltverordnung vom 16. Dezember 2022
festgesetzt worden. Demzufolge beträgt der Wert für
Mahlzeiten, die ab Kalenderjahr 2023 gewährt werden:
a) für ein Mittag- oder Abendessen 3,80 Euro,
b) für ein Frühstück 2,00 Euro.
Bei Vollverpflegung (Frühstück, Mittag- und Abendes-
sen) sind die Mahlzeiten mit dem Wert von 9,60 Euro
anzusetzen. Dieses Schreiben wird im Bundessteuer-
blatt Teil I veröffentlicht.
(Quelle: BMF-Schreiben vom 20. Dezember 2021 - IV C
5-S2334/19/10010:003; DOK. 2021/1286105 - GZ IV C
5-S 2334/19/10010:004 DOK 2022/1255571)
5774|10.01.2023 Der Komet