Der Komet 5815 – Seite 12
2024-02-29 · Seite 12 von 40
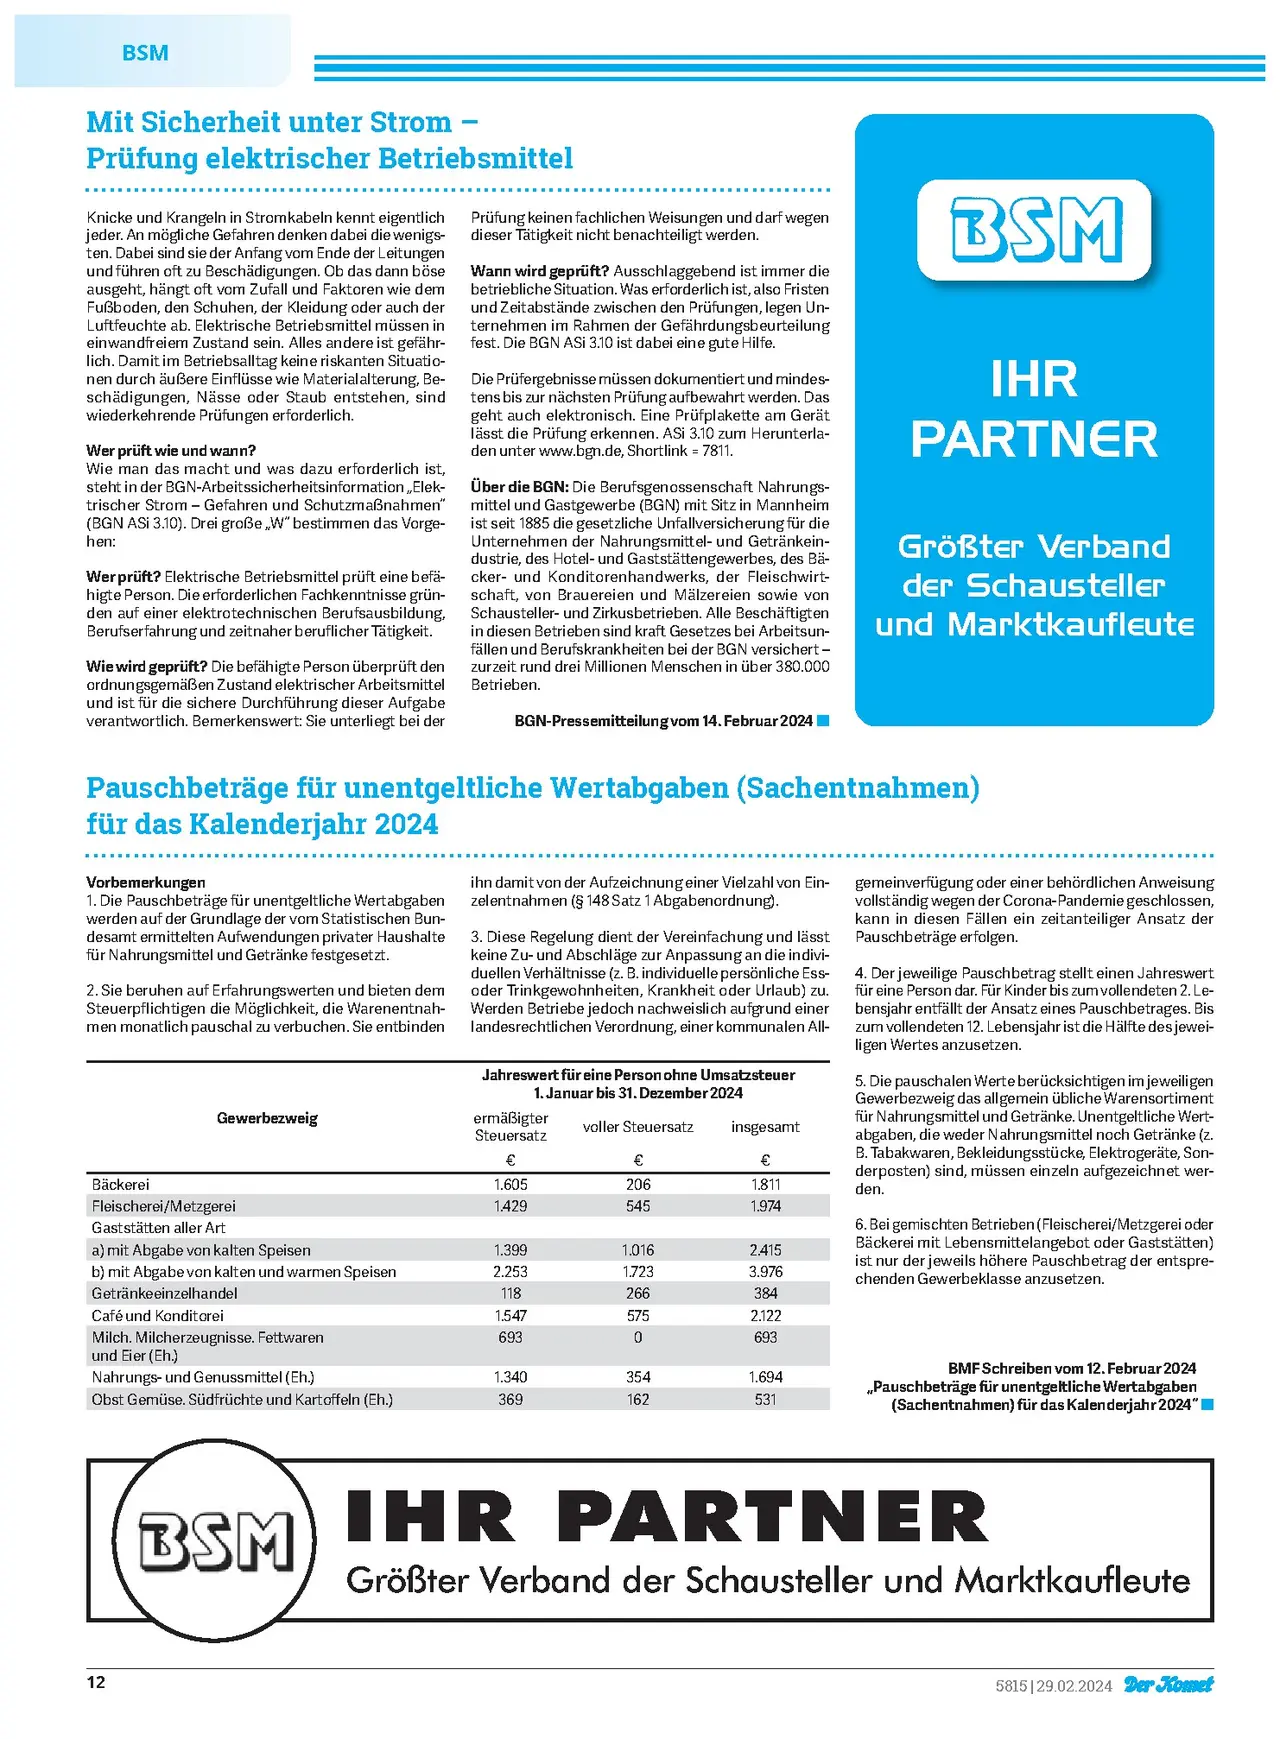
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Mit Sicherheit unter Strom
Prüfung elektrischer Betriebsmittel
Knicke und Krangeln in Stromkabeln kennt eigentlich
jeder. An mögliche Gefahren denken dabei die wenigs-
ten. Dabei sind sie der Anfang vom Ende der Leitungen
und führen oft zu Beschädigungen. Ob das dann böse
ausgeht, hängt oft vom Zufall und Faktoren wie dem
Fußboden, den Schuhen, der Kleidung oder auch der
Luftfeuchte ab. Elektrische Betriebsmittel müssen in
einwandfreiem Zustand sein. Alles andere ist gefähr-
lich. Damit im Betriebsalltag keine riskanten Situatio-
nen durch äußere Einflüsse wie Materialalterung, Be-
schädigungen, Nässe oder Staub entstehen, sind
wiederkehrende Prüfungen erforderlich.
Wer prüft wie und wann?
Wie man das macht und was dazu erforderlich ist,
steht in der BGN-Arbeitssicherheitsinformation,,Elek-
trischer Strom - Gefahren und Schutzmaßnahmen"
(BGN ASi 3.10). Drei große „W" bestimmen das Vorge-
hen:
Wer prüft? Elektrische Betriebsmittel prüft eine befä-
higte Person. Die erforderlichen Fachkenntnisse grün-
den auf einer elektrotechnischen Berufsausbildung,
Berufserfahrung und zeitnaher beruflicher Tätigkeit.
Wie wird geprüft? Die befähigte Person überprüft den
ordnungsgemäßen Zustand elektrischer Arbeitsmittel
und ist für die sichere Durchführung dieser Aufgabe
verantwortlich. Bemerkenswert: Sie unterliegt bei der
Prüfung keinen fachlichen Weisungen und darf wegen
dieser Tätigkeit nicht benachteiligt werden.
Wann wird geprüft? Ausschlaggebend ist immer die
betriebliche Situation. Was erforderlich ist, also Fristen
und Zeitabstände zwischen den Prüfungen, legen Un-
ternehmen im Rahmen der Gefährdungsbeurteilung
fest. Die BGN ASi 3.10 ist dabei eine gute Hilfe.
Die Prüfergebnisse müssen dokumentiert und mindes-
tens bis zur nächsten Prüfung aufbewahrt werden. Das
geht auch elektronisch. Eine Prüfplakette am Gerät
lässt die Prüfung erkennen. ASi 3.10 zum Herunterla-
den unter www.bgn.de, Shortlink = 7811.
Über die BGN: Die Berufsgenossenschaft Nahrungs-
mittel und Gastgewerbe (BGN) mit Sitz in Mannheim
ist seit 1885 die gesetzliche Unfallversicherung für die
Unternehmen der Nahrungsmittel- und Getränkein-
dustrie, des Hotel- und Gaststättengewerbes, des Bä-
cker- und Konditorenhandwerks, der Fleischwirt-
schaft, von Brauereien und Mälzereien sowie von
Schausteller- und Zirkusbetrieben. Alle Beschäftigten
in diesen Betrieben sind kraft Gesetzes bei Arbeitsun-
fällen und Berufskrankheiten bei der BGN versichert -
zurzeit rund drei Millionen Menschen in über 380.000
Betrieben.
BGN-Pressemitteilung vom 14. Februar 2024
BSM
IHR
PARTNER
Größter Verband
der Schausteller
und Marktkaufleute
Pauschbeträge für unentgeltliche Wertabgaben (Sachentnahmen)
für das Kalenderjahr 2024
Vorbemerkungen
1. Die Pauschbeträge für unentgeltliche Wertabgaben
werden auf der Grundlage der vom Statistischen Bun-
desamt ermittelten Aufwendungen privater Haushalte
für Nahrungsmittel und Getränke festgesetzt.
2. Sie beruhen auf Erfahrungswerten und bieten dem
Steuerpflichtigen die Möglichkeit, die Warenentnah-
men monatlich pauschal zu verbuchen. Sie entbinden
Gewerbezweig
Bäckerei
Fleischerei/Metzgerei
ihn damit von der Aufzeichnung einer Vielzahl von Ein-
zelentnahmen (§ 148 Satz 1 Abgabenordnung).
3. Diese Regelung dient der Vereinfachung und lässt
keine Zu- und Abschläge zur Anpassung an die indivi-
duellen Verhältnisse (z. B. individuelle persönliche Ess-
oder Trinkgewohnheiten, Krankheit oder Urlaub) zu.
Werden Betriebe jedoch nachweislich aufgrund einer
landesrechtlichen Verordnung, einer kommunalen All-
Jahreswert für eine Person ohne Umsatzsteuer
1. Januar bis 31. Dezember 2024
insgesamt
gemeinverfügung oder einer behördlichen Anweisung
vollständig wegen der Corona-Pandemie geschlossen,
kann in diesen Fällen ein zeitanteiliger Ansatz der
Pauschbeträge erfolgen.
4. Der jeweilige Pauschbetrag stellt einen Jahreswert
für eine Person dar. Für Kinder bis zum vollendeten 2. Le-
bensjahr entfällt der Ansatz eines Pauschbetrages. Bis
zum vollendeten 12. Lebensjahr ist die Hälfte des jewei-
ligen Wertes anzusetzen.
5. Die pauschalen Werte berücksichtigen im jeweiligen
Gewerbezweig das allgemein übliche Warensortiment
für Nahrungsmittel und Getränke. Unentgeltliche Wert-
abgaben, die weder Nahrungsmittel noch Getränke (z.
B. Tabakwaren, Bekleidungsstücke, Elektrogeräte, Son-
derposten) sind, müssen einzeln aufgezeichnet wer-
den.
6. Bei gemischten Betrieben (Fleischerei/Metzgerei oder
Bäckerei mit Lebensmittelangebot oder Gaststätten)
ist nur der jeweils höhere Pauschbetrag der entspre-
chenden Gewerbeklasse anzusetzen.
ermäßigter
voller Steuersatz
Steuersatz
€
€
€
1.605
206
1.811
1.429
545
1.974
Gaststätten aller Art
a) mit Abgabe von kalten Speisen
1.399
1.016
2.415
b) mit Abgabe von kalten und warmen Speisen
2.253
1.723
3.976
Getränkeeinzelhandel
118
266
384
Café und Konditorei
1.547
575
2.122
Milch. Milcherzeugnisse. Fettwaren
693
0
693
und Eier (Eh.)
Nahrungs- und Genussmittel (Eh.)
1.340
354
1.694
Obst Gemüse. Südfrüchte und Kartoffeln (Eh.)
369
162
531
BMF Schreiben vom 12. Februar 2024
„Pauschbeträge für unentgeltliche Wertabgaben
(Sachentnahmen) für das Kalenderjahr 2024"
23
12
BSM
IHR PARTNER
Größter Verband der Schausteller und Marktkaufleute
5815|29.02.2024 Der Komet