Der Komet 2755 – Seite 8
1938-02-12 · Seite 8 von 28
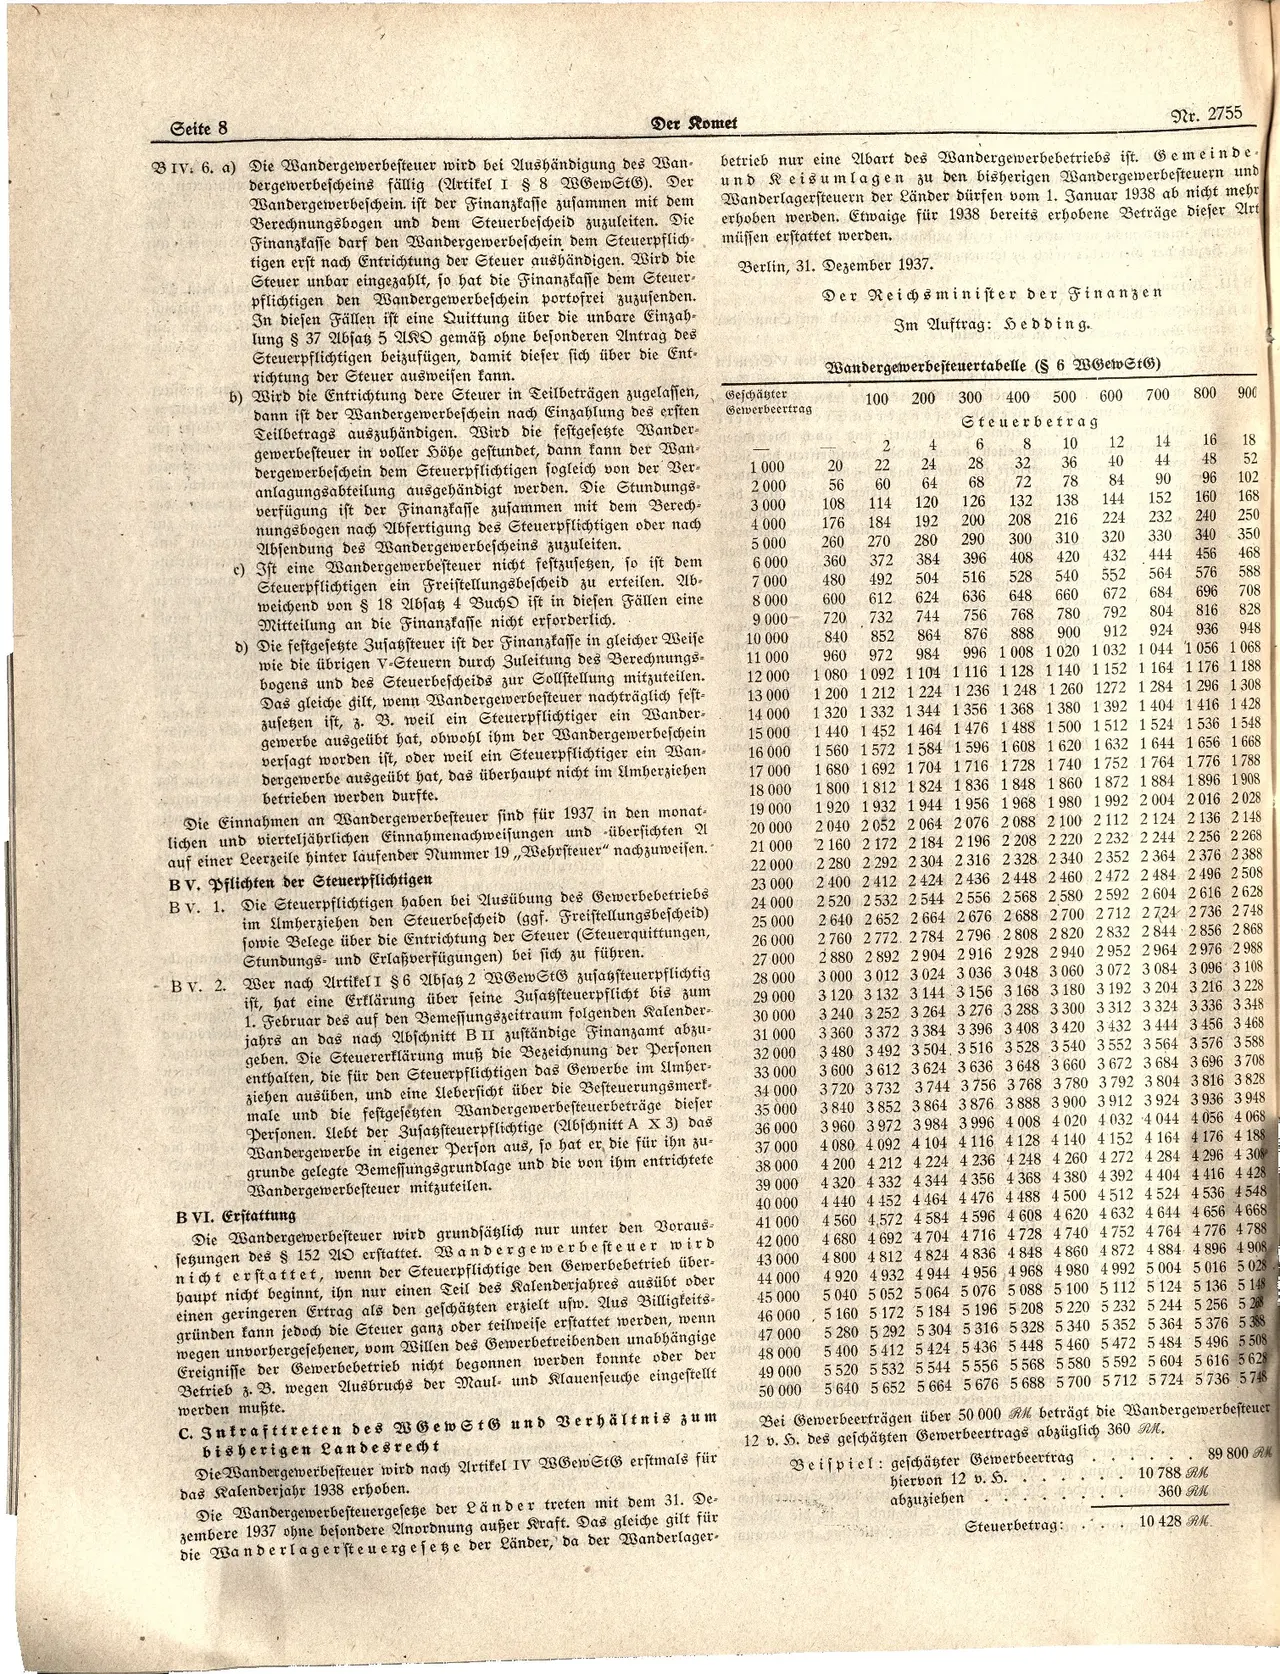
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
Nr. 2755
betrieb nur eine Abart des Wandergewerbebetriebs ist. Gemeinde-
und Keisumlagen zu den bisherigen Wandergewerbesteuern und
Wanderlagersteuern der Länder dürfen vom 1. Januar 1938 ab nicht mehr
erhoben werden. Etwaige für 1938 bereits erhobene Beträge dieser Art
müssen erstattet werden.
Der Komet
BIV. 6. a) Die Wandergewerbesteuer wird bei Aushändigung des Wan-
dergewerbescheins fällig (Artikel I § 8 WGewStG). Der
Wandergewerbeschein. ist der Finanzkasse zusammen mit dem
Berechnungsbogen und dem Steuerbescheid zuzuleiten. Die
Finanzkasse darf den Wandergewerbeschein dem Steuerpflich-
tigen erst nach Entrichtung der Steuer aushändigen. Wird die
Steuer unbar eingezahlt, so hat die Finanzkasse dem Steuer-
pflichtigen den Wandergewerbeschein portofrei zuzusenden.
In diesen Fällen ist eine Quittung über die unbare Einzah-
lung § 37 Absatz 5 AKO gemäß ohne besonderen Antrag des
Steuerpflichtigen beizufügen, damit dieser sich über die Ent-
richtung der Steuer ausweisen kann.
b) Wird die Entrichtung dere Steuer in Teilbeträgen zugelassen,
dann ist der Wandergewerbeschein nach Einzahlung des ersten
Teilbetrags auszuhändigen. Wird die festgesetzte Wander-
gewerbesteuer in voller Höhe gestundet, dann kann der Wan-
dergewerbeschein dem Steuerpflichtigen sogleich von der Ver-
anlagungsabteilung ausgehändigt werden. Die Stundungs-
verfügung ist der Finanzkasse zusammen mit dem Berech-
nungsbogen nach Abfertigung des Steuerpflichtigen oder nach
Absendung des Wandergewerbescheins zuzuleiten.
c) Ist eine Wandergewerbesteuer nicht festzusetzen, so ist dem
Steuerpflichtigen ein Freistellungsbescheid zu erteilen. Ab-
weichend von § 18 Absatz 4 Buch ist in diesen Fällen eine
Mitteilung an die Finanzkasse nicht erforderlich.
d) Die festgesetzte Zusatzsteuer ist der Finanzkasse in gleicher Weise
wie die übrigen V-Steuern durch Zuleitung des Berechnungs-
bogens und des Steuerbescheids zur Sollstellung mitzuteilen.
Das gleiche gilt, wenn Wandergewerbesteuer nachträglich fest-
zusetzen ist, z. B. weil ein Steuerpflichtiger ein Wander-
gewerbe ausgeübt hat, obwohl ihm der Wandergewerbeschein
versagt worden ist, oder weil ein Steuerpflichtiger ein Wan-
dergewerbe ausgeübt hat, das überhaupt nicht im Umherziehen
betrieben werden durfte.
Die Einnahmen an Wandergewerbesteuer sind für 1937 in den monat-
lichen und vierteljährlichen Einnahmenachweisungen und übersichten
A
auf einer Leerzeile hinter laufender Nummer 19,,Wehrsteuer" nachzuweisen.
BV. Pflichten der Steuerpflichtigen
B V. 1. Die Steuerpflichtigen haben bei Ausübung des Gewerbebetriebs
im Umherziehen den Steuerbescheid (ggf. Freistellungsbescheid
)
sowie Belege über die Entrichtung der Steuer (Steuerquittungen,
Stundungs- und Erlaßverfügungen) bei sich zu führen.
B V. 2. Wer nach Artikel I § 6 Absatz 2 WGewStG zusatzsteuerpflichtig
ist, hat eine Erklärung über seine Zusatzsteuerpflicht bis zum
1. Februar des auf den Bemessungszeitraum folgenden Kalender-
jahrs an das nach Abschnitt B II zuständige Finanzamt abzu-
geben. Die Steuererklärung muß die Bezeichnung der Personen
enthalten, die für den Steuerpflichtigen das Gewerbe im Umher-
ziehen ausüben, und eine lebersicht über die
Besteuerungsmerk-
male und die festgesetzten Wandergewerbesteuerbeträge dieser
Personen. Ulebt der Zusatzsteuerpflichtige (Abschnitt A X
3) das
Wandergewerbe in eigener Person aus, so hat er die
für ihn zu-
grunde gelegte Bemessungsgrundlage und die von ihm
entrichtete
Wandergewerbesteuer mitzuteilen.
B VI. Erstattung
Berlin, 31. Dezember 1937.
Der Reichs minister der Finanzen
Im Auftrag: Bedding.
Wandergewerbesteuertabelle (§ 6 WGewStG)
Geschätzter
Gewerbeertrag
100 200 300 400
500 600
700 800 900
Steuerbetrag
6
noter
8
10
1.000
20
22
24
28
32
36
40
1214
16 18
44
48
52
2000
56
60
64
68
72 78
84
90
96
102
3.000
108 114 120
126
132 138
144
152 160
168
4.000
176
184
192
200
208 216
224
232
240
250
5.000
260 270
280
290
300
310 320 330 340 350
6.000
360
372 384
396 408
420
432 444
456
7 000
480 492
504
516
528
540
552
564
468
576 588
8 000
600
612
624
636 648
660
672
684 696 708
9.000
720 732
744
756 768
780 792
816
804
828
10 000
840
852
864
876
888 900
11 000
960
972 984
996 1008
12 000
1 080
1 092
1 104
13 000
1 200
1 212
1 224
1 236
1116 1 128
1 248
14 000
1 320
1332
1 344
1 356 1368
15 000
1440 1 452 1 464
16 000
17.000
18 000
19 000
20 000
21 000
22 000
23 000
24 000
25 000
948
912 924 936
1020 1032 1044 1 056 1068
1140 1 152 1 164 1176 1188
1260 1272 1 284 1 296 1308
1380 1392 1404 1416 1428
1476 1488 1500 1512 1524 1536 1548
1560 1572 1584 1596 1608 1620 1632 1644 1656 1668
1 680 1692 1704 1716 1728 1740 1752 1764 1776 1788
1 800 1812 1824 1836 1848 1860 1872 1884 1896 1908
1920 1932 1944 1956 1968 1980 1992 2004 2016 2028
2040 2052 2064 2076 2088 2100 2112 2124 2136 2148
2160 2172 2 184 2196 2 208 2220 2 232 2 244 2 256 2268
2 280 2 292 2 304 2316 2328 2 340 2 352 2 364 2376 2388
2400 2412 2424 2436 2448 2460 2472 2484 2496 2508
2520 2532 2544 2 556 2568 2580 2592 2 604 2616 2628
2 640 2.652 2 664 2 676 2 688 2.700 2712 2724 2736 2748
2760 2772. 2784 2796 2 808 2 820 2832 2844 2856 2868
2880 2 892 2904 2916 2928 2940 2952 2964 2976 2988
26 000
27.000
28 000
3 000
3 012
3 024
3 036 3048 3 060
3 072
3084 3 096 3 108
29 000
3 120
3 132
3 144
3156
3 168
3 180
3 192
3 204
3 216 3 228
30 000
3 240
3 252
3 264
3 276
3 288
3 300
3 312
3 324
3 336 3 348
31 000
3 360
3 372
3 384
3 396
3 408
3420 3432
3444 3456 3 468
32 000
3 480
3 492
3 504
3516
3 528
3540 3 552
3564 3576 3588
33 000
3 600 3 612
3624
3 636
3 648
34 000
35 000
36 000
3720 3732 3744 3756 3 768
3840 3852 3864 3876 3 888
3 660 3 672 3 684 3 696 3708
3780 3792 3 804 3 816 3828
3900 3912 3924 3936 3948
3 960 3972 3984 3996 4 008
4 020
4 032 4.044 4056 4 068
37.000
4 080 4.092 4 104
4 116
4 128
4 140
4 152
4 164 4 176 4 188
38 000
39 000
4 200 4 212 4 224
4 236
4 248
4 260
4 272
4 284 4 296 4 308
4 320 4 332 4 344 4 356 4 368 4 380 4 392 4 404 4 416 4 428
40000 4440 4 452 4 464 4 476 4488 4500 4512 4524 4536 4548
4 680 4 692 4704 4716 4 728 4 740 4 752 4764 4776 4788
468 469 470 471 4728 4740 475 476 4776 4708
04920 493
Die Wandergewerbesteuer wird grundsätzlich nur unter den Voraus-
setzungen des § 152 AD erstattet. Wandergewerbesteuer
wird
nicht erstattet, wenn der Steuerpflichtige den
Gewerbebetrieb über-
haupt nicht beginnt, ihn nur einen Teil
des Kalenderjahres ausübt oder
einen geringeren Ertrag als den geschätzten erzielt usw.
Aus Billigkeits-
gründen kann jedoch die Steuer ganz oder teilweise
erstattet werden, wenn
wegen unvorhergesehener, vom Willen des
Gewerbetreibenden unabhängige
47 000
Betrieb z. B. wegen Ausbruchs der Maul- und Klauenseuche eingestellt
werden mußte.
C. Intrafttreten des WGewStG und Verhältnis zum
bisherigen Landesrecht
Die Wandergewerbesteuer wird nach Artikel IV WGewStG erstmals für
das Kalenderjahr 1938 erhoben.
Die Wandergewerbesteuergesetze der Länder treten mit dem 31. De-
zembere 1937 ohne besondere Anordnung außer
Kraft. Das gleiche gilt für
die Wanderlagersteuergesetze der Länder
, da der Wanderlager-
42 000
43 000
44 000
45 000
46 000
5 088
4 920 4932 4 944 4 956 4968 4 980 4992 5 004 5 016 5 028
5 040 5 052 5064 5 076
5 100 5 112
5 124
5 136 5 148
5 160 5 172
5 184
5 196
5 208
5 220
5 232
5 244
5 256 5 268
5 280 5 292
5 304
5 316
5328 5 340
5 352
5 364
5 376 5 388
5400
49 000
50 000
5 640 5 652 5 664 5 676 5 688 5700 5712 5 724 5736 5748
Bei Gewerbeerträgen über 50 000 RM beträgt die Wandergewerbesteuer
5 520 5 532 5 544 5556 5568 5 580 5592 5 604 5 616 5628
12 v. H. des geschäßten Gewerbeertrags abzüglich 360 RM.
Beispiel: geschäßter Gewerbeertrag
hiervon 12 v. S.
abzuziehen
89 800 RM
10 788 RM
Steuerbetrag:
360 RM
10 428 RM.