Der Komet 2863 – Seite 4
1940-04-13 · Seite 4 von 16
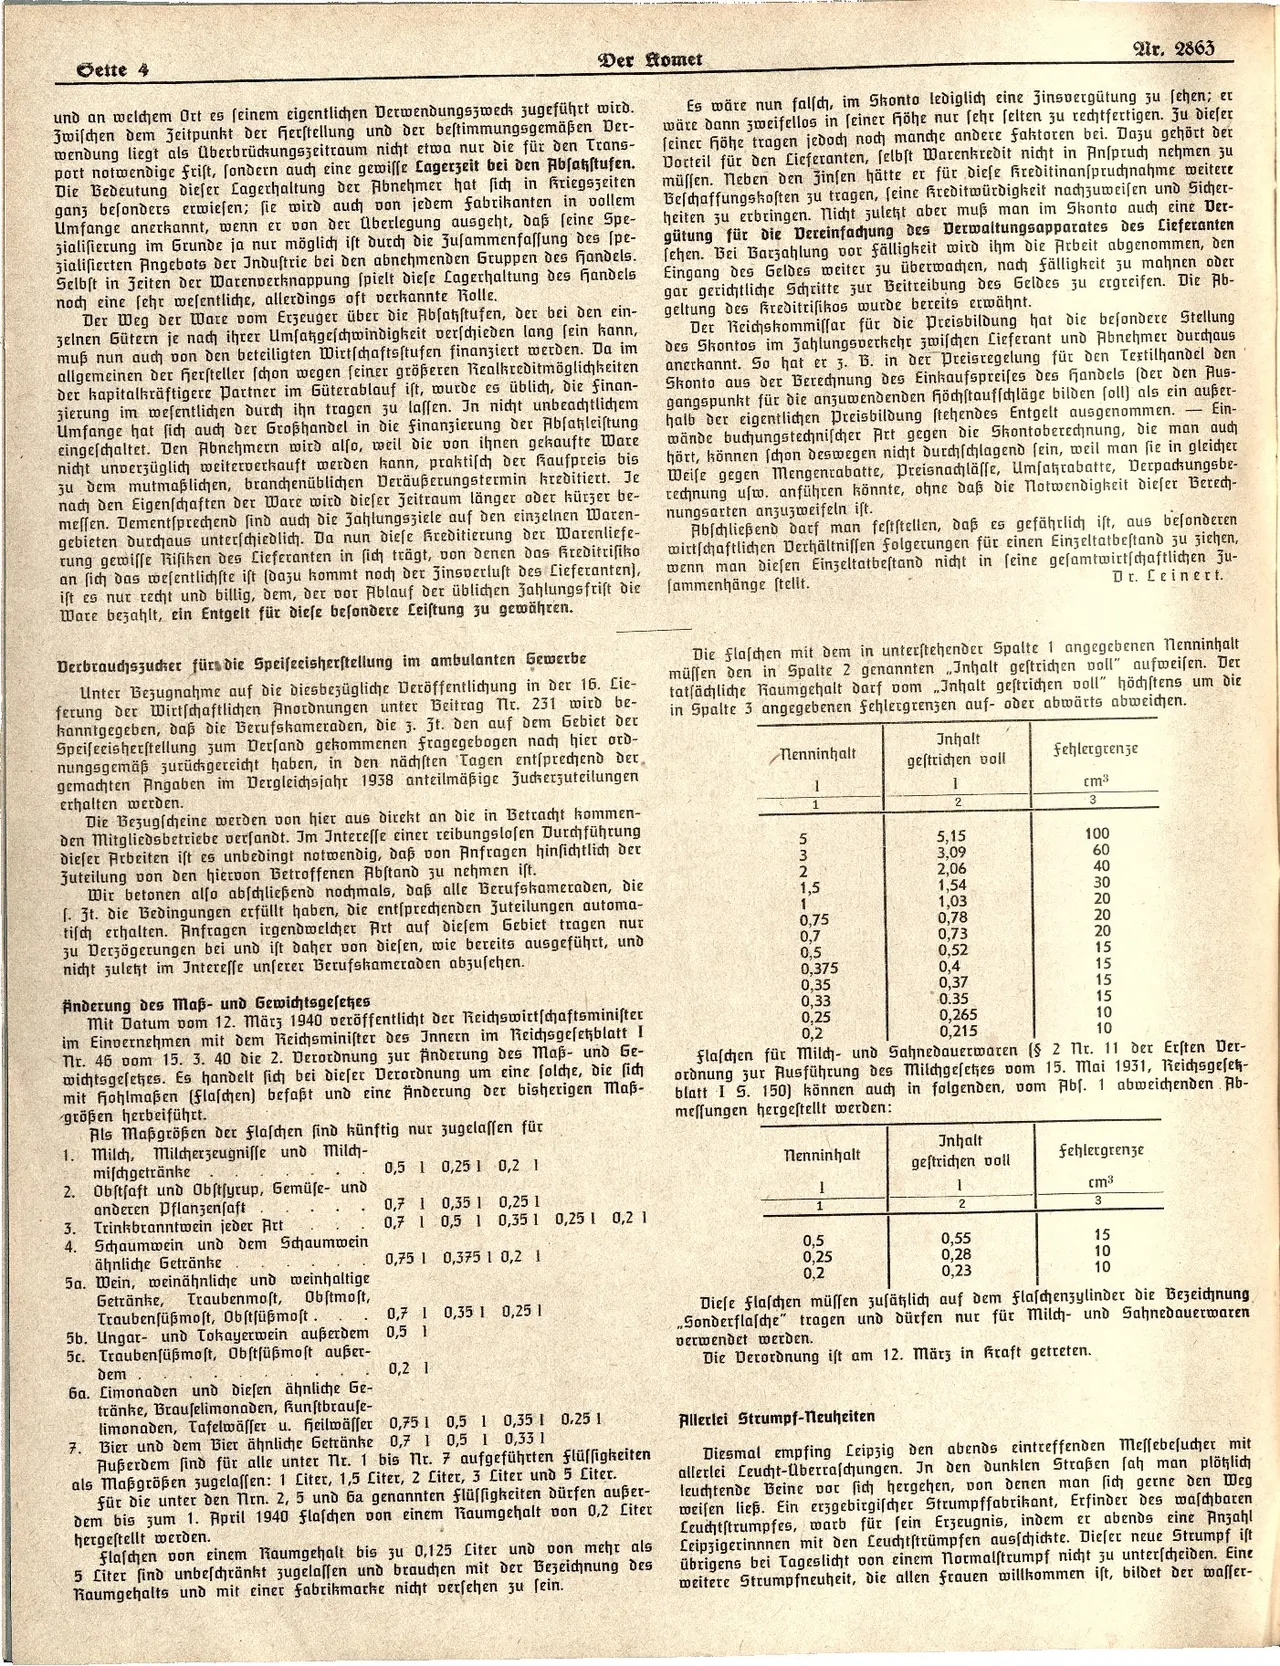
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Gette 4
Der Komet
und an welchem Ort es seinem eigentlichen Derwendungszweck zugeführt wird.
Zwischen dem Zeitpunkt der Herstellung und der bestimmungsgemäßen Ver-
wendung liegt als Überbrückungszeitraum nicht etwa nur die für den Trans-
port notwendige frist, sondern auch eine gewisse Lagerzeit bei den Abfahstufen.
Die Bedeutung dieser Lagerhaltung der Abnehmer hat sich in Kriegszeiten
ganz besonders erwiesen; sie wird auch von jedem fabrikanten in vollem
Umfange anerkannt, wenn er von der Überlegung ausgeht, daß seine Spe-
zialisierung im Grunde ja nur möglich ist durch die Zusammenfassung des spe-
zialisierten Angebots der Industrie bei den abnehmenden Gruppen des handels.
Selbst in Zeiten der Warenverknappung spielt diese Lagerhaltung des Handels
noch eine sehr wesentliche, allerdings oft verkannte Rolle.
Der Weg der Ware vom Erzeuger über die Abfahstufen, der bei den ein-
zelnen Gütern je nach ihrer Umfatgeschwindigkeit verschieden lang fein kann,
muß nun auch von den beteiligten Wirtschaftsstufen finanziert werden. Da im
allgemeinen der Hersteller schon wegen feiner größeren Realkreditmöglichkeiten
der kapitalkräftigere Partner im Güterablauf ist, wurde es üblich, die finan-
zierung im wesentlichen durch ihn tragen zu lassen. Jn nicht unbeachtlichem
Umfange hat sich auch der Großhandel in die finanzierung der Absatzleistung
eingeschaltet. Den Abnehmern wird also, weil die von ihnen gekaufte Ware
nicht unverzüglich weiterverkauft werden kann, praktisch der Kaufpreis bis
zu dem mutmaßlichen, branchenüblichen Deräußerungstermin kreditiert. Je
nach den Eigenschaften der Ware wird dieser Zeitraum länger oder kürzer be-
messen. Dementsprechend sind auch die Zahlungsziele auf den einzelnen Waren-
gebieten durchaus unterschiedlich. Da nun diese kreditierung der Warenliefe-
rung gewisse Risiken des Lieferanten in sich trägt, von denen das Kreditrisiko
an sich das wesentlichste ist (dazu kommt noch der Zinsverlust des Lieferanten),
ist es nur recht und billig, dem, der vor Ablauf der üblichen Zahlungsfrist die
Ware bezahlt, ein Entgelt für diese besondere Leistung zu gewähren.
Derbrauchszucker fürs die Speiseeisherstellung im ambulanten Gewerbe
Unter Bezugnahme auf die diesbezügliche Veröffentlichung in der 16. Lie-
ferung der Wirtschaftlichen Anordnungen unter Beitrag nr. 231
wird be-
kanntgegeben, daß die Berufskameraden, die 3. 3t. den auf dem Gebiet der
Speiseeisherstellung zum Versand gekommenen fragegebogen nach hier ord-
nungsgemäß zurückgereicht haben, in den nächsten Tagen entsprechend der
gemachten Angaben im Vergleichsjahr 1938 anteilmäßige Juckerzuteilungen
erhalten werden.
Die Bezugscheine werden von hier aus direkt an die in Betracht kommen-
den Mitgliedsbetriebe verfandt. Im Jntereffe einer reibungslosen Durchführung
dieser Arbeiten ist es unbedingt notwendig, daß von Anfragen hinsichtlich der
Zuteilung von den hiervon Betroffenen Abstand zu nehmen ist.
Wir betonen also abschließend nochmals, daß alle Berufskameraden, die
1. 3t. die Bedingungen erfüllt haben, die entsprechenden Juteilungen automa-
tisch erhalten. Anfragen irgendwelcher Art auf diesem Gebiet tragen nur
zu Verzögerungen bei und ist daher von diesen, wie bereits ausgeführt, und
nicht zuletzt im Interesse unserer Berufskameraden abzusehen.
Änderung des Maß- und Gewichtsgesetzes
mit Datum vom 12. März 1940 veröffentlicht der Reichswirtschaftsminister
im Einvernehmen mit dem Reichsminister des Innern im Reichsgefehblatt I
nr. 46 vom 15. 3. 40 die 2. Derordnung zur Änderung des Maß- und Ge-
wichtsgesetzes. Es handelt sich bei dieser Derordnung um eine solche, die sich
mit hohlmaßen (flaschen) befaßt und eine Änderung der bisherigen Maß-
größen herbeiführt.
Als Maßgrößen der Flaschen sind künftig nur zugelassen für
1. Milch, milcherzeugnisse und Milch-
mischgetränke
2. Obstfaft und Obstfyrup, Gemüse- und
anderen Pflanzensaft
3. Trinkbranntwein jeder Art
4.
Schaumwein und dem Schaumwein
ähnliche Getränke
5a. Wein, weinähnliche und weinhaltige
Getränke, Traubenmost, Obstmoſt,
Traubenfüßmost, Obstfüßmost.
0,5 1 0,251 0,2 1
0,7 10,35 1 0,25 1
0,7 10,5 1 0,35 1 0,25 1 0,2 1
0,75 1 0,375 1 0,2 1
0,7 10,35 1 0,25 1
5b. Ungar- und Tokayerwein außerdem 0,5 1
5c. Traubenfüßmost, Obstfüßmost außer-
dem
6a. Limonaden und diesen ähnliche Ge-
tränke, Braufelimonaden, kunstbrause-
0,2 1
limonaden, Tafelwässer u. feilwässer 0,75 1 0,5 1 0,35 1 0.25 1
7. Bier und dem Bier ähnliche Getränke 0,7 1 0,5 1 0,33 1
Außerdem sind für alle unter Nr. 1 bis nr. 7 aufgeführten Flüssigkeiten
als maßgrößen zugelassen: 1 Liter, 1,5 Liter, 2 Liter, 3 Liter und 5 Liter
.
für die unter den Пrn. 2, 5 und 6a genannten flüssigkeiten dürfen außer-
dem bis zum 1. April 1940 flaschen von einem Raumgehalt von 0,2 Liter
hergestellt werden.
flaschen von einem Raumgehalt bis zu 0,125 Liter und von mehr als
5 Liter sind unbeschränkt zugelassen und brauchen mit der Bezeichnung des
Raumgehalts und mit einer fabrikmarke nicht verfehen zu sein.
Ar. 2863
Es wäre nun falsch, im Skonto lediglich eine Zinsvergütung zu sehen; er
wäre dann zweifellos in seiner Höhe nur sehr selten zu rechtfertigen. Zu dieser
seiner Höhe tragen jedoch noch manche andere faktoren bei. Dazu gehört
der
Vorteil für den Lieferanten, selbst Warenkredit nicht in Anspruch nehmen
zu
müssen. Neben den Zinsen hätte er für diese kreditinanspruchnahme
weitere
Beschaffungskosten zu tragen, seine Kreditwürdigkeit nachzuweisen und
Sicher-
heiten zu erbringen. Nicht zuletzt aber muß man im Skonto auch
eine Ver-
gütung für die Vereinfachung des Verwaltungsapparates
des Lieferanten
sehen. Bei Barzahlung vor fälligkeit wird ihm die Arbeit abgenommen, den
Eingang des Geldes weiter zu überwachen, nach fälligkeit zu mahnen
oder
gar gerichtliche Schritte zur Beitreibung des Geldes zu ergreifen.
Die Ab-
geltung des Kreditrisikos wurde bereits erwähnt.
Der Reichskommissar für die Preisbildung hat die besondere Stellung
des Skontos im Zahlungsverkehr zwischen Lieferant und Abnehmer durchaus
anerkannt. So hat er z. B. in der Preisregelung für den Textilhandel den
Skonto aus der Berechnung des Einkaufspreises des Handels (der den
Aus-
gangspunkt für die anzuwendenden Höchstaufschläge bilden foll) als ein außer-
Ein-
halb der eigentlichen Preisbildung stehendes Entgelt ausgenommen.
wände buchungstechnischer Art gegen die Skontoberechnung, die man auch
hört, können schon deswegen nicht durchschlagend fein, weil man sie in
gleicher
Weise gegen Mengenrabatte, Preisnachläffe, Umfatrabatte, Derpackungsbe-
rechnung usw. anführen könnte, ohne daß die Notwendigkeit dieser
Berech-
nungsarten anzuzweifeln ist.
Abschließend darf man feststellen, daß es gefährlich ist, aus besonderen
wirtschaftlichen Verhältnissen folgerungen für einen Einzeltatbestand zu ziehen,
wenn man diesen Einzeltatbestand nicht in seine gesamtwirtschaftlichen Zu-
Dr. Leinert.
fammenhänge stellt.
Die Flaschen mit dem in unterstehender Spalte 1 angegebenen nenninhalt
müssen den in Spalte 2 genannten Inhalt gestrichen voll" aufweisen. Der
tatsächliche Raumgehalt darf vom Inhalt gestrichen voll" höchstens um die
in Spalte 3 angegebenen fehlergrenzen auf- oder abwärts abweichen.
nenninhalt
1
Inhalt
gestrichen voll
fehlergrenze
cm³
1
3
2
862822255550
5
5,15
100
3
3,09
2
2,06
40
1,5
1,54
30
1
1,03
0,75
0,78
0,7
0,73
0,5
0,52
15
0,375
0,4
15
0,35
0,37
15
0,33
0.35
15
0,25
0,2
0,265
0,215
10
10
flaschen für Milch- und Sahnedauerwaren (§ 2 nr. 11 der Ersten Ver-
ordnung zur Ausführung des Milchgesetzes vom 15. mai 1931, Reichsgeseh-
blatt I S. 150) können auch in folgenden, vom Abs. 1 abweichenden Ab-
meffungen hergestellt werden:
nenninhalt
Inhalt
gestrichen voll
fehlergrenze
1
1
1
2
cm³
3
0,5
0,25
0,2
0,55
0,28
0,23
15
10
10
Diese Flaschen müssen zusätzlich auf dem flaschenzylinder die Bezeichnung,
„Sonderflasche" tragen und dürfen nur für Milch- und Sahnedauerwaren
verwendet werden.
Die Verordnung ist am 12. März in Kraft getreten.
Allerlei Strumpf-neuheiten
Diesmal empfing Leipzig den abends eintreffenden messebesucher mit
allerlei Leucht-Überraschungen. In den dunklen Straßen fah man plötzlich
leuchtende Beine vor sich hergehen, von denen man sich gerne den Weg
weisen ließ. Ein erzgebirgischer Strumpffabrikant, Erfinder des waschbaren
Leuchtstrumpfes, warb für sein Erzeugnis, indem er abends eine Anzahl
Leipzigerinnnen mit den Leuchtstrümpfen ausschickte. Dieser neue Strumpf
iſt
übrigens bei Tageslicht von einem Normalftrumpf nicht zu unterscheiden
. Eine
weitere Strumpfneuheit, die allen frauen willkommen ist, bildet der
wasser-