Der Komet 2871 – Seite 5
1940-06-08 · Seite 5 von 16
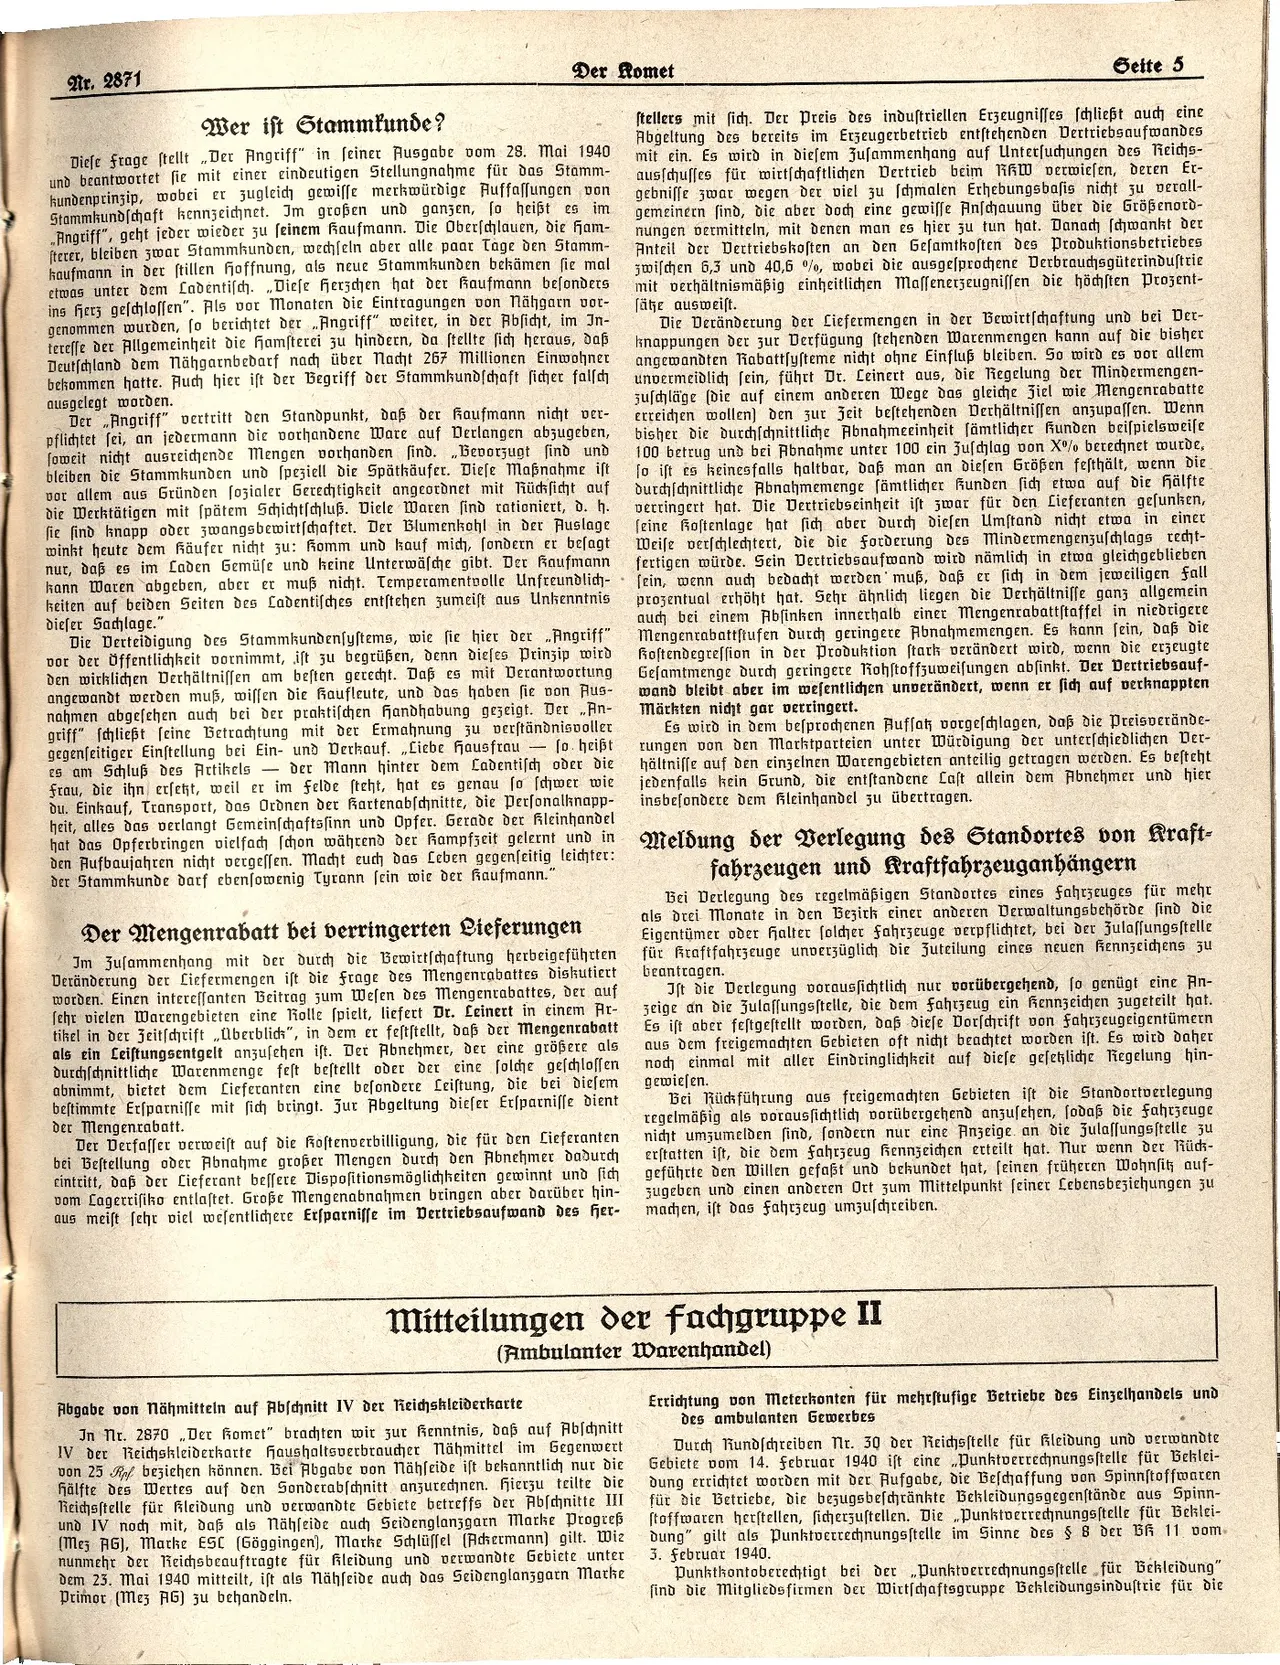
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 2871
Wer ist Stammkunde?
Der Komet
Diese Frage stellt Der Angriff" in seiner Ausgabe vom 28. mai 1940
und beantwortet sie mit einer eindeutigen Stellungnahme für das Stamm-
kundenprinzip, wobei er zugleich gewiffe merkwürdige Auffassungen von
Stammkundschaft kennzeichnet. Jm großen und ganzen, so heißt
es im
„Angriff", geht jeder wieder zu seinem Kaufmann. Die Oberschlauen, die ham-
sterer, bleiben zwar Stammkunden, wechseln aber alle paar Tage den Stamm-
kaufmann in der stillen Hoffnung, als neue Stammkunden bekämen sie mal
etwas unter dem Ladentisch. Diese herzchen hat der kaufmann besonders
ins Herz gefchloffen". Als vor Monaten die Eintragungen von Nähgarn vor-
genommen wurden, so berichtet der Angriff" weiter, in der Absicht, im In-
tereffe der Allgemeinheit die hamsterei zu hindern, da stellte sich heraus, daß
Deutschland dem Nähgarnbedarf nach über Nacht 267 millionen Einwohner
bekommen hatte. Auch hier ist der Begriff der Stammkundschaft sicher falsch
ausgelegt worden.
Der Angriff" vertritt den Standpunkt, daß der kaufmann nicht ver-
pflichtet sei, an jedermann die vorhandene Ware auf Derlangen abzugeben,
soweit nicht ausreichende mengen vorhanden sind. „Bevorzugt sind und
bleiben die Stammkunden und speziell die Spätkäufer. Diese Maßnahme ist
vor allem aus Gründen sozialer Gerechtigkeit angeordnet mit Rücksicht auf
die Werktätigen mit spätem Schichtschluß. Diele Waren sind rationiert, d. h.
sie sind knapp oder zwangsbewirtschaftet. Der Blumenkohl in der Auslage
winkt heute dem Käufer nicht zu: komm und kauf mich, sondern er besagt
nur, daß es im Laden Gemüse und keine Unterwäsche gibt. Der Kaufmann
hann Waren abgeben, aber er muß nicht. Temperamentvolle Unfreundlich-
keiten auf beiden Seiten des Ladentisches entstehen zumeist aus Unkenntnis
dieser Sachlage.'
Die Verteidigung des Stammkundensystems, wie sie hier der „Angriff"
vor der Öffentlichkeit vornimmt, ist zu begrüßen, denn dieses Prinzip wird
den wirklichen Verhältnissen am besten gerecht. Daß es mit Verantwortung
angewandt werden muß, wissen die Kaufleute, und das haben sie von Aus-
nahmen abgefehen auch bei der praktischen Handhabung gezeigt. Der An-
griff" schließt seine Betrachtung mit der Ermahnung zu verständnisvoller
gegenseitiger Einstellung bei Ein- und Verkauf. „Liebe Hausfrau - so. heißt
es am Schluß des Artikels - der Mann hinter dem Ladentisch oder die
frau, die ihn ersetzt, weil er im felde steht, hat es genau so schwer wie
du. Einkauf, Transport, das Ordnen der Kartenabschnitte, die Personalknapp-
heit, alles das verlangt Gemeinschaftsfinn und Opfer. Gerade der kleinhandel
hat das Opferbringen vielfach ſchon während der Kampfzeit gelernt und in
den Aufbaujahren nicht vergessen. Macht euch das Leben
gegenseitig leichter:
der Stammkunde darf ebensowenig Tyrann sein wie der kaufmann."
Der Mengenrabatt bei verringerten Lieferungen
Jm Zusammenhang mit der durch die Bewirtschaftung herbeigeführten
Veränderung der Liefermengen ist die Frage des Mengenrabattes diskutiert
worden. Einen interessanten Beitrag zum Wesen des Mengenrabattes, der auf
fehr vielen Warengebieten eine Rolle spielt, liefert Dr. Leinert in einem Ar-
tikel in der Zeitschrift „Überblick", in dem er feststellt, daß der Mengenrabatt
als ein Leistungsentgelt anzusehen ist. Der Abnehmer, der eine größere als
durchschnittliche Warenmenge fest bestellt oder der eine solche geschlossen
abnimmt, bietet dem Lieferanten eine besondere Leistung, die bei diesem
bestimmte Ersparnisse mit sich bringt. Zur Abgeltung dieser Ersparnisse dient
der Mengenrabatt.
Der Verfasser verweist auf die kostenverbilligung, die für den Lieferanten
bei Bestellung oder Abnahme großer Mengen durch den Abnehmer dadurch
eintritt, daß der Lieferant beffere Dispositionsmöglichkeiten gewinnt und sich
vom Lagerrisiko entlastet. Große Mengenabnahmen bringen aber darüber hin-
aus meist sehr viel wesentlichere Ersparnisse im Vertriebsaufwand des her-
Geite 5
stellers mit sich. Der Preis des industriellen Erzeugnisses schließt auch eine
Abgeltung des bereits im Erzeugerbetrieb entstehenden Vertriebsaufwandes
mit ein. Es wird in diesem Zusammenhang auf Untersuchungen des Reichs-
ausschusses für wirtschaftlichen Vertrieb beim KKW verwiesen, deren Er-
gebnisse zwar wegen der viel zu schmalen Erhebungsbasis nicht zu verall-
gemeinern sind, die aber doch eine gewiffe Anschauung über die Größenord-
nungen vermitteln, mit denen man es hier zu tun hat. Danach schwankt der
Anteil der Vertriebskosten an den Gesamtkosten des Produktionsbetriebes
zwischen 6,3 und 40,6 %, wobei die ausgesprochene Verbrauchsgüterindustrie
mit verhältnismäßig einheitlichen Maffenerzeugnissen die höchsten Prozent-
sätze ausweist.
Die Veränderung der Liefermengen in der Bewirtschaftung und bei Ver-
knappungen der zur Verfügung stehenden Warenmengen kann auf die bisher
angewandten Rabattsysteme nicht ohne Einfluß bleiben. So wird es vor allem
unvermeidlich sein, führt Dr. Leinert aus, die Regelung der mindermengen-
zuschläge (die auf einem anderen Wege das gleiche Ziel wie Mengenrabatte
erreichen wollen) den zur Zeit bestehenden Verhältnissen anzupassen. Wenn
bisher die durchschnittliche Abnahmeeinheit sämtlicher Kunden beispielsweise
100 betrug und bei Abnahme unter 100 ein Zuschlag von X% berechnet wurde,
so ist es keinesfalls haltbar, daß man an diesen Größen festhält, wenn die
durchschnittliche Abnahmemenge sämtlicher Kunden sich etwa auf die Hälfte
verringert hat. Die Vertriebseinheit ist zwar für den Lieferanten gesunken,
feine kostenlage hat sich aber durch diesen Umstand nicht etwa in einer
Weise verschlechtert, die die forderung des Mindermengenzuschlags recht-
fertigen würde. Sein Vertriebsaufwand wird nämlich in etwa gleichgeblieben
fein, wenn auch bedacht werden muß, daß er sich in dem jeweiligen fall
prozentual erhöht hat. Sehr ähnlich liegen die Verhältnisse ganz allgemein
auch bei einem Absinken innerhalb einer mengenrabattstaffel in niedrigere
Mengenrabattftufen durch geringere Abnahmemengen. Es kann sein, daß die
Kostendegression in der Produktion stark verändert wird, wenn die erzeugte
Gesamtmenge durch geringere Rohstoffzuweisungen absinkt. Der Vertriebsauf-
wand bleibt aber im wesentlichen unverändert, wenn er sich auf verknappten
märkten nicht gar verringert.
Es wird in dem besprochenen Aufsatz vorgeschlagen, daß die Preisverände-
rungen von den Marktparteien unter Würdigung der unterschiedlichen Der-
hältnisse auf den einzelnen Warengebieten anteilig getragen werden. Es besteht
jedenfalls kein Grund, die entstandene Laft allein dem Abnehmer und hier
insbesondere dem kleinhandel zu übertragen.
Meldung der Verlegung des Standortes von Kraft-
fahrzeugen und Kraftfahrzeuganhängern
Bei Verlegung des regelmäßigen Standortes eines fahrzeuges für mehr
als drei Monate in den Bezirk einer anderen Verwaltungsbehörde sind die
Eigentümer oder halter solcher Fahrzeuge verpflichtet, bei der Zulassungsstelle
für Kraftfahrzeuge unverzüglich die Zuteilung eines neuen Kennzeichens zu
beantragen.
Ist die Verlegung voraussichtlich nur vorübergehend, so genügt eine An-
zeige an die Zulassungsstelle, die dem fahrzeug ein Kennzeichen zugeteilt hat.
Es ist aber festgestellt worden, daß diese Vorschrift von Fahrzeugeigentümern
aus dem freigemachten Gebieten oft nicht beachtet worden ist. Es wird daher
noch einmal mit aller Eindringlichkeit auf diese gesetzliche Regelung hin-
gewiesen.
Bei Rückführung aus freigemachten Gebieten ist die Standortverlegung
regelmäßig als voraussichtlich vorübergehend anzusehen, sodaß die Fahrzeuge
nicht umzumelden sind, sondern nur eine Anzeige an die Zulassungsstelle zu
erstatten ist, die dem Fahrzeug Kennzeichen erteilt hat. Nur wenn der Rück-
geführte den Willen gefaßt und bekundet hat, seinen früheren Wohnsitz auf-
zugeben und einen anderen Ort zum Mittelpunkt seiner Lebensbeziehungen zu
machen, ist das fahrzeug umzuschreiben.
Mitteilungen der fachgruppe II
(Ambulanter Warenhandel)
Abgabe von nähmitteln auf Abschnitt IV der Reichskleiderkarte
Jn nr. 2870 „Der Komet" brachten wir zur Kenntnis, daß auf Abschnitt
IV der Reichskleiderkarte Haushaltsverbraucher nähmittel im Gegenwert
von 25 Rpf beziehen können. Bei Abgabe von Nähseide ist bekanntlich nur die
Hälfte des Wertes auf den Sonderabschnitt anzurechnen. Hierzu teilte die
Reichsstelle für kleidung und verwandte Gebiete betreffs der Abschnitte III
und IV noch mit, daß als Nähseide auch Seidenglanzgarn Marke Progreß
(mez AG), Marke ESC (Göggingen), marke Schlüssel (Ackermann) gilt. Wiz
nunmehr der Reichsbeauftragte für kleidung und verwandte Gebiete unter
dem 23. mai 1940 mitteilt, ist als Nähseide auch das Seidenglanzgarn marke
Primor (mez AG) zu behandeln.
Errichtung von Meterkonten für mehrstufige Betriebe des Einzelhandels und
des ambulanten Gewerbes
Durch Rundschreiben nr. 30 der Reichsstelle für kleidung und verwandte
Gebiete vom 14. februar 1940 ist eine „Punktverrechnungsstelle für Beklei-
dung errichtet worden mit der Aufgabe, die Beschaffung von Spinnstoffwaren
für die Betriebe, die bezugsbeschränkte Bekleidungsgegenstände aus Spinn-
stoffwaren herstellen, sicherzustellen. Die Punktverrechnungsstelle für Beklei-
dung" gilt als Punktverrechnungsstelle im Sinne des § 8 der Bk 11 vom
3. februar 1940.
Punktkontoberechtigt bei der „Punktverrechnungsstelle für Bekleidung"
sind die Mitgliedsfirmen der Wirtschaftsgruppe Bekleidungsindustrie für die