Der Komet 2988 – Seite 5
1942-09-05 · Seite 5 von 16
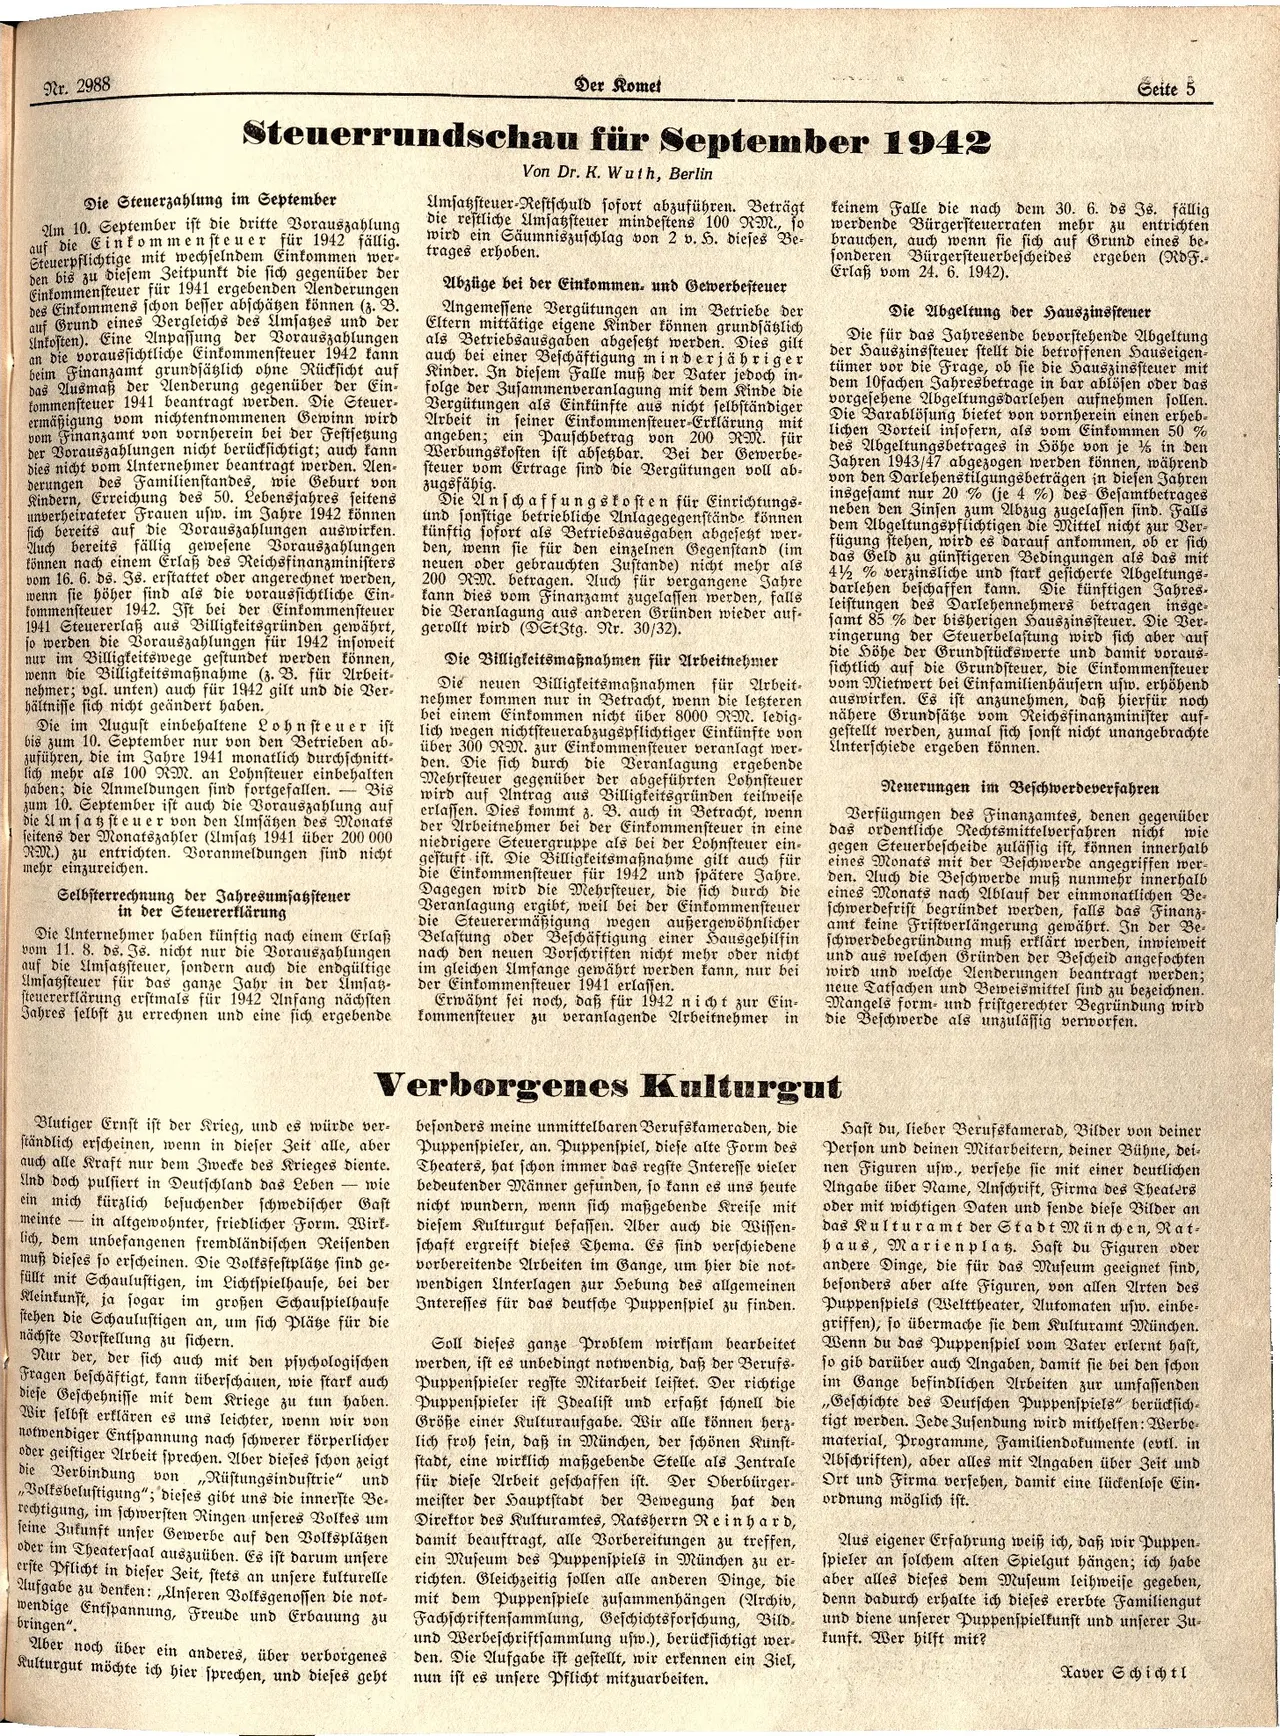
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 2988
Der Komet
Steuerrundschau für September 1942
Die Steuerzahlung im September
Am 10. September ist die dritte Vorauszahlung
auf die Einkommensteuer für 1942 fällig.
Steuerpflichtige mit wechselndem Einkommen wer-
den bis zu diesem Zeitpunkt die sich gegenüber der
Einkommensteuer für 1941 ergebenden Aenderungen
des Einkommens schon besser abschätzen können (z. B.
auf Grund eines Vergleichs des Umsatzes und der
Unkosten). Eine Anpassung der Vorauszahlungen
an die voraussichtliche Einkommensteuer 1942 fann
beim Finanzamt grundsätzlich ohne Rücksicht auf
das Ausmaß der Aenderung gegenüber der Ein-
tommensteuer 1941 beantragt werden. Die Steuer-
ermäßigung vom nichtentnommenen Gewinn wird
vom Finanzamt von vornherein bei der Festsetzung
der Vorauszahlungen nicht berücksichtigt; auch kann
dies nicht vom Unternehmer beantragt werden. Aen-
derungen des Familienstandes, wie Geburt von
Kindern, Erreichung des 50. Lebensjahres seitens
unverheirateter Frauen usw. im Jahre 1942 fönnen
sich bereits auf die Vorauszahlungen auswirken.
Auch bereits fällig gewesene Vorauszahlungen
fönnen nach einem Erlaß des Reichsfinanzministers
vom 16. 6. ds. Js. erstattet oder angerechnet werden,
wenn sie höher sind als die voraussichtliche Ein-
kommensteuer 1942. Ist bei der Einkommensteuer
1941 Steuererlaß aus Billigkeitsgründen gewährt,
so werden die Vorauszahlungen für 1942 insoweit
nur im Billigkeitswege gestundet werden können,
wenn die Billigkeitsmaßnahme (z. B. für Arbeit-
nehmer; vgl. unten) auch für 1942 gilt und die Ver-
hältnisse sich nicht geändert haben.
Die im August einbehaltene Lohnsteuer ist
bis zum 10. September nur von den Betrieben ab-
zuführen, die im Jahre 1941 monatlich durchschnitt-
lich mehr als 100 RM. an Lohnsteuer einbehalten
haben; die Anmeldungen sind fortgefallen. Bis
zum 10. September ist auch die Vorauszahlung auf
die Umsatzsteuer von den Umsätzen des Monats
seitens der Monatszahler (Umsatz 1941 über 200 000
RM.) zu entrichten. Voranmeldungen sind nicht
mehr einzureichen.
Selbsterrechnung der Jahresumsatzsteuer
in der Steuererklärung
Die Unternehmer haben künftig nach einem Erlaß
vom 11. 8. ds. Js. nicht nur die Vorauszahlungen
auf die Umsatzsteuer, sondern auch die endgültige
Umsatzsteuer für das ganze Jahr in der Umsatz-
steuererklärung erstmals für 1942 Anfang nächsten
Jahres selbst zu errechnen und eine sich ergebende
Von Dr. K. Wuth, Berlin
Umsatzsteuer-Restschuld sofort abzuführen. Beträgt
die restliche Umsatzsteuer mindestens 100 RM., so
wird ein Säumniszuschlag von 2 v. S. dieses Be-
trages erhoben.
Abzüge bei der Einkommen- und Gewerbesteuer
Angemessene Vergütungen an im Betriebe der
Eltern mittätige eigene Kinder können grundsätzlich
als Betriebsausgaben abgesetzt werden. Dies gilt
auch bei einer Beschäftigung minderjähriger
Kinder. In diesem Falle muß der Vater jedoch in-
folge der Zusammenveranlagung mit dem Kinde die
Vergütungen als Einkünfte aus nicht selbständiger
Arbeit in seiner Einkommensteuer-Erklärung mit
angeben; ein Pauschbetrag von 200 RM. für
Werbungskosten ist absetzbar. Bei der Gewerbe-
steuer vom Ertrage sind die Vergütungen voll ab-
zugsfähig.
Die Anschaffungskosten für Einrichtungs-
und sonstige betriebliche Anlagegegenstände können
fünftig sofort als Betriebsausgaben abgesetzt wer
den, wenn sie für den einzelnen Gegenstand (im
neuen oder gebrauchten Zustande) nicht mehr als
200 RM. betragen. Auch für vergangene Jahre
kann dies vom Finanzamt zugelassen werden, falls
die Veranlagung aus anderen Gründen wieder auf-
gerollt wird (DStZtg. Nr. 30/32).
Die Billigkeitsmaßnahmen für Arbeitnehmer
Die neuen Billigkeitsmaßnahmen für Arbeit.
nehmer kommen nur in Betracht, wenn die letzteren
bei einem Einkommen nicht über 8000 RM. ledig-
lich wegen nichtsteuerabzugspflichtiger Einkünfte von
über 300 RM. zur Einkommensteuer veranlagt wer-
den. Die sich durch die Veranlagung ergebende
Mehrsteuer gegenüber der abgeführten Lohnsteuer
wird auf Antrag aus Billigkeitsgründen teilweise
erlassen. Dies kommt z. B. auch in Betracht, wenn
der Arbeitnehmer bei der Einkommensteuer in eine
niedrigere Steuergruppe als bei der Lohnsteuer ein-
gestuft ist. Die Billigkeitsmaßnahme gilt auch für
die Einkommensteuer für 1942 und spätere Jahre.
Dagegen wird die Mehrsteuer, die sich durch die
Veranlagung ergibt, weil bei der Einkommensteuer
die Steuerermäßigung wegen außergewöhnlicher
Belastung oder Beschäftigung einer Hausgehilfin
nach den neuen Vorschriften nicht mehr oder nicht
im gleichen Umfange gewährt werden kann, nur bei
der Einkommensteuer 1941 erlassen.
Erwähnt sei noch, daß für 1942 nicht zur Ein-
kommensteuer zu veranlagende Arbeitnehmer in
Seite 5
feinem Falle die nach dem 30. 6. ds Js. fällig
werdende Bürgersteuerraten mehr zu entrichten
brauchen, auch wenn sie sich auf Grund eines be-
sonderen Bürgersteuerbescheides ergeben (RdF.-
Erlaß vom 24. 6. 1942).
Die Abgeltung der Hauszinssteuer
Die für das Jahresende bevorstehende Abgeltung
der Hauszinssteuer stellt die betroffenen Hauseigen-
tümer vor die Frage, ob sie die Hauszinssteuer mit
dem 10fachen Jahresbetrage in bar ablösen oder das
vorgesehene Abgeltungsdarlehen aufnehmen sollen.
Die Barablösung bietet von vornherein einen erheb
lichen Vorteil insofern, als vom Einkommen 50 %
des Abgeltungsbetrages in Höhe von je % in den
Jahren 1943/47 abgezogen werden können, während
von den Darlehenstilgungsbeträgen in dieſen Jahren
insgesamt nur 20 % (je 4 %) des Gesamtbetrages
neben den Zinsen zum Abzug zugelassen sind. Falls
dem Abgeltungspflichtigen die Mittel nicht zur Ver-
fügung stehen, wird es darauf ankommen, ob er sich
das Geld zu günstigeren Bedingungen als das mit
4 % verzinsliche und stark gesicherte Abgeltungs-
Darlehen beschaffen kann. Die fünftigen Jahres-
leistungen des Darlehennehmers betragen insge-
samt 85 % der bisherigen Hauszinssteuer. Die Ver-
ringerung der Steuerbelastung wird sich aber auf
die Höhe der Grundstückswerte und damit voraus-
sichtlich auf die Grundsteuer, die Einkommensteuer
vom Mietwert bei Einfamilienhäusern usw. erhöhend
auswirken. Es ist anzunehmen, daß hierfür noch
nähere Grundsäße vom Reichsfinanzminister auf-
geftellt werden, zumal sich sonst nicht unangebrachte
Unterschiede ergeben können.
Neuerungen im Beschwerdeverfahren
Verfügungen des Finanzamtes, denen gegenüber
das ordentliche Rechtsmittelverfahren nicht wie
gegen Steuerbescheide zulässig ist, können innerhalb
eines Monats mit der Beschwerde angegriffen wer-
den. Auch die Beschwerde muß nunmehr innerhalb
eines Monats nach Ablauf der einmonatlichen Be-
schwerdefrist begründet werden, falls das Finanz-
amt keine Fristverlängerung gewährt. In der Be-
schwerdebegründung muß erklärt werden, inwieweit
und aus welchen Gründen der Bescheid angefochten
wird und welche Aenderungen beantragt werden;
neue Tatsachen und Beweismittel sind zu bezeichnen.
Mangels form- und fristgerechter Begründung wird
die Beschwerde als unzulässig verworfen.
Verborgenes Kulturgut
Blutiger Ernst ist der Krieg, und es würde ver-
ständlich erscheinen, wenn in dieser Zeit alle, aber
auch alle Kraft nur dem Zwecke des Krieges diente.
Und doch pulsiert in Deutschland das Leben wie
ein mich kürzlich besuchender schwedischer Gast
meinte in altgewohnter, friedlicher Form. Wirk-
lich, dem unbefangenen fremdländischen Reisenden
muß dieses so erscheinen. Die Volksfestpläge sind ge-
füllt mit Schaulustigen, im Lichtspielhause, bei der
Kleinkunst, ja sogar im großen Schauspielhause
stehen die Schauluſtigen an, um sich Pläge für die
nächste Vorstellung zu sichern.
Nur der, der sich auch mit den psychologischen
Fragen beschäftigt, kann überschauen, wie stark auch
diese Geschehnisse mit dem Kriege zu tun haben.
Wir selbst erklären es uns leichter, wenn wir von
notwendiger Entspannung nach schwerer körperlicher
oder geistiger Arbeit sprechen. Aber dieses schon zeigt
die Verbindung von ,,Rüstungsindustrie" und
,,Volksbelustigung"; "dieses gibt uns die innerste Be-
rechtigung, im schwersten Ringen unseres Volkes um
seine Zukunft unser Gewerbe auf den Volksplätzen
oder im Theatersaal auszuüben. Es ist darum unsere
erste Pflicht in dieser Zeit, stets an unsere kulturelle
Aufgabe zu denken:,,Unseren Volksgenossen die not-
wendige
Entspannung, Freude und Erbauung zu
bringen".
Aber noch über ein anderes, über verborgenes
Kulturgut möchte ich hier sprechen, und dieses geht
besonders meine unmittelbaren Berufskameraden, die
Puppenspieler, an. Puppenspiel, diese alte Form des
Theaters, hat schon immer das regste Interesse vieler
bedeutender Männer gefunden, so kann es uns heute
nicht wundern, wenn sich maßgebende Kreise mit
diesem Kulturgut befassen. Aber auch die Wissen-
schaft ergreift dieses Thema. Es sind verschiedene
vorbereitende Arbeiten im Gange, um hier die not-
wendigen Unterlagen zur Sebung des allgemeinen
Interesses für das deutsche Puppenspiel zu finden.
Soll dieses ganze Problem wirksam bearbeitet
werden, ist es unbedingt notwendig, daß der Berufs-
Puppenspieler regste Mitarbeit leistet. Der richtige
Puppenspieler ist Idealist und erfaßt schnell die
Größe einer Kulturaufgabe. Wir alle können herz-
lich froh sein, daß in München, der schönen Kunst-
stadt, eine wirklich maßgebende Stelle als Zentrale
für diese Arbeit geschaffen ist. Der Oberbürger-
meister der Hauptstadt der Bewegung hat den
Direktor des Kulturamtes, Ratsherrn Reinhard,
damit beauftragt, alle Vorbereitungen zu treffen,
ein Museum des Puppenspiels in München zu er-
richten. Gleichzeitig sollen alle anderen Dinge, die
mit dem Puppenspiele zusammenhängen (Archiv,
Fachschriftensammlung, Geschichtsforschung, Bild-
und Werbeschriftsammlung usw.), berücksichtigt wer-
den. Die Aufgabe ist gestellt, wir erkennen ein Ziel,
nun ist es unsere Pflicht mitzuarbeiten.
Hast du, lieber Berufskamerad, Bilder von deiner
Person und deinen Mitarbeitern, deiner Bühne, dei-
nen Figuren usw., versehe sie mit einer deutlichen
Angabe über Name, Anschrift, Firma des Theaters
oder mit wichtigen Daten und sende diese Bilder an
das Kulturamt der Stadt München, Rat-
haus, Marienplatz. Hast du Figuren oder
andere Dinge, die für das Museum geeignet sind,
besonders aber alte Figuren, von allen Arten des
Puppenspiels (Welttheater, Automaten usw. einbe-
griffen), so übermache sie dem Kulturamt München.
Wenn du das Puppenspiel vom Vater erlernt hast,
so gib darüber auch Angaben, damit sie bei den schon
im Gange befindlichen Arbeiten zur umfassenden
,,Geschichte des Deutschen Puppenspiels" berücksich
tigt werden. Jede Zusendung wird mithelfen: Werbe-
material, Programme, Familiendokumente (evtl. in
Abschriften), aber alles mit Angaben über Zeit und
Ort und Firma versehen, damit eine lückenlose Ein-
ordnung möglich ist.
Aus eigener Erfahrung weiß ich, daß wir Puppen-
spieler an solchem alten Spielgut hängen; ich habe
aber alles dieses dem Museum leihweise gegeben,
denn dadurch erhalte ich dieses ererbte Familiengut
und diene unserer Puppenspielkunst und unserer Zu-
kunft. Wer hilft mit?
Xaver Schichtl