Der Komet 3817 – Seite 6
1968-08-30 · Seite 6 von 24
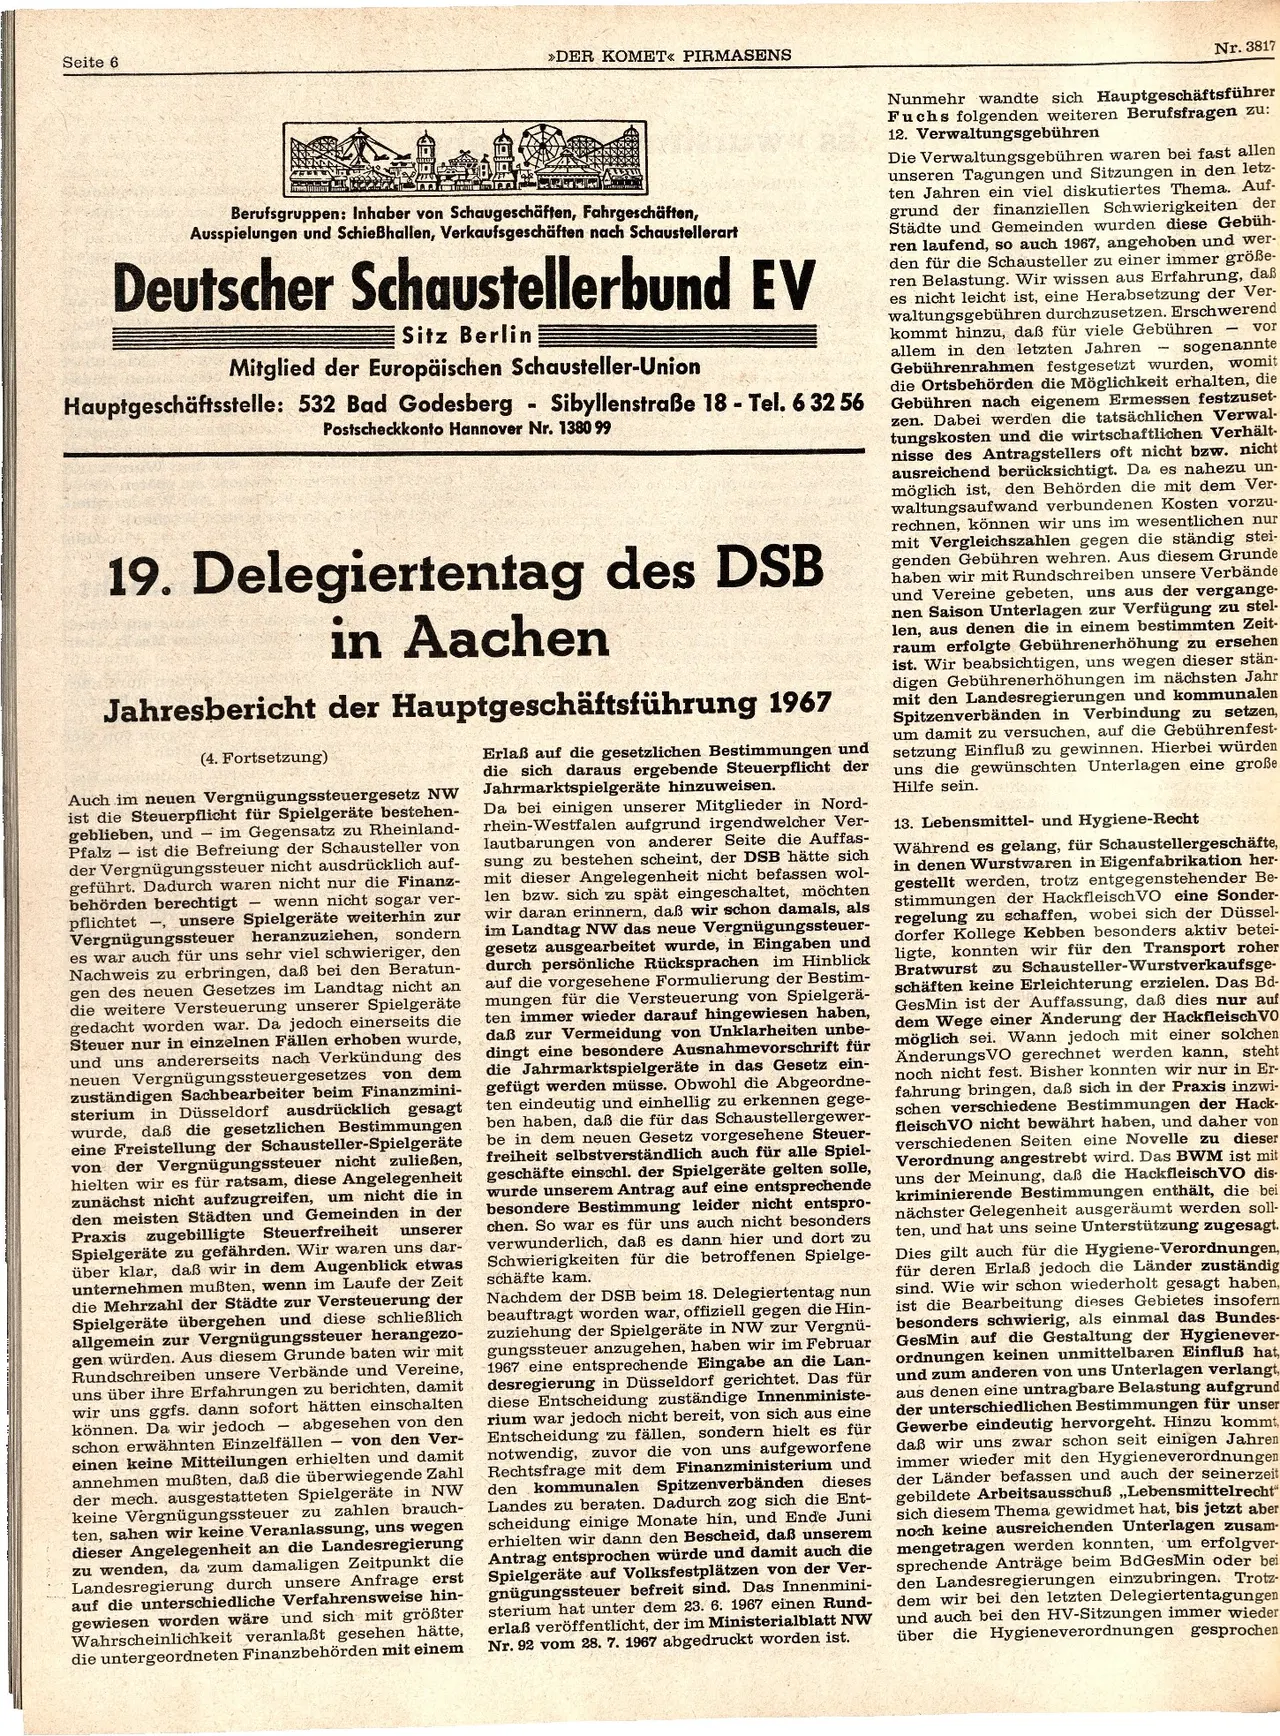
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
»DER KOMET« PIRMASENS
Berufsgruppen: Inhaber von Schaugeschäften, Fahrgeschäften,
Ausspielungen und Schießhallen, Verkaufsgeschäften nach Schaustellerart
Deutscher Schaustellerbund EV
Sitz Berlin
Mitglied der Europäischen Schausteller-Union
Hauptgeschäftsstelle: 532 Bad Godesberg - Sibyllenstraße 18 - Tel. 6 32 56
Postscheckkonto Hannover Nr. 1380 99
19. Delegiertentag des DSB
in Aachen
Jahresbericht der Hauptgeschäftsführung 1967
(4. Fortsetzung)
dem
Auch im neuen Vergnügungssteuergesetz NW
ist die Steuerpflicht für Spielgeräte bestehen-
geblieben, und im Gegensatz zu Rheinland-
Pfalz ist die Befreiung der Schausteller von
der Vergnügungssteuer nicht ausdrücklich auf-
geführt. Dadurch waren nicht nur die Finanz-
behörden berechtigt wenn nicht sogar ver-
pflichtet -, unsere Spielgeräte weiterhin zur
Vergnügungssteuer heranzuziehen, sondern
es war auch für uns sehr viel schwieriger, den
Nachweis zu erbringen, daß bei den Beratun-
gen des neuen Gesetzes im Landtag nicht an
die weitere Versteuerung unserer Spielgeräte
gedacht worden war. Da jedoch einerseits die
Steuer nur in einzelnen Fällen erhoben wurde,
und uns andererseits nach Verkündung des
neuen Vergnügungssteuergesetzes von
zuständigen Sachbearbeiter beim Finanzmini-
sterium in Düsseldorf ausdrücklich gesagt
wurde, daß die gesetzlichen Bestimmungen
eine Freistellung der Schausteller-Spielgeräte
von der Vergnügungssteuer nicht zuließen,
hielten wir es für ratsam, diese Angelegenheit
zunächst nicht aufzugreifen, um nicht die in
den meisten Städten und Gemeinden in der
Praxis zugebilligte Steuerfreiheit
Spielgeräte zu gefährden. Wir waren uns dar-
über klar, daß wir in dem Augenblick etwas
unternehmen mußten, wenn im Laufe der Zeit
die Mehrzahl der Städte zur Versteuerung der
Spielgeräte übergehen und diese schließlich
allgemein zur Vergnügungssteuer herangezo-
gen würden. Aus diesem Grunde baten wir mit
Rundschreiben unsere Verbände und Vereine,
uns über ihre Erfahrungen zu berichten, damit
wir uns ggfs. dann sofort hätten einschalten
können. Da wir jedoch abgesehen von den
- von den Ver-
schon erwähnten Einzelfällen
einen keine Mitteilungen erhielten und damit
annehmen mußten, daß die überwiegende Zahl
der mech. ausgestatteten Spielgeräte in NW
keine Vergnügungssteuer zu zahlen brauch-
ten, sahen wir keine Veranlassung, uns wegen
dieser Angelegenheit an die Landesregierung
zu wenden, da zum damaligen Zeitpunkt die
Landesregierung durch unsere Anfrage erst
auf die unterschiedliche Verfahrensweise
hin-
gewiesen worden wäre und sich mit größter
Wahrscheinlichkeit veranlaßt gesehen hätte,
die untergeordneten Finanzbehörden mit einem
unserer
Erlaß auf die gesetzlichen Bestimmungen und
die sich daraus ergebende Steuerpflicht der
Jahrmarktspielgeräte hinzuweisen.
Da bei einigen unserer Mitglieder in Nord-
rhein-Westfalen aufgrund irgendwelcher Ver-
lautbarungen von anderer Seite die Auffas-
sung zu bestehen scheint, der DSB hätte sich
mit dieser Angelegenheit nicht befassen wol-
len bzw. sich zu spät eingeschaltet, möchten
wir daran erinnern, daß wir schon damals, als
im Landtag NW das neue Vergnügungssteuer-
gesetz ausgearbeitet wurde, in Eingaben und
durch persönliche Rücksprachen im Hinblick
auf die vorgesehene Formulierung der Bestim-
mungen für die Versteuerung von Spielgerä-
ten immer wieder darauf hingewiesen haben,
daß zur Vermeidung von Unklarheiten unbe-
dingt eine besondere Ausnahmevorschrift für
die Jahrmarktspielgeräte in das Gesetz ein-
gefügt werden müsse. Obwohl die Abgeordne-
ten eindeutig und einhellig zu erkennen gege-
ben haben, daß die für das Schaustellergewer-
be in dem neuen Gesetz vorgesehene Steuer-
freiheit selbstverständlich auch für alle Spiel-
geschäfte einschl. der Spielgeräte gelten solle,
wurde unserem Antrag auf eine entsprechende
besondere Bestimmung leider nicht entspro-
chen. So war es für uns auch nicht besonders
verwunderlich, daß es dann hier und dort zu
Schwierigkeiten für die betroffenen Spielge-
schäfte kam.
Nachdem der DSB beim 18. Delegiertentag nun
beauftragt worden war, offiziell gegen die Hin-
zuziehung der Spielgeräte in NW zur Vergnü-
gungssteuer anzugehen, haben wir im Februar
1967 eine entsprechende Eingabe an die Lan-
desregierung in Düsseldorf gerichtet. Das für
diese Entscheidung zuständige Innenministe-
rium war jedoch nicht bereit, von sich aus eine
Entscheidung zu fällen, sondern hielt es für
notwendig, zuvor die von uns aufgeworfene
Rechtsfrage mit dem Finanzministerium und
den kommunalen Spitzenverbänden dieses
Landes zu beraten. Dadurch zog sich die Ent-
scheidung einige Monate hin, und Ende Juni
erhielten wir dann den Bescheid, daß unserem
Antrag entsprochen würde und damit auch die
Spielgeräte auf Volksfestplätzen von der Ver-
gnügungssteuer befreit sind. Das Innenmini-
sterium hat unter dem 23. 6. 1967 einen
Rund-
erlaẞ veröffentlicht, der im Ministerialblatt NW
Nr. 92 vom 28. 7. 1967 abgedruckt worden ist.
Nr. 3817
Nunmehr wandte sich Hauptgeschäftsführer
Fuchs folgenden weiteren Berufsfragen zu:
12. Verwaltungsgebühren
vor
Die Verwaltungsgebühren waren bei fast allen
unseren Tagungen und Sitzungen in den letz-
ten Jahren ein viel diskutiertes Thema. Auf-
grund der finanziellen Schwierigkeiten der
Städte und Gemeinden wurden diese Gebüh-
ren laufend, so auch 1967, angehoben und wer-
den für die Schausteller zu einer immer größe-
ren Belastung. Wir wissen aus Erfahrung, daß
es nicht leicht ist, eine Herabsetzung der Ver-
waltungsgebühren durchzusetzen. Erschwerend
kommt hinzu, daß für viele Gebühren -
allem in den letzten Jahren. sogenannte
Gebührenrahmen festgesetzt wurden, womit
die Ortsbehörden die Möglichkeit erhalten, die
Gebühren nach eigenem Ermessen festzuset-
zen. Dabei werden die tatsächlichen Verwal-
tungskosten und die wirtschaftlichen Verhält-
nisse des Antragstellers oft nicht bzw. nicht
ausreichend berücksichtigt. Da es nahezu un-
möglich ist, den Behörden die mit dem Ver-
waltungsaufwand verbundenen Kosten vorzu-
rechnen, können wir uns im wesentlichen nur
mit Vergleichszahlen gegen die ständig stei-
genden Gebühren wehren. Aus diesem Grunde
haben wir mit Rundschreiben unsere Verbände
und Vereine gebeten, uns aus der vergange-
nen Saison Unterlagen zur Verfügung zu stel-
len, aus denen die in einem bestimmten Zeit-
raum erfolgte Gebührenerhöhung zu ersehen
ist. Wir beabsichtigen, uns wegen dieser stän-
digen Gebührenerhöhungen im nächsten Jahr
mit den Landesregierungen und kommunalen
Spitzenverbänden in Verbindung zu setzen,
um damit zu versuchen, auf die Gebührenfest-
setzung Einfluß zu gewinnen. Hierbei würden
uns die gewünschten Unterlagen eine große
Hilfe sein.
13. Lebensmittel- und Hygiene-Recht
Während es gelang, für Schaustellergeschäfte,
in denen Wurstwaren in Eigenfabrikation her-
gestellt werden, trotz entgegenstehender Be-
stimmungen der Hackfleisch VO eine Sonder-
regelung zu schaffen, wobei sich der Düssel-
dorfer Kollege Kebben besonders aktiv betei-
ligte, konnten wir für den Transport roher
Bratwurst zu Schausteller-Wurstverkaufsge-
schäften keine Erleichterung erzielen. Das Bd-
GesMin ist der Auffassung, daß dies nur auf
dem Wege einer Änderung der Hackfleisch VO
möglich sei. Wann jedoch mit einer solchen
ÄnderungsVO gerechnet werden kann, steht
noch nicht fest. Bisher konnten wir nur in Er-
fahrung bringen, daß sich in der Praxis inzwi-
schen verschiedene Bestimmungen der Hack-
fleisch VO nicht bewährt haben, und daher von
verschiedenen Seiten eine Novelle zu dieser
Verordnung angestrebt wird. Das BWM ist mit
uns der Meinung, daß die Hackfleisch VO dis-
kriminierende Bestimmungen enthält, die bei
nächster Gelegenheit ausgeräumt werden soll-
ten, und hat uns seine Unterstützung zugesagt.
Dies gilt auch für die Hygiene-Verordnungen
für deren Erlaß jedoch die Länder zuständig
sind. Wie wir schon wiederholt gesagt haben,
ist die Bearbeitung dieses Gebietes insofern
besonders schwierig, als einmal das Bundes-
GesMin auf die Gestaltung der Hygienever-
ordnungen keinen unmittelbaren Einfluß hat
und zum anderen von uns Unterlagen verlangt
aus denen eine untragbare Belastung aufgrund
der unterschiedlichen Bestimmungen für unser
Gewerbe eindeutig hervorgeht. Hinzu kommt
daß wir uns zwar schon seit einigen Jahren
immer wieder mit den Hygieneverordnungen
der Länder befassen und auch der seinerzeit
gebildete Arbeitsausschuß „Lebensmittelrecht"
sich diesem Thema gewidmet hat, bis jetzt aber
noch keine ausreichenden Unterlagen zusam
mengetragen werden konnten, um erfolgver-
sprechende Anträge beim BdGesMin oder bei
den Landesregierungen einzubringen. Trotz-
dem wir bei den letzten Delegiertentagungen
und auch bei den HV-Sitzungen immer wieder
über die Hygieneverordnungen gesprochen