Der Komet 3978 – Seite 13
1973-02-20 · Seite 13 von 36
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3978/20. 2. 73
>DER KOMET« PIRMASENS
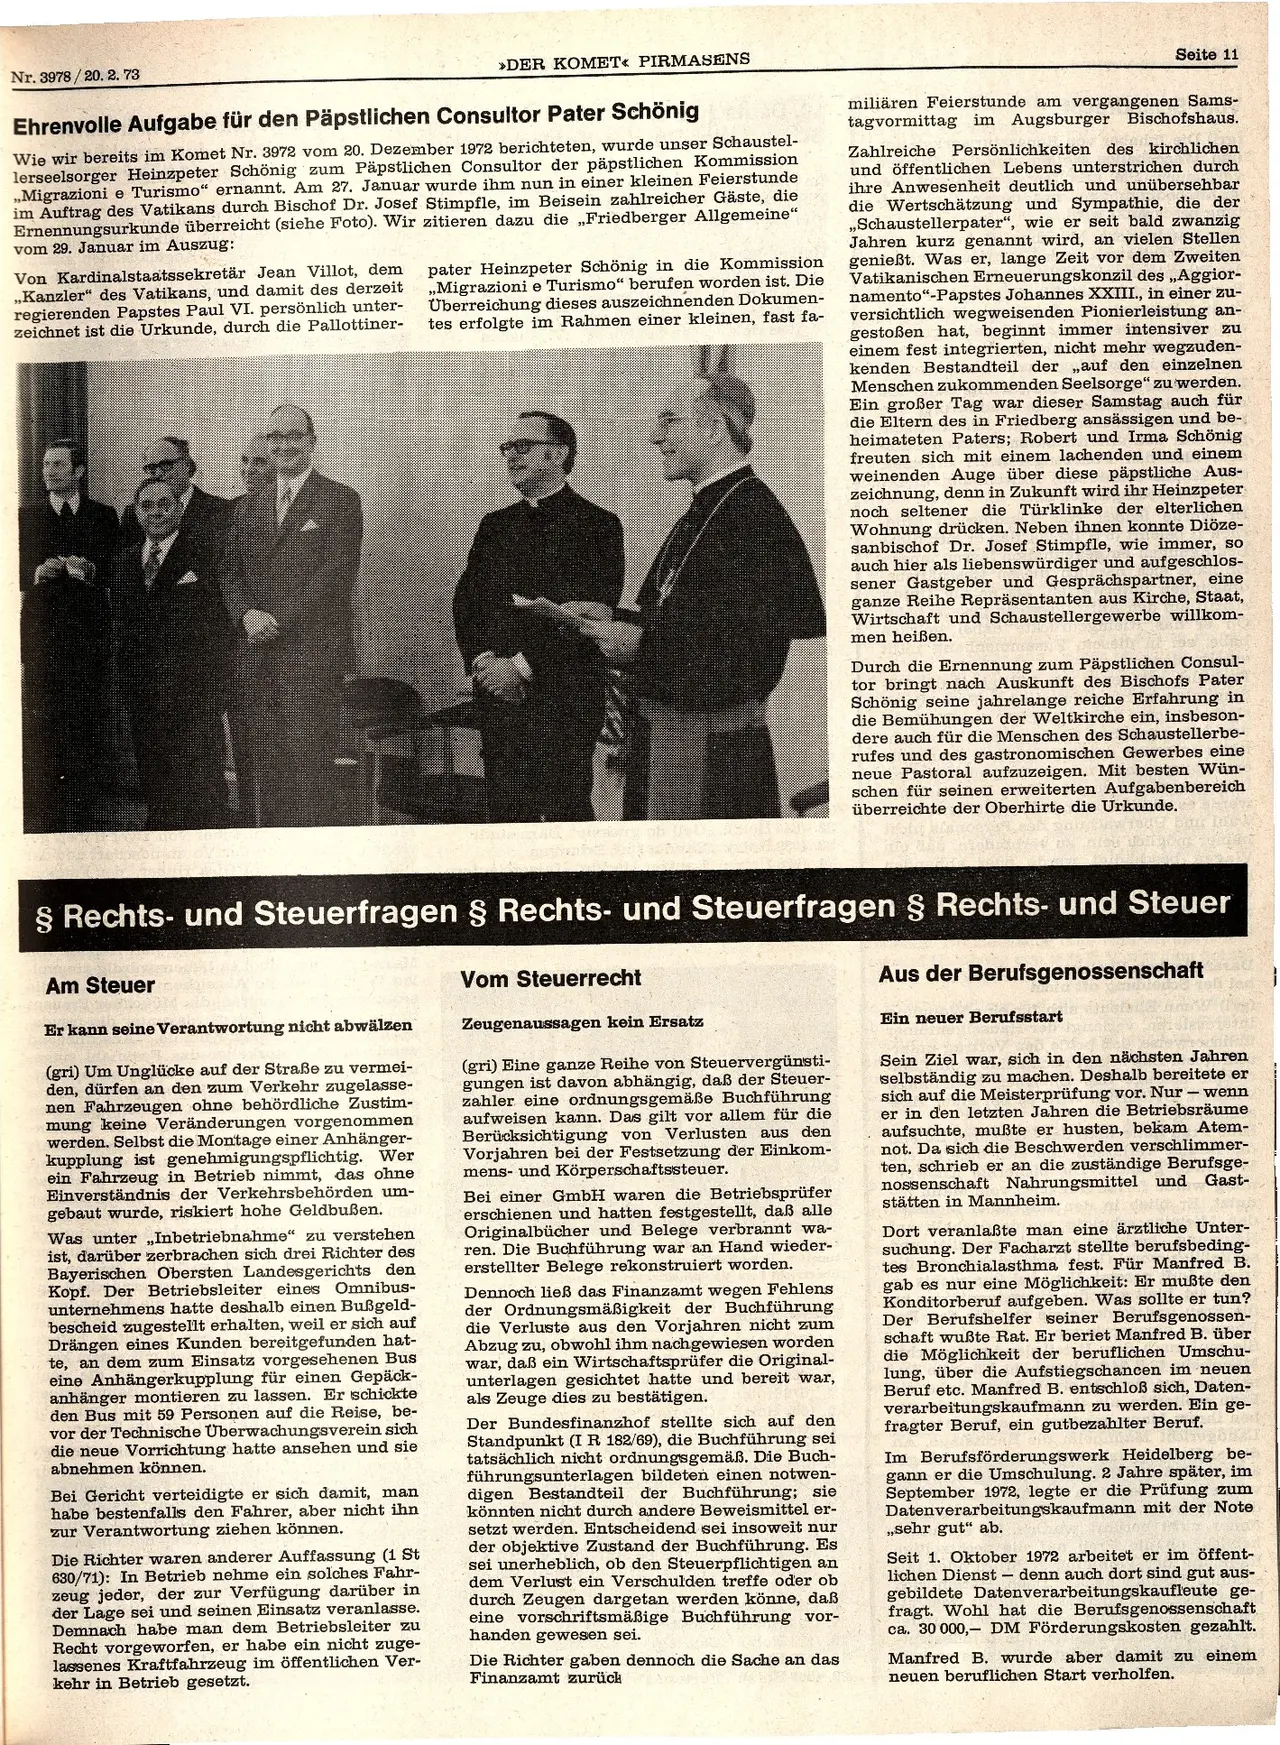
Ehrenvolle Aufgabe für den Päpstlichen Consultor Pater Schönig
Wie wir bereits im Komet Nr. 3972 vom 20. Dezember 1972 berichteten, wurde unser Schaustel-
lerseelsorger Heinzpeter Schönig zum Päpstlichen Consultor der
päpstlichen Kommission
,,Migrazioni e Turismo" ernannt. Am 27. Januar wurde
ihm nun in einer kleinen Feierstunde
im Auftrag des Vatikans durch Bischof Dr. Josef Stimpfle
, im Beisein zahlreicher Gäste, die
Ernennungsurkunde überreicht (siehe Foto). Wir zitieren dazu
die „Friedberger Allgemeine"
vom 29. Januar im Auszug:
Von Kardinalstaatssekretär Jean Villot, dem
,,Kanzler" des Vatikans, und damit des derzeit
regierenden Papstes Paul VI. persönlich unter-
zeichnet ist die Urkunde, durch die Pallottiner-
pater Heinzpeter Schönig in die Kommission
,,Migrazioni e Turismo" berufen worden ist. Die
Überreichung dieses auszeichnenden Dokumen-
tes erfolgte im Rahmen einer kleinen, fast fa-
Seite 11
miliären Feierstunde am vergangenen Sams-
tagvormittag im Augsburger Bischofshaus.
Zahlreiche Persönlichkeiten des kirchlichen
und öffentlichen Lebens unterstrichen durch
ihre Anwesenheit deutlich und unübersehbar
die Wertschätzung und Sympathie, die der
,,Schaustellerpater", wie er seit bald zwanzig
Jahren kurz genannt wird, an vielen Stellen
genießt. Was er, lange Zeit vor dem Zweiten
Vatikanischen Erneuerungskonzil des „Aggior-
namento"-Papstes Johannes XXIII., in einer zu-
versichtlich wegweisenden Pionierleistung an-
gestoßen hat, beginnt immer intensiver zu
einem fest integrierten, nicht mehr wegzuden-
kenden Bestandteil der „auf den einzelnen
Menschen zukommenden Seelsorge" zu werden.
Ein großer Tag war dieser Samstag auch für
die Eltern des in Friedberg ansässigen und be-
heimateten Paters; Robert und Irma Schönig
freuten sich mit einem lachenden und einem
weinenden Auge über diese päpstliche Aus-
zeichnung, denn in Zukunft wird ihr Heinzpeter
noch seltener die Türklinke der elterlichen
Wohnung drücken. Neben ihnen konnte Diöze-
sanbischof Dr. Josef Stimpfle, wie immer, so
auch hier als liebenswürdiger und aufgeschlos-
sener Gastgeber und Gesprächspartner, eine
ganze Reihe Repräsentanten aus Kirche, Staat,
Wirtschaft und Schaustellergewerbe willkom-
men heißen.
Toketh
Durch die Ernennung zum Päpstlichen Consul-
tor bringt nach Auskunft des Bischofs Pater
Schönig seine jahrelange reiche Erfahrung in
die Bemühungen der Weltkirche ein, insbeson-
dere auch für die Menschen des Schaustellerbe-
rufes und des gastronomischen Gewerbes eine
neue Pastoral aufzuzeigen. Mit besten Wün-
schen für seinen erweiterten Aufgabenbereich
überreichte der Oberhirte die Urkunde.
§ Rechts- und Steuerfragen § Rechts- und Steuerfragen § Rechts- und Steuer
Am Steuer
Er kann seine Verantwortung nicht abwälzen
Wer
(gri) Um Unglücke auf der Straße zu vermei-
den, dürfen an den zum Verkehr zugelasse-
nen Fahrzeugen ohne behördliche Zustim-
mung keine Veränderungen vorgenommen
werden. Selbst die Montage einer Anhänger-
kupplung ist genehmigungspflichtig.
ein Fahrzeug in Betrieb nimmt, das ohne
Einverständnis der Verkehrsbehörden um-
gebaut wurde, riskiert hohe Geldbußen.
Was unter „Inbetriebnahme" zu verstehen
ist, darüber zerbrachen sich drei Richter des
Bayerischen Obersten Landesgerichts den
Kopf. Der Betriebsleiter eines Omnibus-
unternehmens hatte deshalb einen Bußgeld-
bescheid zugestellt erhalten, weil er sich auf
Drängen eines Kunden bereitgefunden hat-
te, an dem zum Einsatz vorgesehenen Bus
eine Anhängerkupplung für einen Gepäck-
anhänger montieren zu lassen. Er schickte
den Bus mit 59 Personen auf die Reise, be-
vor der Technische Überwachungsverein sich
die neue Vorrichtung hatte ansehen und sie
abnehmen können.
Bei Gericht verteidigte er sich damit, man
habe bestenfalls den Fahrer, aber nicht ihn
zur Verantwortung ziehen können.
Die Richter waren anderer Auffassung (1 St
630/71): In Betrieb nehme ein solches Fahr-
zeug jeder, der zur Verfügung darüber in
der Lage sei und seinen Einsatz veranlasse.
Demnach habe man dem Betriebsleiter zu
Recht vorgeworfen, er habe ein nicht zuge-
lassenes Kraftfahrzeug im öffentlichen Ver-
kehr in Betrieb gesetzt.
Vom Steuerrecht
Zeugenaussagen kein Ersatz
(gri) Eine ganze Reihe von Steuervergünsti-
gungen ist davon abhängig, daß der Steuer-
zahler eine ordnungsgemäße Buchführung
aufweisen kann. Das gilt vor allem für die
Berücksichtigung von Verlusten aus den
Vorjahren bei der Festsetzung der Einkom-
mens- und Körperschaftssteuer.
Bei einer GmbH waren die Betriebsprüfer
erschienen und hatten festgestellt, daß alle
Originalbücher und Belege verbrannt wa-
ren. Die Buchführung war an Hand wieder-
erstellter Belege rekonstruiert worden.
Dennoch ließ das Finanzamt wegen Fehlens
der Ordnungsmäßigkeit der Buchführung
die Verluste aus den Vorjahren nicht zum
Abzug zu, obwohl ihm nachgewiesen worden
war, daß ein Wirtschaftsprüfer die Original-
unterlagen gesichtet hatte und bereit war,
als Zeuge dies zu bestätigen.
Der Bundesfinanzhof stellte sich auf den
Standpunkt (I R 182/69), die Buchführung sei
tatsächlich nicht ordnungsgemäß. Die Buch-
führungsunterlagen bildeten einen notwen-
digen Bestandteil der Buchführung; sie
könnten nicht durch andere Beweismittel er-
setzt werden. Entscheidend sei insoweit nur
der objektive Zustand der Buchführung. Es
sei unerheblich, ob den Steuerpflichtigen an
dem Verlust ein Verschulden treffe oder ob
durch Zeugen dargetan werden könne, daß
eine vorschriftsmäßige Buchführung vor-
handen gewesen sei.
Die Richter gaben dennoch die Sache an das
Finanzamt zurück
Aus der Berufsgenossenschaft
Ein neuer Berufsstart
Sein Ziel war, sich in den nächsten Jahren
selbständig zu machen. Deshalb bereitete er
sich auf die Meisterprüfung vor. Nur wenn
er in den letzten Jahren die Betriebsräume
aufsuchte, mußte er husten, bekam Atem-
not. Da sich die Beschwerden verschlimmer-
ten, schrieb er an die zuständige Berufsge-
Gast-
nossenschaft Nahrungsmittel und
stätten in Mannheim.
Dort veranlaßte man eine ärztliche Unter-
suchung. Der Facharzt stellte berufsbeding-
tes Bronchialasthma fest. Für Manfred B.
gab es nur eine Möglichkeit: Er mußte den
Konditorberuf aufgeben. Was sollte er tun?
Der Berufshelfer seiner Berufsgenossen-
schaft wußte Rat. Er beriet Manfred B. über
die Möglichkeit der beruflichen Umschu-
lung, über die Aufstiegschancen im neuen
Beruf etc. Manfred B. entschloß sich, Daten-
verarbeitungskaufmann zu werden. Ein ge-
fragter Beruf, ein gutbezahlter Beruf.
Im Berufsförderungswerk Heidelberg be-
gann er die Umschulung. 2 Jahre später, im
September 1972, legte er die Prüfung zum
Datenverarbeitungskaufmann mit der Note
,,sehr gut" ab.
Seit 1. Oktober 1972 arbeitet er im öffent-
lichen Dienst - denn auch dort sind gut aus-
gebildete Datenverarbeitungskaufleute ge-
fragt. Wohl hat die Berufsgenossenschaft
ca. 30 000,- DM Förderungskosten gezahlt.
Manfred B. wurde aber damit zu einem
neuen beruflichen Start verholfen.