Der Komet 4037 – Seite 8
1974-10-10 · Seite 8 von 36
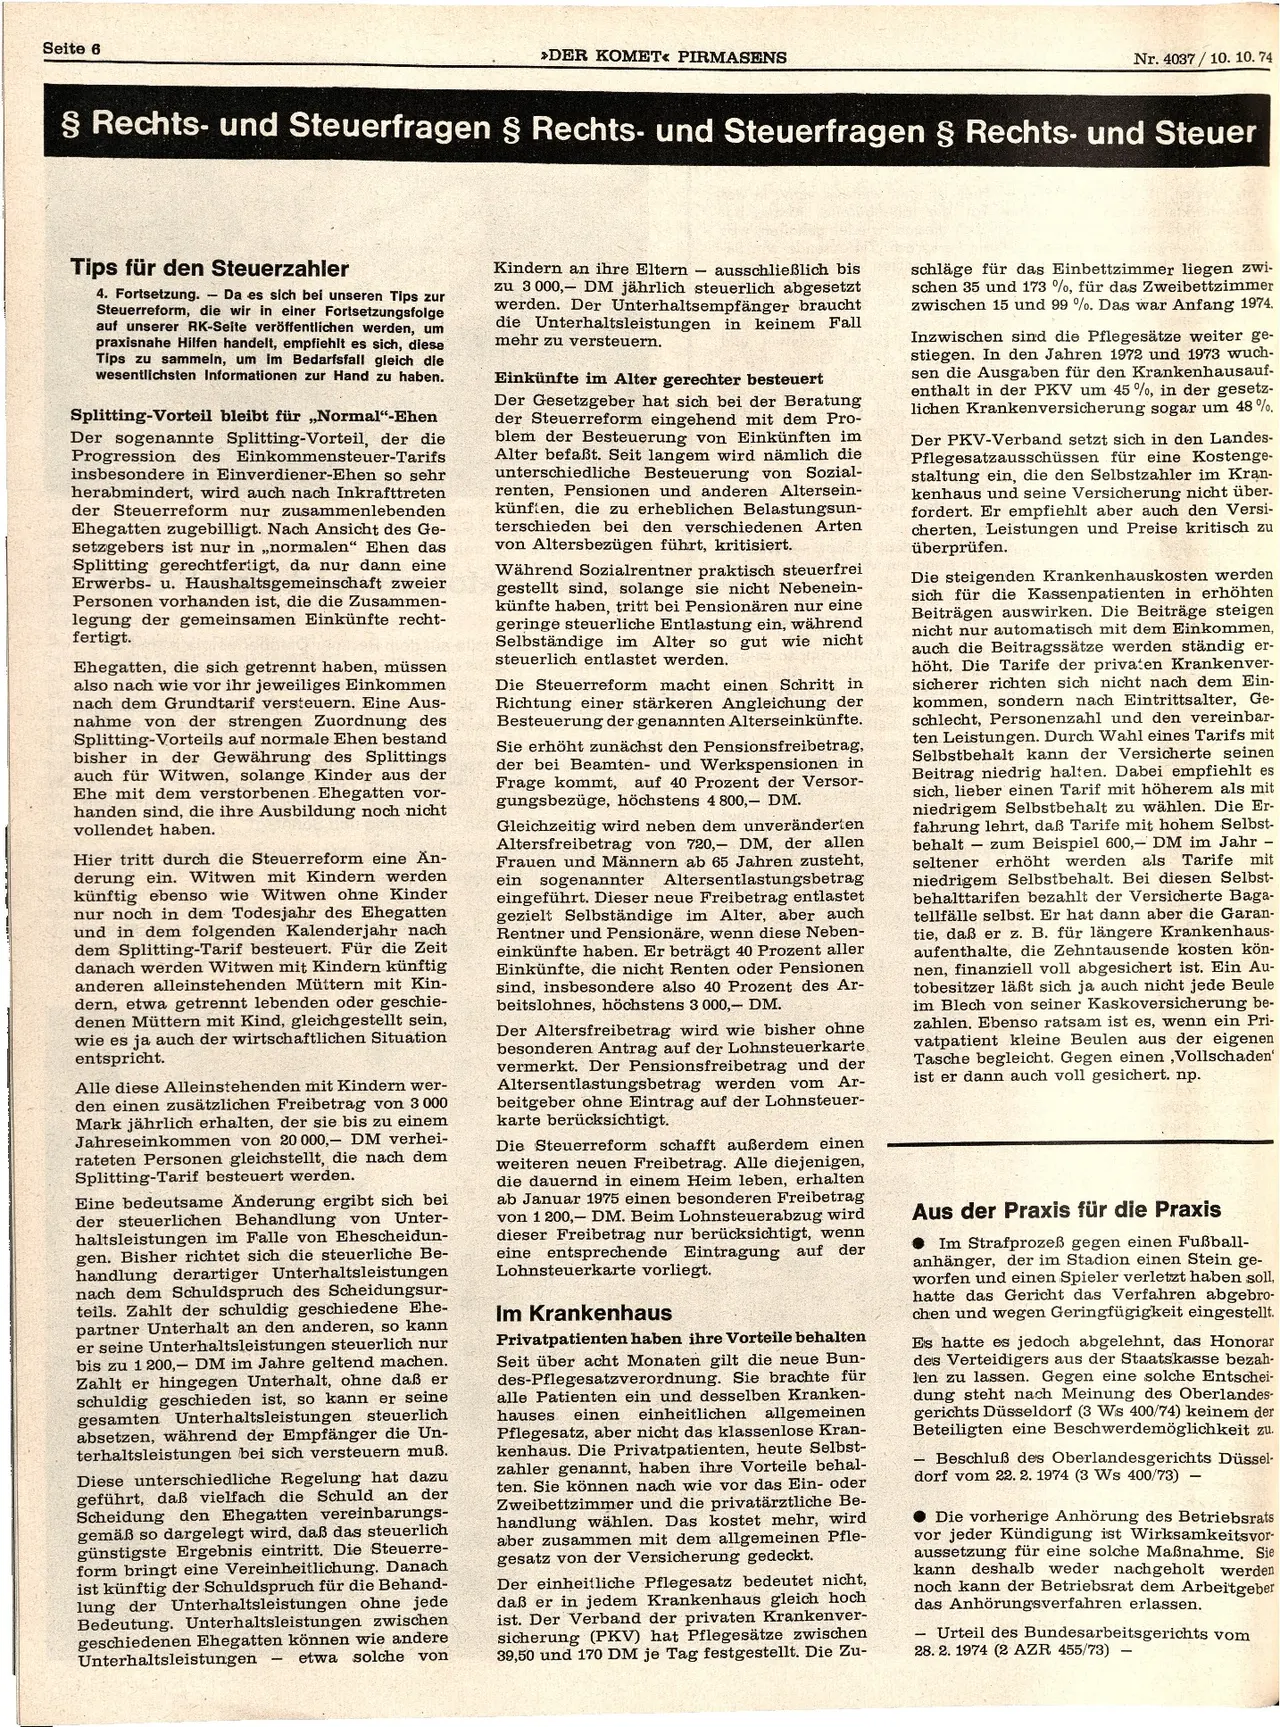
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
>DER KOMET PIRMASENS
Nr. 4037/10. 10.74
§ Rechts- und Steuerfragen § Rechts- und Steuerfragen § Rechts- und Steuer
Tips für den Steuerzahler
4. Fortsetzung. Da es sich bei unseren Tips zur
Steuerreform, die wir in einer Fortsetzungsfolge
auf unserer RK-Seite veröffentlichen werden, um
praxisnahe Hilfen handelt, empfiehlt es sich, diese
Tips zu sammeln, um im Bedarfsfall gleich die
wesentlichsten Informationen zur Hand zu haben.
Splitting-Vorteil bleibt für „Normal"-Ehen
Der sogenannte Splitting-Vorteil, der die
Progression des Einkommensteuer-Tarifs
insbesondere in Einverdiener-Ehen so sehr
herabmindert, wird auch nach Inkrafttreten
der Steuerreform nur zusammenlebenden
Ehegatten zugebilligt. Nach Ansicht des Ge-
setzgebers ist nur in „normalen" Ehen das
Splitting gerechtfertigt, da nur dann eine
Erwerbs- u. Haushaltsgemeinschaft zweier
Personen vorhanden ist, die die Zusammen-
legung der gemeinsamen Einkünfte recht-
fertigt.
Ehegatten, die sich getrennt haben, müssen
also nach wie vor ihr jeweiliges Einkommen
nach dem Grundtarif versteuern. Eine Aus-
nahme von der strengen Zuordnung des
Splitting-Vorteils auf normale Ehen bestand
bisher in der Gewährung des Splittings
auch für Witwen, solange Kinder aus der
Ehe mit dem verstorbenen Ehegatten vor-
handen sind, die ihre Ausbildung noch nicht
vollendet haben.
Hier tritt durch die Steuerreform eine Än-
derung ein. Witwen mit Kindern werden
künftig ebenso wie Witwen ohne Kinder
nur noch in dem Todesjahr des Ehegatten
und in dem folgenden Kalenderjahr nach
dem Splitting-Tarif besteuert. Für die Zeit
danach werden Witwen mit Kindern künftig
anderen alleinstehenden Müttern mit Kin-
dern, etwa getrennt lebenden oder geschie-
denen Müttern mit Kind, gleichgestellt sein,
wie es ja auch der wirtschaftlichen Situation
entspricht.
Alle diese Alleinstehenden mit Kindern wer-
den einen zusätzlichen Freibetrag von 3000
Mark jährlich erhalten, der sie bis zu einem
Jahreseinkommen von 20 000,- DM verhei-
rateten Personen gleichstellt, die nach dem
Splitting-Tarif besteuert werden.
Eine bedeutsame Änderung ergibt sich bei
der steuerlichen Behandlung von Unter-
haltsleistungen im Falle von Ehescheidun-
gen. Bisher richtet sich die steuerliche Be-
handlung derartiger Unterhaltsleistungen
nach dem Schuldspruch des Scheidungsur-
teils. Zahlt der schuldig geschiedene Ehe-
partner Unterhalt an den anderen, so kann
er seine Unterhaltsleistungen steuerlich nur
bis zu 1 200,- DM im Jahre geltend machen.
Zahlt er hingegen Unterhalt, ohne daß er
schuldig geschieden ist, so kann er seine
gesamten Unterhaltsleistungen steuerlich
absetzen, während der Empfänger die Un-
terhaltsleistungen bei sich versteuern muß.
Diese unterschiedliche Regelung hat dazu
der
geführt, daß vielfach die Schuld an
Scheidung den Ehegatten vereinbarungs-
gemäß so dargelegt wird, daß das steuerlich
günstigste Ergebnis eintritt. Die Steuerre-
form bringt eine Vereinheitlichung. Danach
ist künftig der Schuldspruch für die Behand-
lung der Unterhaltsleistungen ohne jede
Bedeutung. Unterhaltsleistungen zwischen
geschiedenen Ehegatten können wie andere
Unterhaltsleistungen
etwa solche von
-
Kindern an ihre Eltern
-
ausschließlich bis
zu 3000,- DM jährlich steuerlich abgesetzt
werden. Der Unterhaltsempfänger braucht
die Unterhaltsleistungen in keinem Fall
mehr zu versteuern.
Einkünfte im Alter gerechter besteuert
Der Gesetzgeber hat sich bei der Beratung
der Steuerreform eingehend mit dem Pro-
blem der Besteuerung von Einkünften im
Alter befaßt. Seit langem wird nämlich die
unterschiedliche Besteuerung von Sozial-
renten, Pensionen und anderen Altersein-
künften, die zu erheblichen Belastungsun-
terschieden bei den verschiedenen Arten
von Altersbezügen führt, kritisiert.
Während Sozialrentner praktisch steuerfrei
gestellt sind, solange sie nicht Nebenein-
künfte haben, tritt bei Pensionären nur eine
geringe steuerliche Entlastung ein, während
Selbständige im Alter so gut wie nicht
steuerlich entlastet werden.
Die Steuerreform macht einen Schritt in
Richtung einer stärkeren Angleichung der
Besteuerung der genannten Alterseinkünfte.
Sie erhöht zunächst den Pensionsfreibetrag,
der bei Beamten- und Werkspensionen in
Frage kommt, auf 40 Prozent der Versor-
gungsbezüge, höchstens 4 800,- DM.
Gleichzeitig wird neben dem unveränderten
Altersfreibetrag von 720,- DM, der allen
Frauen und Männern ab 65 Jahren zusteht,
ein sogenannter Altersentlastungsbetrag
eingeführt. Dieser neue Freibetrag entlastet
gezielt Selbständige im Alter, aber auch
Rentner und Pensionäre, wenn diese Neben-
einkünfte haben. Er beträgt 40 Prozent aller
Einkünfte, die nicht Renten oder Pensionen
sind, insbesondere also 40 Prozent des Ar-
beitslohnes, höchstens 3 000,- DM.
Der Altersfreibetrag wird wie bisher ohne
besonderen Antrag auf der Lohnsteuerkarte,
vermerkt. Der Pensionsfreibetrag und der
Ar-
Altersentlastungsbetrag werden vom
beitgeber ohne Eintrag auf der Lohnsteuer-
karte berücksichtigt.
Die Steuerreform schafft außerdem einen
weiteren neuen Freibetrag. Alle diejenigen,
die dauernd in einem Heim leben, erhalten
ab Januar 1975 einen besonderen Freibetrag
von 1 200,- DM. Beim Lohnsteuerabzug wird
dieser Freibetrag nur berücksichtigt, wenn
eine entsprechende Eintragung auf der
Lohnsteuerkarte vorliegt.
Im Krankenhaus
Privatpatienten haben ihre Vorteile behalten
Seit über acht Monaten gilt die neue Bun-
des-Pflegesatzverordnung. Sie brachte für
alle Patienten ein und desselben Kranken-
hauses. einen einheitlichen allgemeinen
Pflegesatz, aber nicht das klassenlose Kran-
kenhaus. Die Privatpatienten, heute Selbst-
zahler genannt, haben ihre Vorteile behal-
ten. Sie können nach wie vor das Ein- oder
Zweibettzimmer und die privatärztliche Be-
handlung wählen. Das kostet mehr, wird
aber zusammen mit dem allgemeinen Pfle-
gesatz von der Versicherung gedeckt.
Der einheitliche Pflegesatz bedeutet nicht,
daß er in jedem Krankenhaus gleich hoch
ist. Der Verband der privaten Krankenver-
sicherung (PKV) hat Pflegesätze zwischen
39,50 und 170 DM je Tag festgestellt. Die Zu-
schläge für das Einbettzimmer liegen zwi-
schen 35 und 173 %, für das Zweibettzimmer
zwischen 15 und 99 %. Das war Anfang 1974.
Inzwischen sind die Pflegesätze weiter ge-
stiegen. In den Jahren 1972 und 1973 wuch-
sen die Ausgaben für den Krankenhausauf-
enthalt in der PKV um 45%, in der gesetz-
lichen Krankenversicherung sogar um 48%.
Der PKV-Verband setzt sich in den Landes-
Pflegesatzausschüssen für eine Kostenge-
staltung ein, die den Selbstzahler im Kran-
kenhaus und seine Versicherung nicht über-
fordert. Er empfiehlt aber auch den Versi-
cherten, Leistungen und Preise kritisch zu
überprüfen.
Die steigenden Krankenhauskosten werden
sich für die Kassenpatienten in erhöhten
Beiträgen auswirken. Die Beiträge steigen
nicht nur automatisch mit dem Einkommen,
auch die Beitragssätze werden ständig er-
höht. Die Tarife der privaten Krankenver-
sicherer richten sich nicht nach dem Ein-
kommen, sondern nach Eintrittsalter, Ge-
schlecht, Personenzahl und den vereinbar-
ten Leistungen. Durch Wahl eines Tarifs mit
Selbstbehalt kann der Versicherte seinen
Beitrag niedrig halten. Dabei empfiehlt es
sich, lieber einen Tarif mit höherem als mit
niedrigem Selbstbehalt zu wählen. Die Er-
fahrung lehrt, daß Tarife mit hohem Selbst-
behalt zum Beispiel 600,- DM im Jahr -
seltener erhöht werden als Tarife mit
niedrigem Selbstbehalt. Bei diesen Selbst-
behalttarifen bezahlt der Versicherte Baga-
tellfälle selbst. Er hat dann aber die Garan-
tie, daß er z. B. für längere Krankenhaus-
aufenthalte, die Zehntausende kosten kön-
nen, finanziell voll abgesichert ist. Ein Au-
tobesitzer läßt sich ja auch nicht jede Beule
im Blech von seiner Kaskoversicherung be-
zahlen. Ebenso ratsam ist es, wenn ein Pri-
vatpatient kleine Beulen aus der eigenen
Tasche begleicht. Gegen einen, Vollschaden'
ist er dann auch voll gesichert. np.
Aus der Praxis für die Praxis
Im Strafprozeß gegen einen Fußball-
anhänger, der im Stadion einen Stein ge-
worfen und einen Spieler verletzt haben soll,
hatte das Gericht das Verfahren abgebro-
chen und wegen Geringfügigkeit eingestellt.
Es hatte es jedoch abgelehnt, das Honorar
des Verteidigers aus der Staatskasse bezah-
len zu lassen. Gegen eine solche Entschei-
dung steht nach Meinung des Oberlandes-
gerichts Düsseldorf (3 Ws 400/74) keinem der
Beteiligten eine Beschwerdemöglichkeit zu.
-
Beschluß des Oberlandesgerichts Düssel-
dorf vom 22. 2. 1974 (3 Ws 400/73)
-
● Die vorherige Anhörung des Betriebsrats
vor jeder Kündigung ist Wirksamkeitsvor-
aussetzung für eine solche Maßnahme. Sie
kann deshalb weder nachgeholt werden
noch kann der Betriebsrat dem Arbeitgeber
das Anhörungsverfahren erlassen.
1
Urteil des Bundesarbeitsgerichts vom
28. 2. 1974 (2 AZR 455/73)