Der Komet 4115 – Seite 12
1976-12-10 · Seite 12 von 36
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 10
» DER KOMET « PIRMASENS
Nr. 4115/10. 12.
HAGD
Hauptvereinigung des Ambulanten Gewerbe
und der Schausteller in Deutschland E.V.
•
Hauptgeschäftsstelle 53 Bonn a. Rh. Adenauerallee 77 Telefon (0 22 21) 63 66 34 Mitglied der Union Européenn
Aktuelle HAGD-Meldungen
Gebührenpflichtige Verwarnung
nicht steuerbegünstigt
Bei geringfügigen Ordnungswidrigkeiten kann der Be-
troffene verwarnt werden; dabei kann ein Verwar-
nungsgeld erhoben werden, das bei Verkehrsord-
nungswidrigkeiten im Höchstfall 40 DM betragen kann.
Die Bezeichnung „gebührenpflichtige Verwarnung"
hierfür ist zwar noch üblich, entspricht jedoch nicht
der Ausdrucksweise des Gesetzes. Der Bundesfinanz-
hof mußte sich in einem Urteil v. 18. 12. 75 (IV R 32/72)
mit der Frage befassen, ob der für eine gebühren-
pflichtige Verwarnung aufgewendete Betrag, der im
Einzelfall nicht über 40 DM betragen kann, als Be-
triebsausgabe abgesetzt werden kann. Der BFH hat
dies klar abgelehnt.
Der Bundesfinanzhof hat darauf hingewiesen, daß
Geldstrafen und Geldbußen in keinem Falle als Be-
triebsausgaben abgesetzt werden können, auch wenn
der Steuerpflichtige die in Betracht kommende Tat in
oder bei Ausübung seiner betrieblichen oder beruf-
lichen Tätigkeit begangen hat. Schon in seiner Ent-
scheidung vom 18. 5. 1972 (IV R 122/68) hatte der
Bundesfinanzhof hervorgehoben, daß dies vorwie-
gend auf der Erwägung beruht, daß die Rechtsord-
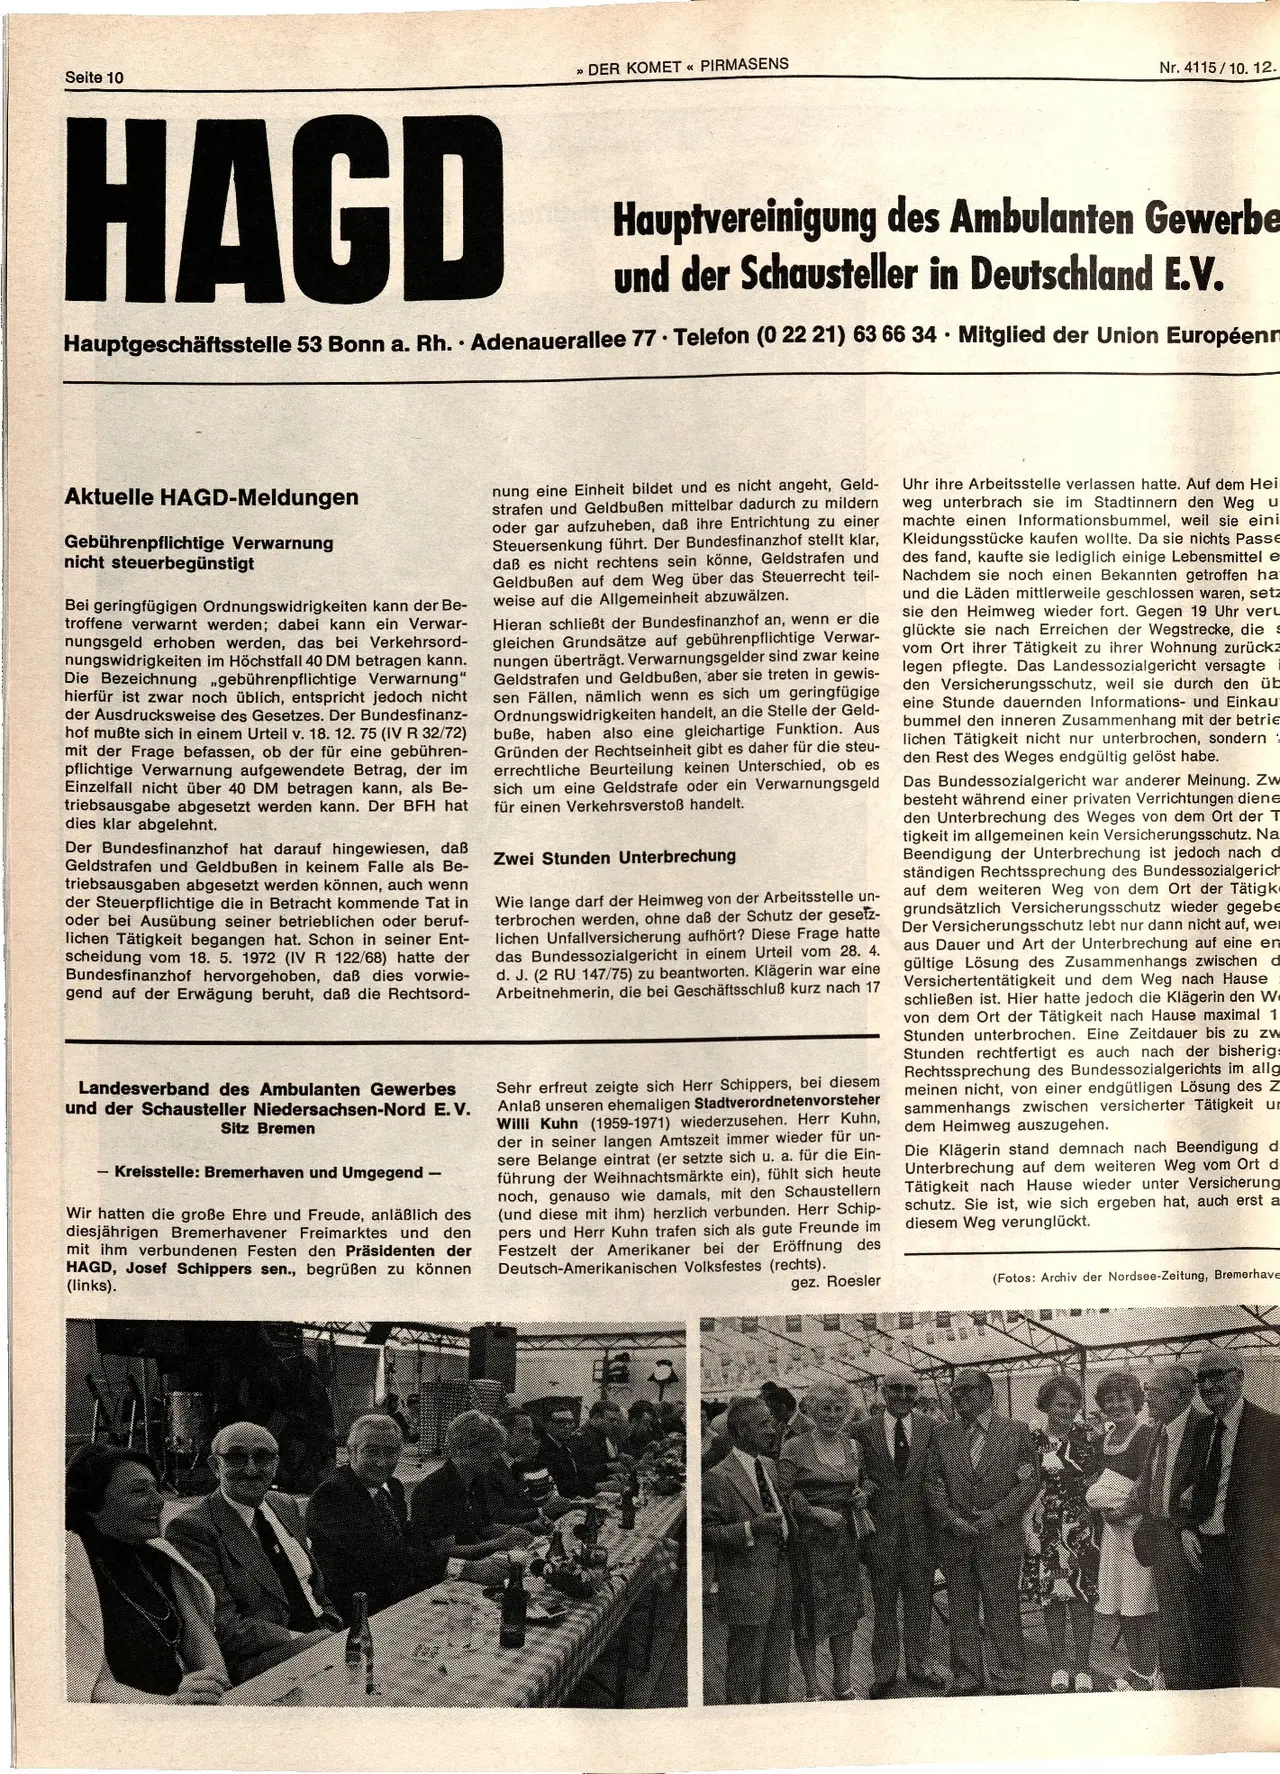
Landesverband des Ambulanten Gewerbes
und der Schausteller Niedersachsen-Nord E. V.
Sitz Bremen
- Kreisstelle: Bremerhaven und Umgegend -
Wir hatten die große Ehre und Freude, anläßlich des
diesjährigen Bremerhavener Freimarktes und den
mit ihm verbundenen Festen den Präsidenten der
HAGD, Josef Schippers sen., begrüßen zu können
(links).
nung eine Einheit bildet und es nicht angeht, Geld-
strafen und Geldbußen mittelbar dadurch zu mildern
oder gar aufzuheben, daß ihre Entrichtung zu einer
Steuersenkung führt. Der Bundesfinanzhof stellt klar,
daß es nicht rechtens sein könne, Geldstrafen und
Geldbußen auf dem Weg über das Steuerrecht teil-
weise auf die Allgemeinheit abzuwälzen.
Hieran schließt der Bundesfinanzhof an, wenn er die
gleichen Grundsätze auf gebührenpflichtige Verwar-
nungen überträgt. Verwarnungsgelder sind zwar keine
Geldstrafen und Geldbußen, aber sie treten in gewis-
sen Fällen, nämlich wenn es sich um geringfügige
Ordnungswidrigkeiten handelt, an die Stelle der Geld-
buße, haben also eine gleichartige Funktion. Aus
Gründen der Rechtseinheit gibt es daher für die steu-
errechtliche Beurteilung keinen Unterschied, ob es
sich um eine Geldstrafe oder ein Verwarnungsgeld
für einen Verkehrsverstoß handelt.
Zwei Stunden Unterbrechung
Wie lange darf der Heimweg von der Arbeitsstelle un-
terbrochen werden, ohne daß der Schutz der gesetz-
lichen Unfallversicherung aufhört? Diese Frage hatte
das Bundessozialgericht in einem Urteil vom 28. 4.
d. J. (2 RU 147/75) zu beantworten. Klägerin war eine
Arbeitnehmerin, die bei Geschäftsschluß kurz nach 17
Sehr erfreut zeigte sich Herr Schippers, bei diesem
Anlaß unseren ehemaligen Stadtverordnetenvorsteher
Willi Kuhn (1959-1971) wiederzusehen. Herr Kuhn,
der in seiner langen Amtszeit immer wieder für un-
sere Belange eintrat (er setzte sich u. a. für die Ein-
führung der Weihnachtsmärkte ein), fühlt sich heute
noch, genauso wie damals, mit den Schaustellern
(und diese mit ihm) herzlich verbunden. Herr Schip-
pers und Herr Kuhn trafen sich als gute Freunde im
Festzelt der Amerikaner bei der Eröffnung des
Deutsch-Amerikanischen Volksfestes (rechts).
gez. Roesler
Uhr ihre Arbeitsstelle verlassen hatte. Auf dem Hei
weg unterbrach sie im Stadtinnern den Weg u
machte einen Informationsbummel, weil sie eini
Kleidungsstücke kaufen wollte. Da sie nichts Passe
des fand, kaufte sie lediglich einige Lebensmittel e
Nachdem sie noch einen Bekannten getroffen ha
und die Läden mittlerweile geschlossen waren, setz
sie den Heimweg wieder fort. Gegen 19 Uhr veru
glückte sie nach Erreichen der Wegstrecke, die s
vom Ort ihrer Tätigkeit zu ihrer Wohnung zurückz
legen pflegte. Das Landessozialgericht versagte
den Versicherungsschutz, weil sie durch den üb
eine Stunde dauernden Informations- und Einkau
bummel den inneren Zusammenhang mit der betrie
lichen Tätigkeit nicht nur unterbrochen, sondern
den Rest des Weges endgültig gelöst habe.
Das Bundessozialgericht war anderer Meinung. Zw
besteht während einer privaten Verrichtungen diene
den Unterbrechung des Weges von dem Ort der T
tigkeit im allgemeinen kein Versicherungsschutz. Na
Beendigung der Unterbrechung ist jedoch nach d
ständigen Rechtssprechung des Bundessozialgerich
auf dem weiteren Weg von dem Ort der Tätigk
grundsätzlich Versicherungsschutz wieder gegebe
Der Versicherungsschutz lebt nur dann nicht auf, we
aus Dauer und Art der Unterbrechung auf eine en
gültige Lösung des Zusammenhangs zwischen d
Versichertentätigkeit und dem Weg nach Hause
schließen ist. Hier hatte jedoch die Klägerin den W
von dem Ort der Tätigkeit nach Hause maximal 1
Stunden unterbrochen. Eine Zeitdauer bis zu zw
Stunden rechtfertigt es auch nach der bisherig
Rechtssprechung des Bundessozialgerichts im allg
meinen nicht, von einer endgütligen Lösung des Z
sammenhangs zwischen versicherter Tätigkeit un
dem Heimweg auszugehen.
Die Klägerin stand demnach nach Beendigung d
Unterbrechung auf dem weiteren Weg vom Ort d
Tätigkeit nach Hause wieder unter Versicherung
schutz. Sie ist, wie sich ergeben hat, auch erst a
diesem Weg verunglückt.
(Fotos: Archiv der Nordsee-Zeitung, Bremerhave