Der Komet 4169 – Seite 7
1978-06-10 · Seite 7 von 28
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4169/10. 6. 78
Die besten Autos
Zu den Stiefkindern pfleglicher Behandlung
gehören oftmals Dienstwagen, die Mitarbeitern
von Unternehmen oder Behörden zeitweilig
zur Verfügung stehen. Wie sehr es dabei am
guten Umgang mangelt, zeigt eine Glosse, die
in der jüngsten Ausgabe der Hauszeitschrift
der britischen Shell veröffentlicht ist.
,,Wußten Sie schon", heißt es da,,,daß Dienst-
wagen gegenüber Privatautos über ganz we-
sentliche Vorteile verfügen?" Das Blatt zählt
u. a. auf:
1. Sie fahren in allen Gängen schneller, vor
allem im Rückwärtsgang.
2. Sie beschleunigen phänomenal.
3. Sie benötigen einen weitaus kürzeren
Bremsweg.
4. Batterie, Kühlwasser, Öl und Reifendruck
bedürfen keiner besonderen Kontrolle.
5. Rampen und schwierige Einfahrten kön-
nen zügig befahren werden.
6. Wenn die Ölkontroll-Lampe flackert, blei-
ben noch gute 100 km Zeit zum Nachfüllen.
7. Sie brauchen nicht oft gesäubert zu wer-
den, vor allem nicht innen.
8. Der Wagenboden hat praktischerweise die
Form eines großen Aschenbechers.
9. Ungewöhnliche Motor- oder Getriebege-
räusche werden leicht durch Aufdrehen
des Radios behoben.
10. Die Reifen lassen sich ohne weiteres
gegen und über Bordsteine fahren.
Aufgelistet wurden diese augenfälligen „Vor-
teile" übrigens von einem, der es wissen muß,
vom Garagenmeister des Unternehmens.
§ 39c EStG nach der Steuerklasse VI zu versteuern.
Nach Auffassung der Finanzverwaltung liegt keine
gelegentliche, sondern eine regelmäßige Tätigkeit
vor, wenn die Tätigkeit mehr als viermal im Kalender-
jahr ausgeübt wird.
Der kurzfristigen Beschäftigung, die zu einem unvor-
hersehbaren Zeitpunkt sofort erforderlich wird, kommt
eine besondere Bedeutung zu. Zwar hat das Finanz-
gericht Düsseldorf in einem rechtskräftigen Urteil
(VII 295/69 vom 4. 2. 1974) entschieden, daß ein zu
einem unvorhersehbaren Zeitpunkt sofort erforder-
licher Arbeitseinsatz dann nicht vorliege, wenn der
Termin der Veranstaltung, z. B. einer Messe, vorher
bekannt ist. Das Finanzgericht hat aber ebenfalls
» DER KOMET PIRMASENS
ausgeführt, daß Unvorhersehbarkeit nicht gänzlich
ausgeschlossen sei, etwa in Fällen, in denen unmittel-
bar vor Messebeginn Arbeitskräfte plötzlich absagen
oder ausfallen und dafür sofort Ersatzkräfte einge-
stellt werden müssen.
Unter einer sofort erforderlichen Beschäftigung zu
einem unvorhersehbaren Zeitpunkt sind daher auch
solche Beschäftigungsverhältnisse anzusehen, die
dem Ersatz ausgefallener oder dem akuten Bedarf
zusätzlich notwendiger Arbeitskräfte dienen. Gerade
diese Fälle, nämlich der Ersatz von ausgefallenen
Arbeitskräften oder der zusätzlich notwendige Bedarf
bei Stoßgeschäften kann daher auch als kurzfristige
Beschäftigung im Sinne von § 40a EStG mit einem
Pauschalsteuersatz von 10 v. H. versteuert werden,
sofern ein durchschnittlicher Arbeitslohn von 12,- DM
je Arbeitsstunden nicht überschritten wird.
In allen Fällen der pauschalierten Lohnsteuer muß
der Arbeitgeber Aufzeichnungen machen, aus denen
sich für den einzelnen Arbeitnehmer Name und An-
schrift, Dauer der Beschäftigung, Tag der Zahlung
und Höhe des Arbeitslohnes ergeben.
Die Beurteilung, ob das Aushilfsarbeitsverhältnis
sozialversicherungspflichtig ist, richtet sich nach an-
deren Gesichtspunkten. Es besteht vielfach der Irrtum,
daß in Fällen, in denen die Lohnsteuer pauschaliert
erhoben wird, angenommen wird, daß eine Sozial-
versicherungspflicht nicht bestehe. Dies ist falsch.
Teilzeitbeschäftigte sind grundsätzlich versicherungs-
pflichtig in der Rentenversicherung, der Arbeitslosen-
versicherung und der Krankenversicherung.
Sozialversicherungsfrei kann nur unter bestimmten
Voraussetzungen eine Nebenbeschäftigung oder Ne-
bentätigkeit sein.
Unter Nebenbeschäftigungen oder Nebentätigkeiten
sind Arbeitsverhältnisse zu verstehen, die als gele-
gentliche Aushilfsverhältnisse nicht mehr als drei
Monate oder insgesamt 75 Arbeitstage im Laufe eines
Jahres andauern. Ebenso gelten als Nebenbeschäfti-
gungen oder Nebentätigkeiten zwar laufend oder in
regelmäßiger Wiederkehr ausgeübte Beschäftigun-
gen, bei denen das monatliche Entgelt oder Arbeits-
einkommen 390,- DM nicht überschreitet.
Nebenbeschäftigungen oder Nebentätigkeiten sind
nur sozialversicherungsfrei, wenn sie entweder neben
einer die Versicherungspflicht begründeten Beschäfti-
gung bei einem anderen Arbeitgeber ausgeführt
werden oder von Personen ausgeführt werden, die
eine die Versicherungspflicht begründende Tätigkeit
berufsmäßig nicht ausüben (z. B. Hausfrau, Student,
Schüler).
Wer berufsmäßige Aushilfstätigkeiten oder Teilzeit-
beschäftigungen für mehrere Arbeitgeber ausübt, ist
in allen Dienstverhältnissen versicherungspflichtig.
Der Aushilfskellner, der vom Arbeitsamt vermittelt
wird, übt eine berufsmäßige und damit versicherungs-
Seite 5
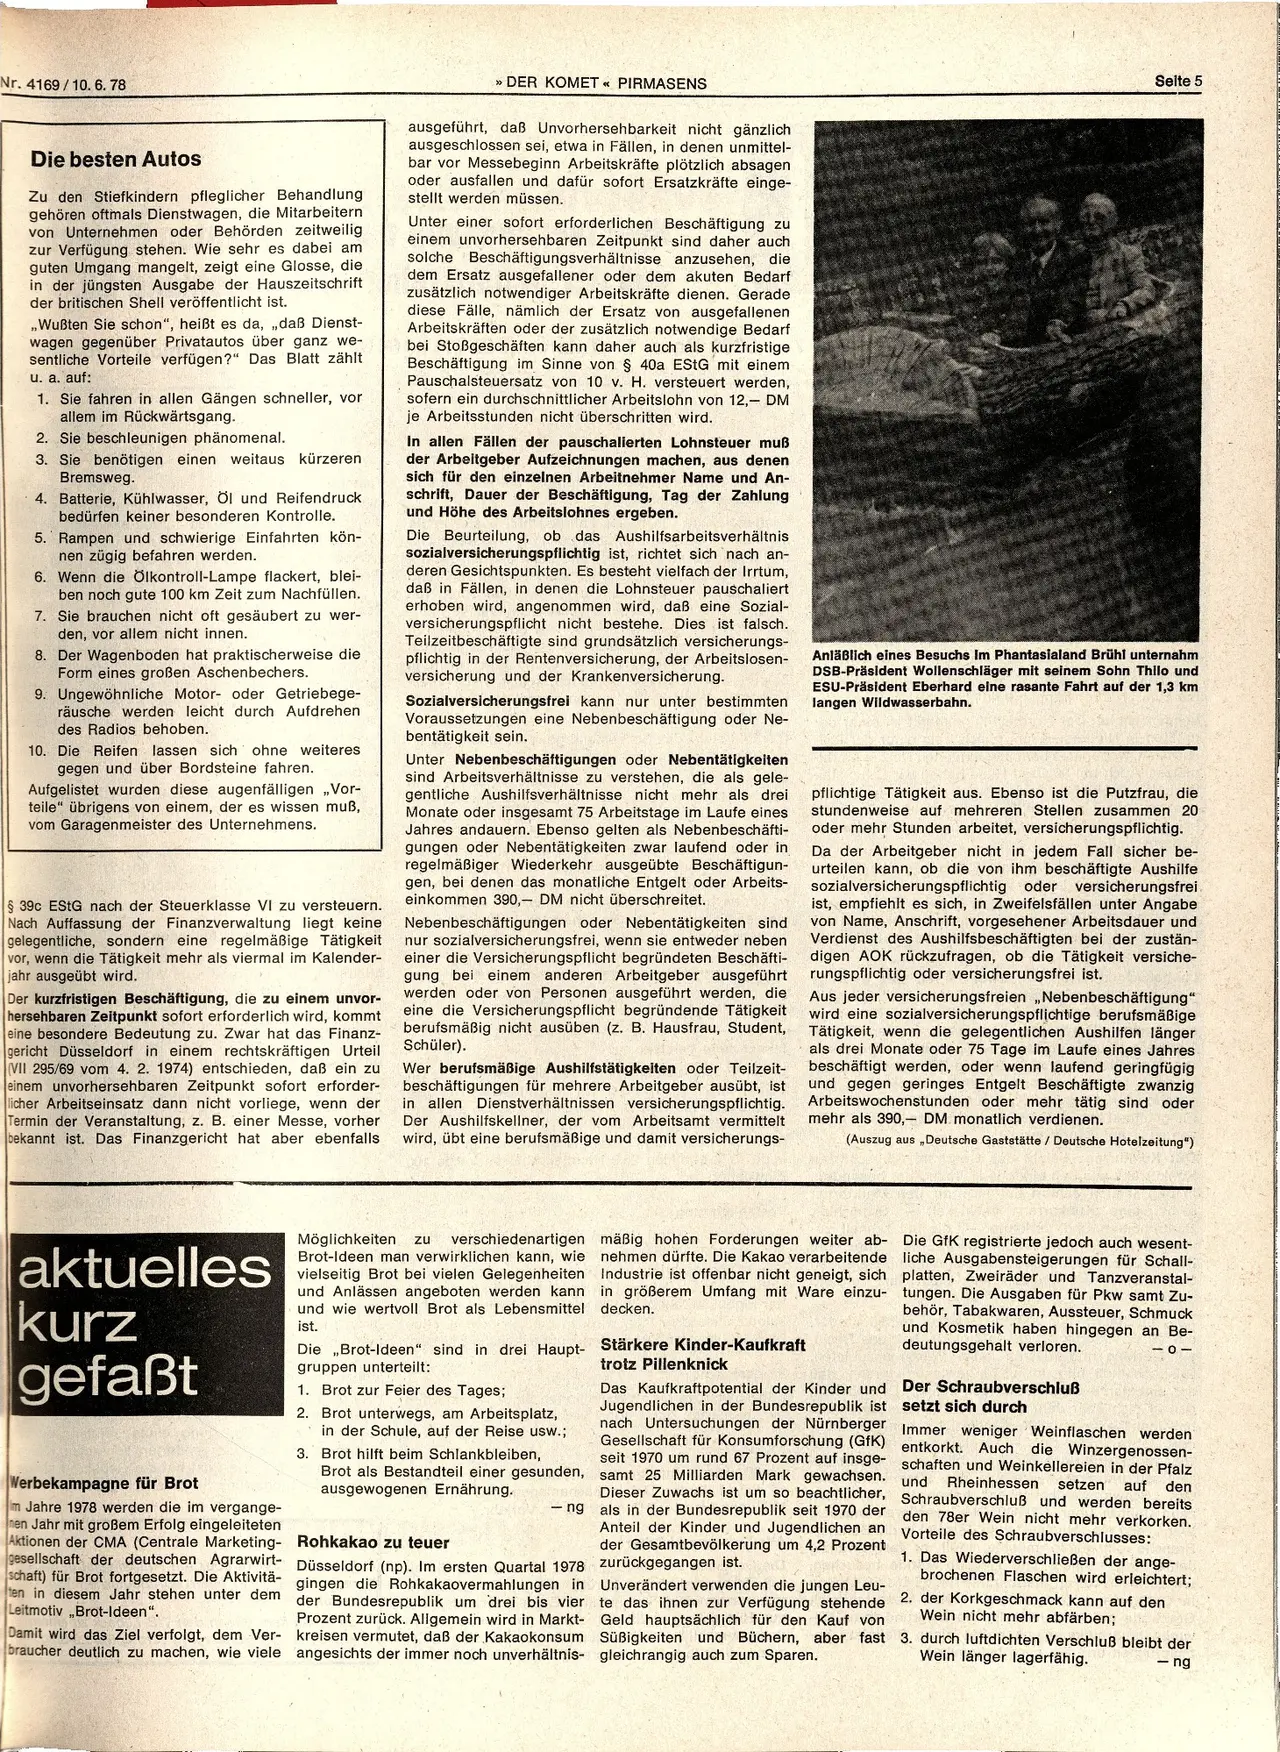
Anläßlich eines Besuchs im Phantasialand Brühl unternahm
DSB-Präsident Wollenschläger mit seinem Sohn Thilo und
ESU-Präsident Eberhard eine rasante Fahrt auf der 1,3 km
langen Wildwasserbahn.
pflichtige Tätigkeit aus. Ebenso ist die Putzfrau, die
stundenweise auf mehreren Stellen zusammen 20
oder mehr Stunden arbeitet, versicherungspflichtig.
Da der Arbeitgeber nicht in jedem Fall sicher be-
urteilen kann, ob die von ihm beschäftigte Aushilfe
sozialversicherungspflichtig oder versicherungsfrei
ist, empfiehlt es sich, in Zweifelsfällen unter Angabe
von Name, Anschrift, vorgesehener Arbeitsdauer und
Verdienst des Aushilfsbeschäftigten bei der zustän-
digen AOK rückzufragen, ob die Tätigkeit versiche-
rungspflichtig oder versicherungsfrei ist.
Aus jeder versicherungsfreien,,Nebenbeschäftigung“
wird eine sozialversicherungspflichtige berufsmäßige
Tätigkeit, wenn die gelegentlichen Aushilfen länger
als drei Monate oder 75 Tage im Laufe eines Jahres
beschäftigt werden, oder wenn laufend geringfügig
und gegen geringes Entgelt Beschäftigte zwanzig
Arbeitswochenstunden oder mehr tätig sind oder
mehr als 390,- DM monatlich verdienen.
(Auszug aus Deutsche Gaststätte / Deutsche Hotelzeitung")
aktuelles
kurz
gefaßt
Werbekampagne für Brot
im Jahre 1978 werden die im vergange-
nen Jahr mit großem Erfolg eingeleiteten
Aktionen der CMA (Centrale Marketing-
gesellschaft der deutschen Agrarwirt-
schaft) für Brot fortgesetzt. Die Aktivitä-
ten in diesem Jahr stehen unter dem
Leitmotiv „Brot-Ideen".
Damit wird das Ziel verfolgt, dem Ver-
braucher deutlich zu machen, wie viele
Möglichkeiten zu verschiedenartigen
Brot-Ideen man verwirklichen kann, wie
vielseitig Brot bei vielen Gelegenheiten
und Anlässen angeboten werden kann
und wie wertvoll Brot als Lebensmittel
ist.
mäßig hohen Forderungen weiter ab-
nehmen dürfte. Die Kakao verarbeitende
Industrie ist offenbar nicht geneigt, sich
in größerem Umfang mit Ware einzu-
decken.
Die „Brot-Ideen" sind in drei Haupt- Stärkere Kinder-Kaufkraft
gruppen unterteilt:
1. Brot zur Feier des Tages;
2. Brot unterwegs, am Arbeitsplatz,
in der Schule, auf der Reise usw.;
3. Brot hilft beim Schlankbleiben,
Brot als Bestandteil einer gesunden,
ausgewogenen Ernährung.
Rohkakao zu teuer
trotz Pillenknick
Das Kaufkraftpotential der Kinder und
Jugendlichen in der Bundesrepublik ist
nach Untersuchungen der Nürnberger
Gesellschaft für Konsumforschung (GfK)
seit 1970 um rund 67 Prozent auf insge-
samt 25 Milliarden Mark gewachsen.
Dieser Zuwachs ist um so beachtlicher,
-ng als in der Bundesrepublik seit 1970 der
Anteil der Kinder und Jugendlichen an
der Gesamtbevölkerung um 4,2 Prozent
Düsseldorf (np). Im ersten Quartal 1978
gingen die Rohkakaovermahlungen in
der Bundesrepublik um drei bis vier
Prozent zurück. Allgemein wird in Markt-
kreisen vermutet, daß der Kakaokonsum
angesichts der immer noch unverhältnis-
zurückgegangen ist.
Unverändert verwenden die jungen Leu-
te das ihnen zur Verfügung stehende
Geld hauptsächlich für den Kauf von
Süßigkeiten und Büchern, aber fast
gleichrangig auch zum Sparen.
Die GfK registrierte jedoch auch wesent-
liche Ausgabensteigerungen für Schall-
platten, Zweiräder und Tanzveranstal-
tungen. Die Ausgaben für Pkw samt Zu-
behör, Tabakwaren, Aussteuer, Schmuck
und Kosmetik haben hingegen an Be-
deutungsgehalt verloren.
10-
Der Schraubverschluß
setzt sich durch
Immer weniger Weinflaschen werden
entkorkt. Auch die Winzergenossen-
schaften und Weinkellereien in der Pfalz
und Rheinhessen setzen
Schraubverschluß und werden bereits
den
den 78er Wein nicht mehr verkorken.
Vorteile des Schraubverschlusses:
auf
1. Das Wiederverschließen der ange-
brochenen Flaschen wird erleichtert;
2.
der Korkgeschmack kann auf den
Wein nicht mehr abfärben;
3. durch luftdichten Verschluß bleibt der
Wein länger lagerfähig.
- ng