Der Komet 4525 – Seite 3
1988-04-30 · Seite 3 von 28
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
epsuisa no
Snelds
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 D-6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774
Nr. 4525
Telefax 06331-13626
PIRMASENS
6780 Pirmasens 30. April 1988
813
org mist
snl fh
hob elleu
lle us
eb
Bezugspreis pro Vierteljahr:
Ausland 49,00 DM.
Erscheinungsweise 3mal monatlich
Inland 45,00 DM einschließlich 7% MwSt.
Anzeigenpreis: Grundpreis 1,19 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste Nr. 023 ab 1. 1. 1988 gültig.
Auskünfte und Zusagen des Finanzamts
Angesichts der Kompliziertheit und Unübersichtlich- Form einer Zusage
keit des Steuerrechts wird sich der Steuerpflichtige
namentlich, wenn er keinen sachkundigen Berater hat
Für die Verbindlichkeit einer Zusage ist nicht Voraus-
tratam nis
jesi nedelaed out
105. Jahrgang
sage festhält, wenn er im Hinblick auf diese Äußerung
geschäftliche Dispositionen getroffen hat, denen bei
abweichender Auffassung die Grundlage entzogen
häufig veranlaßt sehen, das Finanzamt um Aus- setzung, daß sie schriftlich erteilt worden ist. Hat aller- würde. Ist dagegen eine Zusage ohne Einfluß auf das
kunfterteilung über die steuerliche Beurteilung eines
gegebenen oder möglichen Sachverhalts anzugehen,
vor allem dann, wenn er daraufhin bestimmte ge-
schäftliche Dispositionen treffen will. Vielfach wird der
Steuerpflichtige auch versuchen, eine verbindliche
Zusage des Finanzamts über die steuerliche Behand-
lung eines künftigen Sachverhalts zu erreichen, da ei-
ne solche Zusage für ihn eine große Erleichterung
bedeuten kann.
Gesetzliche Regelung
dings der Steuerpflichtige nur mündlich mit dem
Finanzamt verhandelt, so liegt die Vermutung nahe,
daß er nur eine unverbindliche Meinungsäußerung er-
strebt und erhalten hat. Er muß dann notfalls das Ge-
genteil beweisen. Im übrigen stehen aber auch
mündliche, vorbehaltlos erteilte Zusagen unter dem
Grundsatz von Treu und Glauben.
Zuständiger Beamter
Zuständig für die Erteilung einer Zusage mit Bin-
dungswirkung ist im allgemeinen nur der Vorsteher
des Finanzamts oder der Sachgebietsleiter. Jeden-
Die Abgabenordnung (AO) 1977 regelt die Beratungs- falls muß die Zusage von einem Beamten ausgehen,
und Auskunftspflicht der Finanzbehörden in § 89. Da- der zur abschließenden Zeichnung befugt und mit die-
nach soll die Behörde die Abgabe von Erklärungen, ser Maßgabe vertretungsberechtigt ist. An die von ei-
die Stellung von Anträgen oder die Berichtigung von nem unzuständigen Beamten erteilte Zusage ist das
Erklärungen oder Anträgen anregen, wenn diese of- Finanzamt auch nach dem Grundsatz von Treu und
fensichtlich nur versehentlich oder aus Unkenntnis Glauben nicht gebunden; u. U. kommt aber eine
unterblieben oder unrichtig abgegeben oder gestellt Schadensersatzpflicht des betreffenden Beamten in
worden sind. Die Behörde hat auch, soweit erforder-
lich, Auskunft über die den Beteiligten im Besteue-
rungsverfahren zustehenden Rechte und die ihnen
obliegenden Pflichten zu erteilen.
Mit der Erteilung verbindlicher Zusagen aufgrund ei-
ner steuerlichen Außenprüfung befassen sich die §§
204-207 AO 1977. Hier finden sich Bestimmungen
über die Voraussetzungen, die Form, die Bindungs-
wirkung, das Außerkrafttreten, die Aufhebung und die
Änderung derartiger Zusagen. Dagegen fehlt es an ei-
ner gesetzlichen Regelung über die Erteilung verbind-
licher Zusagen in anderen Fällen und vor allem auch
der Frage, inwieweit nach dem Grundsatz von Treu
und Glauben, wie er auch im Steuerrecht anzuwen-
den ist, das Finanzamt an derartige Zusagen gebun-
den bleibt. Indes liegt hierzu eine umfangreiche
Rechtsprechung des Bundesfinanzhofs und der Fi-
nanzgerichte vor, die weiterhin maßgebend bleibt. Die
wichtigsten Einzelheiten werden nachstehend kurz
zusammengefaßt wiedergegeben.g
Beschränkte Auskunftspflicht edu ebribra
§ 89 AO 1977 erstreckt die Auskunftspflicht der Fi-
nanzbehörden nur auf Verfahrensfragen, so daß eine
Beratung in Fragen des materiellen Steuerrechts
nicht zu folgen braucht. Eine Ausnahme gilt nur für die
sog. Lohnsteueranrufungsauskunft: Nach § 42e EStG
hat das Betriebsstättenfinanzamt auf Anfrage eines
Beteiligten darüber Auskunft zu geben, ob und inwie-
weit im einzelnen Fall die Vorschriften über die Lohn-
steuer anzuwenden sind.
Gleichwohl wird sich das Finanzamt im Rahmen sei-
ner Fürsorgepflicht mitunter auch zur Auskunftsertei-
lung in materiellen Steuerfragen bereitfinden, z. B.
dann, wenn es dem Steuerpflichtigen wegen seiner
schlechten finanziellen Lage nicht möglich ist, einen
Steuerberater zu befragen. Eine Auskunft kann aber
im allgemeinen nach Treu und Glauben das Finanz-
amt nicht binden, da sie ihrem Wesen nach - anders
als die Zusage
unverbindlich ist.
-
Betracht.
Dispositionen des Steuerpflichtigen
aufgrund der Zusage
Der Steuerpflichtige kann nur dann verlangen, daß
das Finanzamt an der ihm seinerzeit gegebenen Zu-
Globus
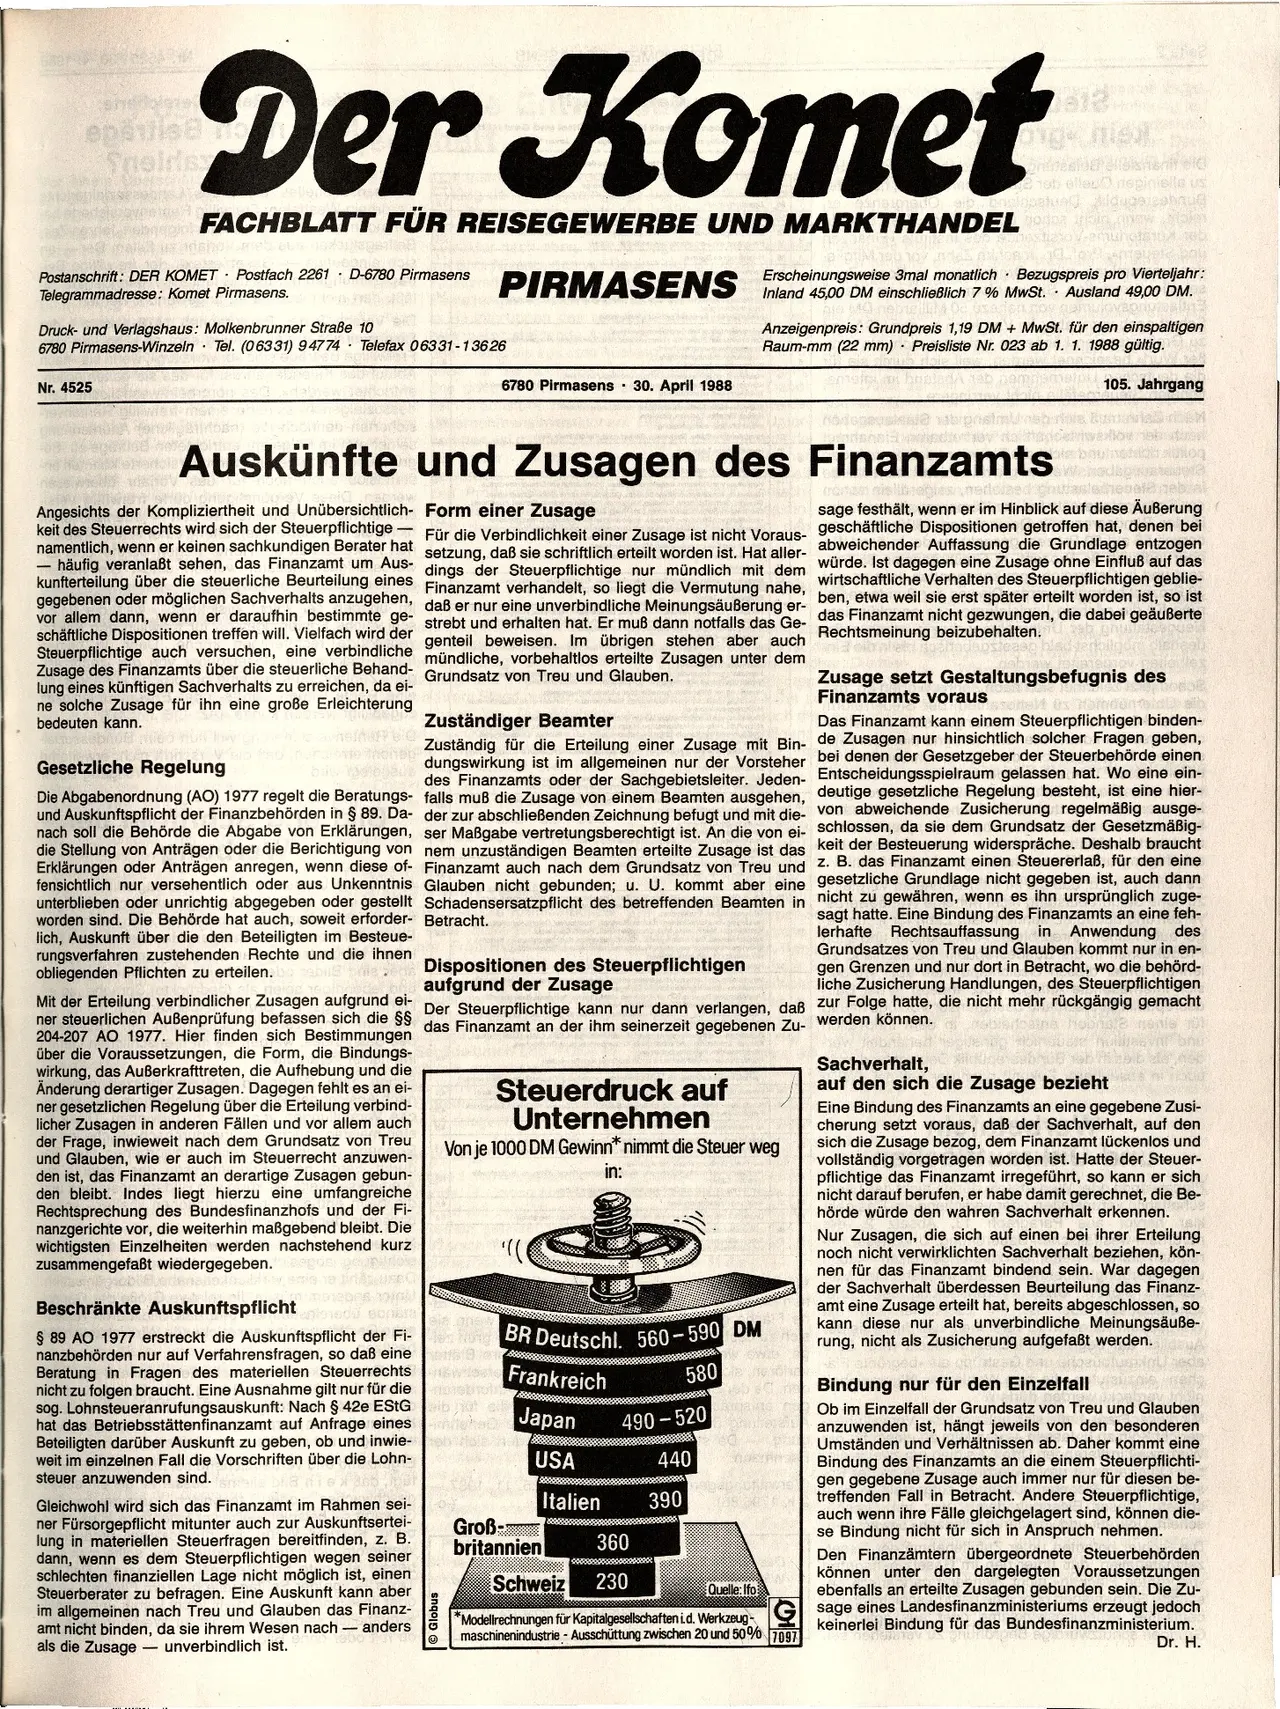
Steuerdruck auf
Unternehmen
Von je 1000 DM Gewinn* nimmt die Steuer weg
in:
BR Deutschl. 560-590 DM
Frankreich
580
Japan
490-520
USA
440
Italien
390
Groß-
britannien
360
Schweiz
230
Quelle: Ifo
wirtschaftliche Verhalten des Steuerpflichtigen geblie-
ben, etwa weil sie erst später erteilt worden ist, so ist
das Finanzamt nicht gezwungen, die dabei geäußerte
Rechtsmeinung beizubehalten.
Zusage setzt Gestaltungsbefugnis des
Finanzamts voraus
Das Finanzamt kann einem Steuerpflichtigen binden-
de Zusagen nur hinsichtlich solcher Fragen geben,
bei denen der Gesetzgeber der Steuerbehörde einen
Entscheidungsspielraum gelassen hat. Wo eine ein-
deutige gesetzliche Regelung besteht, ist eine hier-
von abweichende Zusicherung regelmäßig ausge-
schlossen, da sie dem Grundsatz der Gesetzmäßig-
keit der Besteuerung widerspräche. Deshalb braucht
z. B. das Finanzamt einen Steuererlaß, für den eine
gesetzliche Grundlage nicht gegeben ist, auch dann
nicht zu gewähren, wenn es ihn ursprünglich zuge-
sagt hatte. Eine Bindung des Finanzamts an eine feh-
lerhafte Rechtsauffassung in Anwendung des
Grundsatzes von Treu und Glauben kommt nur in en-
gen Grenzen und nur dort in Betracht, wo die behörd-
liche Zusicherung Handlungen, des Steuerpflichtigen
zur Folge hatte, die nicht mehr rückgängig gemacht
werden können.
Sachverhalt,
auf den sich die Zusage bezieht
Eine Bindung des Finanzamts an eine gegebene Zusi-
cherung setzt voraus, daß der Sachverhalt, auf den
sich die Zusage bezog, dem Finanzamt lückenlos und
vollständig vorgetragen worden ist. Hatte der Steuer-
pflichtige das Finanzamt irregeführt, so kann er sich
nicht darauf berufen, er habe damit gerechnet, die Be-
hörde würde den wahren Sachverhalt erkennen.
Nur Zusagen, die sich auf einen bei ihrer Erteilung
noch nicht verwirklichten Sachverhalt beziehen, kön-
nen für das Finanzamt bindend sein. War dagegen
der Sachverhalt überdessen Beurteilung das Finanz-
amt eine Zusage erteilt hat, bereits abgeschlossen, so
kann diese nur als unverbindliche Meinungsäuße-
rung, nicht als Zusicherung aufgefaßt werden.
Bindung nur für den Einzelfall
Ob im Einzelfall der Grundsatz von Treu und Glauben
anzuwenden ist, hängt jeweils von den besonderen
Umständen und Verhältnissen ab. Daher kommt eine
Bindung des Finanzamts an die einem Steuerpflichti-
gen gegebene Zusage auch immer nur für diesen be-
treffenden Fall in Betracht. Andere Steuerpflichtige,
auch wenn ihre Fälle gleichgelagert sind, können die-
se Bindung nicht für sich in Anspruch nehmen.
Den Finanzämtern übergeordnete Steuerbehörden
können unter den dargelegten Voraussetzungen
ebenfalls an erteilte Zusagen gebunden sein. Die Zu-
*Modellrechnungen für Kapitalgesellschaften i.d. Werkzeug- G sage eines Landesfinanzministeriums erzeugt jedoch
maschinenindustrie - Ausschüttung zwischen 20 und 50% 7097
keinerlei Bindung für das Bundesfinanzministerium.
Dr. H.