Der Komet 4525 – Seite 4
1988-04-30 · Seite 4 von 28
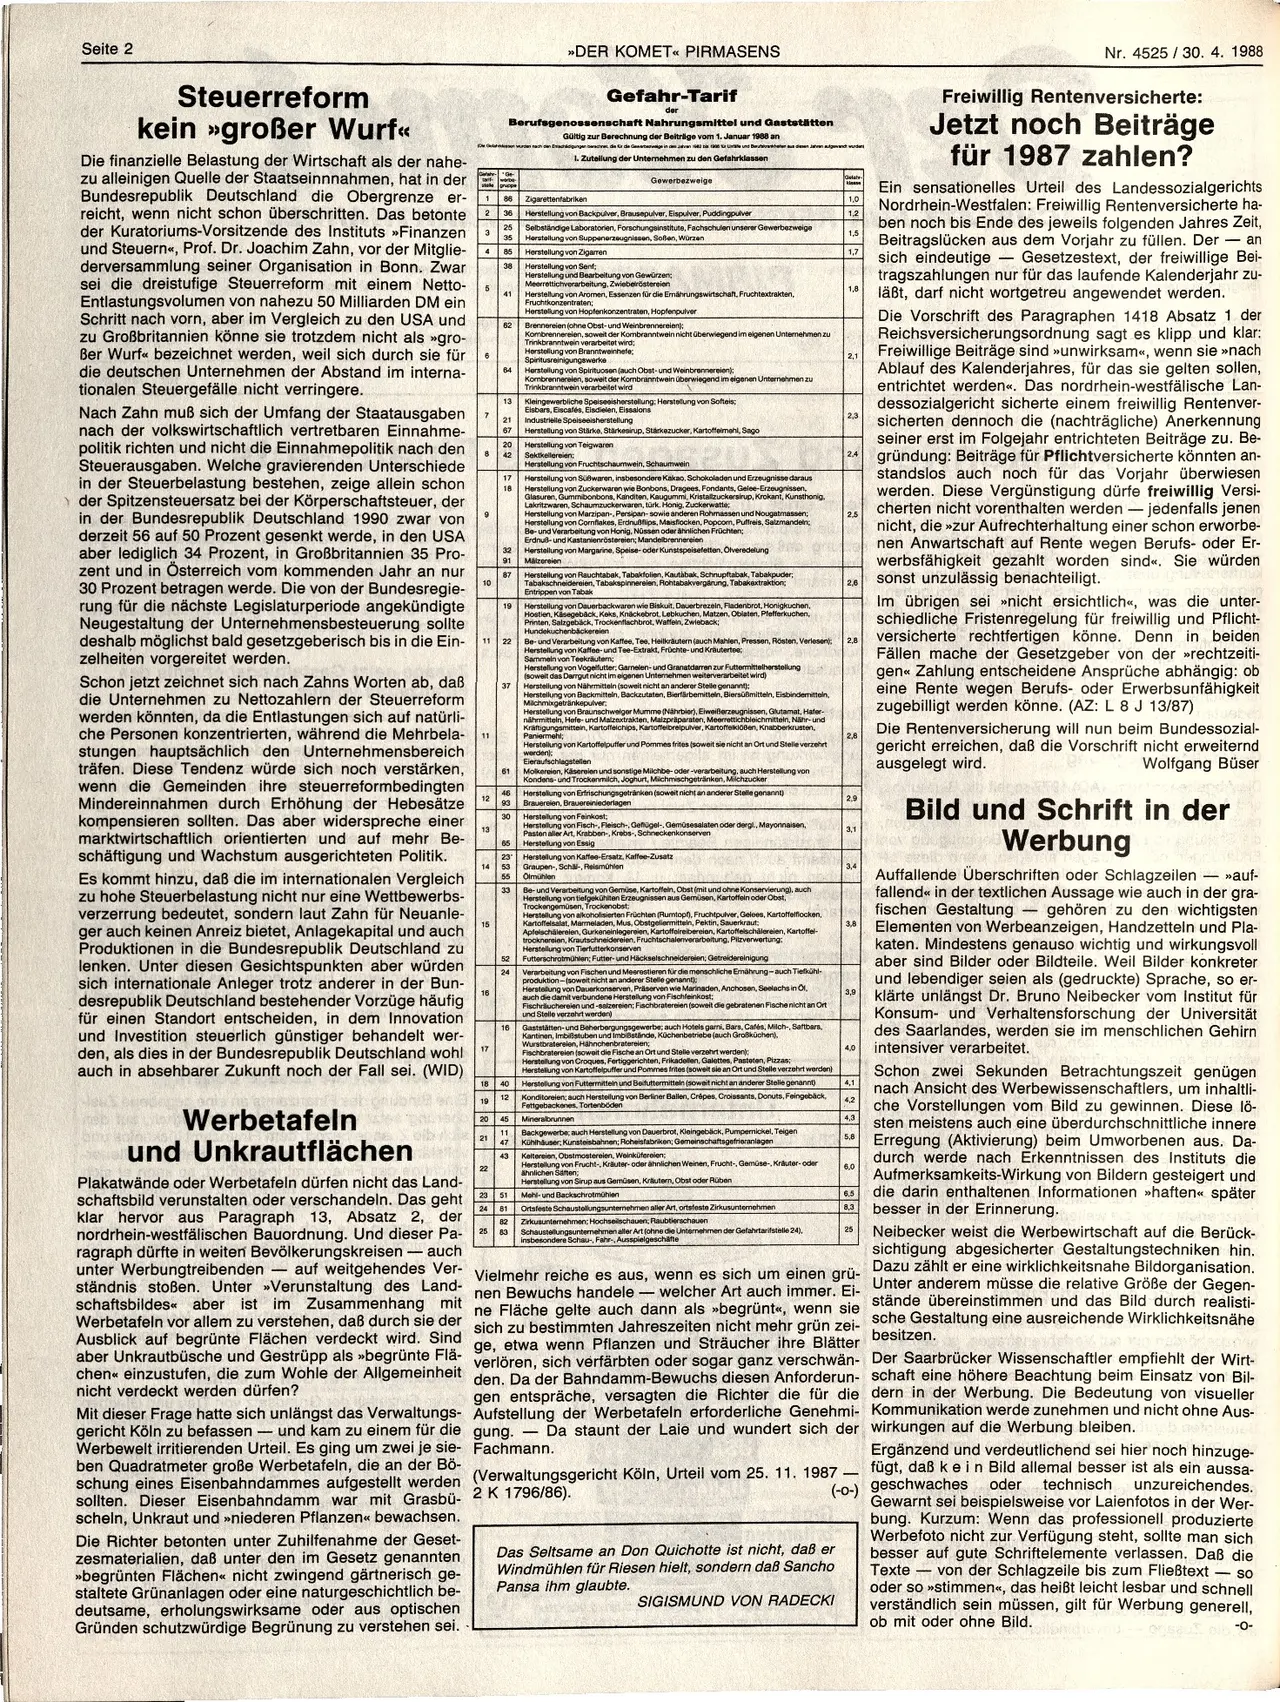
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 2
Steuerreform
kein »großer Wurf<<
Die finanzielle Belastung der Wirtschaft als der nahe-
zu alleinigen Quelle der Staatseinnnahmen, hat in der
Bundesrepublik Deutschland die Obergrenze er-
reicht, wenn nicht schon überschritten. Das betonte
der Kuratoriums-Vorsitzende des Instituts »Finanzen
und Steuern«<, Prof. Dr. Joachim Zahn, vor der Mitglie-
derversammlung seiner Organisation in Bonn. Zwar
sei die dreistufige Steuerreform mit einem Netto-
Entlastungsvolumen von nahezu 50 Milliarden DM ein
Schritt nach vorn, aber im Vergleich zu den USA und
zu Großbritannien könne sie trotzdem nicht als »gro-
Ber Wurf« bezeichnet werden, weil sich durch sie für
die deutschen Unternehmen der Abstand im interna-
tionalen Steuergefälle nicht verringere.
Nach Zahn muß sich der Umfang der Staatausgaben
nach der volkswirtschaftlich vertretbaren Einnahme-
politik richten und nicht die Einnahmepolitik nach den
Steuerausgaben. Welche gravierenden Unterschiede
in der Steuerbelastung bestehen, zeige allein schon
> der Spitzensteuersatz bei der Körperschaftsteuer, der
in der Bundesrepublik Deutschland 1990 zwar von
derzeit 56 auf 50 Prozent gesenkt werde, in den USA
aber lediglich 34 Prozent, in Großbritannien 35 Pro-
zent und in Österreich vom kommenden Jahr an nur
30 Prozent betragen werde. Die von der Bundesregie-
rung für die nächste Legislaturperiode angekündigte
Neugestaltung der Unternehmensbesteuerung sollte
deshalb möglichst bald gesetzgeberisch bis in die Ein-
zelheiten vorgereitet werden.
Schon jetzt zeichnet sich nach Zahns Worten ab, daß
die Unternehmen zu Nettozahlern der Steuerreform
werden könnten, da die Entlastungen sich auf natürli-
che Personen konzentrierten, während die Mehrbela-
stungen hauptsächlich den Unternehmensbereich
träfen. Diese Tendenz würde sich noch verstärken,
wenn die Gemeinden ihre steuerreformbedingten
Mindereinnahmen durch Erhöhung der Hebesätze
kompensieren sollten. Das aber widerspreche einer
marktwirtschaftlich orientierten und auf mehr Be-
schäftigung und Wachstum ausgerichteten Politik.
Es kommt hinzu, daß die im internationalen Vergleich
zu hohe Steuerbelastung nicht nur eine Wettbewerbs-
verzerrung bedeutet, sondern laut Zahn für Neuanle-
ger auch keinen Anreiz bietet, Anlagekapital und auch
Produktionen in die Bundesrepublik Deutschland zu
lenken. Unter diesen Gesichtspunkten aber würden
sich internationale Anleger trotz anderer in der Bun-
desrepublik Deutschland bestehender Vorzüge häufig
für einen Standort entscheiden, in dem Innovation
und Investition steuerlich günstiger behandelt wer-
den, als dies in der Bundesrepublik Deutschland wohl
auch in absehbarer Zukunft noch der Fall sei. (WID)
Werbetafeln
und Unkrautflächen
nicht verdeckt werden dürfen?
»DER KOMET« PIRMASENS
Gefahr-Tarif
der
Berufsgenossenschaft Nahrungsmittel und Gaststätten
Gültig zur Berechnung der Beiträge vom 1. Januar 1988 an
(De Geassen wurden nach den Entschädigungen berechnet, die für die Gewerbezweige in den Jahren 1982 bis 1988 für Unte und Berufskrankheiten aus diesen Jahven aufgewandt wurden
1. Zuteilung der Unternehmen zu den Gefahrklassen
Gewerbezweige
1,7
steile gruppe
1
86
Zigarettenfabriken
1,0
2
36 Herstellung von Backpulver, Brausepulver, Eispulver, Puddingpulver
1,2
25
3
35
Selbständige Laboratorien, Forschungsinstitute, Fachschulen unserer Gewerbezweige
Herstellung von Suppenerzeugnissen, Soßen, Würzen
1,5
4
85
Herstellung von Zigarren
38
Herstellung von Senf;
Herstellung und Bearbeitung von Gewürzen;
Meerrettichverarbeitung, Zwiebelröstereien
5
1,8
41
Herstellung von Aromen, Essenzen für die Ernährungswirtschaft, Fruchtextrakten,
Fruchtkonzentraten;
Herstellung von Hopfenkonzentraten, Hopfenpulver
62
Brennereien (ohne Obst- und Weinbrennereien);
Kombrennereien, soweit der Kornbranntwein nicht überwiegend im eigenen Unternehmen zu
Trinkbranntwein verarbeitet wird;
Herstellung von Branntweinhefe;
6
Spiritusreinigungswerke
64
Herstellung von Spirituosen (auch Obst- und Weinbrennereien);
Kombrennereien, soweit der Korbranntwein überwiegend im eigenen Unternehmen zu
Trinkbranntwein verarbeitet wird
13
Kleingewerbliche Speiseeisherstellung: Herstellung von Softeis;
Eisbars, Eiscafés, Eisdielen, Eissalons
7
21
Industrielle Speiseeisherstellung
67
Herstellung von Stärke, Stärkesirup, Stärkezucker, Kartoffelmehl, Sago
20
Herstellung von Teigwaren
8
42
Sektkellereien;
Herstellung von Fruchtschaumwein, Schaumwein
17
Herstellung von Süßwaren, insbesondere Kakao, Schokoladen und Erzeugnisse daraus
Herstellung von Zuckerwaren wie Bonbons, Dragees, Fondants, Gelee-Erzeugnissen,
Glasuren, Gummibonbons, Kanditen, Kaugummi, Kristallzuckersirup, Krokant, Kunsthonig,
Lakritzwaren, Schaumzuckerwaren, türk. Honig, Zuckerwatte;
18
Herstellung von Marzipan-, Persipan-sowie anderen Rohmassen und Nougatmassen;
Herstellung von Cornflakes, Erdnuẞflips, Maisflocken, Popcorn, Puffreis, Salzmandeln;
Be- und Verarbeitung von Honig, Nüssen oder ähnlichen Früchten;
Erdnuß- und Kastanienröstereien; Mandelbrennereien
32
91
Herstellung von Margarine, Speise- oder Kunstspeisefetten, Ölveredelung
Mälzereien
87
10
Herstellung von Rauchtabak, Tabakfolien, Kautàbak, Schnupftabak, Tabakpuder;
Tabakschneidereien, Tabakspinnereien, Rohtabakvergärung, Tabakextraktion;
Entrippen von Tabak
19
Herstellung von Dauerbackwaren wie Biskuit, Dauerbrezeln, Fladenbrot, Honigkuchen,
Hostien, Käsegebäck, Keks, Knäckebrot, Lebkuchen, Matzen, Oblaten, Pfefferkuchen,
Printen, Salzgebäck, Trockenflachbrot, Waffeln, Zwieback;
Hundekuchenbäckereien
11
22
11
15
37
Be- und Verarbeitung von Kaffee, Tee, Heilkräutern (auch Mahlen, Pressen, Rösten, Verlesen);
Herstellung von Kaffee- und Tee-Extrakt, Früchte- und Kräutertee;
Sammeln von Teekräutern;
Herstellung von Vogelfutter; Garnelen- und Granatdarren zur Futtermittelherstellung
(soweit das Darrgut nicht im eigenen Unternehmen weiterverarbeitet wird)
Herstellung von Nährmitteln (soweit nicht an anderer Stelle genannt);
Herstellung von Backmitteln, Backzutaten, Bierfärbemitteln, Biersüßmitteln, Eisbindemitteln,
Milchmixgetränkepulver,
Herstellung von Braunschweiger Mumme (Nährbier), Eiweißerzeugnissen, Glutamat, Hafer-
nährmitteln, Hefe- und Malzextrakten, Malzpräparaten, Meerrettichbleichmitteln, Nähr- und
Kräftigungsmitteln, Kartoffelchips, Kartoffelbreipulver, Kartoffelklößen, Knabberkrusten,
Paniermehl;
Herstellung von Kartoffelpuffer und Pommes frites (soweit sie nicht an Ort und Stelle verzehrt
werden);
2,1
2,3
2,4
2,5
2,6
2,8
2,8
2,9
3,9
Eieraufschlagstellen
61
Molkereien, Käsereien und sonstige Milchbe- oder-verarbeitung, auch Herstellung von
Kondens- und Trockenmilch, Joghurt, Milchmischgetränken, Milchzucker
46
Herstellung von Erfrischungsgetränken (soweit nicht an anderer Stelle genannt)
12
93
Brauereien, Brauereiniederlagen
30
Herstellung von Feinkost;
13
65
Herstellung von Fisch-, Fleisch-, Geflügel-, Gemüsesalaten oder dergl., Mayonnaisen,
Pasten aller Art, Krabben-, Krebs-, Schneckenkonserven
Herstellung von Essig
3,1
23
Herstellung von Kaffee-Ersatz, Kaffee-Zusatz
14 53
Graupen-, Schäl-, Reismühlen
3.4
55
Olmühlen
33
Be- und Verarbeitung von Gemüse, Kartoffeln, Obst (mit und ohne Konservierung), auch
Herstellung von tiefgekühlten Erzeugnissen aus Gemüsen, Kartoffeln oder Obst,
Trockengemüsen, Trockenobst;
Herstellung von alkoholisierten Früchten (Rumtopf), Fruchtpulver, Gelees, Kartoffelflocken,
Kartoffelsalat, Marmeladen, Mus, Obstgeliermitteln, Pektin, Sauerkraut;
Apfelschälereien, Gurkeneinlegereien, Kartoffelreibereien, Kartoffelschälereien, Kartoffel-
trocknereien, Krautschneidereien, Fruchtschalenverarbeitung, Pilzverwertung:
Herstellung von Tierfutterkonserven
3,8
52
Futterschrotmühlen; Futter- und Häckselschneidereien; Getreidereinigung
24
Verarbeitung von Fischen und Meerestieren für die menschliche Ernährung-auch Tiefkühl-
produktion-(soweit nicht an anderer Stelle genannt);
Herstellung von Dauerkonserven, Präserven wie Marinaden, Anchosen, Seelachs in Ol,
auch die damit verbundene Herstellung von Fischfeinkost;
Fischräuchereien und -salzereien; Fischbratereien (soweit die gebratenen Fische nicht an Ort
und Stelle verzehrt werden)
16
Gaststätten-und Beherbergungsgewerbe; auch Hotels garni, Bars, Cafés, Milch-, Saftbars,
Kantinen, Imbiẞstuben und Imbißstände, Küchenbetriebe (auch Großküchen),
Wurstbratereien, Hähnchenbratereien;
Fischbratereien (soweit die Fische an Ort und Stelle verzehrt werden);
4,0
18 40
12
19
Herstellung von Croques, Fertiggerichten, Frikadellen, Galettes, Pasteten, Pizzas;
Herstellung von Kartoffelpuffer und Pommes frites (soweit sie an Ort und Stelle verzehrt werden)
Herstellung von Futtermitteln und Beifuttermitteln (soweit nicht an anderer Stelle genannt)
Konditoreien; auch Herstellung von Berliner Ballen, Crêpes, Croissants, Donuts, Feingebäck,
Fettgebackenes, Tortenböden
4.1
4.2
20 45
Mineralbrunnen
4,3
11
Backgewerbe; auch Herstellung von Dauerbrot, Kleingebäck, Pumpernickel, Teigen
21
43
47 Kühlhäuser; Kunsteisbahnen; Roheisfabriken; Gemeinschaftsgefrieranlagen
Keltereien, Obstmostereien, Weinküfereien;
22
Herstellung von Frucht-, Kräuter- oder ähnlichen Weinen, Frucht-, Gemüse-, Kräuter- oder
ähnlichen Säften;
6,0
Herstellung von Sirup aus Gemüsen, Kräutern, Obst oder Rüben
23 51
24 81
Mehl- und Backschrotmühlen
82
Ortsfeste Schaustellungsunternehmen aller Art, ortsfeste Zirkusunternehmen
Zirkusunternehmen; Hochseilschauen; Raubtierschauen
Schaustellungsunternehmen aller Art (ohne die Unternehmen der Gefahrtarifstelle 24).
insbesondere Schau-, Fahr-, Ausspielgeschäfte
25
17
25 83
5,8
6,5
8,3
Nr. 4525/30. 4. 1988
Freiwillig Rentenversicherte:
Jetzt noch Beiträge
für 1987 zahlen?
Ein sensationelles Urteil des Landessozialgerichts
Nordrhein-Westfalen: Freiwillig Rentenversicherte ha-
ben noch bis Ende des jeweils folgenden Jahres Zeit,
Beitragslücken aus dem Vorjahr zu füllen. Der - an
sich eindeutige Gesetzestext, der freiwillige Bei-
tragszahlungen nur für das laufende Kalenderjahr zu-
läßt, darf nicht wortgetreu angewendet werden.
Die Vorschrift des Paragraphen 1418 Absatz 1 der
Reichsversicherungsordnung sagt es klipp und klar:
Freiwillige Beiträge sind »unwirksam«<, wenn sie »>nach
Ablauf des Kalenderjahres, für das sie gelten sollen,
entrichtet werden«. Das nordrhein-westfälische Lan-
dessozialgericht sicherte einem freiwillig Rentenver-
sicherten dennoch die (nachträgliche) Anerkennung
seiner erst im Folgejahr entrichteten Beiträge zu. Be-
gründung: Beiträge für Pflichtversicherte könnten an-
standslos auch noch für das Vorjahr überwiesen
werden. Diese Vergünstigung dürfe freiwillig Versi-
cherten nicht vorenthalten werden jedenfalls jenen
nicht, die >>zur Aufrechterhaltung einer schon erworbe-
nen Anwartschaft auf Rente wegen Berufs- oder Er-
werbsfähigkeit gezahlt worden sind«. Sie würden
sonst unzulässig benachteiligt.
Im übrigen sei »nicht ersichtlich«, was die unter-
schiedliche Fristenregelung für freiwillig und Pflicht-
versicherte rechtfertigen könne. Denn in beiden
Fällen mache der Gesetzgeber von der »rechtzeiti-
gen« Zahlung entscheidene Ansprüche abhängig: ob
eine Rente wegen Berufs- oder Erwerbsunfähigkeit
zugebilligt werden könne. (AZ: L 8 J 13/87)
Die Rentenversicherung will nun beim Bundessozial-
gericht erreichen, daß die Vorschrift nicht erweiternd
ausgelegt wird.
Wolfgang Büser
Bild und Schrift in der
Werbung
Auffallende Überschriften oder Schlagzeilen
- »auf-
fallend« in der textlichen Aussage wie auch in der gra-
fischen Gestaltung - gehören zu den wichtigsten
Elementen von Werbeanzeigen, Handzetteln und Pla-
katen. Mindestens genauso wichtig und wirkungsvoll
aber sind Bilder oder Bildteile. Weil Bilder konkreter
und lebendiger seien als (gedruckte) Sprache, so er-
klärte unlängst Dr. Bruno Neibecker vom Institut für
Konsum- und Verhaltensforschung der Universität
des Saarlandes, werden sie im menschlichen Gehirn
intensiver verarbeitet.
Schon zwei Sekunden Betrachtungszeit genügen
nach Ansicht des Werbewissenschaftlers, um inhaltli-
che Vorstellungen vom Bild zu gewinnen. Diese lö-
sten meistens auch eine überdurchschnittliche innere
Erregung (Aktivierung) beim Umworbenen aus. Da-
durch werde nach Erkenntnissen des Instituts die
Aufmerksamkeits-Wirkung von Bildern gesteigert und
die darin enthaltenen Informationen »haften<< später
besser in der Erinnerung.
Neibecker weist die Werbewirtschaft auf die Berück-
sichtigung abgesicherter Gestaltungstechniken hin.
Dazu zählt er eine wirklichkeitsnahe Bildorganisation.
Unter anderem müsse die relative Größe der Gegen-
stände übereinstimmen und das
Bild durch realisti-
sche Gestaltung eine ausreichende Wirklichkeitsnähe
besitzen.
Plakatwände oder Werbetafeln dürfen nicht das Land-
schaftsbild verunstalten oder verschandeln. Das geht
klar hervor aus Paragraph 13, Absatz 2, der
nordrhein-westfälischen Bauordnung. Und dieser Pa-
ragraph dürfte in weiten Bevölkerungskreisen - auch
unter Werbungtreibenden auf weitgehendes Ver- Vielmehr reiche es aus, wenn es sich um einen grü-
ständnis stoßen. Unter »Verunstaltung des Land-
schaftsbildes<< aber ist im Zusammenhang mit nen Bewuchs handele - welcher Art auch immer. Ei-
Werbetafeln vor allem zu verstehen, daß
durch sie der ne Fläche gelte auch dann als »begrünt«<, wenn sie
Ausblick auf begrünte Flächen verdeckt wird. Sind
sich zu bestimmten Jahreszeiten nicht mehr grün zei-
ge, etwa wenn Pflanzen und Sträucher ihre Blätter
aber Unkrautbüsche und Gestrüpp als »>begrünte Flä- verlören, sich verfärbten oder sogar ganz verschwän- Der Saarbrücker Wissenschaftler empfiehlt der Wirt-
chen« einzustufen, die zum Wohle der Allgemeinheit den. Da der Bahndamm-Bewuchs diesen Anforderun- schaft eine höhere Beachtung beim Einsatz von Bil-
gen entspräche, versagten die Richter die für die dern in der Werbung. Die Bedeutung von visueller
Aufstellung der Werbetafeln erforderliche Genehmi- Kommunikation werde zunehmen und nicht ohne Aus-
gung. Da staunt der Laie und wundert sich der wirkungen auf die Werbung bleiben.
Ergänzend und verdeutlichend sei hier noch hinzuge-
fügt, daß kein Bild allemal besser ist als ein aussa-
oder technisch unzureichendes.
geschwaches
Gewarnt sei beispielsweise vor Laienfotos in der Wer-
bung. Kurzum: Wenn das professionell produzierte
Werbefoto nicht zur Verfügung steht, sollte man sich
besser auf gute Schriftelemente verlassen. Daß die
Texte von der Schlagzeile bis zum Fließtext - so
oder so »stimmen«, das heißt leicht lesbar und schnell
verständlich sein müssen, gilt für Werbung generell,
ob mit oder ohne Bild.
(-o-)
Mit dieser Frage hatte sich unlängst das Verwaltungs-
gericht Köln zu befassen und kam zu einem für die
Werbewelt irritierenden Urteil. Es ging um zwei je sie- Fachmann.
ben Quadratmeter große Werbetafeln, die an der Bö-
schung eines Eisenbahndammes aufgestellt werden (Verwaltungsgericht Köln, Urteil vom 25. 11. 1987-
sollten. Dieser Eisenbahndamm war mit Grasbü-
2 K 1796/86).
scheln, Unkraut und »niederen Pflanzen« bewachsen.
Die Richter betonten unter Zuhilfenahme der Geset-
zesmaterialien, daß unter den im Gesetz genannten
»begrünten Flächen« nicht zwingend gärtnerisch ge-
staltete Grünanlagen oder eine naturgeschichtlich be-
deutsame, erholungswirksame oder aus optischen
Gründen schutzwürdige Begrünung zu verstehen sei.
Das Seltsame an Don Quichotte ist nicht, daß er
Windmühlen für Riesen hielt, sondern daß Sancho
Pansa ihm glaubte.
SIGISMUND VON RADECKI
-0-