Der Komet 4530 – Seite 8
1988-06-20 · Seite 8 von 24
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
»DER KOMET« PIRMASENS
European Showmen's-Union
Europäische Schausteller-Union
Union Foraine Européenne
Mitglied im Ausschuß Handel und Vertrieb in
den Europäischen Gemeinschaften / NGO-Mitglied
(nichtstaatlicher Organisationen) im Europarat
E.V./E.G./E.F. Organis.-Reg. Bruxelles IV / 73
Register-office / Sitz / Siège-social Luxembourg
Generalsekretariat:
LUXEMBOURG
21 Allée Scheffer
Case postale 2772
Büro:
Lippestraße 59
D-4712 Werne
Telefon (0 23 89) 32 74
Fax: (023 89) 53 50 33
כתש
JEE
Nr. 4530/20. 6. 1988
Erhöhte Sätze (33%) für Luxusgüter haben zusätzlich
Belgien, Frankreich, Griechenland, Italien, Portugal
und Spanien. In allen EG-Ländern in denen der re-
duzierte Mehrwertsteuersatz angewandt wird, er-
halten Zirkus- und Schaustellungsunternehmen
den ermäßigten Satz.
Nunmehr soll auf Vorschlag der EG-Kommission
der ermäßigte Satz auf lebenswichtige Güter des
Grundbedarfs wie Nahrungsmittel, Wasser, Ener-
gie, Medikamente, Zeitschriften und Bücher ein-
geengt werden.
Die Hearings zur Mehrwertsteuer dienen zur Mei-
nhenungsbildung zu dem Vorschlag der EG-Kommission,
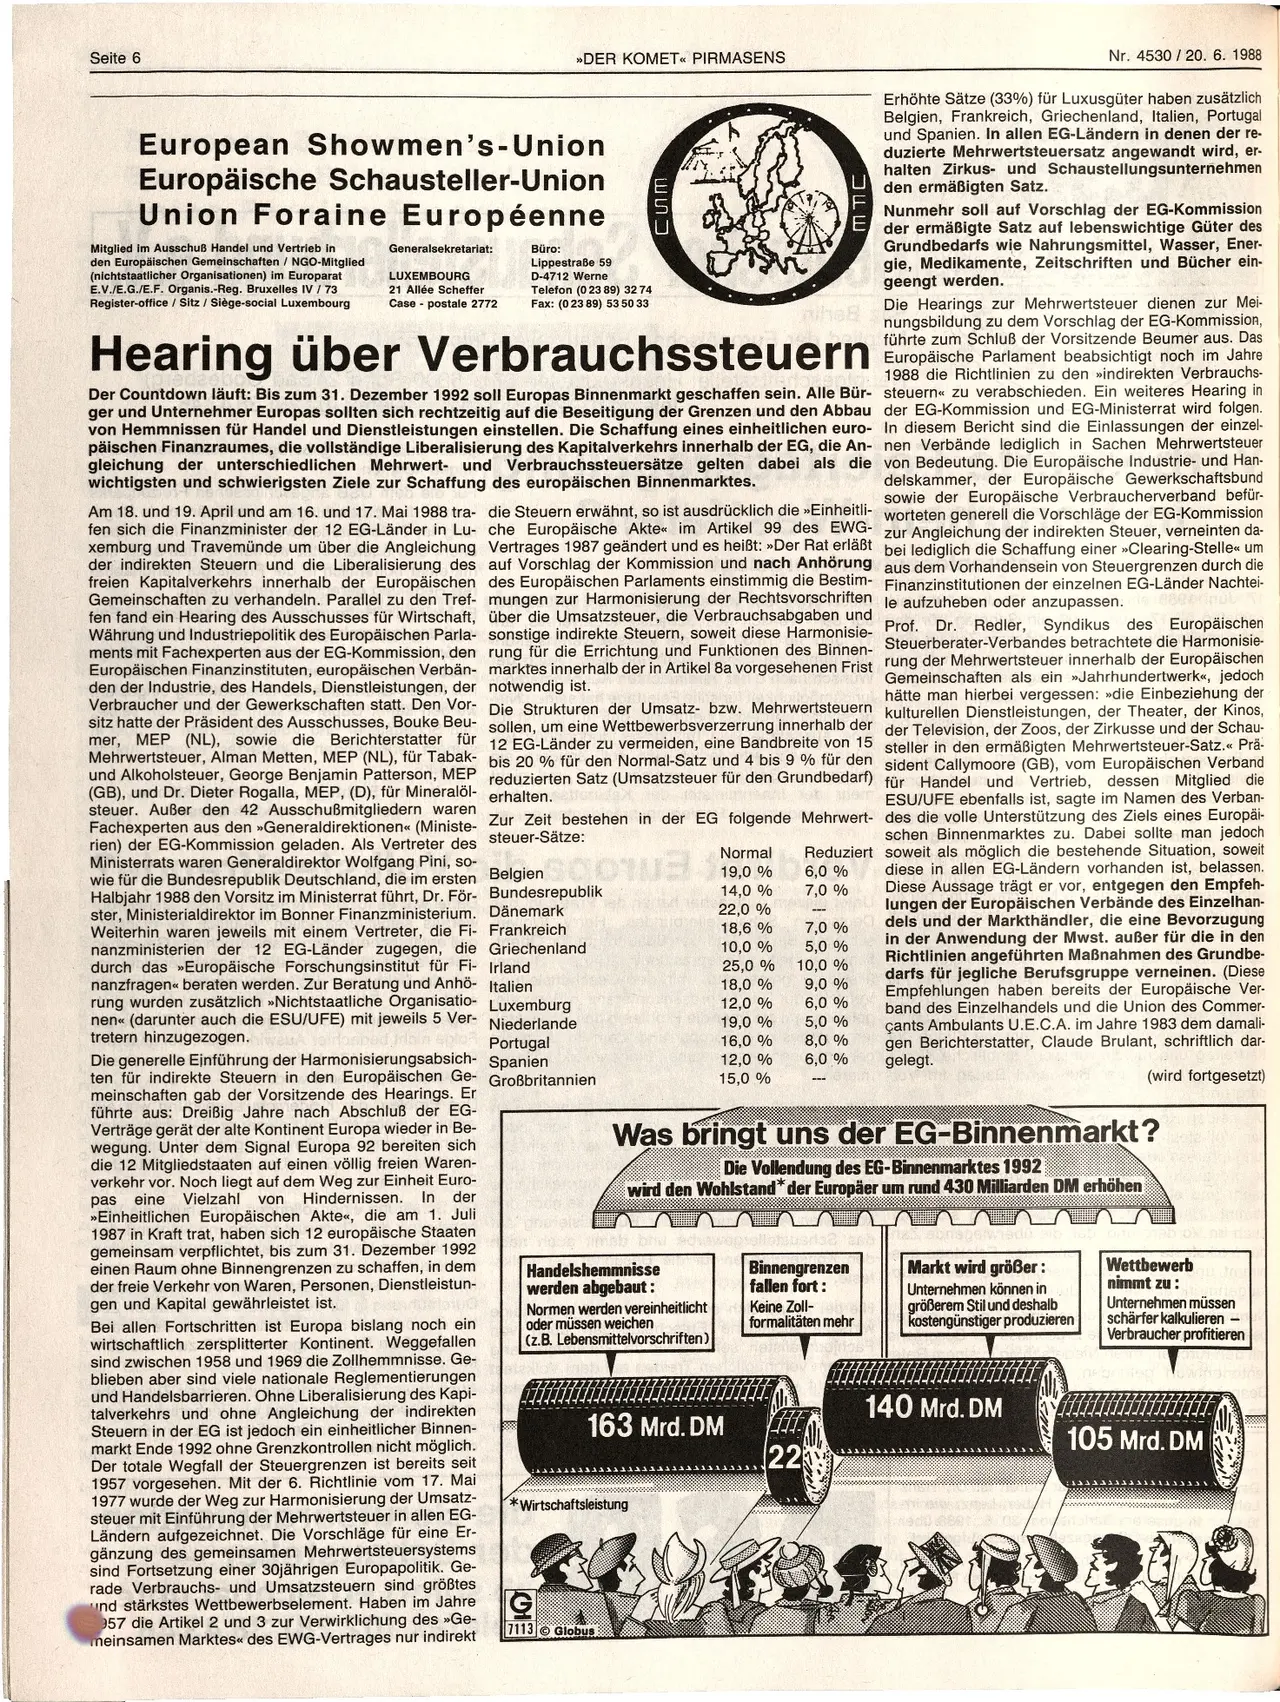
Hearing über Verbrauchssteuern
Der Countdown läuft: Bis zum 31. Dezember 1992 soll Europas Binnenmarkt geschaffen sein. Alle Bür-
ger und Unternehmer Europas sollten sich rechtzeitig auf die Beseitigung der Grenzen und den Abbau
von Hemmnissen für Handel und Dienstleistungen einstellen. Die Schaffung eines einheitlichen euro-
päischen Finanzraumes, die vollständige Liberalisierung des Kapitalverkehrs innerhalb der EG, die An-
gleichung der unterschiedlichen Mehrwert- und Verbrauchssteuersätze gelten dabei als die
wichtigsten und schwierigsten Ziele zur Schaffung des europäischen Binnenmarktes.
Am 18. und 19. April und am 16. und 17. Mai 1988 tra- die Steuern erwähnt, so ist ausdrücklich die »>Einheitli-
fen sich die Finanzminister der 12 EG-Länder in Lu- che Europäische Akte« im Artikel 99 des EWG-
xemburg und Travemünde um über die Angleichung Vertrages 1987 geändert und es heißt: »Der Rat erläßt
der indirekten Steuern und die Liberalisierung des auf Vorschlag der Kommission und nach Anhörung
freien Kapitalverkehrs innerhalb der Europäischen des Europäischen Parlaments einstimmig die Bestim-
Gemeinschaften zu verhandeln. Parallel zu den Tref- mungen zur Harmonisierung der Rechtsvorschriften
fen fand ein Hearing des Ausschusses für Wirtschaft, über die Umsatzsteuer, die Verbrauchsabgaben und
Währung und Industriepolitik des Europäischen Parla- sonstige indirekte Steuern, soweit diese Harmonisie-
ments mit Fachexperten aus der EG-Kommission, den rung für die Errichtung und Funktionen des Binnen-
Europäischen Finanzinstituten, europäischen Verbän- marktes innerhalb der in Artikel 8a vorgesehenen Frist
den der Industrie, des Handels, Dienstleistungen, der notwendig ist.
Verbraucher und der Gewerkschaften statt. Den Vor-
sitz hatte der Präsident des Ausschusses, Bouke Beu-
mer, MEP (NL), sowie die Berichterstatter für
Mehrwertsteuer, Alman Metten, MEP (NL), für Tabak-
und Alkoholsteuer, George Benjamin Patterson, MEP
(GB), und Dr. Dieter Rogalla, MEP, (D), für Mineralöl-
steuer. Außer den 42 Ausschußmitgliedern waren
Fachexperten aus den »Generaldirektionen« (Ministe- Zur Zeit bestehen in der EG folgende Mehrwert-
steuer-Sätze:
rien) der EG-Kommission geladen. Als Vertreter des
Ministerrats waren Generaldirektor Wolfgang Pini, so-
wie für die Bundesrepublik Deutschland, die im ersten Belgien O
Halbjahr 1988 den Vorsitz im Ministerrat führt, Dr. För- Bundesrepublik
ster, Ministerialdirektor im Bonner Finanzministerium. Dänemark
Weiterhin waren jeweils mit einem Vertreter, die Fi- Frankreich
nanzministerien der 12 EG-Länder zugegen, die Griechenland
durch das »Europäische Forschungsinstitut für Fi- Irland
nanzfragen<< beraten werden. Zur Beratung und Anhö- Italien
rung wurden zusätzlich »Nichtstaatliche Organisatio- Luxemburg
nen« (darunter auch die ESU/UFE) mit jeweils 5 Ver-
tretern hinzugezogen.
Die Strukturen der Umsatz- bzw. Mehrwertsteuern
sollen, um eine Wettbewerbsverzerrung innerhalb der
12 EG-Länder zu vermeiden, eine Bandbreite von 15
bis 20% für den Normal-Satz und 4 bis 9% für den
reduzierten Satz (Umsatzsteuer für den Grundbedarf)
erhalten.
Reduziert
6,0 %
7,0 %
Normal
19,0 %
14,0 %
22,0 %
18,6 %
10,0 %
25,0 %
7,0 %
5,0 %
10,0 %
18,0 %
9,0%
12,0 %
6,0 %
Niederlande
19,0 %
Portugal
16,0 %
12,0 %
5,0 %
8,0 %
6,0 %
15,0 %
Die generelle Einführung der Harmonisierungsabsich- Spanien
ten für indirekte Steuern in den Europäischen Ge- Großbritannien
meinschaften gab der Vorsitzende des Hearings. Er
führte aus: Dreißig Jahre nach Abschluß der EG-
Verträge gerät der alte Kontinent Europa wieder in Be-
wegung. Unter dem Signal Europa 92 bereiten sich
die 12 Mitgliedstaaten auf einen völlig freien Waren-
verkehr vor. Noch liegt auf dem Weg zur Einheit Euro-
eine
pas
Vielzahl von Hindernissen. In der
»Einheitlichen Europäischen Akte«, die am 1. Juli
1987 in Kraft trat, haben sich 12 europäische Staaten
gemeinsam verpflichtet, bis zum 31. Dezember 1992
einen Raum ohne Binnengrenzen zu schaffen, in dem
der freie Verkehr von Waren, Personen, Dienstleistun-
gen und Kapital gewährleistet ist.
Bei allen Fortschritten ist Europa bislang noch ein
wirtschaftlich zersplitterter Kontinent. Weggefallen
sind zwischen 1958 und 1969 die Zollhemmnisse. Ge-
blieben aber sind viele nationale Reglementierungen
und Handelsbarrieren. Ohne Liberalisierung des Kapi-
talverkehrs und ohne Angleichung der indirekten
Steuern in der EG ist jedoch ein einheitlicher Binnen-
markt Ende 1992 ohne Grenzkontrollen nicht möglich.
Der totale Wegfall der Steuergrenzen ist bereits seit
1957 vorgesehen. Mit der 6. Richtlinie vom 17. Mai
1977 wurde der Weg zur Harmonisierung der Umsatz-
steuer mit Einführung der Mehrwertsteuer in allen EG-
Ländern aufgezeichnet. Die Vorschläge für eine Er-
gänzung des gemeinsamen Mehrwertsteuersystems
sind Fortsetzung einer 30jährigen Europapolitik. Ge-
rade Verbrauchs- und Umsatzsteuern sind größtes
und stärkstes Wettbewerbselement. Haben im Jahre
957 die Artikel 2 und 3 zur Verwirklichung des »Ge-
meinsamen Marktes« des EWG-Vertrages nur indirekt
führte zum Schluß der Vorsitzende Beumer aus. Das
Europäische Parlament beabsichtigt noch im Jahre
1988 die Richtlinien zu den »indirekten Verbrauchs-
steuern« zu verabschieden. Ein weiteres Hearing in
der EG-Kommission und EG-Ministerrat wird folgen.
In diesem Bericht sind die Einlassungen der einzel-
nen Verbände lediglich in Sachen Mehrwertsteuer
von Bedeutung. Die Europäische Industrie- und Han-
delskammer, der Europäische Gewerkschaftsbund
sowie der Europäische Verbraucherverband befür-
worteten generell die Vorschläge der EG-Kommission
zur Angleichung der indirekten Steuer, verneinten da-
bei lediglich die Schaffung einer »Clearing-Stelle<< um
aus dem Vorhandensein von Steuergrenzen durch die
Finanzinstitutionen der einzelnen EG-Länder Nachtei-
le aufzuheben oder anzupassen.
Prof. Dr. Redler, Syndikus des Europäischen
Steuerberater-Verbandes betrachtete die Harmonisie-
rung der Mehrwertsteuer innerhalb der Europäischen
Gemeinschaften als ein »Jahrhundertwerk«<, jedoch
hätte man hierbei vergessen: »die Einbeziehung der
kulturellen Dienstleistungen, der Theater, der Kinos,
der Television, der Zoos, der Zirkusse und der Schau-
steller in den ermäßigten Mehrwertsteuer-Satz.<< Prä-
sident Callymoore (GB), vom Europäischen Verband
für Handel und Vertrieb, dessen Mitglied die
ESU/UFE ebenfalls ist, sagte im Namen des Verban-
des die volle Unterstützung des Ziels eines Europäi-
schen Binnenmarktes zu. Dabei sollte man jedoch
soweit als möglich die bestehende Situation, soweit
diese in allen EG-Ländern vorhanden ist, belassen.
Diese Aussage trägt er vor, entgegen den Empfeh-
lungen der Europäischen Verbände des Einzelhan-
dels und der Markthändler, die eine Bevorzugung
in der Anwendung der Mwst. außer für die in den
Richtlinien angeführten Maßnahmen des Grundbe-
darfs für jegliche Berufsgruppe verneinen. (Diese
Empfehlungen haben bereits der Europäische Ver-
band des Einzelhandels und die Union des Commer-
çants Ambulants U.E.C.A. im Jahre 1983 dem damali-
gen Berichterstatter, Claude Brulant, schriftlich dar-
gelegt.
(wird fortgesetzt)
Was bringt uns der EG-Binnenmarkt?
Die Vollendung des EG-Binnenmarktes 1992
wird den Wohlstand* der Europäer um rund 430 Milliarden DM erhöhen
simsb bnu ediowe
Handelshemmnisse
werden abgebaut:
Normen werden vereinheitlicht
oder müssen weichen
(z.B. Lebensmittelvorschriften)
163 Mrd. DM
*Wirtschaftsleistung
G
7113 Globus
Binnengrenzen
fallen fort:
Keine Zoll- e
formalitäten mehr
22
Markt wird größer :
Unternehmen können in
größerem Stil und deshalb
kostengünstiger produzieren
Wettbewerb
nimmt zu:
Unternehmen müssen
schärfer kalkulieren -
Verbraucher profitieren
140 Mrd. DM
105 Mrd. DM