Der Komet 4541 – Seite 4
1988-10-10 · Seite 4 von 36
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 2
»DER KOMET« PIRMASENS
Besteuerung von Spielautomaten
Nr. 4541 10. 10. 1988
Schließlich meint das Gericht, den betroffenen Unter-
nehmen hätte genügend Zeit zur Verfügung gestan-
den, sich auf die Erhöhung der Vergnügungssteuer in
Grundsätzlich haben Widerspruch und Anfechtungs- hält, die nach der Konzeption des Gesetzgebers letzt- dem jetzt geltenden Umfang einzustellen und entspre-
lich die Steuer tragen soll. Für die
Abwälzung genügt chende Dispositionen zu treffen. Bereits längere Zeit
vielmehr, daß der Steuerpflichtige den von ihm zu vor Inkrafttreten
des Vergnügungssteuergesetzes
zahlenden Betrag in die Kalkulation seiner Selbstko- Nordrhein-Westfalen hätte
eine Erhöhung speziell für
sten einsetzen und dann die zur Aufrechterhaltung Geldspielautomaten zur Diskussion gestanden.
Auch
der Wirtschaftlichkeit seines Unternehmens geeigne- wenn das genaue Ausmaß
der Erhöhung nicht festge-
ten Maßnahmen-Umsatzsteigerung oder Senkung standen hätte,
war unter dem ordnungspolitischen
der sonstigen Kosten - treffen kann. Diese Voraus- Gesichtspunkt
der Einschränkung der Spielhallenbe-
setzung ist zumindest solange gegeben, wie der Spie- triebe eine deutliche Anhebung zu
erwarten und da-
lereinsatz nicht nur den Steuerbetrag und die von auszugehen
gewesen, daß die Gemeinden
sonstigen notwendigen Unkosten für den Betrieb des
weitgehend von der neuen gesetzlichen Möglichkeit
Spielgerätes deckt, sondern in der Regel noch Ge- Gebrauch
machen würden.
Winn abwirft, wobei die Höhe des Gewinns unerheb-
lich ist. Es ist weiterhin verfassungsrechtlich
unbedenklich, wenn neben dem fiskalischen Zweck
der Einnahmeerzielung mit der Steuererhebung
auch
ein beschränkter Erziehungseffekt, nämlich die Ein-
dämmung der Spielsucht, verfolgt wird.
klage gegen kommunale Abgabenbescheide keine
aufschiebende Wirkung. Jedoch kann das Verwal-
tungsgericht die verschiebende Wirkung ganz oder
teilweise anordnen. Voraussetzung hierfür ist, daß
entweder ernstliche Zweifel an der Rechtmäßigkeit
des Heranziehungsbescheides bestehen oder die
Vollziehung für den Abgabenpflichtigen eine unbillige,
nicht durch überwiegende öffentliche Interessen ge-
botene Härte zur Folge hätte.
Hinsichtlich der unbilligen Härte reicht es aber nicht
aus, wenn der Abgabenpflichtige sie nur pauschal be-
hauptet. So ist die bloße Darstellung unbeachtlich
, oh-
ne ernstliche Gefährdung der Liquidität seines
Betriebes wäre der Unternehmer nicht zahlungsfähig.
Dafür muß der Unternehmer seine wirtschaftliche Si-
tuation im einzelnen darlegen, damit eventuell ange-
nommen werden kann, daß die Entrichtung der
festgesetzten Steuer etwa den Konkurs herbeiführen Ein Verfassungsverstoß liegt demnach nur dann vor,
oder sonst zur Existenzvernichtung führen könnte.
wenn die Höhe der Steuer die Aufstellung von vergnü-
Soweit aber vom Steuerpflichtigen die Auffassung gungssteuerpflichtigen Geräten in aller Regel wirt-
durch diese
vertreten wird, es würden ernstliche Zweifel an der
schaftlich unmöglich macht und
Rechtmäßigkeit des Abgabenbescheides bestehen, erdrosselnde Wirkung
den
steuerlichen Hauptzweck
ist eine aufschiebende Wirkung nur dann gerechtfer- der
Einnahmeerzielung geradezu zuwiderlaufen wür-
tigt, wenn aufgrund summarischer Prüfung der Sach- de. Ob ein solcher
Tatbestand gegeben ist, hängt
und Rechtslage ein Erfolg des Abgabenpflichtigen aber nicht von der Motivation
des Gesetzgebers und
seinen
ordnungsrechtlichen Vorstellungen ab, son-
wahrscheinlicher ist als sein Unterliegen.
dern ausschlaggebend ist allein die tatsächliche Wir-
kung der Steuererhöhung.
Bei dieser Ausgangslage hat das Verwaltungsgericht
Köln im Beschluß vom 9. 9. 1988-20 L 1001/88-
die Auffassung vertreten, es könne nicht angenom-
men werden, daß die aufgrund des geänderten
Ver-
gnügungssteuergesetzes Nordrhein-Westfalen vorge-
nommene viereinhalbfache Erhöhung der Steuer für
Geldspielgeräte in Spielhallen zu einer verfassungs-
widrigen Belastung eines Unternehmers führen
wür-
de. Nach der Auffassung des Gerichts verändert die
Festsetzung einer monatlichen Pauschalsteuer von
270,- DM den Charakter den Vergnügungssteuer
nicht derart einschneidend, daß dadurch die dem Lan-
desgesetzgeber gezogene Grenze seiner Zuständig-
keit überschritten wäre. Dem für eine Steuer zustän-
digen Gesetzgeber gebührt nämlich eine weitgehen-
de Gestaltungsfreiheit dahin, bestehende Steuersätze
zu ändern. Solche Änderungen sind unter dem Ge-
sichtspunkt der Kompetenzverteilung solange nicht
zu beanstanden, wie sie sich im Rahmen der her-
kömmlichen Merkmale der jeweiligen Steuer halten.
Zu den Merkmalen der Vergnügungssteuer gehört es,
daß sie auf den Benutzer der Veranstaltung abwälz-
bar sein muß. Dabei muß dem Steuerschuldner nicht
die rechtliche Gewähr geboten werden, daß er den
von ihm entrichteten Betrag immer von der Person er-
Freizeitinteressen
(Dr. O.)
der Berliner Bevölkerung
Freizeitinteressen der Berliner hat die Ausstellungs-
Messe-Kongress GmbH (AMK Berlin) von der For-
schungsstelle für den Handel e. V. (FfH) Berlin unter-
suchen lassen. In einer repräsentativen Haushalts-
befragung wurden Berliner ab 15 Jahren dazu inter-
viewt. Die erste umfassende Studie dieser Art hat er-
geben, daß 634 000 Berliner in ihrer Freizeit Volks-
feste besuchen.
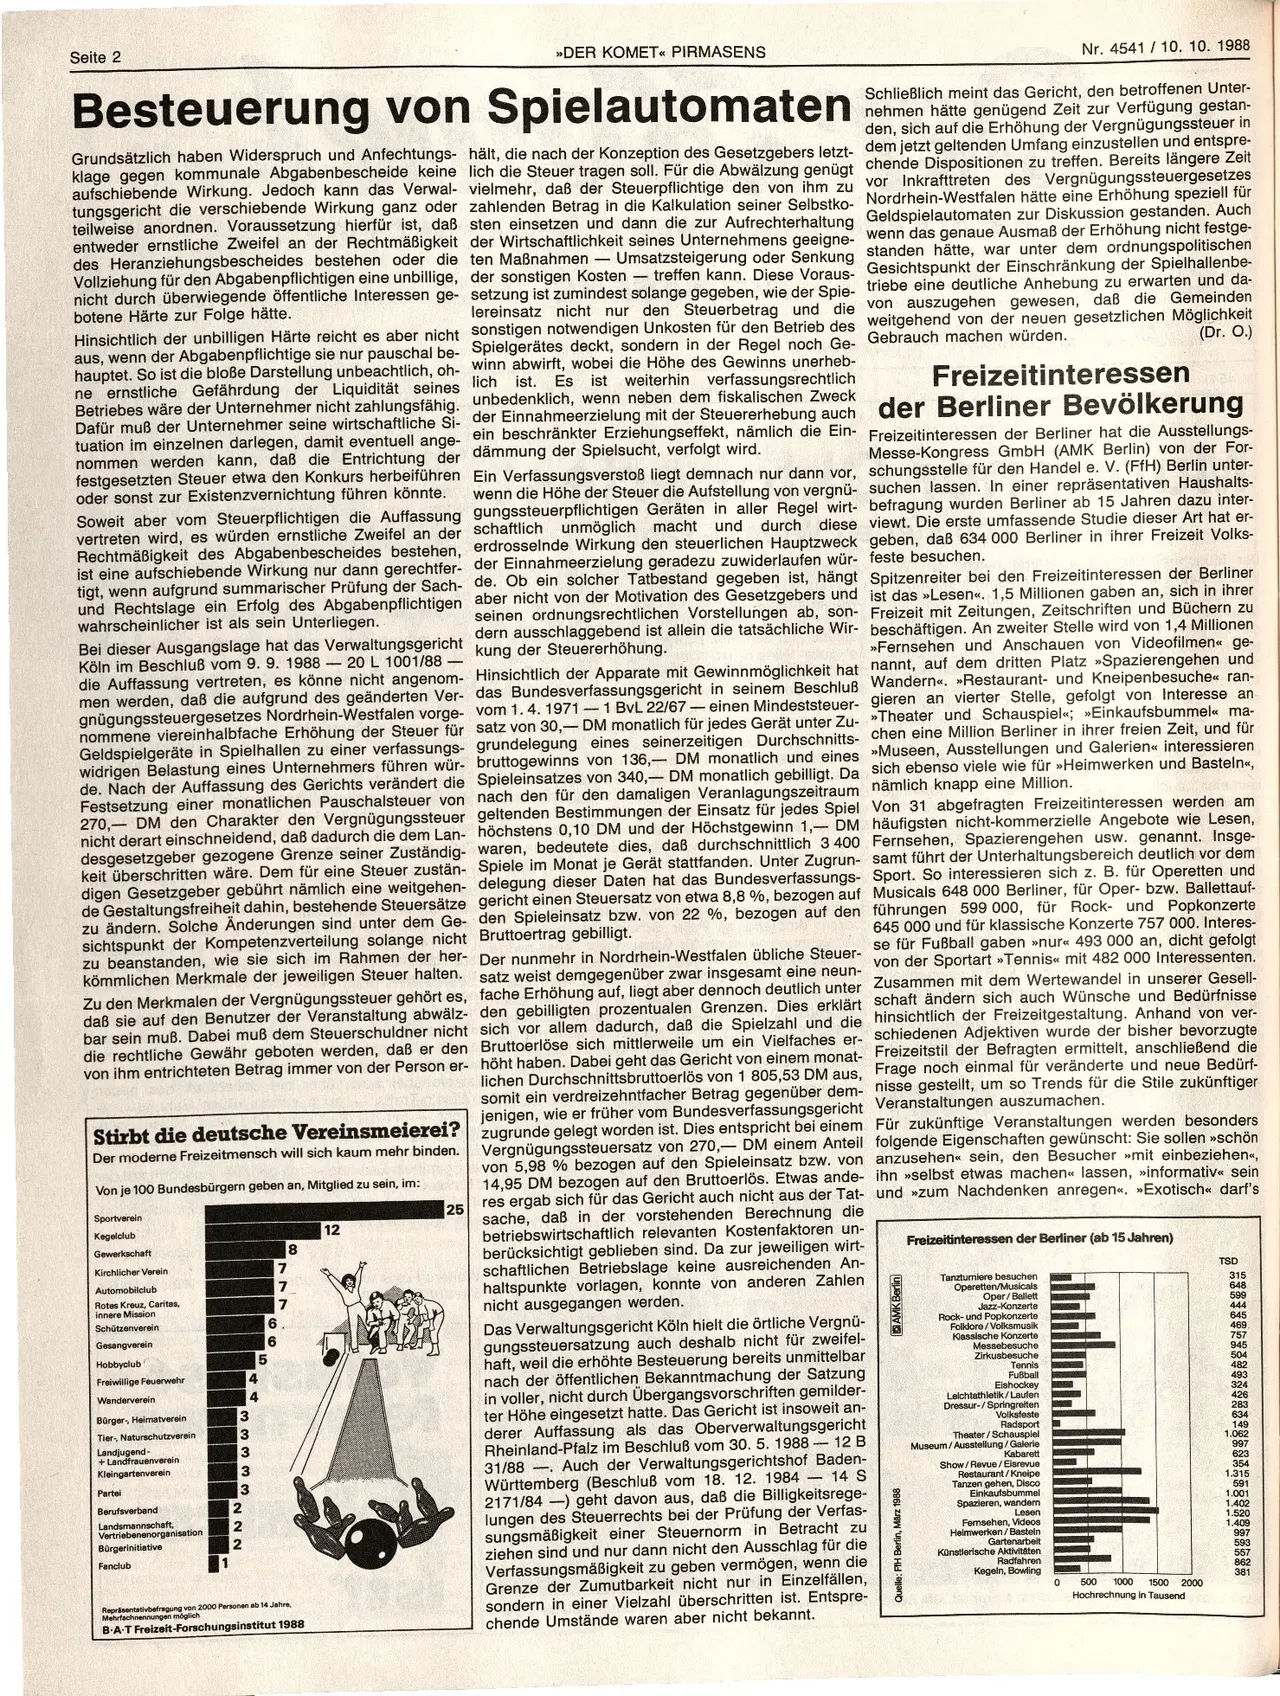
Spitzenreiter bei den Freizeitinteressen der Berliner
ist das »>Lesen«. 1,5 Millionen gaben an, sich in ihrer
Freizeit mit Zeitungen, Zeitschriften und Büchern zu
beschäftigen. An zweiter Stelle wird von 1,4 Millionen
»Fernsehen und Anschauen von Videofilmen<< ge-
Hinsichtlich der Apparate mit Gewinnmöglichkeit hat nannt, auf dem dritten Platz »Spazierengehen und
das Bundesverfassungsgericht in seinem Beschluß
Wandern«. »Restaurant- und Kneipenbesuche<< ran-
vom 1. 4. 1971-1 BvL 22/67- einen Mindeststeuer- gieren
an vierter Stelle, gefolgt von Interesse an
satz von 30,- DM monatlich für jedes Gerät unter Zu- »
Theater und Schauspiel«<; »Einkaufsbummel<< ma-
grundelegung eines seinerzeitigen Durchschnitts-
chen eine Million Berliner in ihrer freien Zeit, und für
bruttogewinns von 136,- DM monatlich und
eines »Museen, Ausstellungen und Galerien<< interessieren
Spieleinsatzes von 340,- DM monatlich gebilligt. Da sich
ebenso viele wie für »Heimwerken und Basteln<<,
nach den für den damaligen Veranlagungszeitraum
nämlich knapp eine Million.
geltenden Bestimmungen der Einsatz für jedes Spiel
höchstens 0,10 DM und der Höchstgewinn 1,- DM
waren, bedeutete dies, daß durchschnittlich 3 400
Spiele im Monat je Gerät stattfanden. Unter Zugrun-
delegung dieser Daten hat das Bundesverfassungs-
gericht einen Steuersatz von etwa 8,8 %, bezogen auf
den Spieleinsatz bzw. von 22 %, bezogen auf den
Bruttoertrag gebilligt.
Der nunmehr in Nordrhein-Westfalen übliche Steuer-
satz weist demgegenüber zwar insgesamt eine neun-
fache Erhöhung auf, liegt aber dennoch deutlich unter
den gebilligten prozentualen Grenzen. Dies
erklärt
sich vor allem dadurch, daß die Spielzahl und die
Bruttoerlöse sich mittlerweile um ein Vielfaches er-
höht haben. Dabei geht das Gericht von einem monat-
lichen Durchschnittsbruttoerlös von 1 805,53 DM aus,
somit ein verdreizehntfacher Betrag gegenüber dem-
jenigen, wie er früher vom Bundesverfassungsgericht
Stirbt die deutsche Vereinsmeierei? zugrunde gelegt worden ist. Dies entspricht bei
einem
Der moderne Freizeitmensch will sich kaum mehr binden.
Von je 100 Bundesbürgern geben an, Mitglied zu sein, im:
Sportverein
Kegelclub
12
Gewerkschaft
8
Kirchlicher Verein
7
Automobilclub
7
Rotes Kreuz, Caritas,
7
innere Mission
Schützenverein
Gesangverein
Hobbyclub
5
Freiwillige Feuerwehr
4
Wanderverein
Bürger, Heimatverein
3
Tier- Naturschutzverein
3
Landjugend-
3
+Landfrauenverein
Kleingartenverein
3
Partei
3
2
Landsmannschaft,
2
Vertriebenenorganisation
Bürgerinitiative
2
Fanclub
Berufsverband
Repräsentativbefragung von 2000 Personen ab 14 Jahre,
Mehrfachnennungen möglich.
B-A-T Freizeit-Forschungsinstitut 1988
25
Vergnügungssteuersatz von 270,- DM einem Anteil
von 5,98 % bezogen auf den Spieleinsatz bzw. von
14,95 DM bezogen auf den Bruttoerlös. Etwas ande-
res ergab sich für das Gericht auch nicht aus der Tat-
sache, daß in der vorstehenden Berechnung die
betriebswirtschaftlich relevanten Kostenfaktoren un-
berücksichtigt geblieben sind. Da zur jeweiligen wirt-
schaftlichen Betriebslage keine ausreichenden An-
haltspunkte vorlagen, konnte von anderen Zahlen
nicht ausgegangen werden.
Das Verwaltungsgericht Köln hielt die örtliche Vergnü-
gungssteuersatzung auch deshalb nicht für zweifel-
haft, weil die erhöhte Besteuerung bereits unmittelbar
nach der öffentlichen Bekanntmachung der Satzung
in voller, nicht durch Übergangsvorschriften gemilder-
ter Höhe eingesetzt hatte. Das Gericht ist insoweit an-
derer Auffassung als das Oberverwaltungsgericht
Rheinland-Pfalz im Beschluß vom 30. 5. 1988-12 B
31/88. Auch der Verwaltungsgerichtshof Baden-
Württemberg (Beschluß vom 18. 12. 1984 - 14 S
2171/84) geht davon aus, daß die Billigkeitsrege-
lungen des Steuerrechts bei der Prüfung der Verfas-
sungsmäßigkeit einer Steuernorm in Betracht
zu
ziehen sind und nur dann nicht den Ausschlag für die
Verfassungsmäßigkeit zu geben vermögen, wenn die
Grenze der Zumutbarkeit nicht nur in Einzelfällen
,
sondern in einer Vielzahl überschritten ist. Entspre-
chende Umstände waren aber nicht bekannt.
Von 31 abgefragten Freizeitinteressen werden am
häufigsten nicht-kommerzielle Angebote wie Lesen,
Fernsehen, Spazierengehen usw. genannt. Insge-
samt führt der Unterhaltungsbereich deutlich vor dem
Sport. So interessieren sich z. B. für Operetten und
Musicals 648 000 Berliner, für Oper- bzw. Ballettauf-
führungen 599 000, für Rock- und Popkonzerte
645 000 und für klassische Konzerte 757 000. Interes-
se für Fußball gaben »>nur« 493 000 an, dicht gefolgt
von der Sportart »Tennis« mit 482 000 Interessenten
.
Zusammen mit dem Wertewandel in unserer Gesell-
schaft ändern sich auch Wünsche und Bedürfnisse
hinsichtlich der Freizeitgestaltung. Anhand von ver-
schiedenen Adjektiven wurde der bisher bevorzugte
Freizeitstil der Befragten ermittelt, anschließend
die
Frage noch einmal für veränderte und neue Bedürf-
nisse gestellt, um so Trends für die Stile zukünftiger
Veranstaltungen auszumachen.
Für zukünftige Veranstaltungen werden besonders
folgende Eigenschaften gewünscht: Sie sollen >>schön
anzusehen<< sein, den Besucher »mit einbeziehen<<,
ihn »selbst etwas machen« lassen, »>informativ«< sein
und »zum Nachdenken anregen«. »Exotisch<< darf's
AMK Berlin
Quelle: FIH Berlin, März 1988
Freizeitinteressen der Berliner (ab 15 Jahren)
Tanzturniere besuchen
Operetten/Musicals
Oper/Ballett
Jazz-Konzerte
Rock- und Popkonzerte
Folklore/Volksmusik
Klassische Konzerte
Eishockey
Leichtathletik/Laufen
Dressur-/Springreiten
TSD
315
648
599
444
645
469
757
Messebesuche
Zirkusbesuche
945
504
Tennis
Fußball
482
493
324
426
283
Volksfeste
634
Radsport
149
1.062
997
Kabarett
623
354
1.315
591
1.001
1.402
1.520
1.409
997
593
557
862
381
0
500
1000 1500 2000
Hochrechnung in Tausend
Theater/Schauspiel
Museum/Ausstellung/Galerie
Show/Revue/Eisrevue
Restaurant/Kneipe
Tanzen gehen, Disco
Einkaufsbummel
Spazieren, wandern
Lesen
Fernsehen, Videos
Heimwerken/Basteln
Gartenarbeit
Künstlerische Aktivitäten.
Radfahren
Kegeln, Bowling