Der Komet 4563 – Seite 15
1989-05-20 · Seite 15 von 24
OCR-Text · Seite 15
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4563/20. 5. 1989
»DER KOMET« PIRMASENS
Seite 13
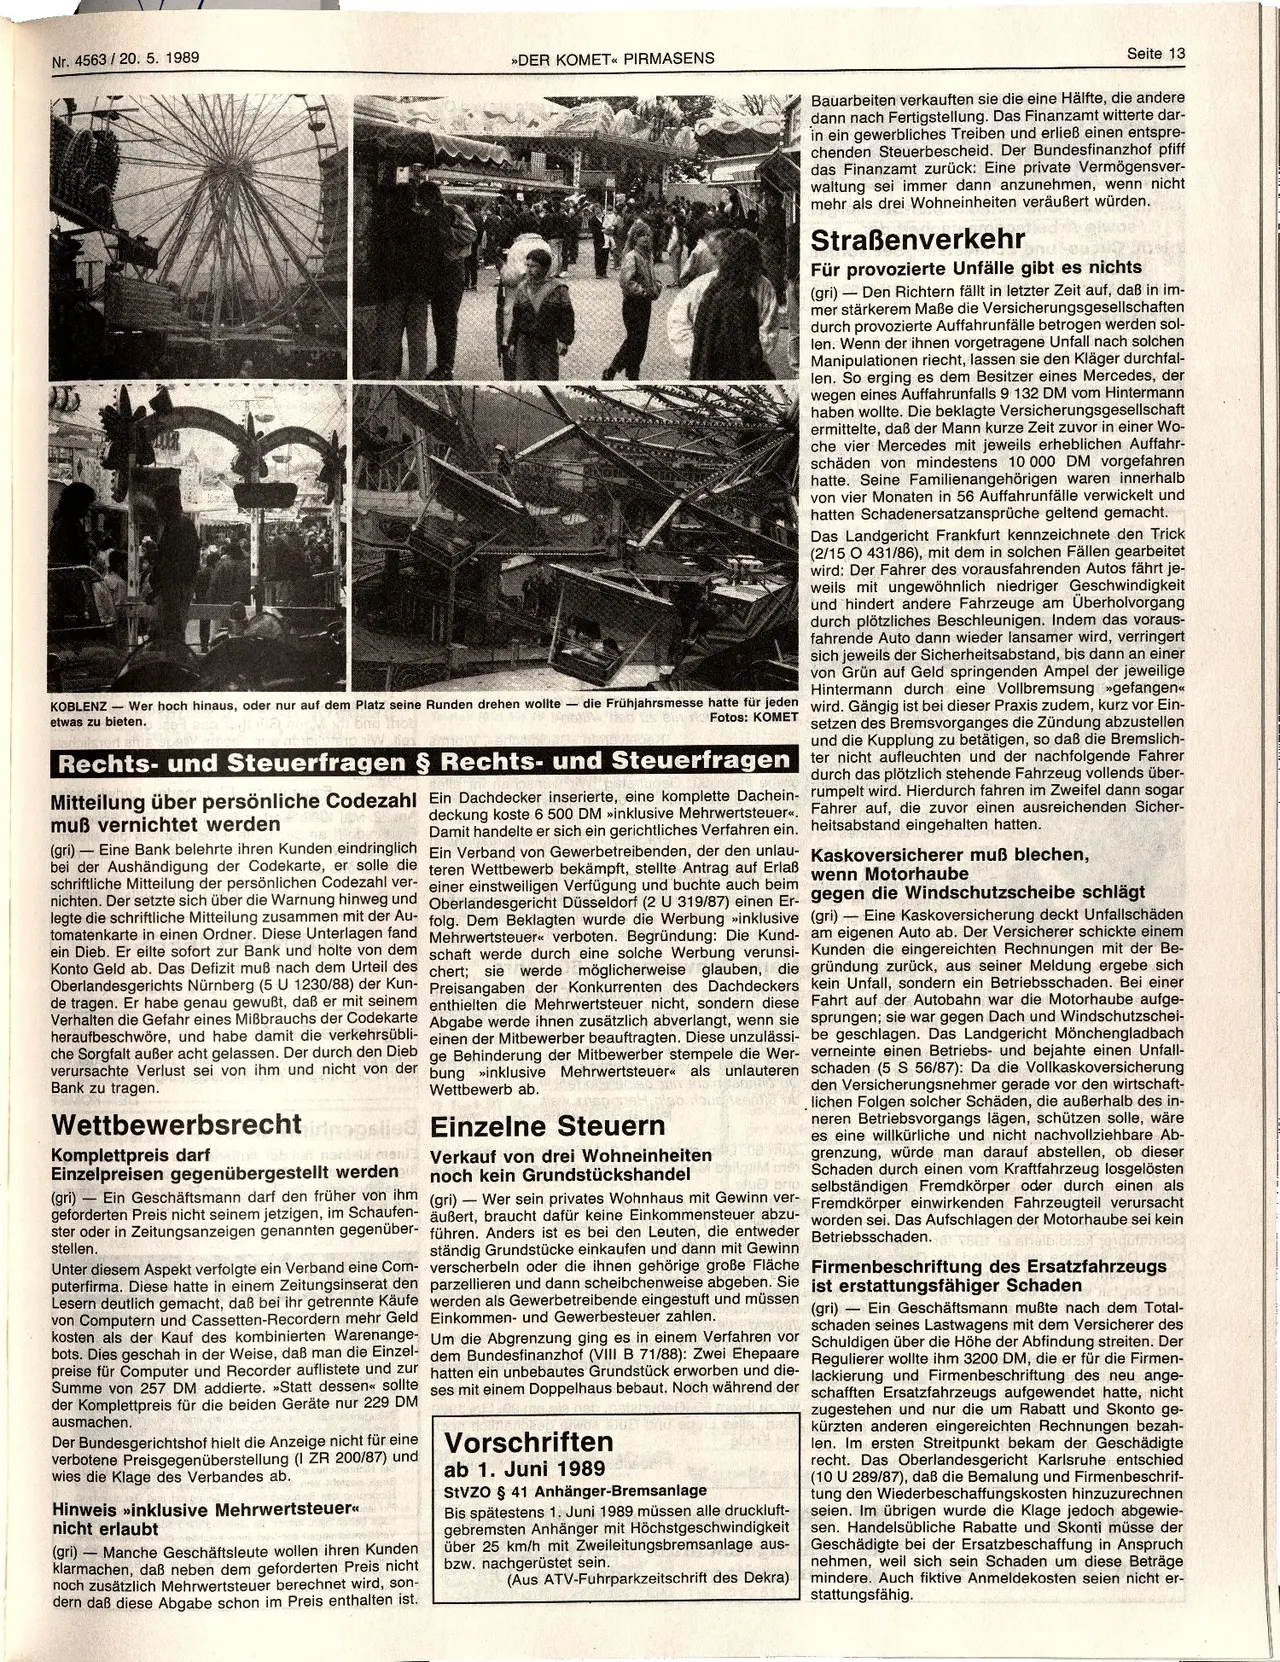
KOBLENZ - Wer hoch hinaus, oder nur auf dem Platz seine Runden drehen wollte die Frühjahrsmesse hatte für jeden
Well Hobus Bin rio Fotos: KOMET
bny thou
etwas zu bieten.
Rechts- und Steuerfragen § Rechts- und Steuerfragen
Mitteilung über persönliche Codezahl
muß vernichtet werden
(gri) -Eine Bank belehrte ihren Kunden eindringlich
bei der Aushändigung der Codekarte, er solle die
schriftliche Mitteilung der persönlichen Codezahl ver-
nichten. Der setzte sich über die Warnung hinweg und
legte die schriftliche Mitteilung zusammen mit der Au-
tomatenkarte in einen Ordner. Diese Unterlagen fand
ein Dieb. Er eilte sofort zur Bank und holte von dem
Konto Geld ab. Das Defizit muß nach dem Urteil des
Oberlandesgerichts Nürnberg (5 U 1230/88) der Kun-
de tragen. Er habe genau gewußt, daß er mit seinem
Verhalten die Gefahr eines Mißbrauchs der Codekarte
heraufbeschwöre, und habe damit die verkehrsübli-
che Sorgfalt außer acht gelassen. Der durch den Dieb
verursachte Verlust sei von ihm und nicht von der
Bank zu tragen.
Bauarbeiten verkauften sie die eine Hälfte, die andere
dann nach Fertigstellung. Das Finanzamt witterte dar-
in ein gewerbliches Treiben und erließ einen entspre-
chenden Steuerbescheid. Der Bundesfinanzhof pfiff
das Finanzamt zurück: Eine private Vermögensver-
waltung sei immer dann anzunehmen, wenn nicht
mehr als drei Wohneinheiten veräußert würden.
Straßenverkehr
Für provozierte Unfälle gibt es nichts
(gri) - Den Richtern fällt in letzter Zeit auf, daß in im-
mer stärkerem Maße die Versicherungsgesellschaften
durch provozierte Auffahrunfälle betrogen werden sol-
len. Wenn der ihnen vorgetragene Unfall nach solchen
Manipulationen riecht, lassen sie den Kläger durchfal-
len. So erging es dem Besitzer eines Mercedes, der
wegen eines Auffahrunfalls 9 132 DM vom Hintermann
haben wollte. Die beklagte Versicherungsgesellschaft
ermittelte, daß der Mann kurze Zeit zuvor in einer Wo-
che vier Mercedes mit jeweils erheblichen Auffahr-
schäden von mindestens 10 000 DM vorgefahren
hatte. Seine Familienangehörigen waren innerhalb
von vier Monaten in 56 Auffahrunfälle verwickelt und
hatten Schadenersatzansprüche geltend gemacht.
Das Landgericht Frankfurt kennzeichnete den Trick
(2/15 O 431/86), mit dem in solchen Fällen gearbeitet
wird: Der Fahrer des vorausfahrenden Autos fährt je-
weils mit ungewöhnlich niedriger Geschwindigkeit
und hindert andere Fahrzeuge am Überholvorgang
durch plötzliches Beschleunigen. Indem das voraus-
fahrende Auto dann wieder lansamer wird, verringert
sich jeweils der Sicherheitsabstand, bis dann an einer
von Grün auf Geld springenden Ampel der jeweilige
Hintermann durch eine Vollbremsung »gefangen<<
wird. Gängig ist bei dieser Praxis zudem, kurz vor Ein-
setzen des Bremsvorganges die Zündung abzustellen
und die Kupplung zu betätigen, so daß die Bremslich-
ter nicht aufleuchten und der nachfolgende Fahrer
durch das plötzlich stehende Fahrzeug vollends über-
rumpelt wird. Hierdurch fahren im Zweifel dann sogar
Fahrer auf, die zuvor einen ausreichenden Sicher-
heitsabstand eingehalten hatten.
Kaskoversicherer muß blechen,
wenn Motorhaube
Ein Dachdecker inserierte, eine komplette Dachein-
deckung koste 6 500 DM »>inklusive Mehrwertsteuer«,
Damit handelte er sich ein gerichtliches Verfahren ein.
Ein Verband von Gewerbetreibenden, der den unlau-
teren Wettbewerb bekämpft, stellte Antrag auf Erlaẞ
einer einstweiligen Verfügung und buchte auch beim
Oberlandesgericht Düsseldorf (2 U 319/87) einen Er- gegen die Windschutzscheibe schlägt
folg. Dem Beklagten wurde die Werbung »inklusive (gri) - Eine Kaskoversicherung deckt Unfallschäden
Mehrwertsteuer« verboten. Begründung: Die Kund- am eigenen Auto ab. Der Versicherer schickte einem
schaft werde durch eine solche Werbung verunsi- Kunden die eingereichten Rechnungen mit der Be-
chert; sie werde möglicherweise glauben, die gründung zurück, aus seiner Meldung ergebe sich
Preisangaben der Konkurrenten des Dachdeckers
enthielten die Mehrwertsteuer nicht, sondern diese
Abgabe werde ihnen zusätzlich abverlangt, wenn sie
einen der Mitbewerber beauftragten. Diese unzulässi-
ge Behinderung der Mitbewerber stempele die Wer-
bung »inklusive Mehrwertsteuer« als unlauteren
Wettbewerb ab.
Wettbewerbsrecht tapsie Einzelne Steuern
Komplettpreis darf
nonlebi men
Einzelpreisen gegenübergestellt werden
(gri) - Ein Geschäftsmann darf den früher von ihm
geforderten Preis nicht seinem jetzigen, im Schaufen-
ster oder in Zeitungsanzeigen genannten gegenüber-
stellen.
Unter diesem Aspekt verfolgte ein Verband eine Com-
puterfirma. Diese hatte in einem Zeitungsinserat den
Lesern deutlich gemacht, daß bei ihr getrennte Käufe
von Computern und Cassetten-Recordern mehr Geld
kosten als der Kauf des kombinierten Warenange-
bots. Dies geschah in der Weise, daß man die Einzel-
preise für Computer und Recorder auflistete und zur
Summe von 257 DM addierte. »Statt dessen<< sollte
der Komplettpreis für die beiden Geräte nur 229 DM
ausmachen.
Der Bundesgerichtshof hielt die Anzeige nicht für eine
verbotene Preisgegenüberstellung (I ZR 200/87) und
wies die Klage des Verbandes ab.
anariomenici fa
Hinweis »inklusive Mehrwertsteuer<<
nicht erlaubt
(gri) Manche Geschäftsleute wollen ihren Kunden
klarmachen, daß neben dem geforderten Preis nicht
noch zusätzlich Mehrwertsteuer berechnet wird, son-
dern daß diese Abgabe schon im Preis enthalten ist.
Verkauf von drei Wohneinheiten
noch kein Grundstückshandel
ebru
(gri) - Wer sein privates Wohnhaus mit Gewinn ver-
äußert, braucht dafür keine Einkommensteuer abzu-
führen. Anders ist es bei den Leuten, die entweder
ständig Grundstücke einkaufen und dann mit Gewinn
verscherbeln oder die ihnen gehörige große Fläche
parzellieren und dann scheibchenweise abgeben. Sie
werden als Gewerbetreibende eingestuft und müssen
Einkommen- und Gewerbesteuer zahlen.
De
Um die Abgrenzung ging es in einem Verfahren vor
dem Bundesfinanzhof (VIII B 71/88): Zwei Ehepaare
hatten ein unbebautes Grundstück erworben und die-
ses mit einem Doppelhaus bebaut. Noch während der
Vorschriften
ab 1. Juni 1989
StVZO § 41 Anhänger-Bremsanlage
Bis spätestens 1. Juni 1989 müssen alle druckluft-
gebremsten Anhänger mit Höchstgeschwindigkeit
über 25 km/h mit Zweileitungsbremsanlage aus-
bzw. nachgerüstet sein.
(Aus ATV-Fuhrparkzeitschrift des Dekra)
kein Unfall, sondern ein Betriebsschaden. Bei einer
Fahrt auf der Autobahn war die Motorhaube aufge-
sprungen; sie war gegen Dach und Windschutzschei-
be geschlagen. Das Landgericht Mönchengladbach
verneinte einen Betriebs- und bejahte einen Unfall-
schaden (5 S 56/87): Da die Vollkaskoversicherung
den Versicherungsnehmer gerade vor den wirtschaft-
lichen Folgen solcher Schäden, die außerhalb des in-
neren Betriebsvorgangs lägen, schützen solle, wäre
es eine willkürliche und nicht nachvollziehbare Ab-
grenzung, würde man darauf abstellen, ob dieser
Schaden durch einen vom Kraftfahrzeug losgelösten
selbständigen Fremdkörper oder durch einen als
Fremdkörper einwirkenden Fahrzeugteil verursacht
worden sei. Das Aufschlagen der Motorhaube sei kein
Betriebsschaden.
brisi
Firmenbeschriftung des Ersatzfahrzeugs
ist erstattungsfähiger Schaden
(gri)
- Ein Geschäftsmann mußte nach dem Total-
schaden seines Lastwagens mit dem Versicherer des
Schuldigen über die Höhe der Abfindung streiten. Der
Regulierer wollte ihm 3200 DM, die er für die Firmen-
lackierung und Firmenbeschriftung des neu ange-
schafften Ersatzfahrzeugs aufgewendet hatte, nicht
zugestehen und nur die um Rabatt und Skonto ge-
kürzten anderen eingereichten Rechnungen bezah-
len. Im ersten Streitpunkt bekam der Geschädigte
recht. Das Oberlandesgericht Karlsruhe entschied
(10 U 289/87), daß die Bemalung und Firmenbeschrif-
tung den Wiederbeschaffungskosten hinzuzurechnen
seien. Im übrigen wurde die Klage jedoch abgewie-
sen. Handelsübliche Rabatte und Skonti müsse der
Geschädigte bei der Ersatzbeschaffung in Anspruch
nehmen, weil sich sein Schaden um diese Beträge
mindere. Auch fiktive Anmeldekosten seien nicht er-
stattungsfähig.