Der Komet 4621 – Seite 8
1990-12-30 · Seite 8 von 28
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
»DER KOMET« PIRMASENS
Nr. 4621 / 30. 12. 1990
European Showmen's-Union
Europäische Schausteller-Union
Union Foraine Européenne
Mitglied im Ausschuß Handel und Vertrieb in
den Europäischen Gemeinschaften / NGO-Mitglied
(nichtstaatlicher Organisationen) im Europarat
E.V./E.G./E.F. Organis.-Reg. Bruxelles IV / 73
Register-office / Sitz / Siège-social Luxembourg
Generalsekretariat:
LUXEMBOURG
21 Allée Scheffer
Case postale 2772
Büro:64
Lippestraße 59
D-4712 Werne
Telefon (0 23 89) 32 74
Fax: (0 23 89) 53 50 33
כחש
MTC
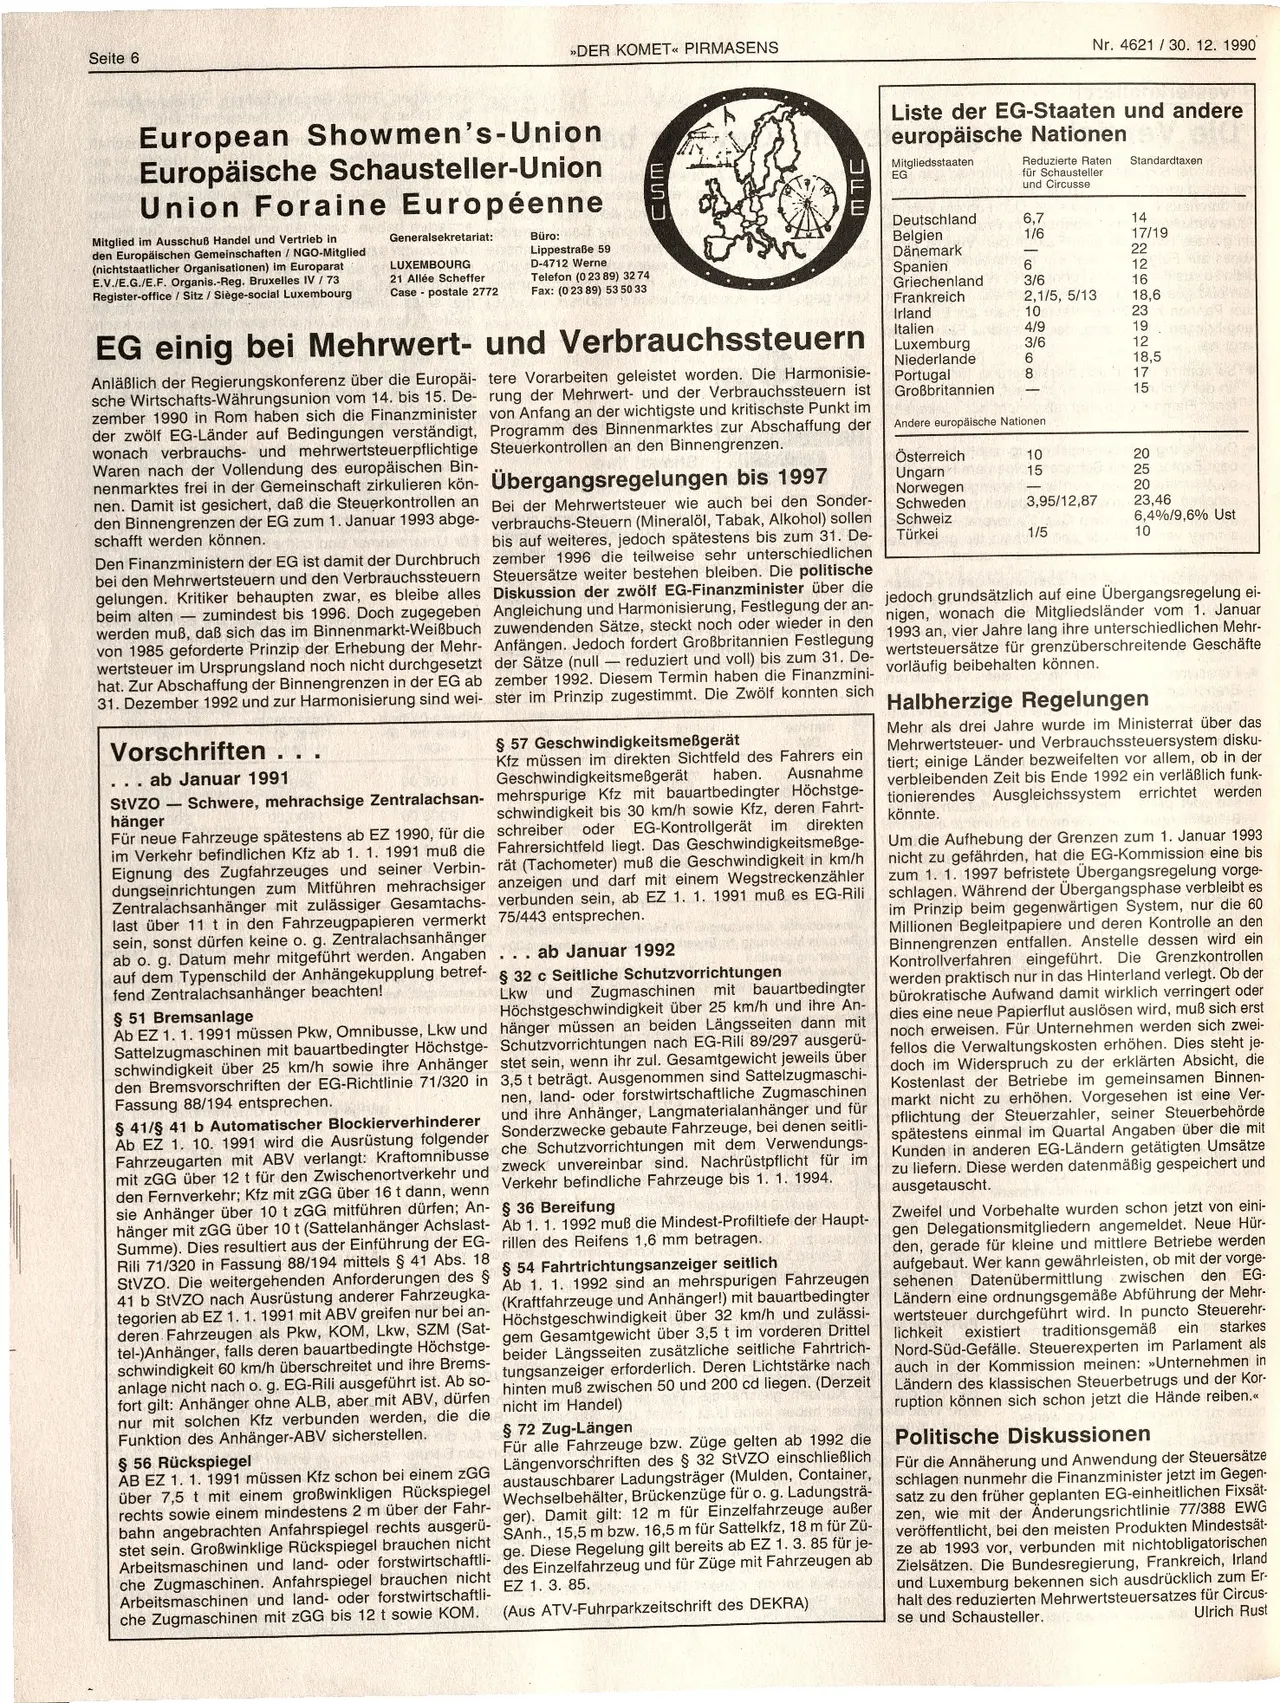
EG einig bei Mehrwert- und Verbrauchssteuern
Anläßlich der Regierungskonferenz über die Europäi- tere Vorarbeiten geleistet worden. Die Harmonisie-
sche Wirtschafts-Währungsunion vom 14. bis 15. De- rung der Mehrwert- und der Verbrauchssteuern ist
zember 1990 in Rom haben sich die Finanzminister von Anfang an der wichtigste und
kritischste Punkt im
der zwölf EG-Länder auf Bedingungen verständigt, Programm des Binnenmarktes zur Abschaffung der
wonach verbrauchs- und mehrwertsteuerpflichtige Steuerkontrollen an den Binnengrenzen.
Waren nach der Vollendung des europäischen Bin-
nenmarktes frei in der Gemeinschaft zirkulieren kön- Übergangsregelungen bis 1997
nen. Damit ist gesichert, daß die Steuerkontrollen an Bei der Mehrwertsteuer wie auch bei den Sonder-
den Binnengrenzen der EG zum 1. Januar 1993 abge- verbrauchs-Steuern (Mineralöl, Tabak, Alkohol) sollen
schafft werden können.
bis auf weiteres, jedoch spätestens bis zum 31. De-
Den Finanzministern der EG ist damit der Durchbruch zember 1996 die teilweise sehr unterschiedlichen
bei den Mehrwertsteuern und den Verbrauchssteuern Steuersätze weiter bestehen bleiben. Die politische
gelungen. Kritiker behaupten zwar, es bleibe alles Diskussion der zwölf EG-Finanzminister
über die
beim alten zumindest bis 1996. Doch zugegeben Angleichung und Harmonisierung
, Festlegung der an-
werden muß, daß sich das im Binnenmarkt-Weißbuch
zuwendenden Sätze, steckt noch oder wieder in den
von 1985 geforderte Prinzip der Erhebung der Mehr- Anfängen
. Jedoch fordert Großbritannien Festlegung
wertsteuer im Ursprungsland noch nicht durchgesetzt
der Sätze (null - reduziert und voll) bis zum 31. De-
hat. Zur Abschaffung der Binnengrenzen in der
EG ab zember 1992. Diesem Termin haben die Finanzmini-
31. Dezember 1992 und zur Harmonisierung sind wei- ster im Prinzip
zugestimmt. Die Zwölf konnten sich
Vorschriften...
§ 57 Geschwindigkeitsmeßgerät
Kfz müssen im direkten Sichtfeld des Fahrers ein
Ausnahme
Geschwindigkeitsmeßgerät haben.
ab Januar 1991
StVZO - Schwere, mehrachsige Zentralachsan- mehrspurige Kfz mit bauartbedingter Höchstge-
schwindigkeit bis 30
km/h sowie Kfz, deren Fahrt-
hänger
oder EG-Kontrollgerät im direkten
Für neue Fahrzeuge spätestens ab EZ 1990, für die schreiber
im Verkehr befindlichen Kfz ab 1. 1. 1991 muß die Fahrersichtfeld liegt. Das Geschwindigkeitsmeẞge-
Eignung des Zugfahrzeuges und seiner Verbin- rät (Tachometer) muß
die Geschwindigkeit in km/h
dungseinrichtungen zum Mitführen mehrachsiger anzeigen
und darf mit einem Wegstreckenzähler
Zentralachsanhänger mit zulässiger Gesamtachs- verbunden sein,
ab EZ 1. 1. 1991 muß es EG-Rili
last über 11 t in den Fahrzeugpapieren vermerkt 75/443
entsprechen.
sein, sonst dürfen keine o. g. Zentralachsanhänger
ab o. g. Datum mehr mitgeführt werden. Angaben . . . ab Januar 1992
auf dem Typenschild der Anhängekupplung betref- § 32 c Seitliche Schutzvorrichtungen
fend Zentralachsanhänger beachten!
§ 51 Bremsanlage
Ab EZ 1. 1. 1991 müssen Pkw, Omnibusse, Lkw und
Sattelzugmaschinen mit bauartbedingter Höchstge-
schwindigkeit über 25 km/h sowie ihre Anhänger
den Bremsvorschriften der EG-Richtlinie 71/320 in
Fassung 88/194 entsprechen.
Lkw und Zugmaschinen mit bauartbedingter
Höchstgeschwindigkeit über 25 km/h und ihre An-
hänger müssen an beiden Längsseiten dann mit
Schutzvorrichtungen nach EG-Rili 89/297 ausgerü-
stet sein, wenn ihr zul. Gesamtgewicht jeweils über
3,5 t beträgt. Ausgenommen sind Sattelzugmaschi-
nen, land- oder forstwirtschaftliche Zugmaschinen
und ihre Anhänger, Langmaterialanhänger und für
Sonderzwecke gebaute Fahrzeuge, bei denen seitli-
che Schutzvorrichtungen mit dem
Verwendungs-
zweck unvereinbar sind. Nachrüstpflicht
für im
Verkehr befindliche Fahrzeuge bis 1. 1.
1994.
§ 36 Bereifung
Ab 1. 1. 1992 muß die Mindest-Profiltiefe der Haupt-
rillen des Reifens 1,6 mm betragen.
§ 54 Fahrtrichtungsanzeiger seitlich
§ 41/§ 41 b Automatischer Blockierverhinderer
Ab EZ 1. 10. 1991 wird die Ausrüstung folgender
Fahrzeugarten mit ABV verlangt
: Kraftomnibusse
mit zGG über 12 t für den Zwischenortverkehr
und
den Fernverkehr; Kfz mit zGG über 16 t dann
, wenn
sie Anhänger über 10 t zGG mitführen dürfen; An-
hänger mit zGG über 10 t (Sattelanhänger Achslast-
Summe). Dies resultiert aus der Einführung der EG-
Rili 71/320 in Fassung 88/194 mittels § 41 Abs. 18
StVZO. Die weitergehenden Anforderungen des §
41 b StVZO nach Ausrüstung anderer Fahrzeugka- Ab 1. 1. 1992 sind an mehrspurigen Fahrzeugen
tegorien ab EZ 1. 1. 1991 mit ABV
greifen nur bei an- (Kraftfahrzeuge und Anhänger!) mit bauartbedingter
deren Fahrzeugen als Pkw, KOM,
Lkw, SZM (Sat- Höchstgeschwindigkeit über 32 km/h und
zulässi-
tel-)Anhänger, falls deren bauartbedingte
Höchstge-
schwindigkeit 60 km/h
überschreitet und ihre Brems-
anlage nicht nach o. g. EG-Rili ausgeführt ist. Ab so-
fort gilt: Anhänger ohne ALB, aber mit ABV, dürfen
nur mit solchen Kfz verbunden werden, die die
Funktion des Anhänger-ABV sicherstellen.
§ 56 Rückspiegel
gem Gesamtgewicht über 3,5 t im vorderen Drittel
beider Längsseiten
zusätzliche seitliche Fahrtrich-
tungsanzeiger erforderlich. Deren Lichtstärke nach
hinten muß zwischen 50 und 200 cd liegen. (Derzeit
nicht im Handel)
§ 72 Zug-Längen
Für alle Fahrzeuge bzw. Züge gelten ab 1992 die
AB EZ 1. 1. 1991 müssen Kfz schon bei einem ZGG Längenvorschriften des § 32 StVZO einschließlich
über 7,5 t mit einem großwinkligen Rückspiegel
austauschbarer Ladungsträger (Mulden, Container,
rechts sowie einem
mindestens 2 m über der Fahr- Wechselbehälter, Brückenzüge für o. g. Ladungsträ-
bahn angebrachten Anfahrspiegel rechts
ausgerü- ger). Damit gilt: 12 m für
Einzelfahrzeuge außer
stet sein. Großwinklige Rückspiegel
brauchen nicht SAnh., 15,5 m bzw. 16,5 m für Sattelkfz, 18 m für Zü-
Arbeitsmaschinen und land-
oder forstwirtschaftli- ge. Diese Regelung gilt bereits ab
EZ 1. 3. 85 für je-
che Zugmaschinen. Anfahrspiegel
brauchen nicht des Einzelfahrzeug und für Züge mit
Fahrzeugen ab
Arbeitsmaschinen und land- oder forstwirtschaftli-
che Zugmaschinen mit zGG bis 12 t sowie KOM.
EZ 1. 3. 85.
(Aus ATV-Fuhrparkzeitschrift des DEKRA)
Liste der EG-Staaten und andere
europäische Nationen
Mitgliedsstaaten
EG
Reduzierte Raten
für Schausteller
Standardtaxen
und Circusse
Deutschland
6,7
Belgien
1/6
Dänemark
Spanien
6
Griechenland
3/6
Frankreich
2,1/5, 5/13
Irland
10
Italien
4/9
Luxemburg
3/6
6
8
Niederlande
Portugal
Großbritannien
Andere europäische Nationen
Österreich
Ungarn
Norwegen
Schweden
Schweiz
Türkei
10
15
05
-
14
17/19
18,6
112268302875
19
18,5
25
222210
3,95/12,87 23,46
1/5
6,4%/9,6% Ust
jedoch grundsätzlich auf eine Übergangsregelung ei-
nigen, wonach die Mitgliedsländer vom 1.
Januar
1993 an, vier Jahre lang ihre unterschiedlichen Mehr-
wertsteuersätze für grenzüberschreitende Geschäfte
vorläufig beibehalten können.
Halbherzige Regelungen
Mehr als drei Jahre wurde im Ministerrat über das
Mehrwertsteuer- und Verbrauchssteuersystem disku-
tiert; einige Länder bezweifelten vor allem, ob in der
verbleibenden Zeit bis Ende 1992 ein verläßlich funk-
tionierendes Ausgleichssystem errichtet werden
könnte.
Um die Aufhebung der Grenzen zum 1. Januar 1993
nicht zu gefährden, hat die EG-Kommission eine bis
zum 1. 1. 1997 befristete Übergangsregelung vorge-
schlagen. Während der Übergangsphase verbleibt es
im Prinzip beim gegenwärtigen System, nur die 60
Millionen Begleitpapiere und deren Kontrolle an den
Binnengrenzen entfallen. Anstelle dessen wird ein
Kontrollverfahren eingeführt. Die Grenzkontrollen
werden praktisch nur in das Hinterland verlegt. Ob der
bürokratische Aufwand damit wirklich verringert oder
dies eine neue Papierflut auslösen wird, muß sich erst
noch erweisen. Für Unternehmen werden sich zwei-
fellos die Verwaltungskosten erhöhen. Dies steht je-
doch im Widerspruch zu der erklärten Absicht, die
Kostenlast der Betriebe im gemeinsamen Binnen-
markt nicht zu erhöhen. Vorgesehen ist eine Ver-
pflichtung der Steuerzahler, seiner Steuerbehörde
spätestens einmal im Quartal Angaben über die mit
Kunden in anderen EG-Ländern getätigten Umsätze
zu liefern. Diese werden datenmäßig gespeichert und
ausgetauscht.
Zweifel und Vorbehalte wurden schon jetzt von eini-
gen Delegationsmitgliedern angemeldet. Neue Hür-
den, gerade für kleine und mittlere Betriebe werden
aufgebaut. Wer kann gewährleisten, ob mit der vorge-
sehenen Datenübermittlung zwischen den EG-
Ländern eine ordnungsgemäße Abführung der Mehr-
wertsteuer durchgeführt wird. In puncto Steuerehr-
lichkeit existiert traditionsgemäß ein starkes
Nord-Süd-Gefälle. Steuerexperten im Parlament als
auch in der Kommission meinen: »Unternehmen in
Ländern des klassischen Steuerbetrugs und der Kor-
ruption können sich schon jetzt die Hände reiben.<<
etibw
Politische Diskussionen
Für die Annäherung und Anwendung der Steuersätze
schlagen nunmehr die Finanzminister jetzt im Gegen-
satz zu den früher geplanten EG-einheitlichen Fixsät-
zen, wie mit der Änderungsrichtlinie 77/388 EWG
veröffentlicht, bei den meisten Produkten Mindestsät-
ze ab 1993 vor, verbunden mit nichtobligatorischen
Zielsätzen. Die Bundesregierung, Frankreich, Irland
und Luxemburg bekennen sich ausdrücklich zum Er-
halt des reduzierten Mehrwertsteuersatzes für Circus-
se und Schausteller.
Ulrich Rust