Der Komet 4643 – Seite 6
1991-08-10 · Seite 6 von 28
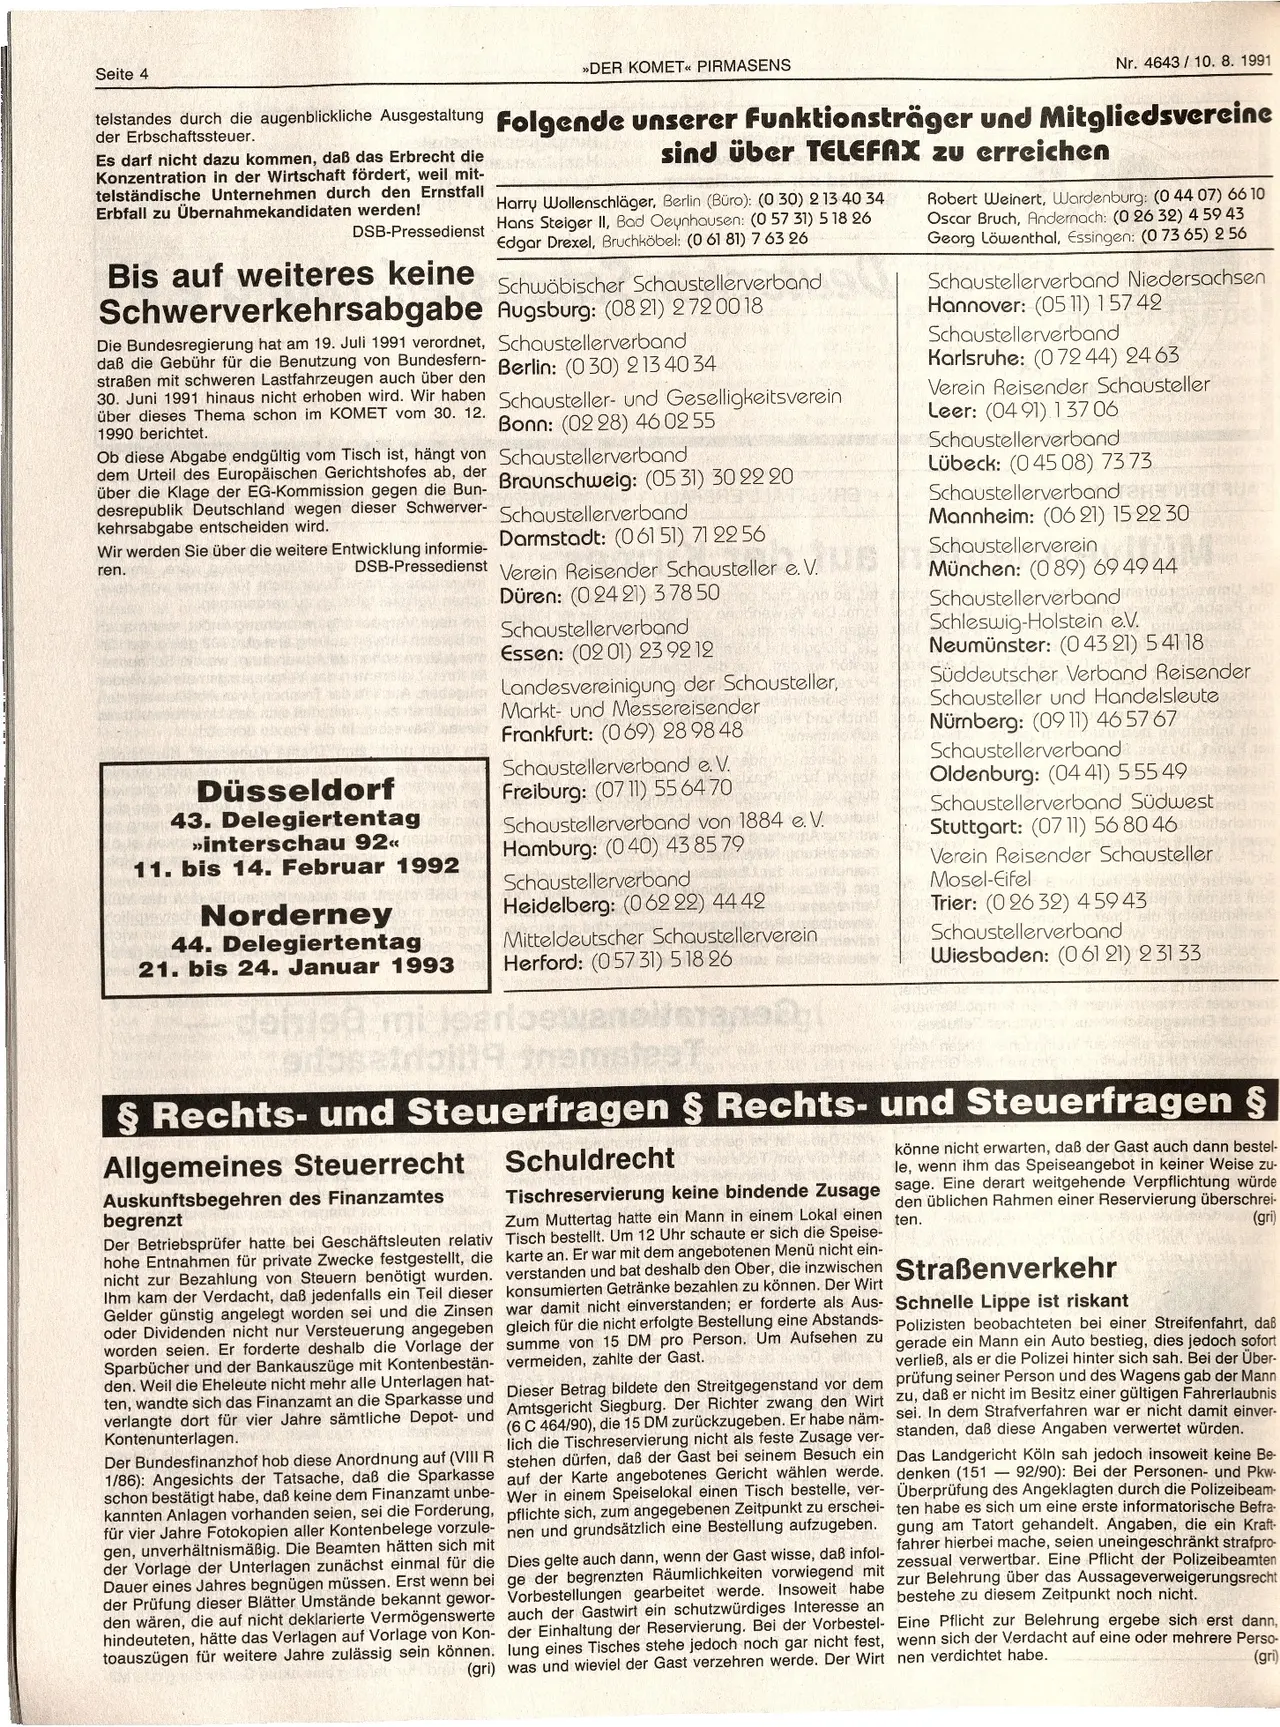
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
»DER KOMET« PIRMASENS
Nr. 4643/10. 8. 1991
telstandes durch die augenblickliche Ausgestaltung Folgende unserer Funktionsträger und Mitgliedsvereine
der Erbschaftssteuer.
Es darf nicht dazu kommen, daß das Erbrecht die
Konzentration in der Wirtschaft fördert, weil mit-
telständische Unternehmen durch den Ernstfall
Erbfall zu Übernahmekandidaten werden!
DSB-Pressedienst
Bis auf weiteres keine
sind über TELEFAX zu erreichen
Harry Wollenschläger, Berlin (Büro): (0 30) 2 13 40 34
Hans Steiger II, Bad Oeynhausen: (0 57 31) 5 18 26
Edgar Drexel, Bruchköbel: (0 61 81) 7 63 26
Schwäbischer Schaustellerverband
Schwerverkehrsabgabe Augsburg: (0821) 272 00 18
Die Bundesregierung hat am 19. Juli 1991 verordnet, Schaustellerverband
daß die Gebühr für die Benutzung von Bundesfern-
straßen mit schweren Lastfahrzeugen auch über den
Berlin: (030) 213 40 34
30. Juni 1991 hinaus nicht erhoben wird. Wir haben Schausteller- und Geselligkeitsverein
Bonn: (0228) 46 0255
über dieses Thema schon im KOMET vom 30. 12.
1990 berichtet.
Ob diese Abgabe endgültig vom Tisch ist, hängt von Schaustellerverband
dem Urteil des Europäischen Gerichtshofes ab, der
über die Klage der EG-Kommission gegen die Bun- Braunschweig: (05 31) 30 22 20
desrepublik Deutschland wegen dieser Schwerver- Schaustellerverband
kehrsabgabe entscheiden wird.
Wir werden Sie über die weitere Entwicklung informie-
ren.
Darmstadt: (061 51) 71 22 56
DSB-Pressedienst Verein Reisender Schausteller e. V. US
Düsseldorf
43. Delegiertentag
»>interschau 92<<
11. bis 14. Februar 1992
Norderney
44. Delegiertentag
21. bis 24. Januar 1993
Düren: (02421) 37850
Schaustellerverband
Essen: (0201) 23 9212
Landesvereinigung der Schausteller,
Markt- und Messereisender
Frankfurt: (069) 28 98 48
Schaustellerverband e. V.
Freiburg: (0711) 55 64 70
Schaustellerverband von 1884 e. V.
Hamburg: (040) 43 85 79
Schaustellerverband
Heidelberg: (06222) 44 42
Mitteldeutscher Schaustellerverein
Herford: (057 31) 518 26
Robert Weinert, Wardenburg: (0 44 07) 66 10
Oscar Bruch, Andernach: (0 26 32) 4 59 43
Georg Löwenthal, Essingen: (0 73 65) 2 56
Schaustellerverband Niedersachsen
Hannover: (0511) 157 42
Schaustellerverband
Karlsruhe: (07244) 24 63
Verein Reisender Schausteller
Leer: (0491) 13706
Schaustellerverband
Lübeck: (045 08) 73 73
Schaustellerverband H
Mannheim: (06 21) 15 22 30
Schaustellerverein
München: (089) 69 49 44
Schaustellerverband
Schleswig-Holstein eV.
Neumünster: (043 21) 541 18
Süddeutscher Verband Reisender
Schausteller und Handelsleute
Nürnberg: (0911) 46 57 67
Schaustellerverband
Oldenburg: (04 41) 5 55 49
Schaustellerverband Südwest
Stuttgart: (0711) 56 80 46
Verein Reisender Schausteller
Mosel-Eifel
Trier: (02632) 459 43
Schaustellerverband
Wiesbaden: (061 21) 231 33
1119 samstesT
§ Rechts- und Steuerfragen § Rechts- und Steuerfragen §
Allgemeines Steuerrecht
Auskunftsbegehren des Finanzamtes
begrenzt
Der Betriebsprüfer hatte bei Geschäftsleuten relativ
hohe Entnahmen für private Zwecke festgestellt, die
nicht zur Bezahlung von Steuern benötigt wurden.
Ihm kam der Verdacht, daß jedenfalls ein Teil dieser
Gelder günstig angelegt worden sei und die Zinsen
oder Dividenden nicht nur Versteuerung angegeben
worden seien. Er forderte deshalb die Vorlage der
Sparbücher und der Bankauszüge mit Kontenbestän-
den. Weil die Eheleute nicht mehr alle Unterlagen hat-
ten, wandte sich das Finanzamt an die Sparkasse und
verlangte dort für vier Jahre sämtliche Depot-
und
Kontenunterlagen.
Schuldrecht
könne nicht erwarten, daß der Gast auch dann bestel-
le, wenn ihm das Speiseangebot in keiner Weise zu-
sage. Eine derart weitgehende Verpflichtung würde
den üblichen Rahmen einer Reservierung überschrei-
ten.
(gri)
Tischreservierung keine bindende Zusage
Zum Muttertag hatte ein Mann in einem Lokal einen
Tisch bestellt. Um 12 Uhr schaute er sich die Speise-
karte an. Er war mit dem angebotenen Menü nicht ein-
verstanden und bat deshalb den Ober, die inzwischen Straßenverkehr
konsumierten Getränke bezahlen zu
können. Der Wirt
war damit nicht einverstanden; er forderte als Aus-
gleich für die nicht erfolgte Bestellung eine Abstands-
summe von 15 DM pro Person. Um Aufsehen zu
vermeiden, zahlte der Gast.
Dieser Betrag bildete den Streitgegenstand vor dem
Amtsgericht Siegburg. Der Richter zwang den
Wirt
(6 C 464/90), die 15 DM
zurückzugeben. Er habe näm-
lich die Tischreservierung nicht als feste Zusage ver-
Der Bundesfinanzhof hob diese Anordnung auf (VIII R stehen dürfen, daß der Gast bei seinem Besuch ein
1/86): Angesichts der Tatsache, daß die Sparkasse auf der Karte angebotenes Gericht wählen werde.
schon bestätigt habe, daß keine dem Finanzamt unbe- Wer in einem Speiselokal einen Tisch bestelle, ver-
kannten Anlagen vorhanden seien, sei die Forderung, pflichte sich, zum angegebenen Zeitpunkt zu erschei-
für vier Jahre Fotokopien aller Kontenbelege vorzule- nen und grundsätzlich eine Bestellung aufzugeben.
gen, unverhältnismäßig. Die Beamten hätten sich mit
der Vorlage der Unterlagen zunächst einmal für die Dies gelte auch dann, wenn der Gast wisse, daß infol-
Dauer eines Jahres begnügen müssen. Erst
wenn bei ge der begrenzten Räumlichkeiten vorwiegend mit
der Prüfung dieser Blätter Umstände
bekannt gewor- Vorbestellungen gearbeitet werde. Insoweit habe
den wären, die auf nicht deklarierte Vermögenswerte
auch der Gastwirt ein schutzwürdiges Interesse an
hindeuteten, hätte das Verlagen auf Vorlage von Kon- der
Einhaltung der Reservierung. Bei der Vorbestel-
toauszügen für weitere Jahre zulässig sein können. lung eines
Tisches stehe jedoch noch gar nicht fest,
(gri) was und wieviel
der Gast verzehren werde. Der Wirt
Schnelle Lippe ist riskant
Polizisten beobachteten bei einer Streifenfahrt, daß
gerade ein Mann ein Auto bestieg, dies jedoch sofort
verließ, als er die Polizei hinter sich sah. Bei der Über-
prüfung seiner Person und des Wagens gab der Mann
zu, daß er nicht im Besitz einer gültigen
Fahrerlaubnis
sei. In dem Strafverfahren war er nicht
damit einver-
standen, daß diese Angaben verwertet würden.
Das Landgericht Köln sah jedoch insoweit keine Be-
denken (15192/90): Bei der Personen- und Pkw-
Überprüfung des Angeklagten durch die Polizeibeam-
ten habe es sich um eine erste informatorische Befra-
gung am Tatort gehandelt. Angaben, die ein Kraft-
fahrer hierbei mache, seien uneingeschränkt strafpro-
zessual verwertbar. Eine Pflicht der
Polizeibeamten
bestehe zu diesem Zeitpunkt noch nicht.
zur Belehrung über das Aussageverweigerungsrecht
Eine Pflicht zur Belehrung ergebe sich erst dann.
wenn sich der Verdacht auf eine oder mehrere Perso-
nen verdichtet habe.
(gri)