Der Komet 4689 – Seite 3
1992-11-20 · Seite 3 von 40
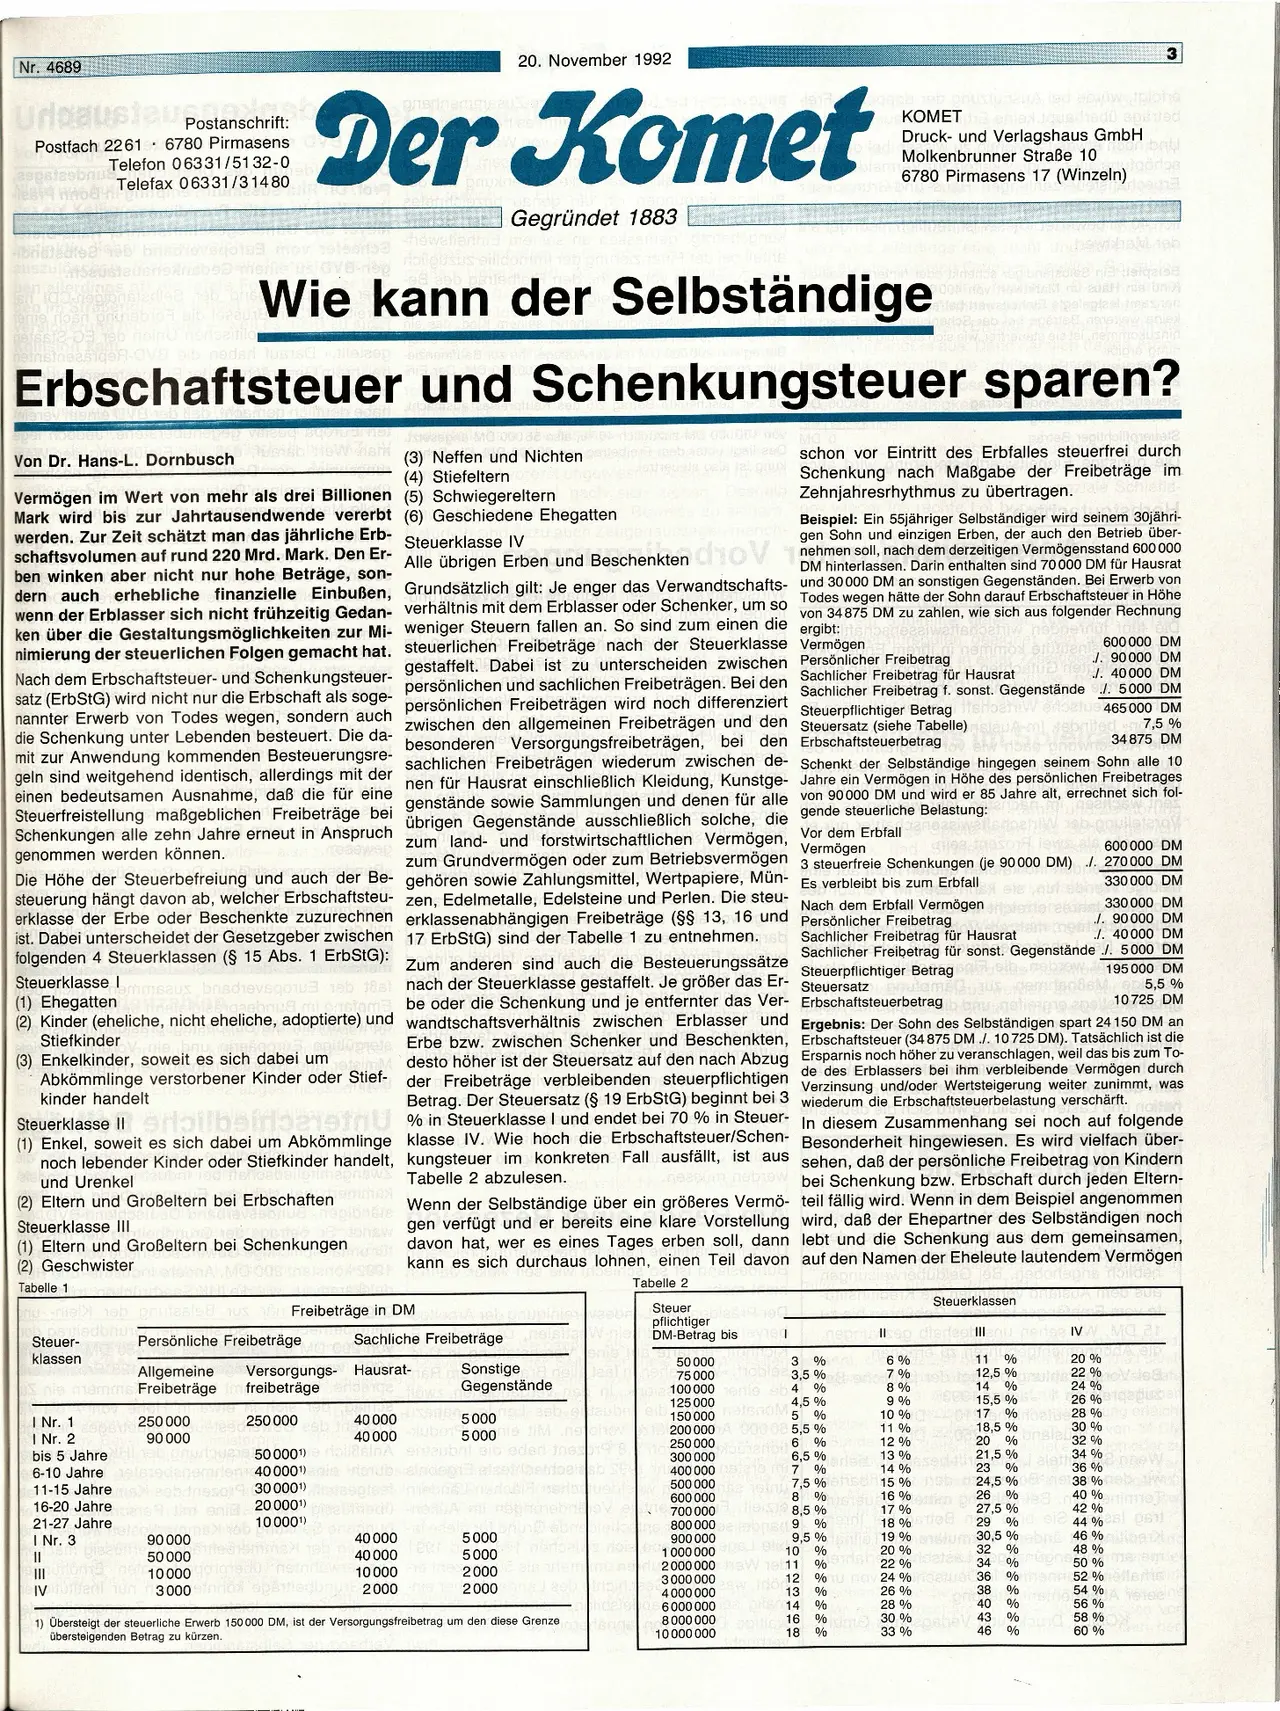
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4689
Unpausiau Postanschrift:
291
ben
isd
Postfach 2261 6780 Pirmasens
tenie rosa pr
Telefon 06331/5132-0
Telefax 06331/31480
sib
20. November 1992
Der Komet
ments us C
Deb rond nédoeitilo
usted
Gegründet 1883
aggob jeb pustyAled
ladi
biamy
3
KOMET ndjented Jousthed speed
Druck- und Verlagshaus GmbH
Molkenbrunner Straße 10
6780 Pirmasens 17 (Winzeln)
Wie kann der Selbständige
-CV8 elb neded tused -lleizeg
206H
lech
ΣΠΑΓ
aniex
nemmoxushin
Erbschaftsteuer und Schenkungsteuer sparen?
OVE
Von Dr. Hans-L. Dornbusch
Vermögen im Wert von mehr als drei Billionen
Mark wird bis zur Jahrtausendwende vererbt
werden. Zur Zeit schätzt man das jährliche Erb-
(3) Neffen und Nichten
(4) Stiefeltern
(5) Schwiegereltern
(6) Geschiedene Ehegatten
Steuerklasse IV
MG 0000D GOV
schon vor Eintritt des Erbfalles steuerfrei durch
Schenkung nach Maßgabe der Freibeträge im
alb Zehnjahresrhythmus zu übertragen.
schaftsvolumen auf rund 220 Mrd. Mark. Den Er- Alle übrigen Erben und Beschenkten dioV nehmen soll, nach dem derzeitigen Vermögensstand 600 000
ben winken aber nicht nur hohe Beträge, son-
dern auch erhebliche finanzielle Einbußen, Grundsätzlich gilt: Je enger das Verwandtschafts-
wenn der Erblasser sich nicht frühzeitig Gedan- verhältnis mit dem Erblasser oder Schenker,
um so
ken über die Gestaltungsmöglichkeiten zur Mi- weniger Steuern
fallen an. So sind zum einen die
nimierung der steuerlichen Folgen gemacht hat. steuerlichen Freibeträge nach
der Steuerklasse
gestaffelt. Dabei ist zu
unterscheiden zwischen
Nach dem Erbschaftsteuer- und Schenkungsteuer-
satz (ErbStG) wird nicht nur die Erbschaft als soge-
nannter Erwerb von Todes wegen, sondern auch
die Schenkung unter Lebenden besteuert. Die da-
mit zur Anwendung kommenden Besteuerungsre-
geln sind weitgehend identisch, allerdings mit der
einen bedeutsamen Ausnahme, daß die für eine
Steuerfreistellung maßgeblichen Freibeträge bei
Schenkungen alle zehn Jahre erneut in Anspruch
genommen werden können.
reaewep
Beispiel: Ein 55jähriger Selbständiger wird seinem 30jähri-
gen Sohn und einzigen Erben, der auch den Betrieb über-
DM hinterlassen. Darin enthalten sind 70 000 DM für Hausrat
und 30000 DM an sonstigen Gegenständen. Bei Erwerb von
Todes wegen hätte der Sohn darauf Erbschaftsteuer in Höhe
von 34875 DM zu zahlen, wie sich aus folgender Rechnung
Vermögen
ergibt:
Persönlicher Freibetrag
Sachlicher Freibetrag für Hausrat
600 000 DM
J. 90000 DM
J. 40000 DM
Sachlicher Freibetrag f. sonst. Gegenstände .. 5000 DM
Steuerpflichtiger Betrag
Vermögen
datue 465 000 DM
ted - 7,5 %
34875 DM
600 000 DM
persönlichen und sachlichen Freibeträgen. Bei den
persönlichen Freibeträgen wird noch differenziert
Zwischen den allgemeinen Freibeträgen und den Steuersatz (siehe Tabelle)
besonderen Versorgungsfreibeträgen, bei den Erbschaftsteuerbetrag
sachlichen Freibeträgen wiederum zwischen de- Schenkt der Selbständige hingegen seinem Sohn alle 10
nen für Hausrat einschließlich Kleidung, Kunstge- Jahre ein Vermögen in Höhe des persönlichen Freibetrages
genstände sowie Sammlungen und denen für alle von 90000 DM
und wird er 85 Jahre alt, errechnet sich fol-
übrigen Gegenstände ausschließlich
solche, die gende steuerliche Belastung:
zum land- und forstwirtschaftlichen Vermögen
, Vor dem Erbfall
zum Grundvermögen oder zum Betriebsvermögen
Die Höhe der Steuerbefreiung und auch der Be- gehören sowie Zahlungsmittel, Wertpapiere, Mün-
steuerung hängt davon ab, welcher Erbschaftsteu- zen, Edelmetalle, Edelsteine und Perlen. Die steu-
erklasse der Erbe oder Beschenkte zuzurechnen erklassenabhängigen Freibeträge (§§ 13, 16 und
ist. Dabei unterscheidet der Gesetzgeber zwischen
folgenden 4 Steuerklassen (§ 15 Abs. 1 ErbStG):
Steuerklasse I
qui eb 18st
(1) Ehegatten
Rigzebnua mi pastam
(2) Kinder (eheliche, nicht eheliche, adoptierte) und
Stiefkinder
(3) Enkelkinder, soweit es sich dabei um tim
Abkömmlinge verstorbener Kinder oder Stief-
kinder handelt
Steuerklasse II
3 steuerfreie Schenkungen (je 90 000 DM) /. 270 000 DM
Es verbleibt bis zum Erbfall
Nach dem Erbfall Vermögen
Persönlicher Freibetrag
Sachlicher Freibetrag für Hausrat
Sachlicher Freibetrag für sonst. Gegenstände
Steuerpflichtiger Betrag
Steuersatz nutami
Erbschaftsteuerbetrag
330 000 DM
330 000 DM
./. 90000 DM
17 ErbStG) sind der Tabelle 1 zu entnehmen. sb
./. 40000 DM
Zum anderen sind auch die Besteuerungssätze
./. 5000 DM
195 000 DM
nach der Steuerklasse gestaffelt. Je größer das Er-
Me 5,5 %
be oder die Schenkung und je entfernter das Ver-
2010 725 DM
wandtschaftsverhältnis zwischen Erblasser und Ergebnis: Der Sohn des Selbständigen spart 24150 DM an
Erbe bzw. zwischen Schenker und Beschenkten, Erbschaftsteuer (34 875 DM./. 10 725 DM). Tatsächlich ist die
desto höher ist der Steuersatz auf den nach Abzug Ersparnis noch höher zu veranschlagen, weil das bis zum To-
de des Erblassers bei ihm verbleibende
Vermögen durch
der Freibeträge verbleibenden steuerpflichtigen
Verzinsung und/oder Wertsteigerung weiter zunimmt, was
Betrag. Der Steuersatz (§ 19 ErbStG) beginnt bei 3 wiederum die Erbschaftsteuerbelastung verschärft.
% in Steuerklasse I und endet bei 70 % in Steuer- In diesem Zusammenhang sei noch auf folgende
klasse IV. Wie hoch die Erbschaftsteuer/Schen- Besonderheit hingewiesen. Es wird vielfach über-
kungsteuer im konkreten Fall ausfällt, ist aus sehen, daß der persönliche Freibetrag von Kindern
NEWS Tabelle 2 abzulesen.
ow bei Schenkung bzw. Erbschaft durch jeden Eltern-
teil fällig wird. Wenn in dem Beispiel angenommen
wird, daß der Ehepartner des Selbständigen noch
lebt und die Schenkung aus dem gemeinsamen,
auf den Namen der Eheleute lautendem Vermögen
bilbidesinU
(1) Enkel, soweit es sich dabei um Abkömmlinge
noch lebender Kinder oder Stiefkinder handelt,
und Urenkel
(2) Eltern und Großeltern bei Erbschaften
Steuerklasse III
(1) Eltern und Großeltern bei Schenkungen
(2) Geschwister
Tabelle 1
nu-niel 1eb prutasi98 us
Wenn der Selbständige über ein größeres Vermö-
gen verfügt und er bereits eine klare Vorstellung
davon hat, wer es eines Tages erben soll, dann
kann es sich durchaus lohnen, einen Teil davon
veeba
Tabelle 2
Steuer
pflichtiger
DM-Betrag bis evid
rbilder
peiiedbu
Steuer-
klassen
Freibeträge in DM
Persönliche Freibeträge
Sachliche Freibeträge
Allgemeine Versorgungs- Hausrat-
Steuerklassen
11.90
Ma 00
US nie nemis Freibeträge im freibeträge
flow
Sonstige
Gegenstände
50 000
75000
3 %
cbl923,5%
6%
Illeniu
11 %
IV
MC at
7%
abt 12,5 %
101 100 000
le b4 %
8%
14 %
20%
22%
24 %
125 000
4,5 %
9%
I Nr. 3
။
III
I Nr. 1
1 Nr. 2
250 000
90000
bis 5 Jahre HI
6-10 Jahre
11-15 Jahre
16-20 Jahre
21-27 Jahre
90 000
50 000
10000
IV
30009
250 000
40000
50 0001)
400001)
30 0001)
ani 200001)
5000
40000ubo 5000
sinA
150 000
5 %
10 %
200 000
5,5 %
11 %
250 000
6 % 12%
18,5%
20
300 000
6,5%
sb see
dostuebla
400 000
500 000
mi 7 %
sinu 7,5% shish 15%
erlent.
13%
14%
neb
600 000
8 %
16%
$700 000
8,5%
17 %
100001)
40000
5000
40000
5000
10000 2000
$800 000
9
$900 000
% earl
9,5 %
18%
19%
0915,5%26%
17 %
%
21,5 %
%
23
24,5 %
26
Onslau
alath
% 198
27,5%
29 %
30,5 %
28 %
30 % an D
32 %
34 %
36%
938 %eb
40 %
42%
44% 80611
46%
1 000 000
10 %
2000 000
19 11
dbay12000 neer 2000-
1) Übersteigt der steuerliche Erwerb 150 000 DM, ist der Versorgungsfreibetrag um den diese Grenze ans
übersteigenden Betrag zu kürzen.
32
%
48 %
34
%850 %
3000 000
4000 000
%
52 %
13 %
26%
38
%
6000000190
14
%
28 %
40 %
8000 000
%
30%
shey 43
10 000 000
18
%
33 %
54 %
56%
% 58 %
46 %
60 %
20%
%22%
12 % U nov 24 % 10836