Der Komet 4719 – Seite 5
1993-09-20 · Seite 5 von 48
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4719/20. 9. 1993
>>Mehr arbeiten
-
Der Komet
5
für den Freizeitkonsum« Kündigung erst einmal nur einen Teilbetrag. Der
Neuer Trend bei jungen Arbeitnehmern
Rest des Rückkaufwerts wird in eine beitragsfreie
Rente umgewandelt und erst zum vereinbarten
Rentenbeginn ausgezahlt falls der Versicherte
medeplied A (ftd)
dann noch lebt.
ptech/ Zahlungsmoral
ble lev
role new
els isd
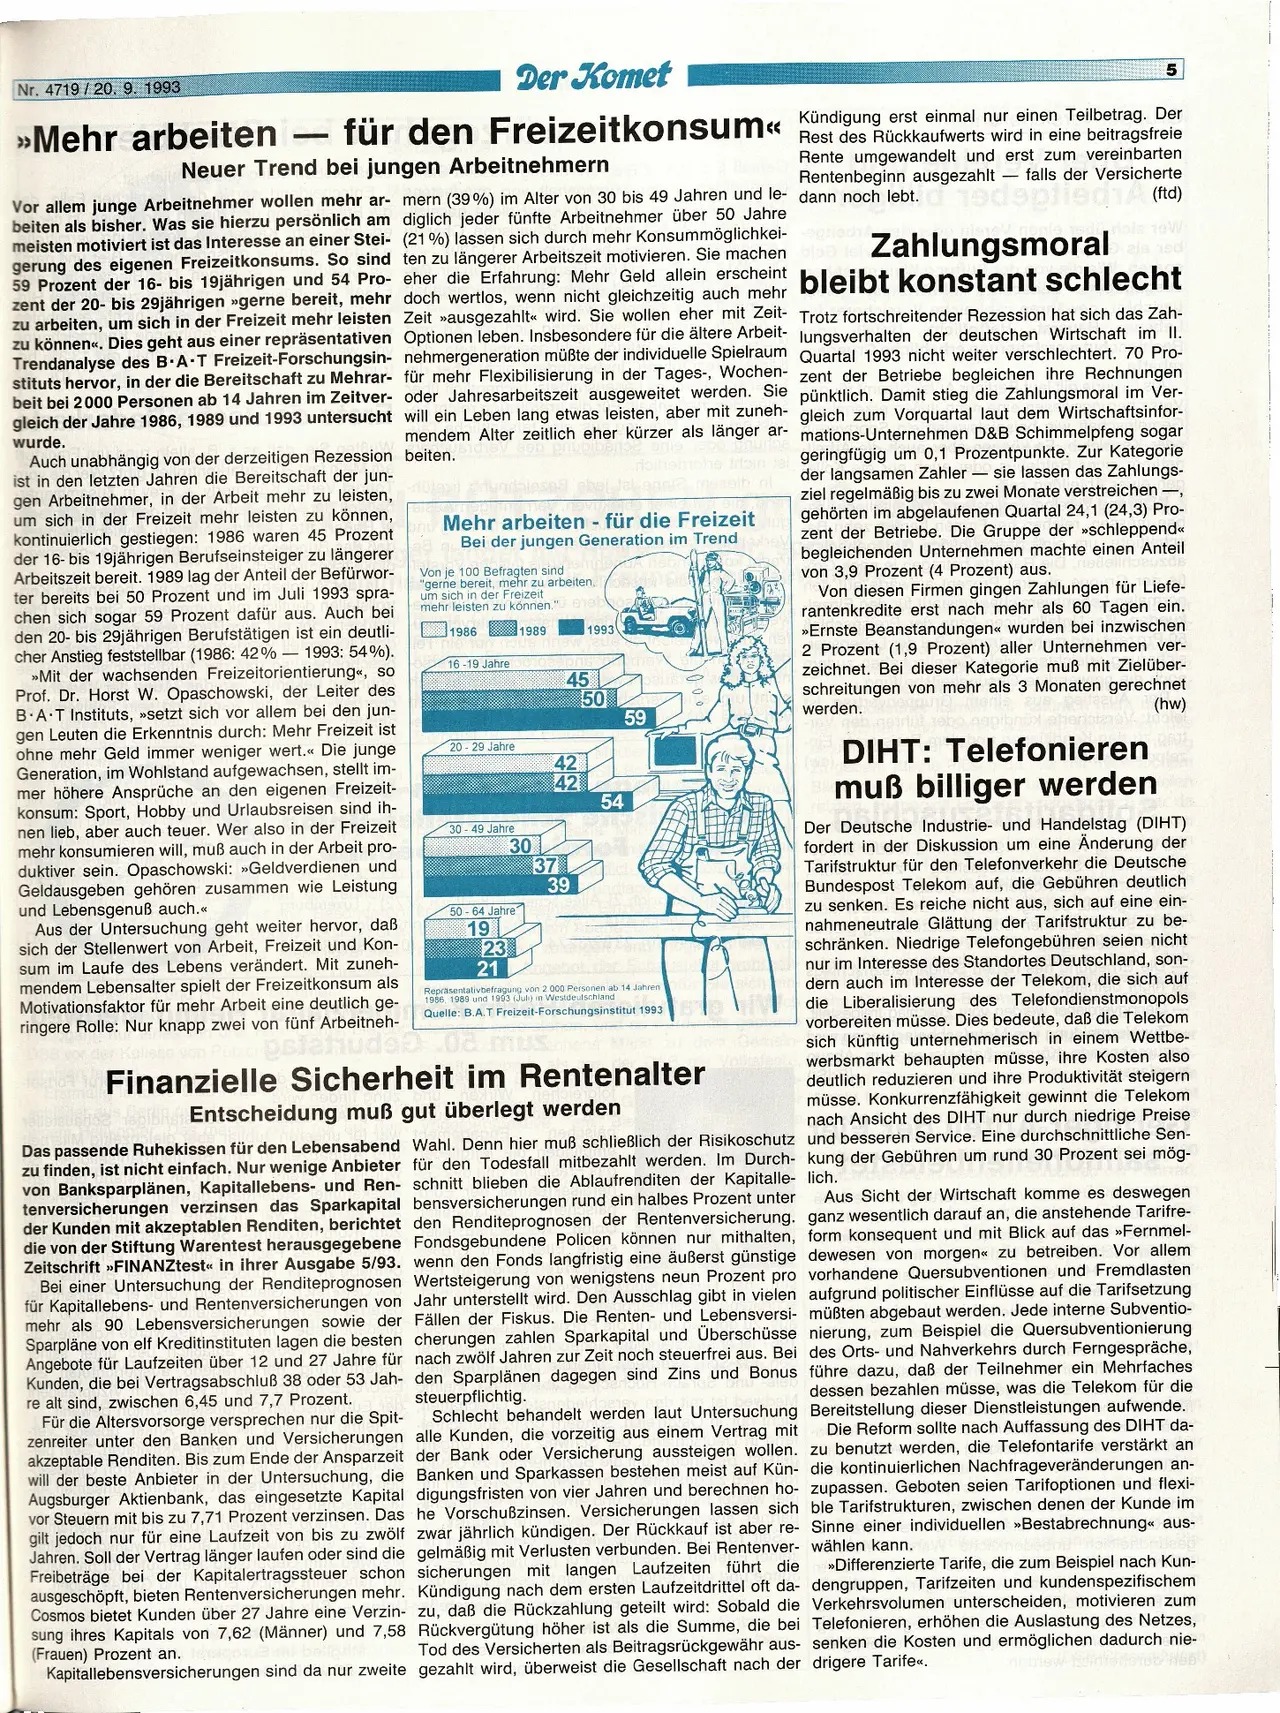
Vor allem junge Arbeitnehmer wollen mehr ar- mern (39%) im Alter von 30 bis 49 Jahren und le-
beiten als bisher. Was sie hierzu persönlich am diglich jeder fünfte Arbeitnehmer über 50 Jahre
meisten motiviert ist das Interesse an einer Stei- (21%) lassen sich durch mehr Konsummöglichkei-
gerung des eigenen Freizeitkonsums. So sind ten zu längerer Arbeitszeit motivieren. Sie machen
59 Prozent der 16- bis 19jährigen und 54 Pro- eher die Erfahrung: Mehr Geld allein
erscheint
bleibt konstant schlecht
zent der 20- bis 29jährigen »gerne bereit, mehr doch wertlos, wenn nicht gleichzeitig auch mehr
zu arbeiten, um sich in der Freizeit mehr leisten Zeit »ausgezahlt wird. Sie wollen eher mit Zeit- Trotz fortschreitender Rezession hat sich das Zah-
zu können<<. Dies geht aus einer repräsentativen Optionen leben. Insbesondere für die ältere Arbeit- lungsverhalten der deutschen Wirtschaft im II.
Trendanalyse des B-A-T Freizeit-Forschungsin- nehmergeneration müßte der individuelle Spielraum Quartal 1993 nicht weiter verschlechtert. 70 Pro-
stituts hervor, in der die Bereitschaft zu Mehrar- für mehr Flexibilisierung in der Tages-, Wochen- zent der Betriebe begleichen ihre Rechnungen
beit bei 2000 Personen ab 14 Jahren im Zeitver- oder Jahresarbeitszeit ausgeweitet werden. Sie pünktlich. Damit stieg die Zahlungsmoral im Ver-
gleich der Jahre 1986, 1989 und 1993 untersucht will ein Leben lang etwas leisten, aber mit zuneh- gleich zum Vorquartal laut dem Wirtschaftsinfor-
mendem Alter zeitlich eher kürzer als länger ar- mations-Unternehmen D&B Schimmelpfeng sogar
wurde.
Auch unabhängig von der derzeitigen Rezession beit dem Alter
ist in den letzten Jahren die Bereitschaft der jun-
gen Arbeitnehmer, in der Arbeit mehr zu leisten,
um sich in der Freizeit mehr leisten zu können,
kontinuierlich gestiegen: 1986 waren 45 Prozent
der 16-bis 19jährigen Berufseinsteiger zu längerer
Arbeitszeit bereit. 1989 lag der Anteil der Befürwor-
ter bereits bei 50 Prozent und im Juli 1993 spra-
chen sich sogar 59 Prozent dafür aus. Auch bei
den 20- bis 29jährigen Berufstätigen ist ein deutli-
cher Anstieg feststellbar (1986: 42% 1993: 54%).
»Mit der wachsenden Freizeitorientierung«<, so
Prof. Dr. Horst W. Opaschowski, der Leiter des
B A T Instituts, »>setzt sich vor allem bei den jun-
gen Leuten die Erkenntnis durch: Mehr Freizeit ist
ohne mehr Geld immer weniger wert.« Die junge
Generation, im Wohlstand aufgewachsen, stellt im-
mer höhere Ansprüche an den eigenen Freizeit-
konsum: Sport, Hobby und Urlaubsreisen sind ih-
nen lieb, aber auch teuer. Wer also in der Freizeit
mehr konsumieren will, muß auch in der Arbeit pro-
duktiver sein. Opaschowski: »Geldverdienen und
Geldausgeben gehören zusammen wie Leistung
und Lebensgenuß auch.<<
Aus der Untersuchung geht weiter hervor, daß
sich der Stellenwert von Arbeit, Freizeit und Kon-
sum im Laufe des Lebens verändert. Mit zuneh-
mendem Lebensalter spielt der Freizeitkonsum als
Motivationsfaktor für mehr Arbeit eine deutlich ge-
ringere Rolle: Nur knapp zwei von fünf Arbeitneh-
on Mehr arbeiten - für die Freizeit
Bei der jungen Generation im Trend
Von je 100 Befragten sind
"gerne bereit, mehr zu arbeiten,
um sich in der Freizeit
mehr leisten zu können." 91eb
1986
1989
1993
16-19 Jahre
45
50
59
20-29 Jahre
42
42
54
30-49 Jahre
30
37
39
50-64 Jahre
19
23
21
59
Repräsentativbefragung von 2 000 Personen ab 14 Jahren
1986, 1989 und 1993 (Juli) in Westdeutschland
Quelle: B.A.T Freizeit-Forschungsinstitut 1993
Markt
Finanzielle Sicherheit im Rentenalter
Entscheidung muß gut überlegt werden
geringfügig um 0,1 Prozentpunkte. Zur Kategorie
der langsamen Zahler sie lassen das Zahlungs-
ziel regelmäßig bis zu zwei Monate verstreichen -,
gehörten im abgelaufenen Quartal 24,1 (24,3) Pro-
zent der Betriebe. Die Gruppe der »schleppend<<
begleichenden Unternehmen machte einen Anteil
von 3,9 Prozent (4 Prozent) aus.
Von diesen Firmen gingen Zahlungen für Liefe-
rantenkredite erst nach mehr als 60 Tagen ein.
>>Ernste Beanstandungen<< wurden bei inzwischen
2 Prozent (1,9 Prozent) aller Unternehmen ver-
zeichnet. Bei dieser Kategorie muß mit Zielüber-
schreitungen von mehr als 3 Monaten gerechnet
werden.
(hw)
(we)
DIHT: Telefonieren
muß billiger werden
Der Deutsche Industrie- und Handelstag (DIHT)
fordert in der Diskussion um eine Änderung der
Tarifstruktur für den Telefonverkehr die Deutsche
Bundespost Telekom auf, die Gebühren deutlich
zu senken. Es reiche nicht aus, sich auf eine ein-
nahmeneutrale Glättung der Tarifstruktur zu be-
schränken. Niedrige Telefongebühren seien nicht
nur im Interesse des Standortes Deutschland, son-
dern auch im Interesse der Telekom, die sich auf
die Liberalisierung des Telefondienstmonopols
vorbereiten müsse. Dies bedeute, daß die Telekom
sich künftig unternehmerisch in einem Wettbe-
werbsmarkt behaupten müsse, ihre Kosten also
deutlich reduzieren und ihre Produktivität steigern
müsse. Konkurrenzfähigkeit gewinnt die Telekom
nach Ansicht des DIHT nur durch niedrige Preise
und besseren Service. Eine durchschnittliche Sen-
kung der Gebühren um rund 30 Prozent sei mög-
lich.
Aus Sicht der Wirtschaft komme es deswegen
Das passende Ruhekissen für den Lebensabend Wahl. Denn hier muß schließlich der Risikoschutz
zu finden, ist nicht einfach. Nur wenige Anbieter für den Todesfall mitbezahlt werden. Im Durch-
von Banksparplänen, Kapitallebens- und Ren- schnitt blieben die Ablaufrenditen der
Kapitalle-
tenversicherungen verzinsen das Sparkapital bensversicherungen rund ein halbes Prozent unter
der Kunden mit akzeptablen Renditen, berichtet den Renditeprognosen der Rentenversicherung
.
ganz wesentlich darauf an, die anstehende Tarifre-
die von der Stiftung Warentest herausgegebene Fondsgebundene Policen können nur mithalten,
Zeitschrift »FINANZtest«< in ihrer Ausgabe 5/93. wenn den Fonds langfristig eine äußerst günstige
Bei einer Untersuchung der Renditeprognosen Wertsteigerung von wenigstens neun Prozent pro
für Kapitallebens- und Rentenversicherungen von
mehr als 90 Lebensversicherungen sowie der
Sparpläne von elf Kreditinstituten lagen die besten
Angebote für Laufzeiten über 12 und 27 Jahre für
Kunden, die bei Vertragsabschluß 38 oder 53 Jah-
re alt sind, zwischen 6,45 und 7,7 Prozent.
Jahr unterstellt wird. Den Ausschlag gibt in vielen
Fällen der Fiskus. Die Renten- und Lebensversi-
cherungen zahlen Sparkapital und Überschüsse
nach zwölf Jahren zur Zeit noch steuerfrei aus. Bei
den Sparplänen dagegen sind Zins und Bonus
steuerpflichtig.
form konsequent und mit Blick auf das »Fernmel-
dewesen von morgen« zu betreiben. Vor allem
vorhandene Quersubventionen und Fremdlasten
aufgrund politischer Einflüsse auf die Tarifsetzung
müßten abgebaut werden. Jede interne Subventio-
nierung, zum Beispiel die Quersubventionierung
des Orts- und Nahverkehrs durch Ferngespräche,
führe dazu, daß der Teilnehmer ein Mehrfaches
dessen bezahlen müsse, was die Telekom für die
Bereitstellung dieser Dienstleistungen aufwende.
Die Reform sollte nach Auffassung des DIHT da-
zu benutzt werden, die Telefontarife verstärkt an
die kontinuierlichen Nachfrageveränderungen an-
zupassen. Geboten seien Tarifoptionen und flexi-
ble Tarifstrukturen, zwischen denen der Kunde im
Sinne einer individuellen »Bestabrechnung<< aus-
wählen kann.
Für die Altersvorsorge versprechen nur die Spit- Schlecht behandelt werden laut Untersuchung
zenreiter unter den Banken und Versicherungen alle Kunden, die vorzeitig aus einem Vertrag mit
akzeptable Renditen. Bis zum Ende der Ansparzeit der Bank oder Versicherung aussteigen wollen.
will der beste Anbieter in der Untersuchung, die Banken und Sparkassen bestehen meist auf Kün-
Augsburger Aktienbank, das eingesetzte Kapital digungsfristen von vier Jahren und berechnen ho-
vor Steuern mit bis zu 7,71 Prozent verzinsen. Das he Vorschußzinsen. Versicherungen lassen sich
gilt jedoch nur für eine Laufzeit von bis zu zwölf zwar jährlich kündigen. Der Rückkauf ist aber re-
Jahren. Soll der Vertrag länger laufen oder sind die gelmäßig mit Verlusten verbunden. Bei Rentenver-
Freibeträge bei der Kapitalertragssteuer schon sicherungen mit langen Laufzeiten führt
die
ausgeschöpft, bieten Rentenversicherungen mehr. Kündigung nach dem ersten Laufzeitdrittel oft da-
Cosmos bietet Kunden über 27 Jahre eine Verzin- zu, daß die Rückzahlung geteilt wird: Sobald die
sung ihres Kapitals von 7,62 (Männer) und 7,58 Rückvergütung höher ist als die Summe, die bei
(Frauen) Prozent an.
Tod des Versicherten als Beitragsrückgewähr aus-
Kapitallebensversicherungen sind da nur zweite gezahlt wird, überweist die Gesellschaft nach der drigere Tarife<<.
»Differenzierte Tarife, die zum Beispiel nach Kun-
dengruppen, Tarifzeiten und kundenspezifischem
Verkehrsvolumen unterscheiden, motivieren zum
Telefonieren, erhöhen die Auslastung des Netzes,
senken die Kosten und ermöglichen dadurch nie-
nebrew