Der Komet 4725 – Seite 3
1993-11-20 · Seite 3 von 40
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4725
Teib
Sonuldes tus Guigan Postanschrift:
Postfach 2261
66930 Pirmasens
Telefon 06331/5132-0 ed
Telefax 06331/31480
20. November 1993
Der Komet
Gegründet 1883
KOMET
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
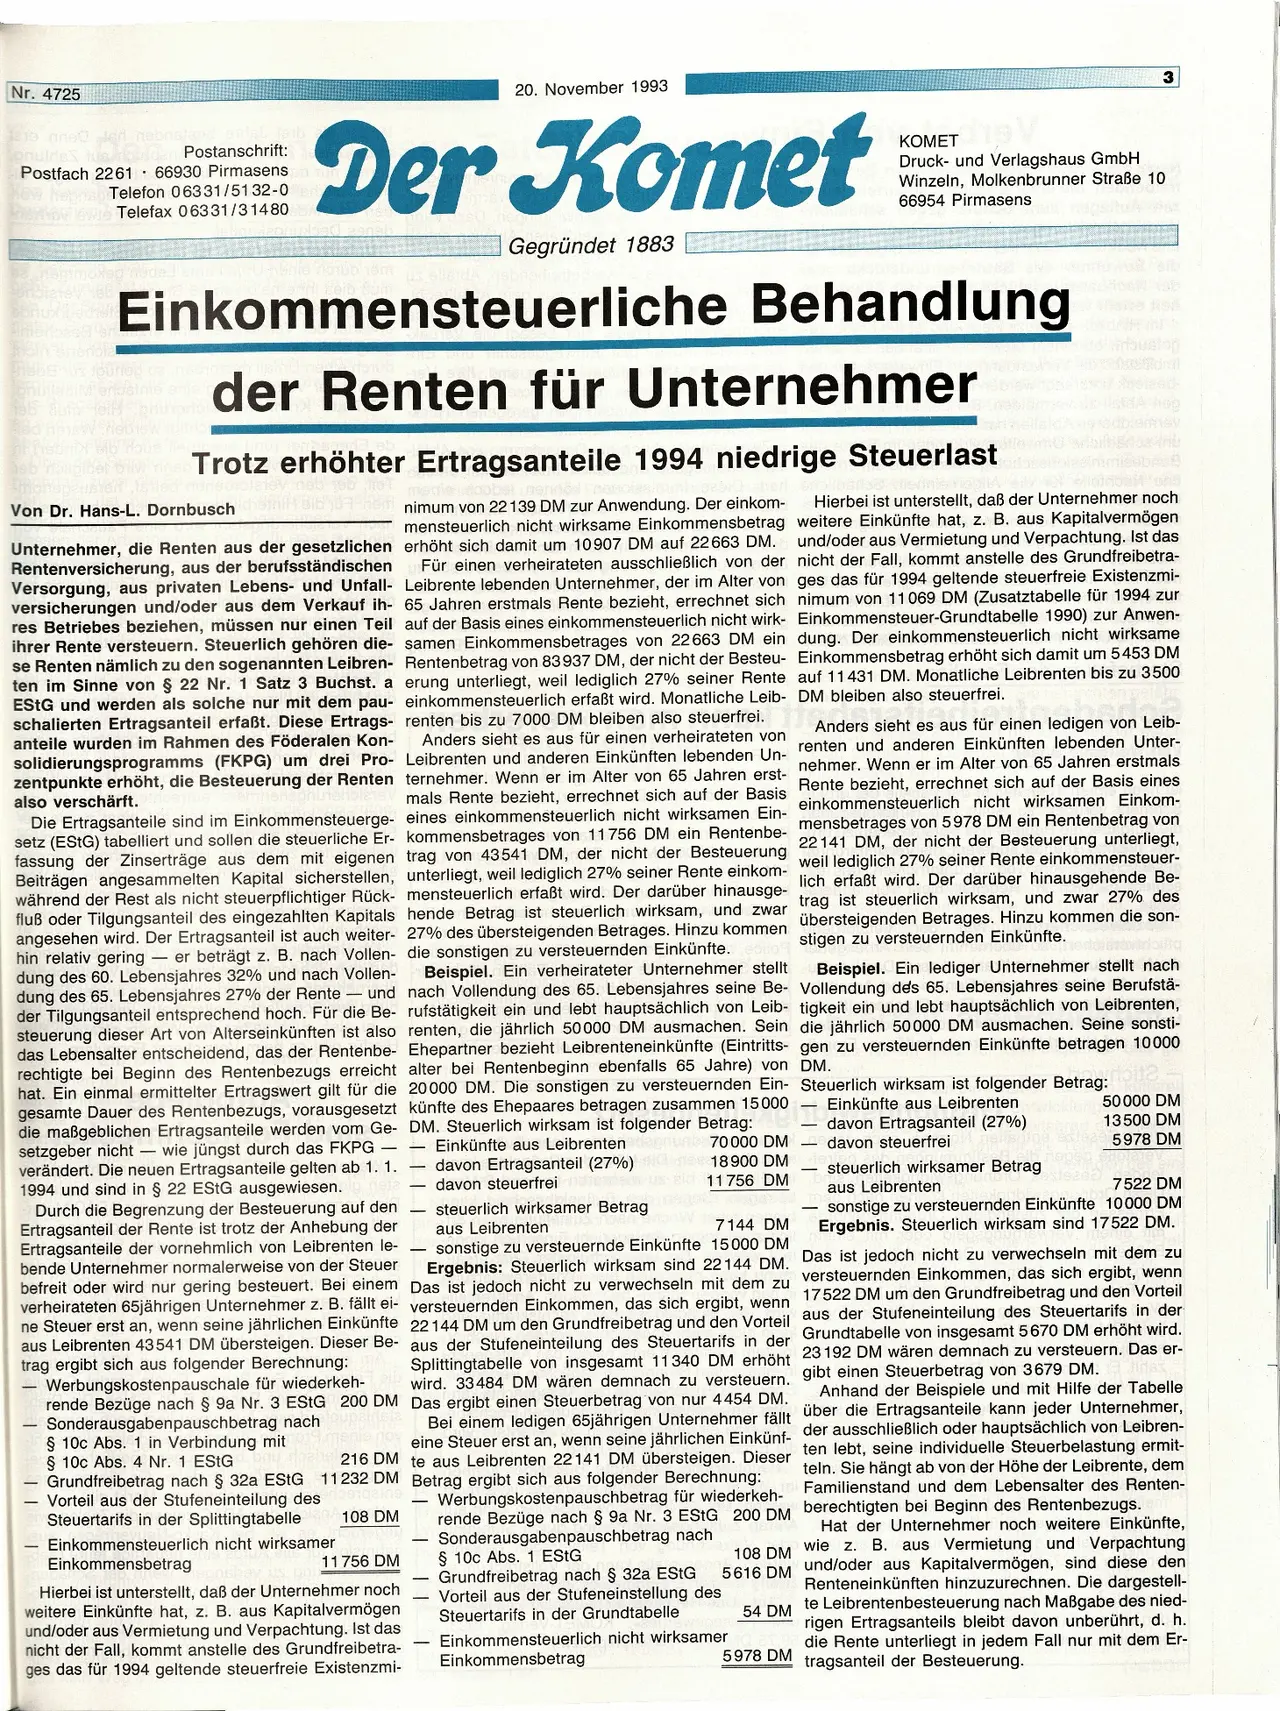
Einkommensteuerliche Behandlung
der Renten für Unternehmer
Trotz erhöhter Ertragsanteile 1994 niedrige Steuerlast
Von Dr. Hans-L. Dornbusch
Unternehmer, die Renten aus der gesetzlichen
Rentenversicherung, aus der berufsständischen
Versorgung, aus privaten Lebens- und Unfall-
versicherungen und/oder aus dem Verkauf ih-
res Betriebes beziehen, müssen nur einen Teil
ihrer Rente versteuern. Steuerlich gehören die-
se Renten nämlich zu den sogenannten Leibren-
ten im Sinne von § 22 Nr. 1 Satz 3 Buchst. a
EStG und werden als solche nur mit dem pau-
schalierten Ertragsanteil erfaßt. Diese Ertrags-
anteile wurden im Rahmen des Föderalen Kon-
solidierungsprogramms (FKPG) um drei Pro-
zentpunkte erhöht, die Besteuerung der Renten
also verschärft.
Hierbei ist unterstellt, daß der Unternehmer noch
nimum von 22139 DM zur Anwendung. Der einkom-
mensteuerlich nicht wirksame Einkommensbetrag weitere Einkünfte hat, z. B. aus Kapitalvermögen
und/oder aus Vermietung und Verpachtung. Ist das
erhöht sich damit um 10907 DM auf 22663 DM.
Für einen verheirateten ausschließlich von der nicht der Fall, kommt anstelle des Grundfreibetra-
Leibrente lebenden Unternehmer, der im Alter von ges das für 1994 geltende steuerfreie Existenzmi-
65 Jahren erstmals Rente bezieht, errechnet sich nimum von 11069 DM (Zusatztabelle für 1994 zur
auf der Basis eines einkommensteuerlich nicht wirk- Einkommensteuer-Grundtabelle 1990) zur Anwen-
samen Einkommensbetrages von 22663 DM ein dung. Der einkommensteuerlich nicht wirksame
Rentenbetrag von 83937 DM, der nicht der Besteu- Einkommensbetrag erhöht sich damit um 5453 DM
erung unterliegt, weil lediglich 27% seiner Rente auf 11431 DM. Monatliche Leibrenten bis zu 3500
einkommensteuerlich erfaßt wird. Monatliche Leib- DM bleiben also steuerfrei.
renten bis zu 7000 DM bleiben also steuerfrei.de
Anders
sieht es aus für einen ledigen von Leib-
Anders sieht es aus für einen verheirateten von
Leibrenten und anderen Einkünften lebenden Un- renten und anderen Einkünften lebenden Unter-
ternehmer. Wenn er im Alter von 65 Jahren erst- nehmer. Wenn
er im Alter von 65 Jahren erstmals
mals Rente bezieht, errechnet sich auf der Basis Rente
bezieht, errechnet sich auf der Basis eines
einkommensteuerlich nicht wirksamen Einkom-
Die Ertragsanteile sind im Einkommensteuerge- eines einkommensteuerlich nicht wirksamen Ein-
setz (EStG) tabelliert und sollen die steuerliche Er- kommensbetrages von 11756
DM ein Rentenbe-
mensbetrages von 5978 DM ein Rentenbetrag von
22141 DM, der nicht der Besteuerung unterliegt,
fassung der Zinserträge aus dem mit eigenen trag von 43541 DM, der nicht
der Besteuerung
Beiträgen angesammelten Kapital sicherstellen, unterliegt, weil lediglich
27% seiner Rente einkom-
weil lediglich 27% seiner Rente einkommensteuer-
lich erfaßt wird. Der darüber hinausgehende Be-
während der Rest als nicht steuerpflichtiger Rück- mensteuerlich erfaßt
wird. Der darüber hinausge-
fluß oder Tilgungsanteil des eingezahlten Kapitals hende Betrag ist steuerlich
wirksam, und zwar
trag ist steuerlich wirksam, und zwar 27% des
angesehen wird. Der Ertragsanteil ist auch weiter- 27% des
übersteigenden Betrages. Hinzu kommen übersteigenden Betrages. Hinzu kommen die son-
hin relativ geringer beträgt z. B. nach Vollen- die sonstigen
zu versteuernden Einkünfte. Gollstigen zu versteuernden Einkünfte.
dung des 60. Lebensjahres 32% und nach Vollen-
dung des 65. Lebensjahres 27% der Rente- und
der Tilgungsanteil entsprechend hoch. Für die Be-
steuerung dieser Art von Alterseinkünften ist also
das Lebensalter entscheidend, das der Rentenbe-
rechtigte bei Beginn des Rentenbezugs erreicht
hat. Ein einmal ermittelter Ertragswert gilt für die
gesamte Dauer des Rentenbezugs, vorausgesetzt
Beispiel. Ein verheirateter Unternehmer stellt Beispiel. Ein lediger Unternehmer stellt nach
nach Vollendung des 65. Lebensjahres seine Be- Vollendung des 65. Lebensjahres seine Berufstä-
rufstätigkeit ein und lebt hauptsächlich von Leib- tigkeit ein und lebt hauptsächlich von Leibrenten,
renten, die jährlich 50000 DM ausmachen. Sein die jährlich 50000 DM ausmachen. Seine sonsti-
Ehepartner bezieht Leibrenteneinkünfte (Eintritts- gen zu versteuernden Einkünfte betragen 10000
alter bei Rentenbeginn ebenfalls 65 Jahre) von DM.
20000 DM. Die sonstigen zu versteuernden Ein-
künfte des Ehepaares betragen zusammen 15000
Steuerlich wirksam ist folgender Betrag:
die maßgeblichen Ertragsanteile werden vom Ge- DM. Steuerlich wirksam ist folgender Betrag: Einkünfte aus Leibrenten
―
setzgeber nicht wie jüngst durch das FKPG
verändert. Die neuen Ertragsanteile gelten ab 1. 1.
1994 und sind in § 22 EStG ausgewiesen.
Durch die Begrenzung der Besteuerung auf den
Ertragsanteil der Rente ist trotz der Anhebung der
Ertragsanteile der vornehmlich von Leibrenten le-
bende Unternehmer normalerweise von der Steuer
befreit oder wird nur gering besteuert. Bei einem
verheirateten 65jährigen Unternehmer z. B. fällt ei-
ne Steuer erst an, wenn seine jährlichen Einkünfte
aus Leibrenten 43541 DM übersteigen. Dieser Be-
trag ergibt sich aus folgender Berechnung:
―
Werbungskostenpauschale für wiederkeh-
rende Bezüge nach § 9a Nr. 3 EStG 200 DM
Sonderausgabenpauschbetrag nachoupalsta
§10c Abs. 1 in Verbindung mit
§10c Abs. 4 Nr. 1 EStG by 216 DM
Grundfreibetrag nach § 32a EStG 11232 DM
Vorteil aus der Stufeneinteilung des
Steuertarifs in der Splittingtabelle 108 DM
Einkommensteuerlich nicht wirksamer
Einkommensbetrag
11756 DM
Hierbei ist unterstellt, daß der Unternehmer noch
weitere Einkünfte hat, z. B. aus Kapitalvermögen
und/oder aus Vermietung und Verpachtung. Ist das
nicht der Fall, kommt anstelle des Grundfreibetra-
ges das für 1994 geltende steuerfreie Existenzmi-
Einkünfte aus Leibrenten
davon Ertragsanteil (27%)
redem
davon steuerfrei
steuerlich wirksamer Betrag
aus Leibrenten
nb 70000 DM
18900 DM
11756 DM
7144 DM
davon Ertragsanteil (27%)
davon steuerfrei
steuerlich wirksamer Betrag
aus Leibrenten
50000 DM
13500 DM
5978 DM
7522 DM
sonstige zu versteuernden Einkünfte 10000 DM
Ergebnis. Steuerlich wirksam sind 17522 DM.
Das ist jedoch nicht zu verwechseln mit dem zu
versteuernden Einkommen, das sich ergibt, wenn
17522 DM um den Grundfreibetrag und den Vorteil
aus der Stufeneinteilung des Steuertarifs in der
Grundtabelle von insgesamt 5670 DM erhöht wird.
23192 DM wären demnach zu versteuern.
Das er-
gibt einen Steuerbetrag von 3679 DM.
sonstige zu versteuernde Einkünfte 15000 DM
Ergebnis: Steuerlich wirksam sind 22144 DM.
Das ist jedoch nicht zu verwechseln mit dem zu
versteuernden Einkommen, das sich ergibt, wenn
22144 DM um den Grundfreibetrag und den Vorteil
aus der Stufeneinteilung des Steuertarifs in der
Splittingtabelle von insgesamt 11340 DM erhöht
wird. 33484 DM wären demnach zu versteuern.
Anhand der Beispiele und mit Hilfe der Tabelle
Das ergibt einen Steuerbetrag von nur 4454 DM.
Bei einem ledigen 65jährigen Unternehmer fällt über die Ertragsanteile kann jeder Unternehmer,
eine Steuer erst an, wenn seine jährlichen Einkünf- der
ausschließlich oder hauptsächlich von Leibren-
te aus Leibrenten 22141 DM übersteigen. Dieser
Betrag ergibt sich aus folgender Berechnung:
| |
Werbungskostenpauschbetrag für wiederkeh-
rende Bezüge nach § 9a Nr. 3 EStG 200 DM
Sonderausgabenpauschbetrag nach
§ 10c Abs. 1 EStG
Grundfreibetrag nach § 32a EStG
Vorteil aus der Stufeneinstellung des
Steuertarifs in der Grundtabelle
Einkommensteuerlich nicht wirksamer
Einkommensbetrag
108 DM
5616 DM
54 DM
5978 DM
ten lebt, seine individuelle Steuerbelastung ermit-
teln. Sie hängt ab von der Höhe der Leibrente, dem
Familienstand und dem Lebensalter des Renten-
berechtigten bei Beginn des Rentenbezugs.
Hat der Unternehmer noch weitere Einkünfte,
wie z. B. aus Vermietung und Verpachtung
und/oder aus Kapitalvermögen, sind diese den
Renteneinkünften hinzuzurechnen. Die dargestell-
te Leibrentenbesteuerung nach Maßgabe des nied-
rigen Ertragsanteils bleibt davon unberührt, d. h.
die Rente unterliegt in jedem Fall nur mit dem Er-
tragsanteil der Besteuerung.