Der Komet 4850 – Seite 8
1997-05-10 · Seite 8 von 32
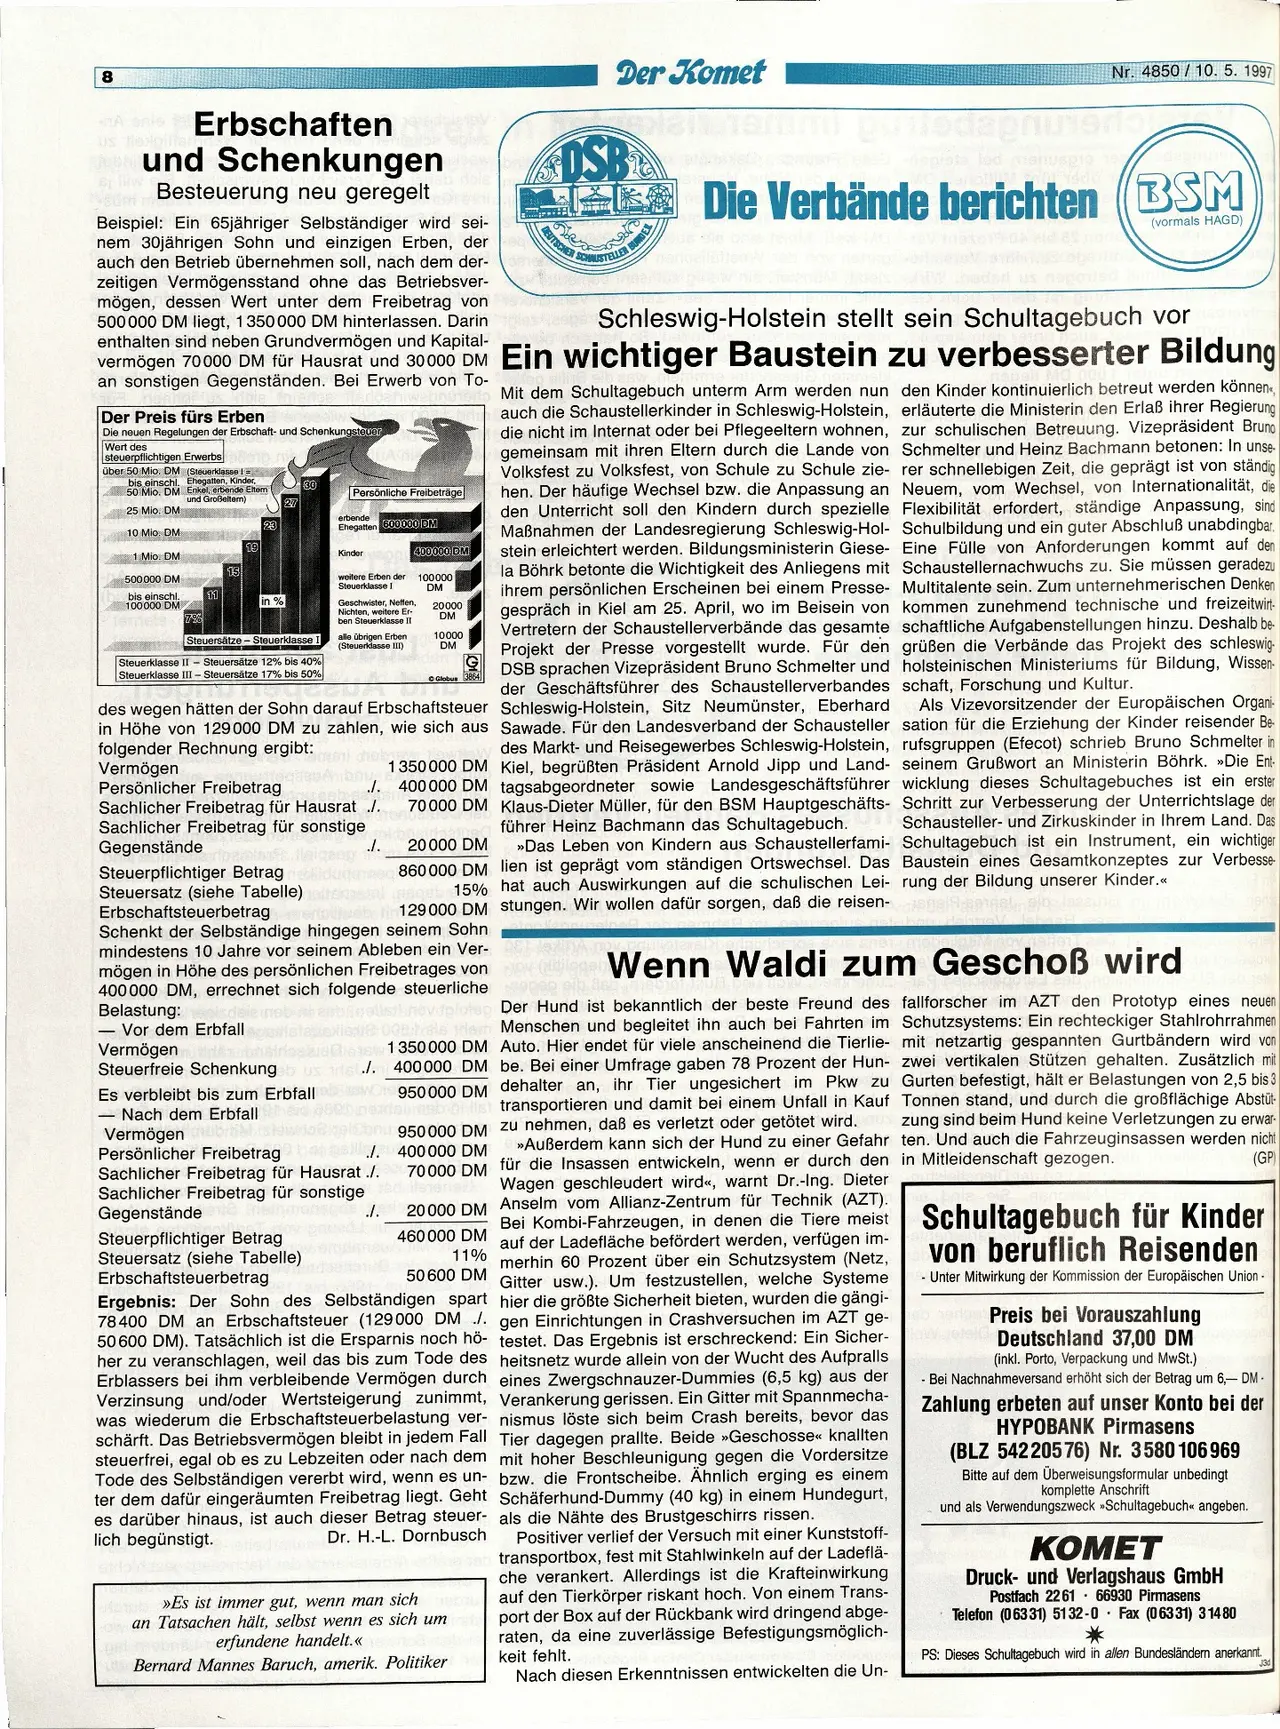
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
8
Der Komet
Nr. 4850/10. 5. 1997
US expiffe
A onie Erbschaften
und Schenkungen
Besteuerung neu geregelt
ei
Beispiel: Ein 65jähriger Selbständiger wird sei-
nem 30jährigen Sohn und einzigen Erben, der
auch den Betrieb übernehmen soll, nach dem der-
zeitigen Vermögensstand ohne das Betriebsver-
mögen, dessen Wert unter dem Freibetrag von
500000 DM liegt, 1350000 DM hinterlassen. Darin
enthalten sind neben Grundvermögen und Kapital-
DSB
DEUTSCHER SEMMIE
sp19 19
Die Verbände berichten (BSM
Die Verbände
(vormals HAGD)
eepe Schleswig-Holstein stellt sein Schultagebuch vor
vermögen 70000 DM für Hausrat und 30000 DM Ein wichtiger Baustein zu verbesserter Bildung
an sonstigen Gegenständen. Bei Erwerb von To-
Der Preis fürs Erben
Die neuen Regelungen der Erbschaft- und Schenkungsteuer
Wert des
steuerpflichtigen Erwerbs
über 50 Mio. DM (Steuerklasse | =
Persönliche Freibeträge
erbende
Ehegatten 600000 DM
Kinder
400000 DM
bis einschl.
Ehegatten, Kinder,
50 Mio. DM
Enkel, erbende Eltern
30
und Großeltern)
27
25 Mio. DM
23
10 Mio. DM
19
1 Mio. DM
15
500000 DM
weitere Erben der
Steuerklasse I
100000
DM
bis einschl.
11
100000 DM
in %
Steuersätze - Steuerklasse I
Geschwister, Neffen,
Nichten, weitere Er-
ben Steuerklasse II
alle übrigen Erben
(Steuerklasse III)
ternets 7%
Steuerklasse II - Steuersätze 12% bis 40%
Steuerklasse III - Steuersätze 17% bis 50%
20000
DM
10000
DM
Globus 3864
Multitalente sein. Zum unternehmerischen Denken
kommen zunehmend technische und freizeitwirt-
schaftliche Aufgabenstellungen hinzu. Deshalb be-
grüßen die Verbände das Projekt des schleswig-
holsteinischen Ministeriums für Bildung, Wissen-
schaft, Forschung und Kultur.
Mit dem Schultagebuch unterm Arm werden nun den Kinder kontinuierlich betreut werden können<<,
auch die Schaustellerkinder in Schleswig-Holstein, erläuterte die Ministerin den Erlaß ihrer Regierung
die nicht im Internat oder bei Pflegeeltern wohnen, zur schulischen Betreuung. Vizepräsident Bruno
gemeinsam mit ihren Eltern durch die Lande von Schmelter und Heinz Bachmann betonen: In unse
Volksfest zu Volksfest, von Schule zu Schule zie- rer schnellebigen Zeit, die geprägt ist von ständig
hen. Der häufige Wechsel bzw. die Anpassung an Neuem, vom Wechsel, von Internationalität, die
den Unterricht soll den Kindern durch spezielle Flexibilität erfordert, ständige Anpassung, sind
Maßnahmen der Landesregierung Schleswig-Hol- Schulbildung und ein guter Abschluß unabdingbar.
stein erleichtert werden. Bildungsministerin Giese- Eine Fülle von Anforderungen kommt auf den
la Böhrk betonte die Wichtigkeit des Anliegens mit Schaustellernachwuchs zu. Sie müssen geradezu
ihrem persönlichen Erscheinen bei einem Presse-
gespräch in Kiel am 25. April, wo im Beisein von
Vertretern der Schaustellerverbände das gesamte
Projekt der Presse vorgestellt wurde. Für den
DSB sprachen Vizepräsident Bruno Schmelter und
der Geschäftsführer des Schaustellerverbandes
Schleswig-Holstein, Sitz Neumünster, Eberhard Als Vizevorsitzender der Europäischen Organi-
Sawade. Für den Landesverband der Schausteller sation für die Erziehung der Kinder reisender Be-
des Markt- und Reisegewerbes Schleswig-Holstein, rufsgruppen (Efecot) schrieb Bruno Schmelter in
1350000 DM Kiel, begrüßten Präsident Arnold Jipp und Land- seinem Grußwort an Ministerin Böhrk. »>Die Ent-
400000 DM tagsabgeordneter sowie Landesgeschäftsführer wicklung dieses Schultagebuches ist ein erster
70000 DM Klaus-Dieter Müller, für den BSM Hauptgeschäfts- Schritt zur Verbesserung der Unterrichtslage der
führer Heinz Bachmann das Schultagebuch. Schausteller- und Zirkuskinder in Ihrem Land. Das
20000 DM »Das Leben von Kindern aus Schaustellerfami- Schultagebuch ist ein Instrument, ein wichtiger
860 000 DM lien ist geprägt vom ständigen Ortswechsel. Das Baustein eines Gesamtkonzeptes zur Verbesse
15% hat auch Auswirkungen auf die schulischen Lei- rung der Bildung unserer Kinder.<<
129000 DM stungen. Wir wollen dafür sorgen, daß die reisen-
Schenkt der Selbständige hingegen seinem Sohn
mindestens 10 Jahre vor seinem Ableben ein Ver-
mögen in Höhe des persönlichen Freibetrages von
400000 DM, errechnet sich folgende steuerliche
Belastung:
des wegen hätten der Sohn darauf Erbschaftsteuer
in Höhe von 129000 DM zu zahlen, wie sich aus
folgender Rechnung ergibt:
Vermögen
Persönlicher Freibetrag
./.
Sachlicher Freibetrag für Hausrat ./..
Sachlicher Freibetrag für sonstige
Gegenstände
J.
Steuerpflichtiger Betrag
Steuersatz (siehe Tabelle)
Erbschaftsteuerbetrag
Vor dem Erbfall
Vermögen
Steuerfreie Schenkungeb
Es verbleibt bis zum Erbfall
Wenn Waldi zum Geschoß wird
Der Hund ist bekanntlich der beste Freund des fallforscher im AZT den Prototyp eines neuen
als je Menschen und begleitet ihn auch bei Fahrten im Schutzsystems: Ein rechteckiger Stahlrohrrahmen
1350000 DM Auto. Hier endet für viele anscheinend die Tierlie- mit netzartig gespannten Gurtbändern wird von
./. 400000 DM be. Bei einer Umfrage gaben 78 Prozent der Hun- zwei vertikalen Stützen gehalten. Zusätzlich mit
950 000 DM dehalter an, ihr Tier ungesichert im Pkw zu Gurten befestigt, hält er Belastungen von 2,5 bis 3
almab ohilst transportieren und damit bei einem Unfall in Kauf Tonnen stand, und durch die großflächige Abstüt-
zung sind beim Hund keine Verletzungen zu erwar
950000 DM zu nehmen, daß es verletzt oder getötet wird.
ten. Und auch die Fahrzeuginsassen werden nicht
400000 DM
in Mitleidenschaft gezogen.
(GP)
70000 DM
20000 DM
460000 DM
11%
Nach dem Erbfall
Vermögen hubriM
Persönlicher Freibetrag
./.
Sachlicher Freibetrag für Hausrat ./.
Sachlicher Freibetrag für sonstige
Gegenstände
.J.
50 600 DM
>>Außerdem kann sich der Hund zu einer Gefahr
für die Insassen entwickeln, wenn er durch den
Wagen geschleudert wird«<, warnt Dr.-Ing. Dieter
Anselm vom Allianz-Zentrum für Technik (AZT).
Bei Kombi-Fahrzeugen, in denen die Tiere meist
auf der Ladefläche befördert werden, verfügen im-
merhin 60 Prozent über ein Schutzsystem (Netz,
Gitter usw.). Um festzustellen, welche Systeme
hier die größte Sicherheit bieten, wurden die gängi-
gen Einrichtungen in Crashversuchen im AZT ge-
testet. Das Ergebnis ist erschreckend: Ein Sicher-
heitsnetz wurde allein von der Wucht des Aufpralls
eines Zwergschnauzer-Dummies (6,5 kg) aus der
Verankerung gerissen. Ein Gitter mit Spannmecha-
nismus löste sich beim Crash bereits, bevor das
Tier dagegen prallte. Beide »Geschosse« knallten
Steuerpflichtiger Betrag
Steuersatz (siehe Tabelle)
Erbschaftsteuerbetrag
Ergebnis: Der Sohn des Selbständigen spart
78400 DM an Erbschaftsteuer (129000 DM ./.
50 600 DM). Tatsächlich ist die Ersparnis noch hö-
her zu veranschlagen, weil das bis zum Tode des
Erblassers bei ihm verbleibende Vermögen durch
Verzinsung und/oder Wertsteigerung zunimmt,
was wiederum die Erbschaftsteuerbelastung ver-
schärft. Das Betriebsvermögen bleibt in jedem Fall
steuerfrei, egal ob es zu Lebzeiten oder nach dem mit hoher Beschleunigung gegen die Vordersitze
Tode des Selbständigen vererbt wird, wenn es un-
ter dem dafür eingeräumten Freibetrag liegt. Geht
es darüber hinaus, ist auch dieser Betrag steuer-
lich begünstigt.
Dr. H.-L. Dornbusch
Hub »Es ist immer gut, wenn man sich
an Tatsachen hält, selbst wenn es sich um
erfundene handelt.<<
Bernard Mannes Baruch, amerik. Politiker
bzw. die Frontscheibe. Ähnlich erging es einem
Schäferhund-Dummy (40 kg) in einem Hundegurt,
als die Nähte des Brustgeschirrs rissen.
Positiver verlief der Versuch mit einer Kunststoff-
transportbox, fest mit Stahlwinkeln auf der Ladeflä-
che verankert. Allerdings ist die Krafteinwirkung
auf den Tierkörper riskant hoch. Von einem Trans-
port der Box auf der Rückbank wird dringend abge-
raten, da eine zuverlässige Befestigungsmöglich-
keit fehlt.
Nach diesen Erkenntnissen entwickelten die Un-
Schultagebuch für Kinder
von beruflich Reisenden
- Unter Mitwirkung der Kommission der Europäischen Union -
Preis bei Vorauszahlung
Deutschland 37,00 DM
(inkl. Porto, Verpackung und MwSt.)
- Bei Nachnahmeversand erhöht sich der Betrag um 6,- DM-
Zahlung erbeten auf unser Konto bei der
HYPOBANK Pirmasens
(BLZ 54220576) Nr. 3580 106969
Bitte auf dem Überweisungsformular unbedingt
komplette Anschrift
und als Verwendungszweck »Schultagebuch<< angeben.
KOMET
Druck- und Verlagshaus GmbH
Postfach 2261 66930 Pirmasens
Telefon (06331) 5132-0 Fax (06331) 31480
*
PS: Dieses Schultagebuch wird in allen Bundesländern anerkannt.
J3d