Der Komet 4889 – Seite 3
1998-06-10 · Seite 3 von 28
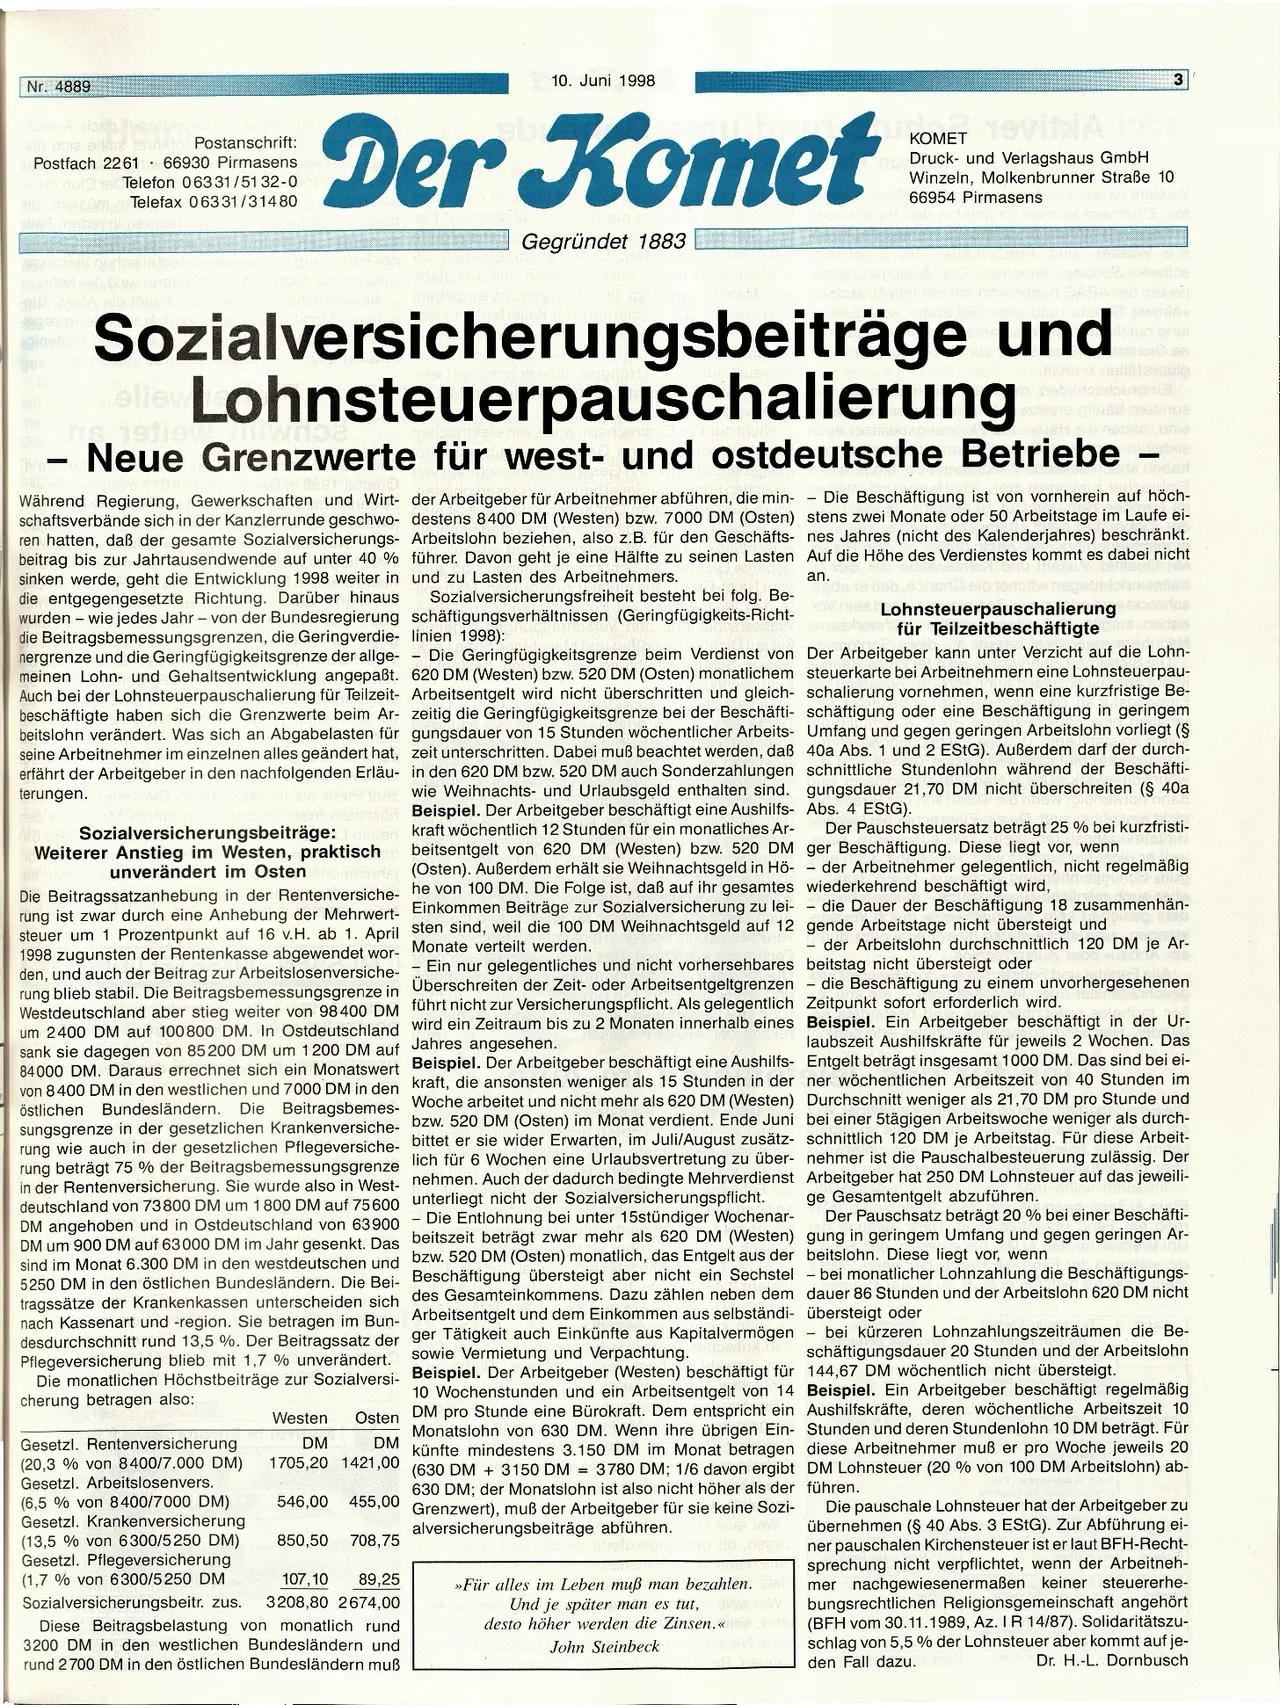
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4889
doianA dost
ein doie stilbe
Postfach 2261
gibs
alls mabe
Dien
-
into Postanschrift:
66930 Pirmasens
10. Juni 1998
KOMET 19VINA Jobs
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
031314 Komet Pan
Der
One Telefon 06331/5132-0
im
idele au
Gegründet 1883
Sozialversicherungsbeiträge und
elle Lohnsteuerpauschalierung
ne 19tiew
19910
3
iston gui
eusH sib nec
Neue Grenzwerte für west- und ostdeutsche Betriebe
Während Regierung, Gewerkschaften und Wirt- der Arbeitgeber für Arbeitnehmer abführen, die min-
schaftsverbände sich in der Kanzlerrunde geschwo- destens 8400 DM (Westen) bzw. 7000 DM (Osten)
ren hatten, daß der gesamte Sozialversicherungs- Arbeitslohn beziehen, also z. B. für den Geschäfts-
beitrag bis zur Jahrtausendwende auf unter 40 % führer. Davon geht je eine Hälfte zu seinen Lasten
sinken werde, geht die Entwicklung 1998 weiter in und zu Lasten des Arbeitnehmers.
die entgegengesetzte Richtung. Darüber hinaus Sozialversicherungsfreiheit besteht bei folg. Be-
wurden - wie jedes Jahr - von der Bundesregierung schäftigungsverhältnissen (Geringfügigkeits-Richt-
die Beitragsbemessungsgrenzen, die Geringverdie- linien 1998):
nergrenze und die Geringfügigkeitsgrenze der allge- - Die Geringfügigkeitsgrenze beim Verdienst von
meinen Lohn- und Gehaltsentwicklung angepaẞt. 620 DM (Westen) bzw. 520 DM (Osten) monatlichem
Auch bei der Lohnsteuerpauschalierung für Teilzeit- Arbeitsentgelt wird nicht überschritten und gleich-
beschäftigte haben sich die Grenzwerte beim Ar- zeitig die Geringfügigkeitsgrenze bei der Beschäfti-
beitslohn verändert. Was sich an Abgabelasten für gungsdauer von 15 Stunden wöchentlicher Arbeits-
seine Arbeitnehmer im einzelnen alles geändert hat, zeit unterschritten. Dabei muß beachtet werden, daß
erfährt der Arbeitgeber in den nachfolgenden Erläu- in den 620 DM bzw. 520 DM auch Sonderzahlungen
terungen.
wie Weihnachts- und Urlaubsgeld enthalten sind.
Beispiel. Der Arbeitgeber beschäftigt eine Aushilfs-
kraft wöchentlich 12 Stunden für ein monatliches Ar-
beitsentgelt von 620 DM (Westen) bzw. 520 DM
(Osten). Außerdem erhält sie Weihnachtsgeld in Hö-
he von 100 DM. Die Folge ist, daß auf ihr gesamtes
Einkommen Beiträge zur Sozialversicherung zu lei-
sten sind, weil die 100 DM Weihnachtsgeld auf 12
Sozialversicherungsbeiträge:
Weiterer Anstieg im Westen, praktisch
unverändert im Osten mesin
Die Beitragssatzanhebung in der Rentenversiche-
rung ist zwar durch eine Anhebung der Mehrwert-
steuer um 1 Prozentpunkt auf 16 v.H. ab 1. April
1998 zugunsten der Rentenkasse abgewendet wor-
den, und auch der Beitrag zur Arbeitslosenversiche-
Monate verteilt werden.
-
an
- Die Beschäftigung ist von vornherein auf höch-
stens zwei Monate oder 50 Arbeitstage im Laufe ei-
nes Jahres (nicht des Kalenderjahres) beschränkt.
Auf die Höhe des Verdienstes kommt es dabei nicht
an.
Lohnsteuerpauschalierung
für Teilzeitbeschäftigte
Der Arbeitgeber kann unter Verzicht auf die Lohn-
steuerkarte bei Arbeitnehmern eine Lohnsteuerpau-
schalierung vornehmen, wenn eine kurzfristige Be-
schäftigung oder eine Beschäftigung in geringem
Umfang und gegen geringen Arbeitslohn vorliegt (§
40a Abs. 1 und 2 EStG). Außerdem darf der durch-
schnittliche Stundenlohn während der Beschäfti-
gungsdauer 21,70 DM nicht überschreiten (§ 40a
Abs. 4 EStG).
Der Pauschsteuersatz beträgt 25 % bei kurzfristi-
ger Beschäftigung. Diese liegt vor, wenn
- der Arbeitnehmer gelegentlich, nicht regelmäßig
wiederkehrend beschäftigt wird,
die Dauer der Beschäftigung 18 zusammenhän-
gende Arbeitstage nicht übersteigt und
- der Arbeitslohn durchschnittlich 120 DM je Ar-
- Ein nur gelegentliches und nicht vorhersehbares beitstag nicht übersteigt oder
Überschreiten der Zeit- oder Arbeitsentgeltgrenzen
führt nicht zur Versicherungspflicht. Als gelegentlich
wird ein Zeitraum bis zu 2 Monaten innerhalb eines
Jahres angesehen.
rung blieb stabil. Die Beitragsbemessungsgrenze in
Westdeutschland aber stieg weiter von 98400 DM
um 2400 DM auf 100800 DM. In Ostdeutschland
sank sie dagegen von 85200 DM um 1200 DM auf
84000 DM. Daraus errechnet sich ein Monatswert Beispiel. Der Arbeitgeber beschäftigt eine Aushilfs-
von 8400 DM in den westlichen und 7000 DM in den kraft, die ansonsten weniger als 15 Stunden in der
Woche arbeitet und nicht mehr als 620 DM (Westen)
östlichen Bundesländern. Die Beitragsbemes-
sungsgrenze in der gesetzlichen Krankenversiche- bzw. 520 DM (Osten) im Monat verdient. Ende Juni
rung wie auch in der gesetzlichen Pflegeversiche- bittet er sie wider Erwarten, im Juli/August zusätz-
rung beträgt 75% der Beitragsbemessungsgrenze lich für 6 Wochen eine Urlaubsvertretung zu über-
in der Rentenversicherung. Sie wurde also in West- nehmen. Auch der dadurch bedingte Mehrverdienst
deutschland von 73800 DM um 1800 DM auf 75600 unterliegt nicht der Sozialversicherungspflicht.
DM angehoben und in Ostdeutschland von 63900 - Die Entlohnung bei unter 15stündiger Wochenar-
DM um 900 DM auf 63000 DM im Jahr gesenkt. Das beitszeit beträgt zwar mehr als 620 DM (Westen)
sind im Monat 6.300 DM in den westdeutschen und bzw. 520 DM (Osten) monatlich, das Entgelt aus der
5250 DM in den östlichen Bundesländern. Die Bei- Beschäftigung übersteigt aber nicht ein Sechstel
tragssätze der Krankenkassen unterscheiden sich des Gesamteinkommens. Dazu zählen neben dem
nach Kassenart und -region. Sie betragen im Bun- Arbeitsentgelt und dem Einkommen aus selbständi-
desdurchschnitt rund 13,5 %. Der Beitragssatz der ger Tätigkeit auch Einkünfte aus Kapitalvermögen
sowie Vermietung und Verpachtung.
Pflegeversicherung blieb mit 1,7 % unverändert.
Die monatlichen Höchstbeiträge zur Sozialversi- Beispiel. Der Arbeitgeber (Westen) beschäftigt für
10 Wochenstunden und ein Arbeitsentgelt von 14
cherung betragen also:
DM pro Stunde eine Bürokraft. Dem entspricht ein
Monatslohn von 630 DM. Wenn ihre übrigen Ein-
künfte mindestens 3.150 DM im Monat betragen
(630 DM3150 DM = 3780 DM; 1/6 davon ergibt
630 DM; der Monatslohn ist also nicht höher als der
Grenzwert), muß der Arbeitgeber für sie keine Sozi-
alversicherungsbeiträge abführen.
Gesetzl. Rentenversicherung
(20,3 % von 8400/7.000 DM)
Gesetzl. Arbeitslosenvers.
(6,5 % von 8400/7000 DM)
Gesetzl. Krankenversicherung
(13,5 % von 6300/5250 DM)
Gesetzl. Pflegeversicherung
(1,7 % von 6300/5250 DM
Sozialversicherungsbeitr. zus.
Westen
Osten
DM
DM
1705,20 1421,00
546,00 455,00
850,50 708,75
107,10 89,25
3208,80 2674,00
Diese Beitragsbelastung von monatlich rund
3200 DM in den westlichen Bundesländern und
rund 2700 DM in den östlichen Bundesländern muß
190 de
»Für alles im Leben muß man bezahlen.
Und je später man es tut,
desto höher werden die Zinsen.<<
John Steinbeck
- die Beschäftigung zu einem unvorhergesehenen
Zeitpunkt sofort erforderlich wird.
Beispiel. Ein Arbeitgeber beschäftigt in der Ur-
laubszeit Aushilfskräfte für jeweils 2 Wochen. Das
Entgelt beträgt insgesamt 1000 DM. Das sind bei ei-
ner wöchentlichen Arbeitszeit von 40 Stunden im
Durchschnitt weniger als 21,70 DM pro Stunde und
bei einer 5tägigen Arbeitswoche weniger als durch-
schnittlich 120 DM je Arbeitstag. Für diese Arbeit-
nehmer ist die Pauschalbesteuerung zulässig. Der
Arbeitgeber hat 250 DM Lohnsteuer auf das jeweili-
ge Gesamtentgelt abzuführen.
Der Pauschsatz beträgt 20 % bei einer Beschäfti-
gung in geringem Umfang und gegen geringen Ar-
beitslohn. Diese liegt vor, wenn
- bei monatlicher Lohnzahlung die Beschäftigungs-
dauer 86 Stunden und der Arbeitslohn 620 DM nicht
übersteigt oder
-
bei kürzeren Lohnzahlungszeiträumen die Be-
schäftigungsdauer 20 Stunden und der Arbeitslohn
144,67 DM wöchentlich nicht übersteigt.
Beispiel. Ein Arbeitgeber beschäftigt regelmäßig
Aushilfskräfte, deren wöchentliche Arbeitszeit 10
Stunden und deren Stundenlohn 10 DM beträgt. Für
diese Arbeitnehmer muß er pro Woche jeweils 20
DM Lohnsteuer (20 % von 100 DM Arbeitslohn) ab-
führen.
Die pauschale Lohnsteuer hat der Arbeitgeber zu
übernehmen (§ 40 Abs. 3 EStG). Zur Abführung ei-
ner pauschalen Kirchensteuer ist er laut BFH-Recht-
sprechung nicht verpflichtet, wenn der Arbeitneh-
mer nachgewiesenermaßen keiner steuererhe-
bungsrechtlichen Religionsgemeinschaft angehört
(BFH vom 30.11.1989, Az. IR 14/87). Solidaritätszu-
schlag von 5,5 % der Lohnsteuer aber kommt auf je-
den Fall dazu.
Dr. H.-L. Dornbusch