Der Komet 4905 – Seite 3
1998-11-20 · Seite 3 von 32
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
3
Nr. 4905
tus janpa pusspola minatnenie
brblend Postanschrift:
20. November 1998
Der Komet
Postfach 2261 66930 Pirmasens Jen
sbrisleeated Telefon 06331/5132-0
199M 2190 Telefax 06331/31480
abdesi
Gegründet 1883
КОМЕТ ПОМ
Game Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
fiex
Konjunkturelle Aufwärtsbewegung setzt sich fort
evertete DIHT legt Ergebnisse der Herbst-Umfrage vor
ghdeuls
obiMissioso pubb
ense
nisse
Investitionsanstieg verhaltener
Die Investitionsausgaben der Unternehmen werden
im Jahr 1999 das Vorjahresniveau übertreffen. Der
Anstieg dürfte aber verhaltener ausfallen als noch
zu Jahresmitte erwartet - auch wegen der wachsen-
den weltweiten Unsicherheiten. Gleichwohl werden
Investitionen derzeit durch eine Vielzahl positiver
Faktoren begünstigt: Die langfristigen Kapitalmarkt-
zinsen sind in diesem Jahr kräftig gesunken. Die In-
vestitionsfähigkeit der Unternehmen hat sich durch
die Stabilisierung der Ertragslage verbessert, nicht
zuletzt infolge sinkender Lohnstückkosten. Die Ka-
pazitäten der Unternehmen sind vielfach überdurch-
schnittlich ausgelastet. Hauptmotiv der Investitio-
nen ist nach wie vor die Rationalisierung. Die Kapa-
Von Dr. Franz Schoser, Hauptgeschäftsführer des re Erwartungen. Dafür gewinnt die Binnennachfrage ge der zum Teil drastischen Abwertungen ihrer Lan-
Deutschen Industrie- und Handelstages (DIHT) an Bedeutung. Die Erwartungen der
Handelsunter- deswährungen die preisliche Wettbewerbsfähigkeit
In diesem Herbst ist die deutsche Konjunktur in ei- nehmen sind deutlich verbessert. Erstmals
seit Jah- deutlich verbessern. Zum Nachteil vieler deutscher
ner guten Verfassung: Das Fundament des Auf- ren überwiegt hier die Zuversicht für die kommende
Exporteure gereicht zudem die zuletzt starke Abwer-
schwungs hat sich verbreitert, die konjunkturelle Geschäftsentwicklung. Auch die Bauunternehmen
tung des US-Dollars. All diese Entwicklungen brin-
Aufwärtsbewegung setzt sich fort. Die Krisen in der blicken wieder etwas weniger pessimistisch
in die gen Unsicherheiten in das Stimmungsbild.
Weltwirtschaft und Turbulenzen an den Finanzmärk- Zukunft. Damit verlieren zwei Bereiche
, die bisher
ten zeichnen sich aber verstärkt als Risiken für den die konjunkturelle Entwicklung nach unten zogen,
Konjunkturverlauf ab. Die Unternehmen erwarten ihren wachstumshemmenden Einfluss.
derzeit keinen Konjunktureinbruch, allerdings auch
Trotz Krisen kein Exportpessimismus
keine Beschleunigung des Wachstumsprozesses.
1999 werden sich die Antriebskräfte für die Konjunk- Trotz der sich verdüsternden weltwirtschaftlichen
tur verändern: Der Anstoß durch die Exporte lässt Perspektiven bleiben die Exporterwartungen der
nach, der private Verbrauch gewinnt allmählich an Unternehmen für 1999 insgesamt positiv
. Dabei ist
Zugkraft, die Investitionsimpulse bleiben erhalten. entscheidend, dass sich die Exporteure größtenteils
Positiv für den privaten Verbrauch sind eine zuneh- auf Europa konzentrieren. Immerhin 55 Prozent der
mende Beschäftigung, steigende Realeinkommen, deutschen Exporte gehen in die Mitgliedstaaten
der
eine niedrige Inflationsrate und niedrige Zinsen. EU. Bisher gibt es kaum Anzeichen dafür, dass Euro-
Dies ist das Ergebnis der traditionellen Herbstum- pa an konjunktureller Dynamik verliert. Zudem
inten-
frage des Deutschen Industrie- und Handelstages sivieren die deutschen Unternehmen auch 1999
ihre
(DIHT) bei mehr als 25000 Unternehmen in Handelsbeziehungen mit den mittel- und osteuro-
Deutschland. nemler
om päischen Ländern. Ein positiver Einfluss auf die
Ex-
Kurz gefasst: Die neue Bundesregierung findet portplanungen geht vom Euro aus. Die Europäische zitätserweiterung verharrt als Investitionsmotiv auf
gute Startbedingungen für die konjunkturelle Ent- Währungsunion wird dazu führen,
daß die Teilneh-
wicklung vor. Viel hängt jetzt davon ab, wie sie mit mer Wechselkursturbulenzen
nur noch gegenüber
diesen Bedingungen umgeht. Die aus den Koaliti- Drittwährungen ausgesetzt sind.
onsvereinbarungen ersichtliche Weichenstellung in
der Wirtschafts- und Finanzpolitik hat Zweifel aufge-
bracht. Die in den jüngsten Reaktionen der Unter-
nehmen spürbare Vorsicht spiegelt zusätzlich zum
Außenrisiko Unsicherheiten über die Auswirkungen
des künftigen Kurses der Wirtschafts-, Finanz- und
Sozialpolitik wider.
Vorjahresniveau.
ied pelmenis (dosa lep
Die Asienkrise dämpft spürbar die Planungen
der Auslandsinvestitionen deutscher Unternehmen.
Der Exportanstieg dürfte 1999 aber deutlich ge- Fast die Hälfte der deutschen Unternehmen, die in
ringer ausfallen als in den beiden vorangegangenen Asien engagiert sind, geht
von einem Rückgang
Jahren. Die Exporte verlieren dadurch ihre zuletzt Asiens als Zielregion deutscher Auslandsinvestitio-
überragende Bedeutung für die Konjunktur. Rück- nen aus. Allerdings dürfte dieser Rückgang nur vor-
schläge im Exportgeschäft befürchten die Unter- übergehend sein. Die andere Hälfte der Unterneh-
nehmen wegen der Ungewissheit über die Dauer men bewertet Asien weiterhin als attraktive
Zielregi-
und das Ausmaß der Asien- und der Russlandkrise. on für deutsche Auslandsinvestition
. Niedrige
Die Unternehmen haben in dieser Umfrage ihre Besorgnisse, die Krisen könnten sich ausweiten, Wechselkurse bieten derzeit günstige Einstiegsbe-
Geschäftserwartungen für 1999 im Vorfeld der Bun- rücken stärker ins Blickfeld. So rechnen zwei
Drittel dingungen.
destagswahlen geäußert. Eine Nachfassaktion kurz der nach Asien exportierenden Unternehmen für
nach der Wahl brachte das Ergebnis, dass die über- 1999 mit einem Rückgang ihrer Exporte in die asiati-
wiegende Mehrheit derzeit keine Veranlassung schen Krisenländer. Fast ein Viertel der Exporteure
sieht, kurzfristig ihre Geschäftserwartungen zu revi- geht sogar davon aus, dass ihre Ausfuhren nach
dieren. Die Unternehmen wollen zuerst die konkre- Asien längere Zeit niedriger ausfallen
werden. Die
schäftigungsplänen der Unternehmen nieder. Die
ten Maßnahmen der neuen Bundesregierung ab- Auswirkungen werden aber dadurch begrenzt, dass
Beschäftigungssituation entwickelt sich in West-
warten, bevor sie über eine Korrektur ihrer Planun- die Lieferungen in die asiatischen Krisenländer
und
gen entscheiden. Die Unternehmen machen sich
aber große Sorgen, ob sie nicht 1999 deutlich stär-
ker belastet sein werden als 1998. Hier liegt ein gro-
Bes Risiko für die jetzt noch positiven Erwartungen ternehmen nachteilige Wettbewerbswirkungen der
der Unternehmen.
Unternehmen in Westdeutschland
zuversichtlicher als in Ostdeutschland
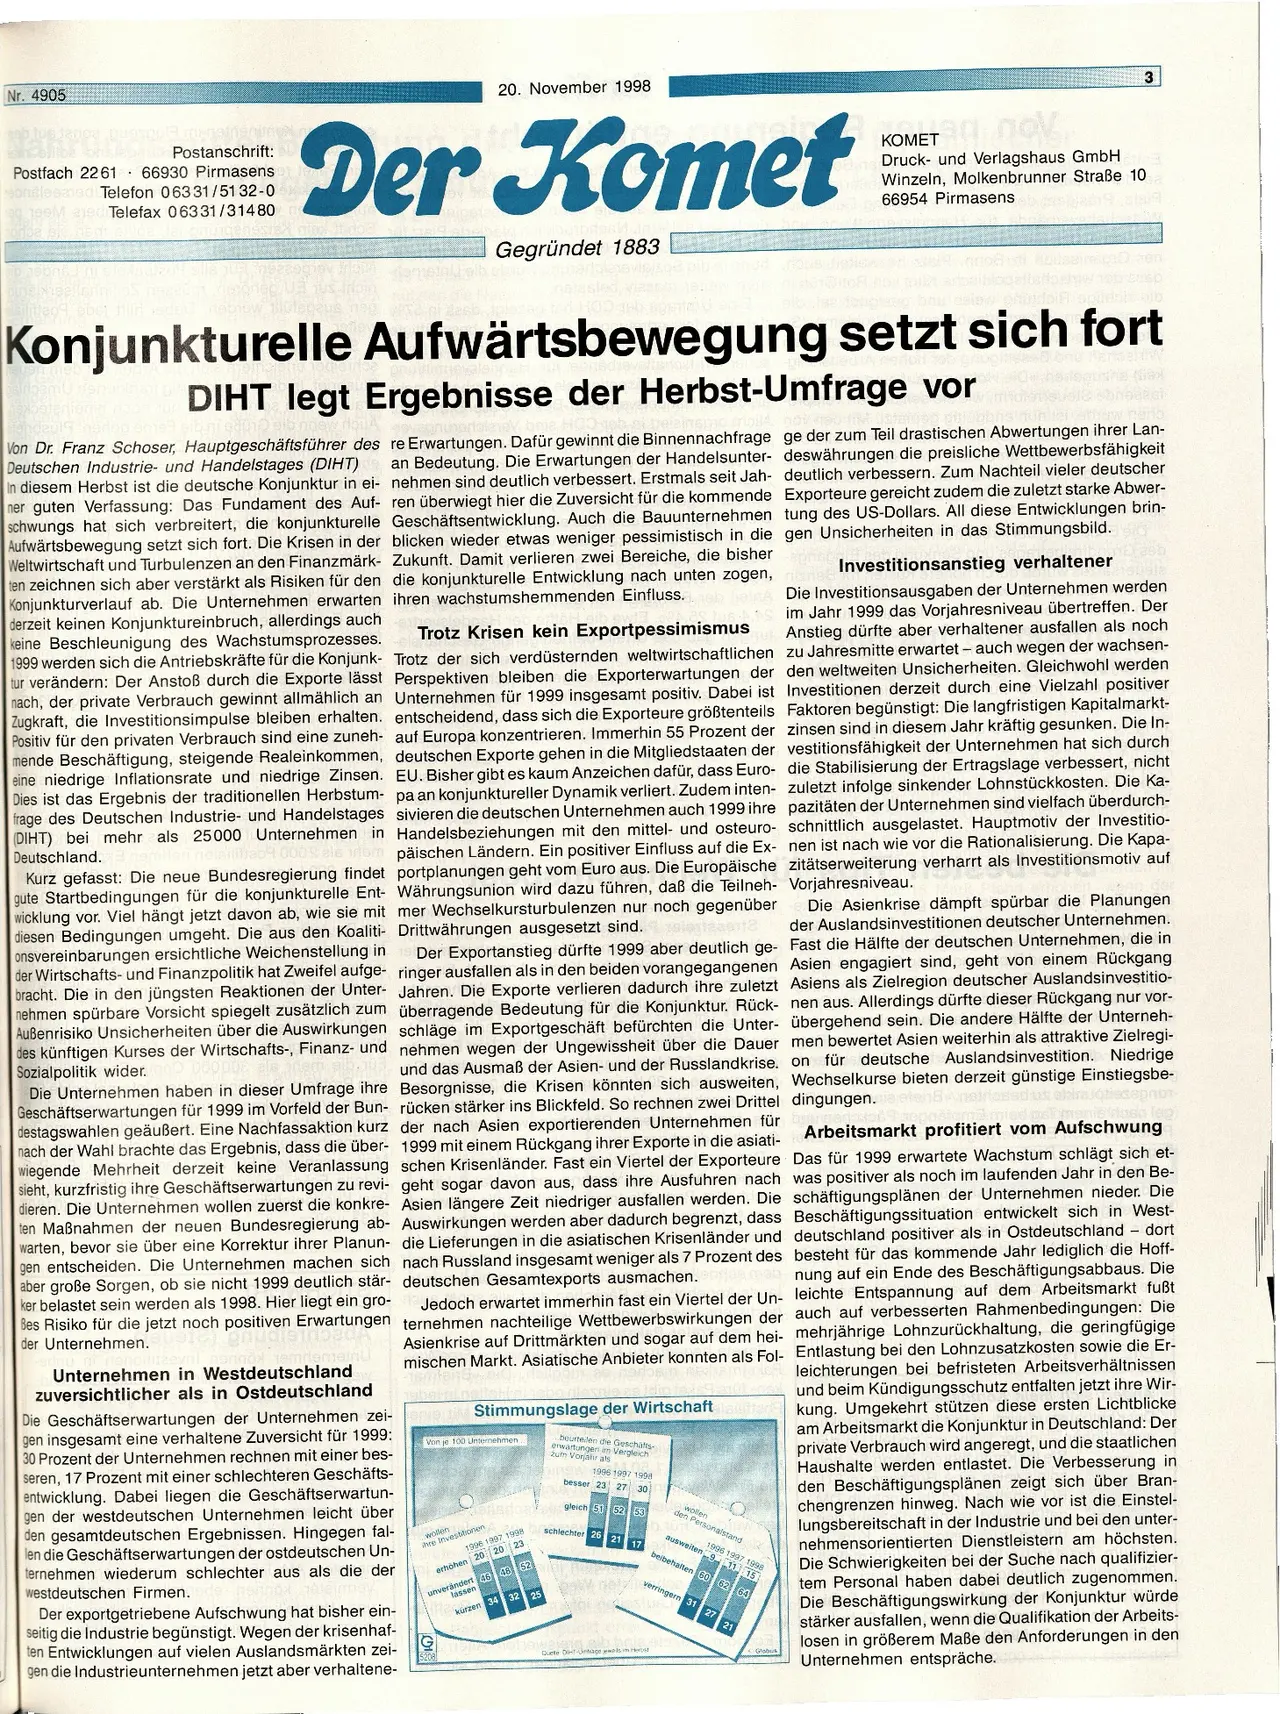
Die Geschäftserwartungen der Unternehmen zei-
gen insgesamt eine verhaltene Zuversicht für 1999:
30 Prozent der Unternehmen rechnen mit einer bes-
seren, 17 Prozent mit einer schlechteren Geschäfts-
entwicklung. Dabei liegen die Geschäftserwartun-
gen der westdeutschen Unternehmen leicht über
den gesamtdeutschen Ergebnissen. Hingegen fal-
len die Geschäftserwartungen der ostdeutschen Un-
ternehmen wiederum schlechter aus als die der
westdeutschen Firmen.
Der exportgetriebene Aufschwung hat bisher ein-
seitig die Industrie begünstigt. Wegen der krisenhaf-
ten Entwicklungen auf vielen Auslandsmärkten zei-
gen die Industrieunternehmen jetzt aber verhaltene-
nach Russland insgesamt weniger als 7 Prozent des
deutschen Gesamtexports ausmachen. das ma
Jedoch erwartet immerhin fast ein Viertel der Un-
Asienkrise auf Drittmärkten und sogar auf dem hei-
mischen Markt. Asiatische Anbieter konnten als Fol-
emlezie
Stimmungslage der Wirtschaft
Von je 100 Unternehmen.
beurteilen die Geschäfts-
erwartungen
im Vergleich
zum Vorjahr als
chiew 1996 1997 1998
besser 23 27 30
Madcats gleich 51 52 53
wollen
ihre Investitionen
1996 1997 1998
erhöhen 20 20 23
schlechter 26 21 17
unverändert 46 48 52
lassen
kürzen 34 32 25
wollen
den Personalstand
ausweiten 911 15
1996 1997 1998
beibehalten 60 62 64
verringern 31
27
21
Quelle DIHT-Umtrage jeweils im Herbst
Globus
Arbeitsmarkt profitiert vom Aufschwung
Das für 1999 erwartete Wachstum schlägt sich et-
was positiver als noch im laufenden Jahr in den Be-
deutschland positiver als in Ostdeutschland - dort
besteht für das kommende Jahr lediglich die Hoff-
nung auf ein Ende des Beschäftigungsabbaus. Die
leichte Entspannung auf dem Arbeitsmarkt fußt
auch auf verbesserten Rahmenbedingungen: Die
mehrjährige Lohnzurückhaltung, die geringfügige
Entlastung bei den Lohnzusatzkosten sowie die Er-
leichterungen bei befristeten Arbeitsverhältnissen
und beim Kündigungsschutz entfalten jetzt ihre Wir-
kung. Umgekehrt stützen diese ersten Lichtblicke
am Arbeitsmarkt die Konjunktur in Deutschland: Der
private Verbrauch wird angeregt, und die staatlichen
Haushalte werden entlastet. Die Verbesserung in
den Beschäftigungsplänen zeigt sich über Bran-
chengrenzen hinweg. Nach wie vor ist die Einstel-
lungsbereitschaft in der Industrie und bei den unter-
nehmensorientierten Dienstleistern am höchsten.
Die Schwierigkeiten bei der Suche nach qualifizier-
tem Personal haben dabei deutlich zugenommen.
Die Beschäftigungswirkung der Konjunktur würde
stärker ausfallen, wenn die Qualifikation der Arbeits-
losen in größerem Maße den Anforderungen in den
Unternehmen entspräche.