Der Komet 4920 – Seite 5
1999-04-20 · Seite 5 von 28
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4920/20. 4. 1999
Der Komet
Regierung hat Startvorteil verschenkt
relay RSA B) Ergebnisse der DIHT-Frühjahrs-Konjunkturumfrage
-
ti
In Westdeutschland wird vor allem die Investi-
tionstätigkeit der Industrie zurückhaltend bleiben.
Aber auch in den binnenorientierten Wirtschaftssek-
toren Bauwirtschaft, Handel und Dienstleistungen
atziniM
Hoffnungsschimmer
1999 wird ein schwaches Konjunkturjahr. Die deut- Wachstumspfad. Zwar haben die außenwirtschaftli- hat sich die Investitionsneigung gegenüber vergan-
sche Wirtschaft verliert an Dynamik. Das Funda- chen Turbulenzen und die damit verbundenen Nach- genem Herbst verschlechtert. Im Kredit- und im Ver-
ment der Aufwärtsbewegung wird brüchig. Nirgend- frageausfälle zu einer Korrektur der Geschäftser- sicherungsgewerbe hingegen zeigt sich eine ge-
wo ist ein neuer Impulsgeber für die Konjunktur aus- wartungen geführt. Die Rücknahme ist jedoch nicht ringfügig erhöhte Investitionsneigung. Die Euro-
zumachen: Die Exportanstöße bleiben schwach, die so deutlich ausgefallen wie in den alten Bundeslän- Umstellung und die Jahr-2000-Problematik fördern
Investitionsneigung lässt nach, und auch die Kon- dern. Mit ihrem in den letzten Jahren kräftigen Pro- in diesen Branchen vielfach Investitionsvorhaben.
sumnachfrage entwickelt keinen Schwung. Eine duktionswachstum übernimmt die Industrie immer Bei den Investitionsplanungen in Ostdeutschland
starke Belastung für die Konjunktur sind die jüng- mehr die Rolle eines Hoffnungsträgers für die ge- sind nur wenige Veränderungen gegenüber dem
sten Lohnabschlüsse. Die Unternehmen befürch- samtė Wirtschaftsentwicklung in Ostdeutschland. Herbst festzustellen: Die Industrie zeigt nach wie vor
ten, dass sie als Messlatte für andere Bereiche die- Gleichwohl ist sie noch nicht in der Lage, die Schwä- die größte, die Bauwirtschaft mit Abstand die gering-
nen. Das alles lässt die Hoffnung auf zusätzliche Ar- chen in anderen ostdeutschen Branchen zu über- ste Investitionsneigung.
beitsplätze schwinden. Der schlingernde Kurs der decken.
bhu-enoitsmotal nebneelswns eib ro
Wirtschaftspolitik verdunkelt zudem den Planungs-
bro Exporterwartungen auf dem Rückzug
am Arbeitsmarkt schwindet
horizont der Unternehmen. Die Unternehmen ge-
winnen den Eindruck, dass es vielen wirtschaftspoli- Das Exportklima hat sich weiter eingetrübt: Zu Jah- Die im vergangenen Herbst erwartete Aufhellung
tischen Entscheidungsträgern an Verständnis fehlt resbeginn sind die Exporterwartungen auf dem auf dem Arbeitsmarkt ist
gefährdet: Die Abschwä-
für die Belange einer Wirtschaft, die im internationa- Rückzug, die Exportwirtschaft insgesamt erwartet chung der
Konjunktur und die lohnpolitischen Bela-
len Wettbewerb steht. Auf der Habenseite schlagen aber keinen Einbruch. Galten die Krisen in Asien stungen lassen die
Unternehmen bei ihren Perso-
sich nieder das Vertrauen der Firmen in ihre Wettbe- und Lateinamerika zunächst noch als Problem mit nalplanungen
wieder zurückhaltend werden. Das
werbsfähigkeit, hohe Geldwertstabilität, günstige begrenzter Fernwirkung der Anteil der Krisenlän- abgekühlte Exportklima sowie die
geringeren Erwei-
Rohstoffpreise, niedrige Zinsen und ein einheitlicher der am deutschen Export liegt unter zehn Prozent -, terungsinvestitionen
begrenzen die Aussichten auf
Währungsraum im >>Euro-Land«. Doch das alles reicht hinterlassen sie jetzt doch deutliche Spuren im deut- eine Besserung
auf dem Arbeitsmarkt. Dabei zeigen
nicht aus, unsere Wirtschaft gegen Exportschwä- schen Außenhandel. Zudem leidet in vielen Welt- sich die zurückhaltenden
Einstellungsabsichten so-
che, Lohndruck und belastende Wirtschaftspolitik reglonen die Investitionsbereitschaft - ein besonde- wohl in
Westdeutschland als auch in Ostdeutsch-
wieder auf Wachstumskurs zu bringen. Das ist das res Risiko für die stark auf Investitionsgüter orien- land. Trotz der
verschlechterten Beschäftigungsaus-
Ergebnis der traditionellen Konjunkturumfrage des tierte deutsche Exportwirtschaft. Zudem nutzen sichten gibt es aber
in einigen Bereichen einen Man-
Deutschen Industrie- und Handelstages (DIHT) bei preisaggressive asiatische Krisenländer verstärkt gel an
qualifizierten Arbeitskräften. So beklagen be-
den Vorteil von Währungsabwertungen. Dem setzen sonders
Dienstleistungsunternehmen aus dem IT-
mehr als 25.000 Unternehmen in Deutschland.
Bei unserer Umfrage im Herbst 1998 habe ich ge- die Unternehmen ihre durch massive Restrukturie- Bereich, dass sich Einstellungswünsche am Ar-
sagt: >>Die neue Bundesregierung findet gute Start- rung gestärkte Wettbewerbsfähigkeit entgegen. Vie- beitsmarkt
nicht realisieren lassen. Auch Industrie-
bedingungen für die Konjunktur vor, viel hängt jetzt le befürchten aber, dass ihre Anstrengungen von der
unternehmen tun sich vermehrt schwer, Stellen mit
davon ab, was sie daraus macht.<< Heute muss ich Politik nicht ausreichend unterstützt werden.
Eine Naturwissenschaftlern und Ingenieuren zu beset-
sagen: >>Sie hat die guten Startbedingungen nicht »Bank« bei den Exporterwartungen ist der
Euro-Wirt-
genutzt.<< Ihre ersten wirtschaftspolitischen Ent- schaftsraum - mit einem
Anteil von 42 Prozent am deut-
scheidungen belasten die Unternehmen spürbar. schen Export Hauptabsatzgebiet. Die Konjunktur-
Die wichtigsten Stichworte hierzu sind: 630-DM- perspektiven in den Euroländern sind meist noch
Jobs, Scheinselbständigkeit, Ökosteuer, Unterneh- freundlich. Anders sieht es mit den britischen und
mensnachfolge, Lohnfortzahlung und Kündigungs- nordeuropäischen Märkten aus: Dort machen sich
schutz. Den zusätzlichen Belastungen stehen noch
unklare Perspektiven für Entlastungen bei der Un-
ternehmenssteuerreform und im Sozialbereich ge-
genüber. Jedenfalls ist die Stimmung in den Unter-
nehmen derzeit ausgesprochen schlecht.
Konjunktureller Richtungswechsel
Die Unternehmen haben noch im Herbst '98 erwar-
tet, dass binnenwirtschaftliche Impulse an die Stelle
der außenwirtschaftlichen Anstöße treten könnten.
Diese Hoffnungen erweisen sich inzwischen mehr
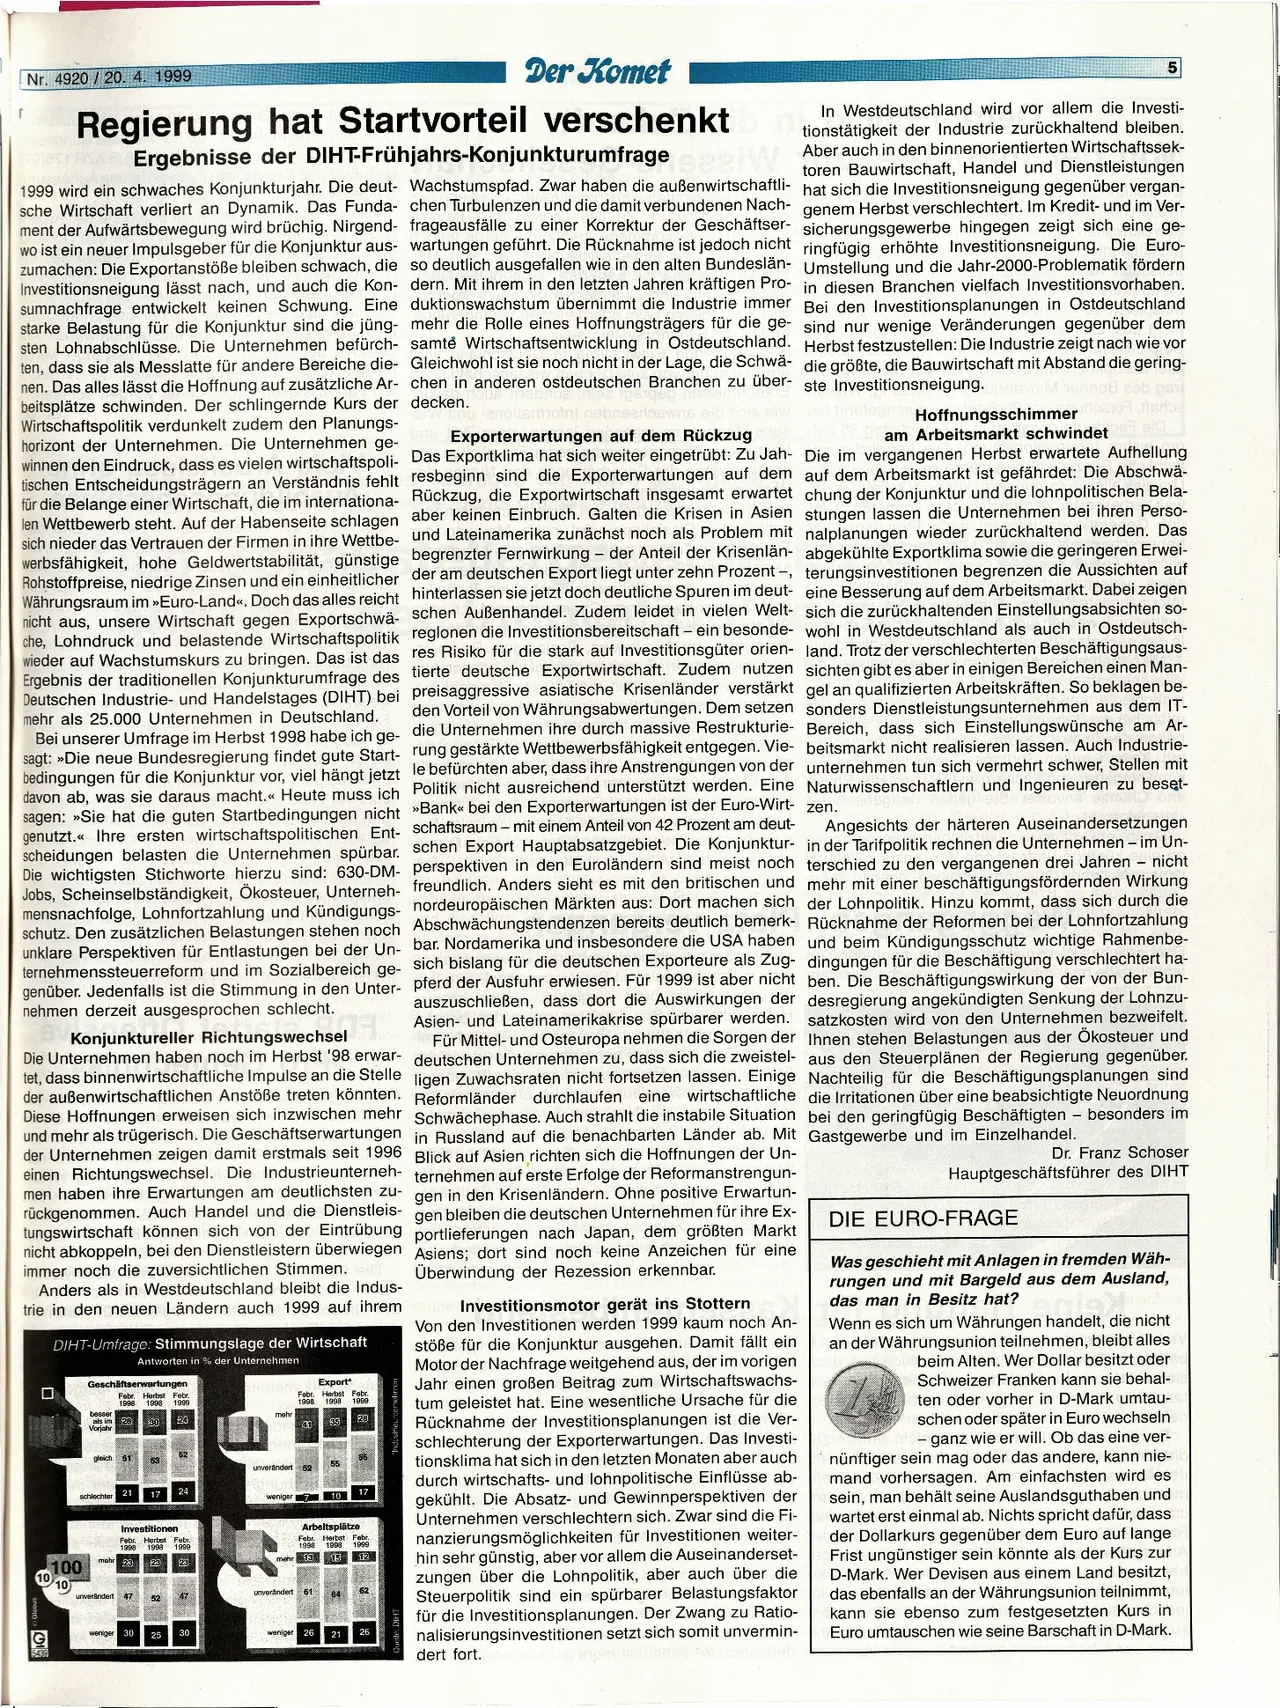
und mehr als trügerisch. Die Geschäftserwartungen
der Unternehmen zeigen damit erstmals seit 1996
einen Richtungswechsel. Die Industrieunterneh-
men haben ihre Erwartungen am deutlichsten zu-
rückgenommen. Auch Handel und die Dienstleis-
tungswirtschaft können sich von der Eintrübung
nicht abkoppeln, bei den Dienstleistern überwiegen
immer noch die zuversichtlichen Stimmen. d
Anders als in Westdeutschland bleibt die Indus-
trie in den neuen Ländern auch 1999 auf ihrem
□
DIHT-Umfrage: Stimmungslage der Wirtschaft
Antworten in % der Unternehmen
Geschäftserwartungen
besser
Febr. Herbst Febr.
1998 1998 1999
als im 28
Vorjahr
Export*
Febr. Herbst Febr.
1998
1999
1998
30 24
mehr
40
35 28
52
gleich 51
53
55
unverändert
55
52
21
schlechter
17
24
weniger
10
17
Arbeitsplätze
Febr.
1998
mehr 13
1999
Herbst Febr.
1998
15 12
Investitionen
Febr. Herbst Febr.
1998
100
mehr 23
1998 1999
26 26 26
10
10
unverändert 47
52
47
unverändert 61
62
64
weniger 30 25 30
weniger 26
21
26
Abschwächungstendenzen bereits deutlich bemerk-
bar. Nordamerika und insbesondere die USA haben
sich bislang für die deutschen Exporteure als Zug-
pferd der Ausfuhr erwiesen. Für 1999 ist aber nicht
auszuschließen, dass dort die Auswirkungen der
Asien- und Lateinamerikakrise spürbarer werden.
zen.
Angesichts der härteren Auseinandersetzungen
in der Tarifpolitik rechnen die Unternehmen - im Un-
terschied zu den vergangenen drei Jahren - nicht
mehr mit einer beschäftigungsfördernden Wirkung
der Lohnpolitik. Hinzu kommt, dass sich durch die
Rücknahme der Reformen bei der Lohnfortzahlung
und beim Kündigungsschutz wichtige Rahmenbe-
dingungen für die Beschäftigung verschlechtert ha-
ben. Die Beschäftigungswirkung der von der Bun-
desregierung angekündigten Senkung der Lohnzu-
satzkosten wird von den Unternehmen bezweifelt.
Für Mittel- und Osteuropa nehmen die Sorgen der Ihnen stehen Belastungen aus der Ökosteuer und
deutschen Unternehmen zu, dass sich die zweistel- aus den Steuerplänen der Regierung gegenüber.
ligen Zuwachsraten nicht fortsetzen lassen. Einige Nachteilig für die Beschäftigungsplanungen sind
Reformländer durchlaufen eine wirtschaftliche die Irritationen über eine beabsichtigte Neuordnung
Schwächephase. Auch strahlt die instabile Situation
in Russland auf die benachbarten Länder ab. Mit
Blick auf Asien richten sich die Hoffnungen der Un-
ternehmen auf erste Erfolge der Reformanstrengun-
gen in den Krisenländern. Ohne positive Erwartun-
gen bleiben die deutschen Unternehmen für ihre Ex-
portlieferungen nach Japan, dem größten Markt
Asiens; dort sind noch keine Anzeichen für eine
Überwindung der Rezession erkennbar.
anner Investitionsmotor gerät ins Stottern
Von den Investitionen werden 1999 kaum noch An-
stöße für die Konjunktur ausgehen. Damit fällt ein
Motor der Nachfrage weitgehend aus, der im vorigen
Jahr einen großen Beitrag zum Wirtschaftswachs-
tum geleistet hat. Eine wesentliche Ursache für die
Rücknahme der Investitionsplanungen ist die Ver-
schlechterung der Exporterwartungen. Das Investi-
tionsklima hat sich in den letzten Monaten aber auch
durch wirtschafts- und lohnpolitische Einflüsse ab-
gekühlt. Die Absatz- und Gewinnperspektiven der
Unternehmen verschlechtern sich. Zwar sind die Fi-
nanzierungsmöglichkeiten für Investitionen weiter-
hin sehr günstig, aber vor allem die Auseinanderset-
zungen über die Lohnpolitik, aber auch über die
Steuerpolitik sind ein spürbarer Belastungsfaktor
für die Investitionsplanungen. Der Zwang zu Ratio-
nalisierungsinvestitionen setzt sich somit unvermin-
dert fort.
bei den geringfügig Beschäftigten - besonders im
Gastgewerbe und im Einzelhandel.
Dr. Franz Schoser
Hauptgeschäftsführer des DIHT
DIE EURO-FRAGE
Was geschieht mit Anlagen in fremden Wäh-
rungen und mit Bargeld aus dem Ausland,
das man in Besitz hat?
so
Wenn es sich um Währungen handelt, die nicht
an der Währungsunion teilnehmen, bleibt alles
beim Alten. Wer Dollar besitzt oder
Schweizer Franken kann sie behal-
ten oder vorher in D-Mark umtau-
schen oder später in Euro wechseln
- ganz wie er will. Ob das eine ver-
nünftiger sein mag oder das andere, kann nie-
mand vorhersagen. Am einfachsten wird es
sein, man behält seine Auslandsguthaben und
wartet erst einmal ab. Nichts spricht dafür, dass
der Dollarkurs gegenüber dem Euro auf lange
Frist ungünstiger sein könnte als der Kurs zur
D-Mark. Wer Devisen aus einem Land besitzt,
das ebenfalls an der Währungsunion teilnimmt,
kann sie ebenso zum festgesetzten Kurs in
Euro umtauschen wie seine Barschaft in D-Mark.