Der Komet 4922 – Seite 3
1999-05-10 · Seite 3 von 32
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4922
Postanschrift:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0
Telefax 06331/31480
10. Mai 1999
Der Komet
Gegründet 1883
Scheinselbständigkeit:
Ein Gesetz gefährdet Existenzen
Das Thema »Scheinselbständigkeit«< ist in den letz- gangenheit zu tun. Dies geschieht unter großem
ten Wochen geradezu sintflutartig über die Indu- Personaleinsatz und durch weitreichende Befragun-
strie- und Handelskammern, über die gesamte Wirt- gen. Der Fragebogen der BfA zur Feststellung der
schaft hereingebrochen. Bei den Kammern haben Versicherungspflicht in der Rentenversicherung für
die Telefone nicht stillgestanden, einige haben arbeitnehmerähnliche Selbständige besteht zum
schon eigene Callcenter eingerichtet oder Veran- überwiegenden Teil aus Fragen, die nur den Nach-
staltungen mit mehreren hundert Teilnehmern weis der »Scheinselbständigkeit<< zum Ziele haben
durchgeführt. Der DIHT will hier - zusammen mit können. Es gibt Fälle, in denen kleinere Unterneh-
den Kammern - Anregungen und Empfehlungen ge- men mit Millionen-Nachforderungen, die ein Vielfa-
ben, um den entstandenen Schaden zu beheben. ches ihres Jahresgewinns ausmachen, überzogen
Die Vorschriften zur »Scheinselbständigkeit«< be- werden.
drohen die Existenz Tausender von selbständigen Ich will nicht leugnen, dass es auch missbräuchli-
Unternehmen. Betroffen ist in erster Linie der Mittel- che Gestaltungen der Selbständigkeit gegeben hat.
stand auf der Seite der Auftragnehmer sowieso, Aber die Mehrzahl der Unternehmen hat im Vertrau-
denn da sind es ja in der Regel Einmann-Unterneh- en auf eine Verwaltungspraxis gehandelt, die im
men, denen der Beschäftigungsstatus aufgezwun- Graubereich zwischen Sein und Schein bestimmte
gen wird. Aber auch auf der Seite der Auftraggeber, Gestaltungsmöglichkeiten und in gewissem Umfang
die jetzt zu Arbeitgebern gestempelt werden, sind es auch den Willen des Einzelnen zur Selbständigkeit
ganz überwiegend kleine und mittlere Unterneh- akzeptierte. Diese sachgerechte Flexibilität hat nun-
men, die in ihrem Ringen um die Wettbewerbsfähig- mehr ein jähes Ende gefunden.
keit neue Formen der Arbeitsteilung genutzt haben.
Wird unser traditioneller Dualismus vom Arbeitge-
ber und Arbeitnehmer überhaupt noch der Entwick-
lung der modernen Wirtschaft gerecht? Unser Ar-
beits- und Sozialrecht orientiert sich immer noch am
Fließband, obwohl heute längst die Dienstleistung
und morgen der Tele-Job das Bild der Wirtschaft be-
stimmen. Es ist geradezu absurd, dass man Existen-
zen in diesen Bereichen einerseits durch den Ein-
satz öffentlicher Mittel fördert und andererseits
durch eine völlige Überdehnung der Sozialversiche-
rungspflicht wieder zerstört. blew eatoA nap
Viele Betroffene haben blanke Angst um ihr wirt-
schaftliches Überleben. Denn nach Informationen
des DIHT nutzen die Sozialversicherungsträger die 1. Einmal sollten die Vorschriften so gefasst werden,
neuen Vorschriften auch, um einen Blick in die Ver- dass sie die Entscheidung des Einzelnen für die
KOMET
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
3
Selbständigkeit stärker respektieren. Man könnte et-
wa sagen: Wenn jemand in die Handwerksrolle oder
im Handelsregister eingetragen ist, dann hat er da-
mit klar dokumentiert, dass er selbständig sein will.
Dann soll er auch so behandelt werden. Einen An-
satzpunkt dafür haben wir ja schon in der Ausnahme
für Handelsvertreter, für die auch nach jetzigem
Recht die vier Vermutungen für die Scheinselbstän-
digkeit nicht gelten. Warum sollen der Franchise-
nehmer, der Versicherungsvermittler, der freie Jour-
nalist, der Makler anders behandelt werden.
2. Und zum zweiten: Wenn ich meine, dass Perso-
nen, die nicht im großen Geschäft mitmischen, für
ihr Alter vorsorgen sollten, um nicht später der Sozi-
alhilfe zur Last zu fallen, dann kann man das auch
durch eine Pflichtversicherung erreichen. Es muss
nicht die Rentenversicherung sein. Es ist geradezu
unsinnig, jemanden, für den die »Scheinselbstän-
digkeit«< nur ein Durchgangsstadium ist, Beiträge zur
Rentenversicherung zahlen zu lassen. Er wird sich
nach Einstellung des ersten Arbeitnehmers schnell
daraus verabschieden. Insoweit muss auch die Re-
gelung zum sogenannten »arbeitnehmerähnlichen
Selbständigen« korrigiert werden.
3. Zum dritten: Es ist dringend ein zurückhaltendes
Welche Möglichkeiten sieht der DIHT, die Angele- Vorgehen der Sozialversicherungsträger - insbe-
genheit wieder ins Lot zu bringen? Am vernünftig- sondere in Bezug auf Zeiträume vor dem 1. 1. 1999-
sten wäre es, die neuen gesetzlichen Vorschriften anzumahnen. Gewerbetreibende, die auf die bishe-
über die »Scheinselbständigkeit«< ganz abzuschaf-
fen. Ich meine, dass die bisherige Rechtslage, die ja
im Wesentlichen auf Rechtsprechung beruhte, im
Grunde ausreichte, um die immer wieder behaupte-
te Flucht aus der Sozialversicherung zu unterbin-
den. Das Gesetz in der jetzigen Fassung richtet
deutlich mehr Schaden als Nutzen an. Es zerstört
selbständige Existenzen und - das sollte man ganz
deutlich sagen - auch Arbeitsplätze. Sollte das Ge-
setz nicht abgeschafft werden, möchte ich dreierlei
vorschlagen:
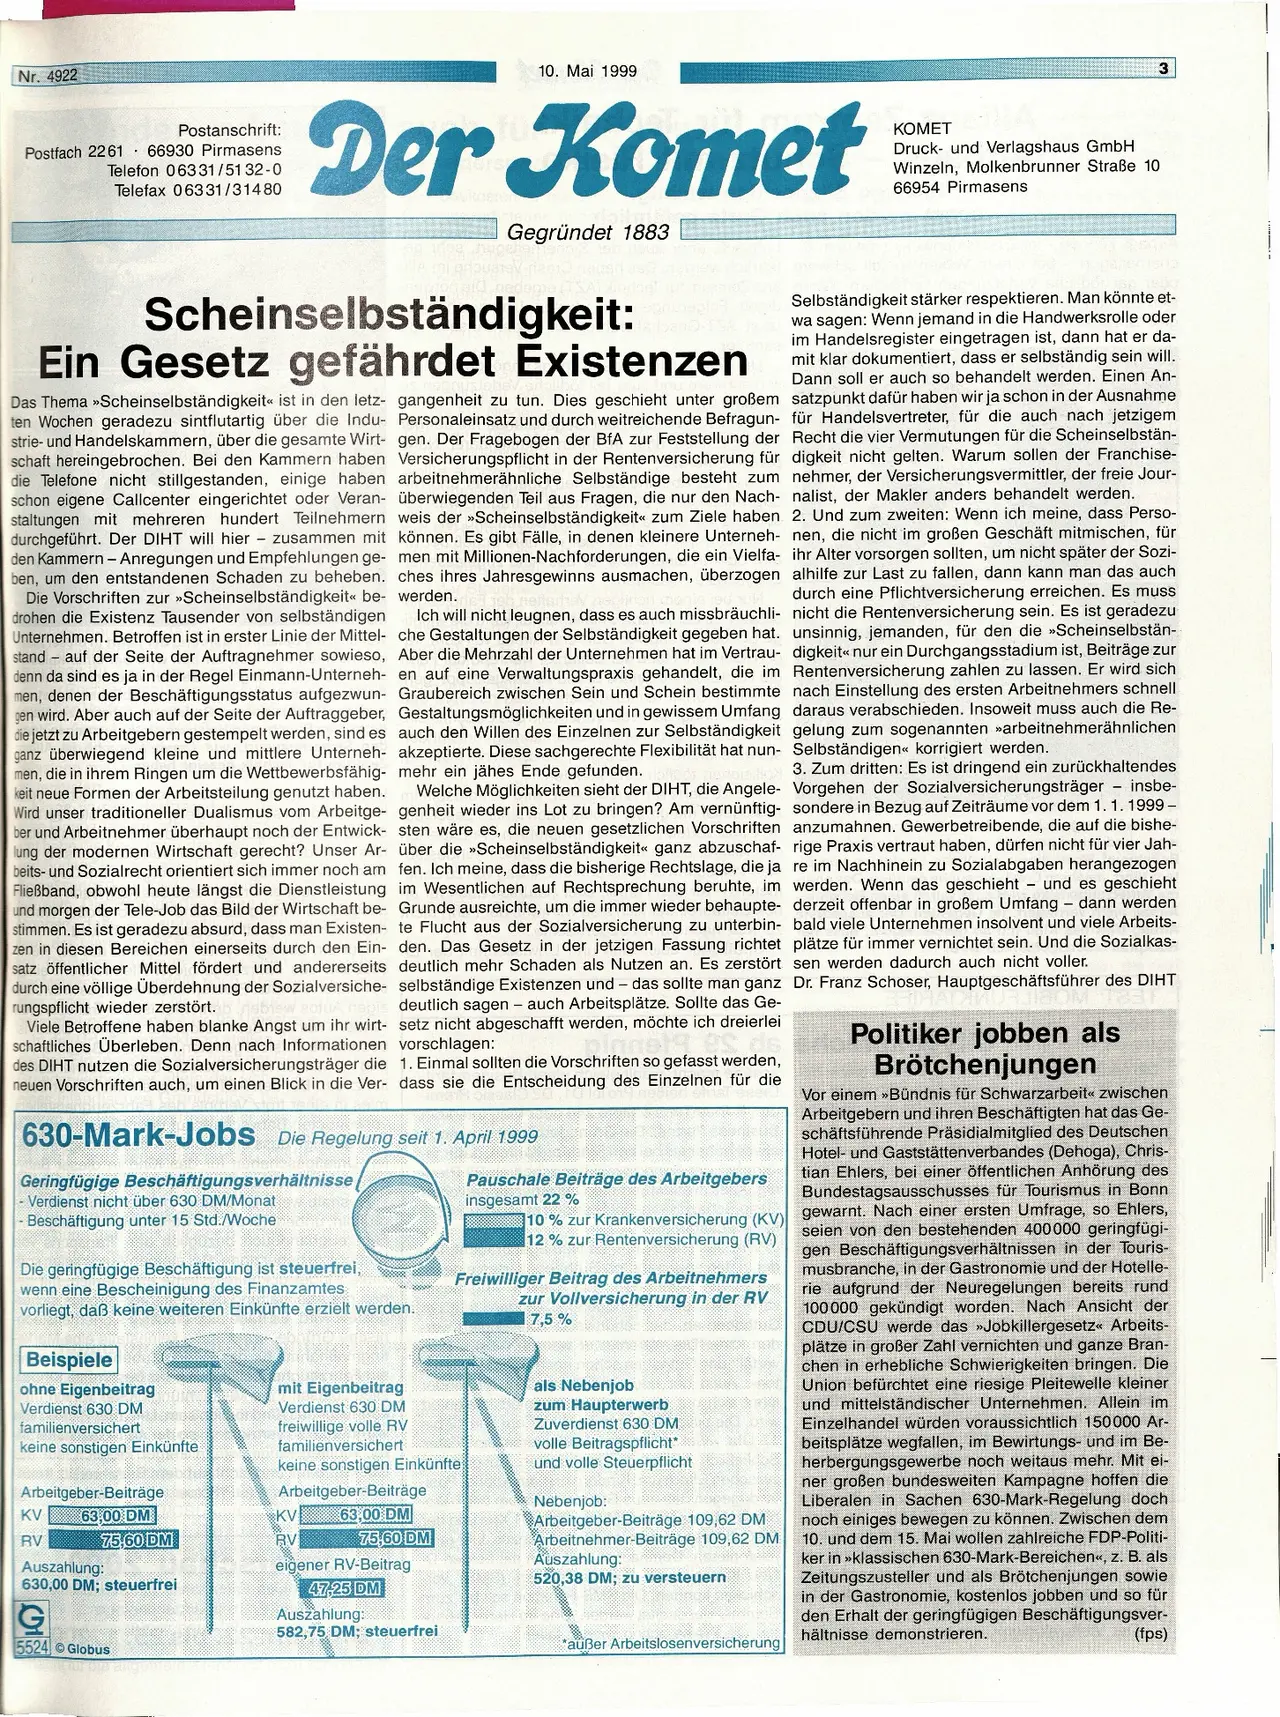
630-Mark-Jobs Die Regelung seit 1. April 1999
Geringfügige Beschäftigungsverhältnisse
-Verdienst nicht über 630 DM/Monat
Beschäftigung unter 15 Std./Woche
Die geringfügige Beschäftigung ist steuerfrei,
wenn eine Bescheinigung des Finanzamtes
vorliegt, daß keine weiteren Einkünfte erzielt werden.
Beispiele
ohne Eigenbeitrag
Verdienst 630 DM
familienversichert
keine sonstigen Einkünfte
Arbeitgeber-Beiträge
KV
RV
63,00 DM
Auszahlung:
mit Eigenbeitrag
Verdienst 630 DM
freiwillige volle RV
familienversichert
keine sonstigen Einkünfte
Arbeitgeber-Beiträge
KV
75,60 DM
RV
630,00 DM; steuerfrei
G
5524 Globus
magent fur die ang
63,00 DM
75,60 DM
eigener RV-Beitrag
47,25 DM
Auszahlung:
582,75 DM; steuerfrei
Pauschale Beiträge des Arbeitgebers
insgesamt 22 %
10 % zur Krankenversicherung (KV)
12 % zur Rentenversicherung (RV)
Freiwilliger Beitrag des Arbeitnehmers
zur Vollversicherung in der RV
7,5%
als Nebenjob
zum Haupterwerb
Zuverdienst 630 DM
volle Beitragspflicht*
und volle Steuerpflicht
Nebenjob:
Arbeitgeber-Beiträge 109,62 DM
Arbeitnehmer-Beiträge 109,62 DM
Auszahlung:
520,38 DM; zu versteuern
*außer Arbeitslosenversicherung
rige Praxis vertraut haben, dürfen nicht für vier Jah-
re im Nachhinein zu Sozialabgaben herangezogen
werden. Wenn das geschieht - und es geschieht
derzeit offenbar in großem Umfang - dann werden
bald viele Unternehmen insolvent und viele Arbeits-
plätze für immer vernichtet sein. Und die Sozialkas-
sen werden dadurch auch nicht voller.
Dr. Franz Schoser, Hauptgeschäftsführer des DIHT
Politiker jobben als
Brötchenjungen
Vor einem »Bündnis für Schwarzarbeit<< zwischen
Arbeitgebern und ihren Beschäftigten hat das Ge-
schäftsführende Präsidialmitglied des Deutschen
Hotel- und Gaststättenverbandes (Dehoga), Chris-
tian Ehlers, bei einer öffentlichen Anhörung des
Bundestagsausschusses für Tourismus in Bonn
gewarnt. Nach einer ersten Umfrage, so Ehlers,
seien von den bestehenden 400000 geringfügi-
gen Beschäftigungsverhältnissen in der Touris-
musbranche, in der Gastronomie und der Hotelle-
rie aufgrund der Neuregelungen bereits rund
100000 gekündigt worden. Nach Ansicht der
CDU/CSU werde das »Jobkillergesetz« Arbeits-
plätze in großer Zahl vernichten und ganze Bran-
chen in erhebliche Schwierigkeiten bringen. Die
Union befürchtet eine riesige Pleitewelle kleiner
und mittelständischer Unternehmen. Allein im
Einzelhandel würden voraussichtlich 150000 Ar-
beitsplätze wegfallen, im Bewirtungs- und im Be-
herbergungsgewerbe noch weitaus mehr. Mit ei-
ner großen bundesweiten Kampagne hoffen die
Liberalen in Sachen 630-Mark-Regelung doch
noch einiges bewegen zu können. Zwischen dem
10. und dem 15. Mai wollen zahlreiche FDP-Politi-
ker in »klassischen 630-Mark-Bereichen«<, z. B. als
Zeitungszusteller und als Brötchenjungen sowie
in der Gastronomie, kostenlos jobben und so für
den Erhalt der geringfügigen Beschäftigungsver-
hältnisse demonstrieren.
(fps)