Der Komet 4994 – Seite 3
2001-05-10 · Seite 3 von 28
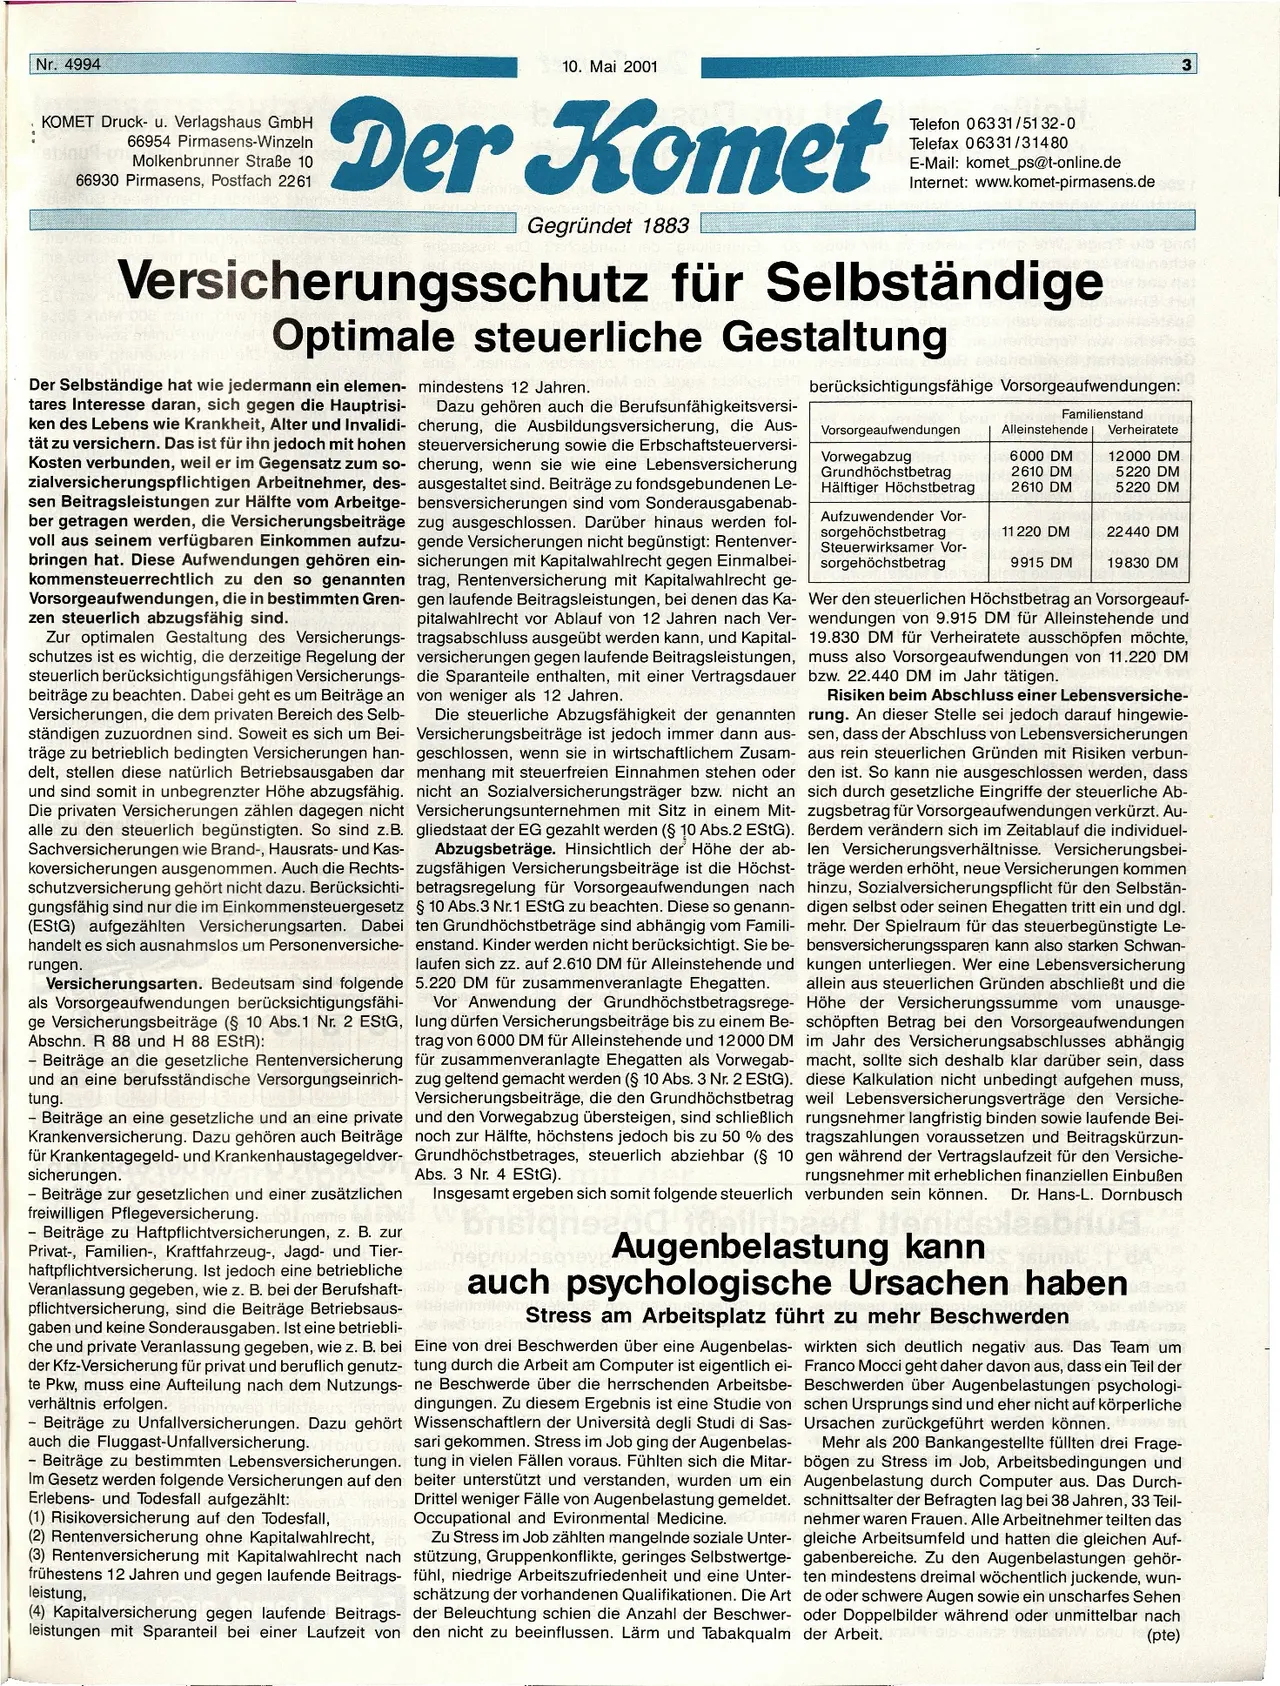
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4994
KOMET Druck- u. Verlagshaus GmbH
66954 Pirmasens-Winzeln
Molkenbrunner Straße 10
66930 Pirmasens, Postfach 2261
10. Mai 2001
Der Komet
Gegründet 1883
Telefon 06331/5132-0
Telefax 06331/31480
E-Mail: komet_ps@t-online.de
Internet: www.komet-pirmasens.de
Versicherungsschutz für Selbständige
Optimale steuerliche Gestaltung
Melbyew
Der Selbständige hat wie jedermann ein elemen- mindestens 12 Jahren.
tares Interesse daran, sich gegen die Hauptrisi- Dazu gehören auch die Berufsunfähigkeitsversi-
ken des Lebens wie Krankheit, Alter und Invalidi- cherung, die Ausbildungsversicherung, die Aus-
tät zu versichern. Das ist für ihn jedoch mit hohen steuerversicherung sowie die Erbschaftsteuerversi-
Kosten verbunden, weil er im Gegensatz zum so- cherung, wenn sie wie eine Lebensversicherung
zialversicherungspflichtigen Arbeitnehmer, des- ausgestaltet sind. Beiträge zu fondsgebundenen Le-
sen Beitragsleistungen zur Hälfte vom Arbeitge- bensversicherungen sind vom Sonderausgabenab-
ber getragen werden, die Versicherungsbeiträge zug ausgeschlossen. Darüber hinaus werden fol-
voll aus seinem verfügbaren Einkommen aufzu- gende Versicherungen nicht begünstigt: Rentenver-
bringen hat. Diese Aufwendungen gehören ein- sicherungen mit Kapitalwahlrecht gegen Einmalbei-
kommensteuerrechtlich zu den so genannten trag, Rentenversicherung mit Kapitalwahlrecht ge-
Vorsorgeaufwendungen, die in bestimmten Gren- gen laufende Beitragsleistungen, bei denen das Ka-
zen steuerlich abzugsfähig sind.
pitalwahlrecht vor Ablauf von 12 Jahren nach Ver-
tragsabschluss ausgeübt werden kann, und Kapital-
versicherungen gegen laufende Beitragsleistungen,
die Sparanteile enthalten, mit einer Vertragsdauer
von weniger als 12 Jahren.
Zur optimalen Gestaltung des Versicherungs-
schutzes ist es wichtig, die derzeitige Regelung der
steuerlich berücksichtigungsfähigen Versicherungs-
beiträge zu beachten. Dabei geht es um Beiträge an
Versicherungen, die dem privaten Bereich des Selb- Die steuerliche Abzugsfähigkeit der genannten
ständigen zuzuordnen sind. Soweit es sich um Bei- Versicherungsbeiträge ist jedoch immer dann aus-
träge zu betrieblich bedingten Versicherungen han- geschlossen, wenn sie in wirtschaftlichem Zusam-
delt, stellen diese natürlich Betriebsausgaben dar menhang mit steuerfreien Einnahmen stehen oder
und sind somit in unbegrenzter Höhe abzugsfähig. nicht an Sozialversicherungsträger bzw. nicht an
Die privaten Versicherungen zählen dagegen nicht Versicherungsunternehmen mit Sitz in einem Mit-
alle zu den steuerlich begünstigten. So sind z.B. gliedstaat der EG gezahlt werden (§ 10 Abs. 2 EStG).
Sachversicherungen wie Brand-, Hausrats- und Kas- Abzugsbeträge. Hinsichtlich der Höhe der ab-
koversicherungen ausgenommen. Auch die Rechts- zugsfähigen Versicherungsbeiträge ist die Höchst-
schutzversicherung gehört nicht dazu. Berücksichti- betragsregelung für Vorsorgeaufwendungen nach
gungsfähig sind nur die im Einkommensteuergesetz § 10 Abs. 3 Nr.1 EStG zu beachten. Diese so genann-
(EStG) aufgezählten Versicherungsarten. Dabei
handelt es sich ausnahmslos um Personenversiche-
rungen.
berücksichtigungsfähige Vorsorgeaufwendungen:
Vorsorgeaufwendungen
Vorwegabzug
Grundhöchstbetrag
Hälftiger Höchstbetrag
Aufzuwendender Vor-
sorgehöchstbetrag
Steuerwirksamer Vor-
sorgehöchstbetrag
Familienstand
Alleinstehende Verheiratete
6000 DM
2610 DM
2610 DM
12000 DM.
5220 DM
5220 DM
11220 DM
22440 DM
9915 DM
19830 DM
Wer den steuerlichen Höchstbetrag an Vorsorgeauf-
wendungen von 9.915 DM für Alleinstehende und
19.830 DM für Verheiratete ausschöpfen möchte,
muss also Vorsorgeaufwendungen von 11.220 DM
bzw. 22.440 DM im Jahr tätigen.
Risiken beim Abschluss einer Lebensversiche-
rung. An dieser Stelle sei jedoch darauf hingewie-
sen, dass der Abschluss von Lebensversicherungen
aus rein steuerlichen Gründen mit Risiken verbun-
den ist. So kann nie ausgeschlossen werden, dass
sich durch gesetzliche Eingriffe der steuerliche Ab-
zugsbetrag für Vorsorgeaufwendungen verkürzt. Au-
Berdem verändern sich im Zeitablauf die individuel-
len Versicherungsverhältnisse. Versicherungsbei-
träge werden erhöht, neue Versicherungen kommen
hinzu, Sozialversicherungspflicht für den Selbstän-
digen selbst oder seinen Ehegatten tritt ein und dgl.
ten Grundhöchstbeträge sind abhängig vom Famili- mehr. Der Spielraum für das steuerbegünstigte Le-
enstand. Kinder werden nicht berücksichtigt. Sie be- bensversicherungssparen kann also starken Schwan-
laufen sich zz. auf 2.610 DM für Alleinstehende und
5.220 DM für zusammenveranlagte Ehegatten.
Vor Anwendung der Grundhöchstbetragsrege-
lung dürfen Versicherungsbeiträge bis zu einem Be-
trag von 6000 DM für Alleinstehende und 12000 DM
für zusammenveranlagte Ehegatten als Vorwegab-
zug geltend gemacht werden (§ 10 Abs. 3 Nr. 2 EStG).
Versicherungsbeiträge, die den Grundhöchstbetrag
- Beiträge an eine gesetzliche und an eine private und den Vorwegabzug übersteigen, sind schließlich
Krankenversicherung. Dazu gehören auch Beiträge noch zur Hälfte, höchstens jedoch bis zu 50 % des
für Krankentagegeld- und Krankenhaustagegeldver- Grundhöchstbetrages, steuerlich abziehbar (§ 10 gen während der Vertragslaufzeit für den Versiche-
Abs. 3 Nr. 4 EStG).
rungsnehmer mit erheblichen finanziellen Einbußen
Insgesamt ergeben sich somit folgende steuerlich verbunden sein können. Dr. Hans-L. Dornbusch
Versicherungsarten. Bedeutsam sind folgende
als Vorsorgeaufwendungen berücksichtigungsfähi-
ge Versicherungsbeiträge (§ 10 Abs. 1 Nr. 2 EStG,
Abschn. R 88 und H 88 EStR):
- Beiträge an die gesetzliche Rentenversicherung
und an eine berufsständische Versorgungseinrich-
tung.
sicherungen.
-
Beiträge zur gesetzlichen und einer zusätzlichen
freiwilligen Pflegeversicherung.
-
Brisignee
kungen unterliegen. Wer eine Lebensversicherung
allein aus steuerlichen Gründen abschließt und die
Höhe der Versicherungssumme vom unausge-
schöpften Betrag bei den Vorsorgeaufwendungen
im Jahr des Versicherungsabschlusses abhängig
macht, sollte sich deshalb klar darüber sein, dass
diese Kalkulation nicht unbedingt aufgehen muss,
weil Lebensversicherungsverträge den Versiche-
rungsnehmer langfristig binden sowie laufende Bei-
tragszahlungen voraussetzen und Beitragskürzun-
idelesbrina
epmuxosqe Augenbelastung kann
auch psychologische Ursachen haben
Stress am Arbeitsplatz führt zu mehr Beschwerden
Beiträge zu Haftpflichtversicherungen, z. B. zur
Privat-, Familien-, Kraftfahrzeug-, Jagd- und Tier-
haftpflichtversicherung. Ist jedoch eine betriebliche
Veranlassung gegeben, wie z. B. bei der Berufshaft-
pflichtversicherung, sind die Beiträge Betriebsaus-
gaben und keine Sonderausgaben. Ist eine betriebli-
che und private Veranlassung gegeben, wie z. B. bei Eine von drei Beschwerden über eine Augenbelas- wirkten sich deutlich negativ aus. Das Team um
der Kfz-Versicherung für privat und beruflich genutz- tung durch die Arbeit am Computer ist eigentlich ei-
te Pkw, muss eine Aufteilung nach dem Nutzungs- ne Beschwerde über die herrschenden Arbeitsbe-
verhältnis erfolgen.
dingungen. Zu diesem Ergebnis ist eine Studie von
Beiträge zu Unfallversicherungen. Dazu gehört Wissenschaftlern der Università degli Studi di Sas-
auch die Fluggast-Unfallversicherung. nuo by sari gekommen. Stress im Job ging der Augenbelas-
- Beiträge zu bestimmten Lebensversicherungen. tung in vielen Fällen voraus. Fühlten sich die Mitar-
Im Gesetz werden folgende Versicherungen auf den beiter unterstützt und verstanden, wurden um ein
Erlebens- und Todesfall aufgezählt:
neffe Drittel weniger Fälle von Augenbelastung gemeldet.
Occupational and Evironmental Medicine.
-
Franco Mocci geht daher davon aus, dass ein Teil der
Beschwerden über Augenbelastungen psychologi-
schen Ursprungs sind und eher nicht auf körperliche
Ursachen zurückgeführt werden können.
Mehr als 200 Bankangestellte füllten drei Frage-
bögen zu Stress im Job, Arbeitsbedingungen und
Augenbelastung durch Computer aus. Das Durch-
schnittsalter der Befragten lag bei 38 Jahren, 33 Teil-
(1) Risikoversicherung auf den Todesfall,
nehmer waren Frauen. Alle Arbeitnehmer teilten das
(2) Rentenversicherung ohne Kapitalwahlrecht, eib Zu Stress im Job zählten mangelnde soziale Unter- gleiche Arbeitsumfeld und hatten die gleichen Auf-
(3) Rentenversicherung mit Kapitalwahlrecht nach stützung, Gruppenkonflikte, geringes Selbstwertge- gabenbereiche. Zu den Augenbelastungen gehör-
frühestens 12 Jahren und gegen laufende Beitrags- fühl, niedrige Arbeitszufriedenheit und eine Unter- ten mindestens dreimal wöchentlich juckende, wun-
leistung,
schätzung der vorhandenen Qualifikationen. Die Art de oder schwere Augen sowie ein unscharfes Sehen
(4) Kapitalversicherung gegen laufende Beitrags- der Beleuchtung schien die Anzahl der Beschwer- oder Doppelbilder während oder unmittelbar nach
leistungen mit Sparanteil bei einer Laufzeit von den nicht zu beeinflussen. Lärm und Tabakqualm der Arbeit.
(pte)