Der Komet 5236 – Seite 12
2008-01-30 · Seite 12 von 28
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
12
Der Komet
33. Bundesverbandstag des BSM
in Berlin
Die nächste Delegiertenversammlung wird vom 17. bis 20. Januar 2009 wieder in Berlin durchgeführt.
Gemäß dem gegenwärtigen Planungsstand werden die Tagungen und die Kundgebung in den Räumen
des DIHK und der Parlamentarische Abend in der Landesvertretung Nordrhein-Westfalen stattfinden.
Ein ausreichendes Zimmerkontingent ist im Novotel zu günstigen Preisen in Sichtweite der Tagungs-
stätte (1 Minute Fußweg) reserviert. (BSM-Presseinformation)
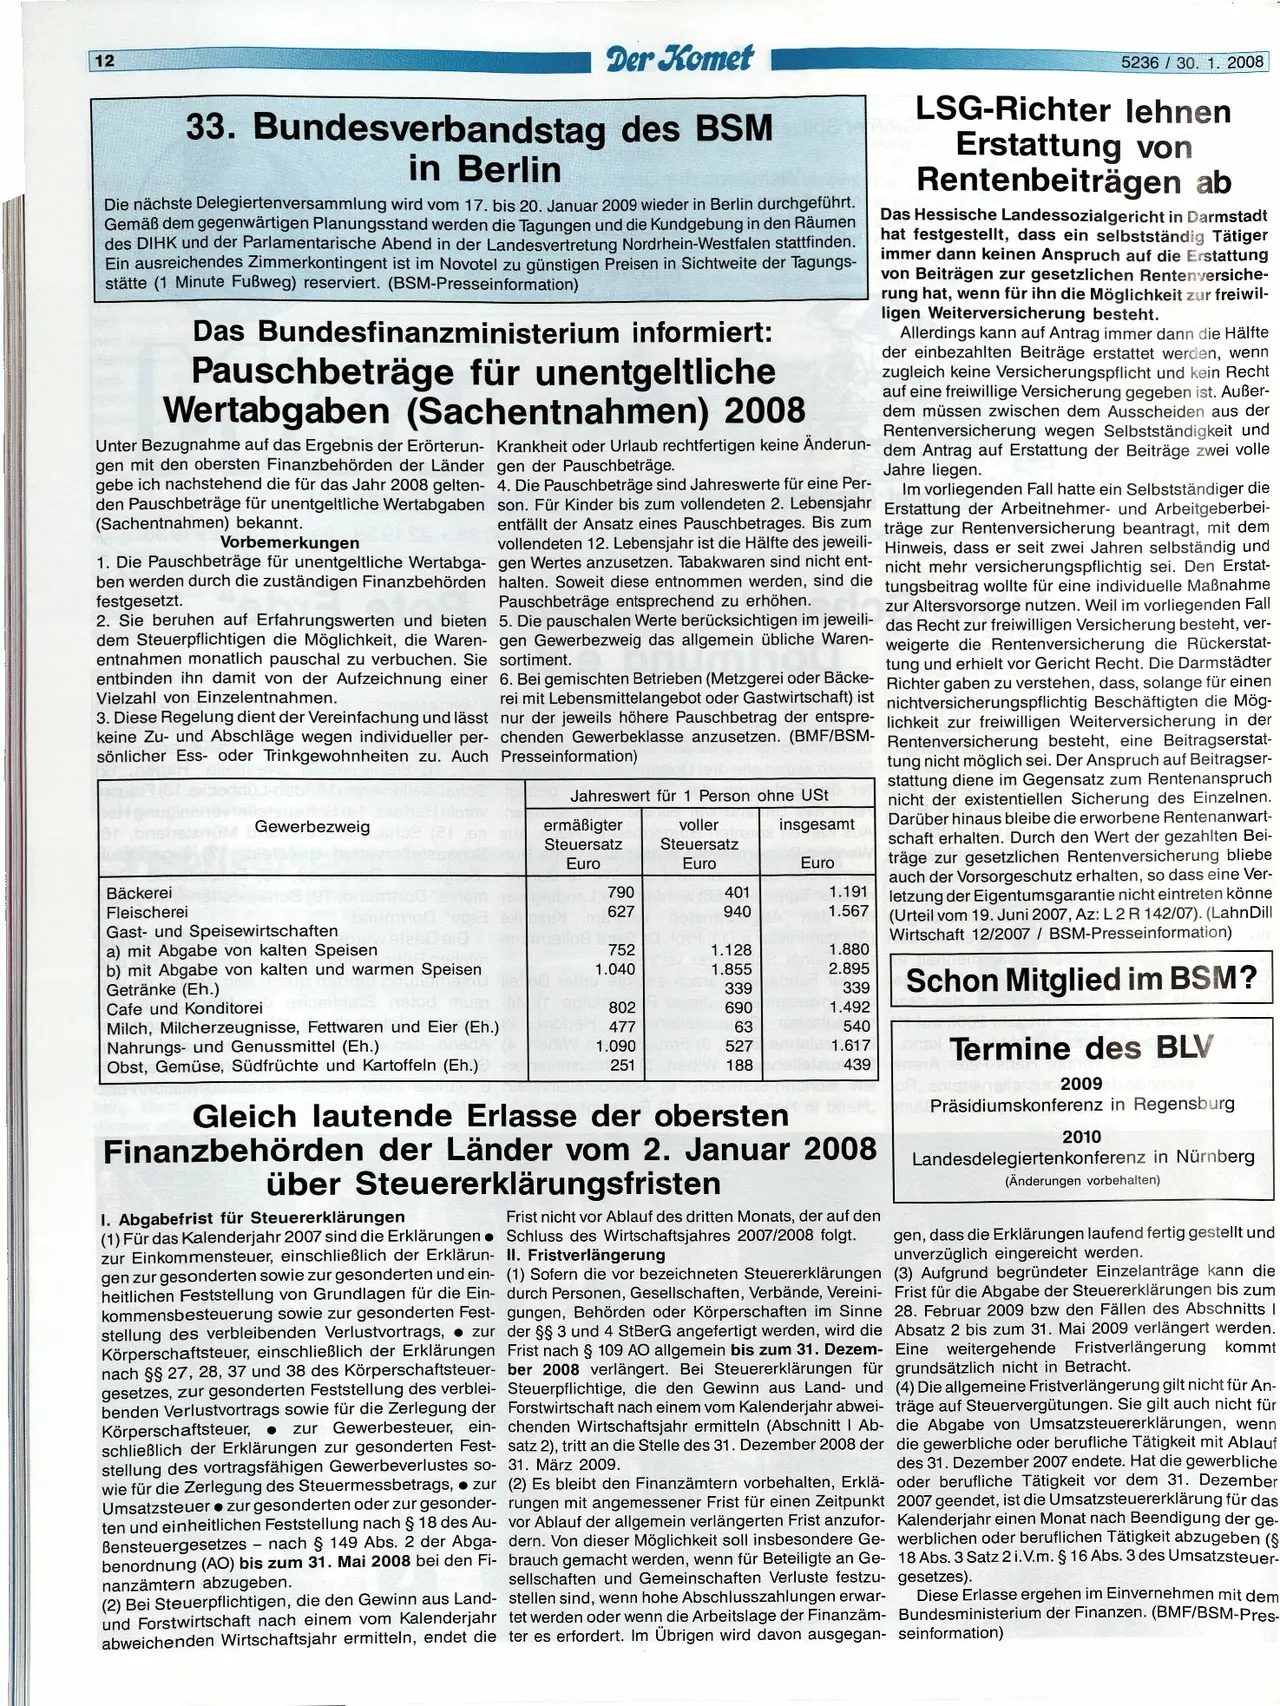
Das Bundesfinanzministerium informiert:
Pauschbeträge für unentgeltliche
Wertabgaben (Sachentnahmen) 2008
Unter Bezugnahme auf das Ergebnis der Erörterun- Krankheit oder Urlaub rechtfertigen keine Änderun-
gen mit den obersten Finanzbehörden der Länder gen der Pauschbeträge.
gebe ich nachstehend die für das Jahr 2008 gelten-
den Pauschbeträge für unentgeltliche Wertabgaben
(Sachentnahmen) bekannt.
Vorbemerkungen
1. Die Pauschbeträge für unentgeltliche Wertabga-
ben werden durch die zuständigen Finanzbehörden
festgesetzt.
2. Sie beruhen auf Erfahrungswerten und bieten
dem Steuerpflichtigen die Möglichkeit, die Waren-
entnahmen monatlich pauschal zu verbuchen. Sie
entbinden ihn damit von der Aufzeichnung einer
Vielzahl von Einzelentnahmen.
4. Die Pauschbeträge sind Jahreswerte für eine Per-
son. Für Kinder bis zum vollendeten 2. Lebensjahr
entfällt der Ansatz eines Pauschbetrages. Bis zum
vollendeten 12. Lebensjahr ist die Hälfte des jeweili-
gen Wertes anzusetzen. Tabakwaren sind nicht ent-
halten. Soweit diese entnommen werden, sind die
Pauschbeträge entsprechend zu erhöhen.
5. Die pauschalen Werte berücksichtigen im jeweili-
gen Gewerbezweig das allgemein übliche Waren-
sortiment.
5236/30. 1. 2008
LSG-Richter lehnen
Erstattung von
Rentenbeiträgen ab
Das Hessische Landessozialgericht in Darmstadt
hat festgestellt, dass ein selbstständig Tätiger
immer dann keinen Anspruch auf die Erstattung
von Beiträgen zur gesetzlichen Rentenversiche-
rung hat, wenn für ihn die Möglichkeit zur freiwil-
ligen Weiterversicherung besteht.
Allerdings kann auf Antrag immer dann die Hälfte
der einbezahlten Beiträge erstattet werden, wenn
zugleich keine Versicherungspflicht und kein Recht
auf eine freiwillige Versicherung gegeben ist. Außer-
dem müssen zwischen dem Ausscheiden aus der
Rentenversicherung wegen Selbstständigkeit und
dem Antrag auf Erstattung der Beiträge zwei volle
Jahre liegen.
Im vorliegenden Fall hatte ein Selbstständiger die
Erstattung der Arbeitnehmer- und Arbeitgeberbei-
träge zur Rentenversicherung beantragt, mit dem
Hinweis, dass er seit zwei Jahren selbständig und
nicht mehr versicherungspflichtig sei. Den Erstat-
tungsbeitrag wollte für eine individuelle Maßnahme
zur Altersvorsorge nutzen. Weil im vorliegenden Fall
das Recht zur freiwilligen Versicherung besteht, ver-
weigerte die Rentenversicherung die Rückerstat-
tung und erhielt vor Gericht Recht. Die Darmstädter
6. Bei gemischten Betrieben (Metzgerei oder Bäcke- Richter gaben zu verstehen, dass, solange für einen
rei mit Lebensmittelangebot oder Gastwirtschaft) ist nichtversicherungspflichtig Beschäftigten die Mög-
nur der jeweils höhere Pauschbetrag der entspre- lichkeit zur freiwilligen Weiterversicherung in der
chenden Gewerbeklasse anzusetzen. (BMF/BSM- Rentenversicherung besteht, eine Beitragserstat-
tung nicht möglich sei. Der Anspruch auf Beitragser-
stattung diene im Gegensatz zum Rentenanspruch
nicht der existentiellen Sicherung des Einzelnen.
Darüber hinaus bleibe die erworbene Rentenanwart-
schaft erhalten. Durch den Wert der gezahlten Bei-
träge zur gesetzlichen Rentenversicherung bliebe
auch der Vorsorgeschutz erhalten, so dass eine Ver-
letzung der Eigentumsgarantie nicht eintreten könne
(Urteil vom 19. Juni 2007, Az: L2 R 142/07). (LahnDill
Wirtschaft 12/2007/ BSM-Presseinformation)
3. Diese Regelung dient der Vereinfachung und lässt
keine Zu- und Abschläge wegen individueller per-
sönlicher Ess- oder Trinkgewohnheiten zu. Auch Presseinformation)
Gewerbezweig
Bäckerei
Fleischerei
Gast- und Speisewirtschaften
a) mit Abgabe von kalten Speisen
b) mit Abgabe von kalten und warmen Speisen
Getränke (Eh.)
O Cafe und Konditorei
Milch, Milcherzeugnisse, Fettwaren und Eier (Eh.)
Nahrungs- und Genussmittel (Eh.)
de12 stod mus
Obst, Gemüse, Südfrüchte und Kartoffeln (Eh.)
Jahreswert für 1 Person ohne USt
ermäßigter
Steuersatz
voller
Steuersatz
insgesamt
new
Euro
Euro
Euro
790
627
401
940
1.191
1.567
752
1.128
1.880
1.040
1.855
2.895
339
339
802
690
1.492
477
$63
540
1.090
527
1.617
helleteus 251 ne
188
439
ene
Gleich lautende Erlasse der obersten
Finanzbehörden der Länder vom 2. Januar 2008
über Steuererklärungsfristen
Frist nicht vor Ablauf des dritten Monats, der auf den
Schluss des Wirtschaftsjahres 2007/2008 folgt.
II. Fristverlängerung
Schon Mitglied im BSM?
Termine des BLV
evielleiau2009
Präsidiumskonferenz in Regensburg
2010
Landesdelegiertenkonferenz in Nürnberg
(Änderungen vorbehalten)
I. Abgabefrist für Steuererklärungen
(1) Für das Kalenderjahr 2007 sind die Erklärungen
gen, dass die Erklärungen laufend fertig gestellt und
zur Einkommensteuer, einschließlich der Erklärun-
unverzüglich eingereicht werden.
gen zur gesonderten sowie zur gesonderten und ein- (1) Sofern die vor bezeichneten Steuererklärungen (3) Aufgrund begründeter Einzelanträge kann die
heitlichen Feststellung von Grundlagen für die Ein- durch Personen, Gesellschaften, Verbände, Vereini- Frist für die Abgabe der Steuererklärungen bis zum
kommensbesteuerung sowie zur gesonderten Fest- gungen, Behörden oder Körperschaften im Sinne 28. Februar 2009 bzw den Fällen des Abschnitts I
stellung des verbleibenden Verlustvortrags, zur der §§ 3 und 4 StBerG angefertigt werden, wird die Absatz 2 bis zum 31. Mai 2009 verlängert werden.
Körperschaftsteuer, einschließlich der Erklärungen Frist nach § 109 AO allgemein bis zum 31. Dezem- Eine weitergehende Fristverlängerung kommt
nach §§ 27, 28, 37 und 38 des Körperschaftsteuer- ber 2008 verlängert. Bei Steuererklärungen für grundsätzlich nicht in Betracht.
gesetzes, zur gesonderten Feststellung des verblei- Steuerpflichtige, die den Gewinn aus Land- und (4) Die allgemeine Fristverlängerung gilt nicht für An-
benden Verlustvortrags sowie für die Zerlegung der Forstwirtschaft nach einem vom Kalenderjahr abwei- träge auf Steuervergütungen. Sie gilt auch nicht für
Körperschaftsteuer, ⚫ zur Gewerbesteuer, ein- chenden Wirtschaftsjahr ermitteln (Abschnitt | Ab- die Abgabe von Umsatzsteuererklärungen, wenn
schließlich der Erklärungen zur gesonderten Fest- satz 2), tritt an die Stelle des 31. Dezember 2008 der die gewerbliche oder berufliche Tätigkeit mit Ablauf
des 31. Dezember 2007 endete. Hat die gewerbliche
stellung des vortragsfähigen Gewerbeverlustes so-
wie für die Zerlegung des Steuermessbetrags, zur
oder berufliche Tätigkeit vor dem 31. Dezember
Umsatzsteuer zur gesonderten oder zur gesonder-
2007 geendet, ist die Umsatzsteuererklärung für das
ten und einheitlichen Feststellung nach § 18 des Au-
Kalenderjahr einen Monat nach Beendigung der ge-
Bensteuergesetzes - nach § 149 Abs. 2 der Abga-
werblichen oder beruflichen Tätigkeit abzugeben (§
benordnung (AO) bis zum 31. Mai 2008 bei den Fi-
18 Abs. 3 Satz 2 i.V.m. § 16 Abs. 3 des Umsatzsteuer-
gesetzes).
nanzämtern abzugeben.
(2) Bei Steuerpflichtigen, die den Gewinn aus Land-
und Forstwirtschaft nach einem vom Kalenderjahr
abweichenden Wirtschaftsjahr ermitteln, endet die
31. März 2009.
(2) Es bleibt den Finanzämtern vorbehalten, Erklä-
rungen mit angemessener Frist für einen Zeitpunkt
vor Ablauf der allgemein verlängerten Frist anzufor-
dern. Von dieser Möglichkeit soll insbesondere Ge-
brauch gemacht werden, wenn für Beteiligte an Ge-
sellschaften und Gemeinschaften Verluste festzu-
stellen sind, wenn hohe Abschlusszahlungen erwar-
tet werden oder wenn die Arbeitslage der Finanzäm-
ter es erfordert. Im Übrigen wird davon ausgegan- seinformation)
Diese Erlasse ergehen im Einvernehmen mit dem
Bundesministerium der Finanzen. (BMF/BSM-Pres-