Der Komet 5252 – Seite 7
2008-07-10 · Seite 7 von 36
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5252/10. 7. 2008
Der Komet
Deutscher Konsum:
Kauffrust statt Kauflust
Inflation und Energiepreise belasten Portemonnaies
Die hohen Sprit- und Gaspreise drücken massiv auf positiven Bereich. Angeheizt von der absehbaren
die Kauflaune der Deutschen. So sackte das von der Abkühlung der Weltkonjunktur, die sich vorrangig in
GfK ermittelte Konsumklima deutlich ab, worauf die den USA deutlich zeigt, nehmen auch die Sorgen
Insider für Juli von einem Wert von 3,9 Punkten nach um die eigene Kaufkraft hierzulande zu. Zudem ge-
revidierten 4,7 für Juni ausgehen. Angesichts der In- hen die GfK-Fachleute davon aus, dass sich die Ex-
flationsängste um die 3-Prozent-Marke mussten die portdynamik aufgrund des anhaltend robusten Euro
Nürnberger Wirtschaftsforscher in der letzten Juni- abschwächen wird.
Woche ihre bisherige Prognose für den realen priva-
ten Verbrauch für das laufende Jahr von einem auf
nunmehr 0,5 Prozent absenken. Die nicht enden
wollenden Meldungen über neue Rekordwerte bei
Benzin und Diesel verstärkten die Furcht der Konsu-
menten vor dem Verlust ihrer Kaufkraft. Wenig über-
raschend, dass auch die Einkommensaussichten
der Bundesbürger noch schlechter als zu Beginn
des Monats eingeschätzt werden.
Die Ängste um die anhaltend hohe Inflationsrate
scheinen dennoch nicht unbegründet zu sein. An-
dreas Jörg Scheuerle, Leiter Sachgebiet Europäi-
sche Konjunktur und Branchenanalysen bei der De-
kaBank, sieht hingegen nicht die hohen Energieprei-
se im Zentrum. „Die Inflation ist das aktuelle Haupt-
thema bei den Verbrauchern", so Scheuerle gegen-
über pressetext. So würden Preissteigerungen die
Einkommenssteigerungen auffressen.
Die Zahlen stützen diese Einschätzung. Im Juni
dieses Jahres verliert der Indikator mehr als drei
Punkte und weist nun minus 7,2 Zähler auf. Im Ver-
gleich dazu wurde ein niedriger Wert zuletzt im De-
zember 2006 gemessen. Bleibt die Inflationsrate
weiterhin so hoch, würde dies mögliche reale Ein-
Im Detail kommt die GfK zu dem Fazit, dass stei-
gende Inflationsängste, der starke Euro und die Kon-
junkturabschwächung dazu führen, dass die künfti-
ge Entwicklung pessimistisch beurteilt wird. „Alle
schauen zwar auf den GfK-Konsumklimaindex, den-
noch ist dieser nicht mehr zuverlässig genug. Der
ifo-Index ist meiner Ansicht nach aussagekräftiger. kommenszuwächse durch die guten Tarifabschlüsse
Das Konsumklima in Deutschland ist zwar schlecht,
hat aber nicht primär etwas mit der Inflationsangst zu
tun. Viel stärker schlagen die massiv gestiegenen
Energiekosten zu Buche“, erläutert Martin Hüfner,
volkswirtschaftlicher Berater der Direkt Anlage Ser-
vice AG, gegenüber pressetext. Nach Verlusten von
knapp zehn Punkten im Mai dieses Jahres muss die
Konjunkturerwartung nun nochmals um sechs Punk-
te nach unten korrigiert werden.
in einigen Branchen größtenteils zunichte machen,
so die GfK in einer Aussendung. Diese Entwicklun-
gen haben dazu geführt, dass auch die Anschaf-
fungsneigung zurückging. Zu den Einbußen im Mai
in Höhe von knapp 16 Punkten kommen nun noch
einmal mehr als drei Zähler hinzu. So weist der Indi-
kator minus 23,7 Punkte auf und markiert den nied-
rigsten Wert seit Juni 2005. Da Verbraucher mehr für
Energie aufbringen müssen, stehen diese zwangs-
läufig für andere Neuanschaffungen nicht länger in
dem Ausmaß wie bisher zur Verfügung, so Hüfner
Der für die Messung der Konjunkturerwartung ei-
gens angelegte Indikator weist inzwischen einen
Wert von 7,5 Zählern auf, liegt aber noch immer im abschließend. (pte)
Mitarbeiter-Kündigung erst
nach Abmahnung
Die Kündigung eines Arbeitsverhältnisses aus Grün- sich deshalb noch in der Zukunft belastend auswir-
den des Verhaltens des Arbeitnehmers ist sozial ge- ken. Dies ist der Fall, wenn angenommen werden
rechtfertigt, wenn der Arbeitnehmer von dem ihm muss, der Arbeitnehmer werde auch künftig den Ar-
vorgeworfenen Verhalten eine Vertragspflicht in beitsvertrag nach einer Kündigungsandrohung er-
der Regel schuldhaft - erheblich verletzt, das Ar- neut in gleicher oder ähnlicher Weise verletzen. Des-
beitsverhältnis konkret beeinträchtigt wird, eine zu- halb setzt eine Kündigung wegen einer Vertrags-
mutbare Möglichkeit einer anderen Beschäftigung pflichtverletzung regelmäßig eine Abmahnung vor-
nicht besteht und die Lösung des Arbeitsverhältnis-
ses in Abwägung der Interessen beider Vertragsteile
billigenswert und angemessen erscheint.
aus.
Darauf macht das Bundesarbeitsgericht im Urteil
vom 13. 12. 2007 - 2 AZR 818/06 - aufmerksam.
Insoweit ist davon auszugehen, dass der Zweck Liegt aber eine ordnungsgemäße Abmahnung vor
der Kündigung nicht eine Sanktion für eine began- und verletzt der Arbeitnehmer erneut seine vertragli-
gene Vertragspflichtverletzung, sondern die Vermei- chen Pflichten, kann regelmäßig davon ausgegan-
dung des Risikos weiterer erheblicher Pflichtverlet- gen werden, es werde auch zukünftig zu weiteren
zungen ist. Die vergangene Pflichtverletzung muss Vertragsstörungen kommen. (Dr. O.)
Qubien
Kein,,Waterloo" für GmbH-Gesellschafter
bei Verlust aus Bürgschaften
Horrorvorstellung für einen GmbH-Gesellschafter: den GmbHs gewährt. In zwei Urteilen vom 4. 3. 2008
Das Ausfallrisiko aus einer Finanzhilfe (z. B. einer
Bürgschaft oder einem Darlehen) realisiert sich. Er
muss aufgrund seiner Haftung für eine Verbindlich-
keit mit seinem Privatvermögen einstehen. Doch es
gibt,,Trost": Er kann die damit verbundenen Aufwen-
dungen steuerlich als nachträgliche Anschaffungs-
kosten dem Finanzamt gegenüber geltend machen.
Unstreitig ist dies für Finanzhilfen mit „eigenkapi-
talersetzendem Charakter“, d. h. also solche, die er
seiner eigenen GmbH in der Krise gewährt, um de-
ren „Überleben" zu sichern.
Nicht entschieden war dies bislang für Fälle, in
denen der Gesellschafter solche Finanzhilfen frem-
(Az: IX R 80/06; IX R 78/06) hat der Bundesfinanzhof
klargestellt, dass Gesellschafter in solchen Konstel-
lationen sogar Verluste aus Bürgschaften steuerlich
geltend machen können. Um keinen „Freibrief" aus-
zustellen, hat das Gericht diese Aussage aber einge-
schränkt: Voraussetzung für die steuerliche Berück-
sichtigung ist, dass der Gesellschafter im alleinigen
Interesse seiner GmbH eine dem eigenkapitalerset-
zenden Darlehen vergleichbare Rechtshandlung vor-
genommen hat, so z. B., um den Absatz der eigenen
GmbH zu fördern (im Fall IX R 80/06 ging es um den
Gesellschafter einer Wohnbau-GmbH, der einem
Dritten eine Bürgschaft gab, damit dieser eine Im-
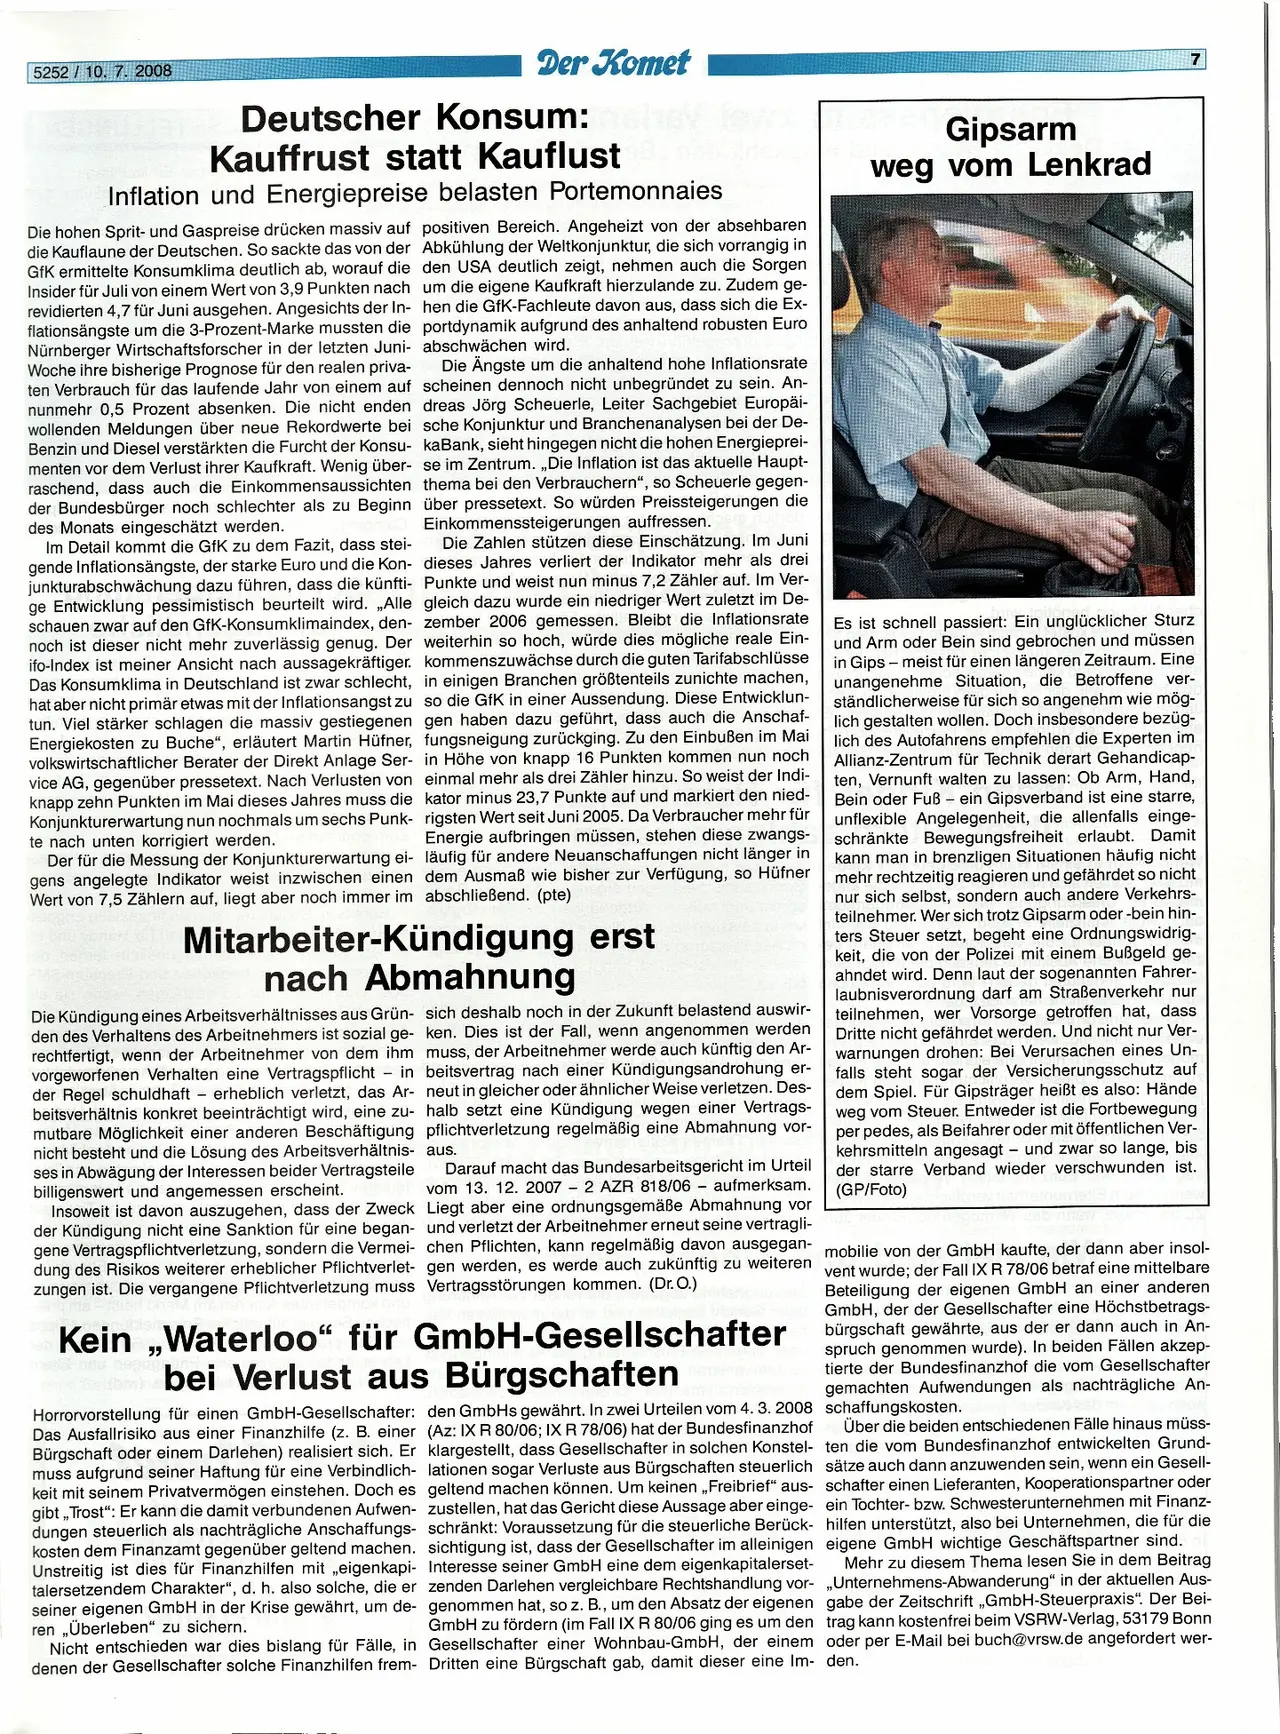
Gipsarm
weg vom Lenkrad
Es ist schnell passiert: Ein unglücklicher Sturz
und Arm oder Bein sind gebrochen und müssen
in Gips- meist für einen längeren Zeitraum. Eine
unangenehme Situation, die Betroffene ver-
ständlicherweise für sich so angenehm wie mög-
lich gestalten wollen. Doch insbesondere bezüg-
lich des Autofahrens empfehlen die Experten im
Allianz-Zentrum für Technik derart Gehandicap-
ten, Vernunft walten zu lassen: Ob Arm, Hand,
Bein oder Fuß ein Gipsverband ist eine starre,
unflexible Angelegenheit, die allenfalls einge-
schränkte Bewegungsfreiheit erlaubt. Damit
kann man in brenzligen Situationen häufig nicht
mehr rechtzeitig reagieren und gefährdet so nicht
nur sich selbst, sondern auch andere Verkehrs-
teilnehmer. Wer sich trotz Gipsarm oder -bein hin-
ters Steuer setzt, begeht eine Ordnungswidrig-
keit, die von der Polizei mit einem Bußgeld ge-
ahndet wird. Denn laut der sogenannten Fahrer-
laubnisverordnung darf am Straßenverkehr nur
teilnehmen, wer Vorsorge getroffen hat, dass
Dritte nicht gefährdet werden. Und nicht nur Ver-
warnungen drohen: Bei Verursachen eines Un-
falls steht sogar der Versicherungsschutz auf
dem Spiel. Für Gipsträger heißt es also: Hände
weg vom Steuer. Entweder ist die Fortbewegung
per pedes, als Beifahrer oder mit öffentlichen Ver-
kehrsmitteln angesagt - und zwar so lange, bis
der starre Verband wieder verschwunden ist.
(GP/Foto)
7
mobilie von der GmbH kaufte, der dann aber insol-
vent wurde; der Fall IX R 78/06 betraf eine mittelbare
Beteiligung der eigenen GmbH an einer anderen
GmbH, der der Gesellschafter eine Höchstbetrags-
bürgschaft gewährte, aus der er dann auch in An-
spruch genommen wurde). In beiden Fällen akzep-
tierte der Bundesfinanzhof die vom Gesellschafter
gemachten Aufwendungen als nachträgliche An-
schaffungskosten.
Über die beiden entschiedenen Fälle hinaus müss-
ten die vom Bundesfinanzhof entwickelten Grund-
sätze auch dann anzuwenden sein, wenn ein Gesell-
schafter einen Lieferanten, Kooperationspartner oder
ein Tochter- bzw. Schwesterunternehmen mit Finanz-
hilfen unterstützt, also bei Unternehmen, die für die
eigene GmbH wichtige Geschäftspartner sind.
Mehr zu diesem Thema lesen Sie in dem Beitrag
„Unternehmens-Abwanderung" in der aktuellen Aus-
gabe der Zeitschrift „GmbH-Steuerpraxis". Der Bei-
trag kann kostenfrei beim VSRW-Verlag, 53179 Bonn
oder per E-Mail bei buch@vrsw.de angefordert wer-
den.